
بازار سرمایه وقتی به چشم منبع درآمد بودجه دیده شود، دیر یا زود هزینهاش را سهامدار خرد میپردازد. دکتر علی سعدوندی، اقتصاددان و استادیار سابق بانکداری و فاینانس دانشگاه وولونگونگ دبی، در گفتوگو با «بااقتصاد» توضیح میدهد که چرا تأمین کسری بودجه از مسیر فروش سهام دولتی، نه خصوصیسازی است و نه راهکاری پایدار.
محور اصلی این گفتوگو روشن است: تا زمانی که کسری بودجه بهجای انتشار اوراق، از پایهٔ پولی و فروش داراییها تأمین شود، هم تورم ادامه مییابد و هم بازار سرمایه بیثبات میماند.
بازار سرمایه در دست حقوقیهای دولت؛ متن کامل گفتوگو
، اقتصاددان و استادیار سابق بانکداری و فاینانس دانشگاه استرالیایی وولونگونگ در دبی در گفتگو با بااقتصاد
انتشار
لایحه بودجه
سال 1400 توسط دولت نشان میدهد کسانی که این لایحه را تنظیم کردهاند درک درستی از مباحث و سیاستگذاریهای بودجهای ندارند. نگاه درآمدی دولت به خصوصیسازی اشتباه و بازار سرمایه نسبت به این موضوع آگاه است که دولت در عُسر و حرج قرار دارد و مجبور به فروش است، طبعا بازار هم بازیهای خودش را اجرا میکند. بنابراین، در سال آینده هم، چنین سیاستی جواب نمیدهد و مشکلات عدیده و جدی را بهوجود میآورد. معمولا
کسری بودجه
باید از محل
اوراق
تامین شود اما سالهاست که دولت کسری بودجه را از
فروش ارز
جبران میکند، به این ترتیب که ارز را به بانک مرکزی میفروشد بانک مرکزی هم پایه پولی ایجاد میکند که همان
است.
متاسفانه این رویه نادرست، برای سال آینده هم در پیش گرفته شده است که پیامدهای ناگواری دارد. در لایحه بودجه سال 1400 بخش بزرگی از کسری بودجه از محل پایه پولی تامین خواهد شد و به جز فروش اوراق، مقداری سهام و حدود 250 هزار میلیارد تومان از محل مالیات، بقیه منابع بودجهای از
تامین خواهد شد. به نظر میرسد حدود 200 هزار میلیارد تومان هم از محل پایه پولی حاصل خواهد شد که البته نسبت به 3000 هزار میلیارد تومان نقدینگی موجود در کشور در سال 1400، عدد بزرگی نیست و تقریبا یک به 15 است. به این ترتیب، شرایط امسال، برای سال بعد نیز تکرار خواهد شد اما دولت اگر میخواست، میتوانست با اصلاح ساختار بودجه برای همیشه جلوی تورم را بگیرد.
راهکارهایی که برای اصلاح ساختار بودجهای
راهکارهایی که برای اصلاح ساختار بودجهای کشور میتوان ارایه داد، شامل:
تفکیک بودجه ارزی از ریالی
، خروج درآمد نفت از بودجه ریالی، تامین منابع کسری بودجه تنها از محل فروش اوراق و منع استفاده از منابع صندوق توسعه ملی و حساب ذخیره ارزی برای جبران کسری بودجه است. حال این پرسش مطرح میشود که اگر بازار سهام اجازه بدهد و دولت هم سهام بفروشد، این منابع چگونه و کجا باید صرف شود؟ پاسخ این است که این منابع باید به طور مشخص و مشروط در مواقع خاص سرمایهگذاری شود. اگر خصوصیسازی صورت میگیرد منابع حاصل از آن باید برای توسعه شرکتهای دیگری که در آینده در بازار عرضه خواهند شد، استفاده یا صرف پروژههای زیرساختی.
درآمد حاصل از فروش نفت هم باید به همینصورت صرف ایجاد زیرساختهای دلاری شود نه پروژههای ریالی! در این صورت و با اجرای
عملیات بازار باز
میتوان در بازه زمانی دو ساله تورم را تک رقمی و در 3 یا 4 سال مانند سایر کشورهای جهان، تورم را به زیر 2 درصد رساند و برای همیشه کنترل کرد.
سرنوشت بازار سرمایه در دست دولتیها
در
نیز قیمت سهمها گران شده است و به محض عرضه سهام دولتی، بازار دوباره با ریزش مواجه خواهد شد و تاکید دولت در لایحه بودجه 1400 نیز به بازار پیام و سیگنال ریزش ارائه میدهد. صراحتا باید گفت که سرنوشت بازار سرمایه در دست
دولتیها
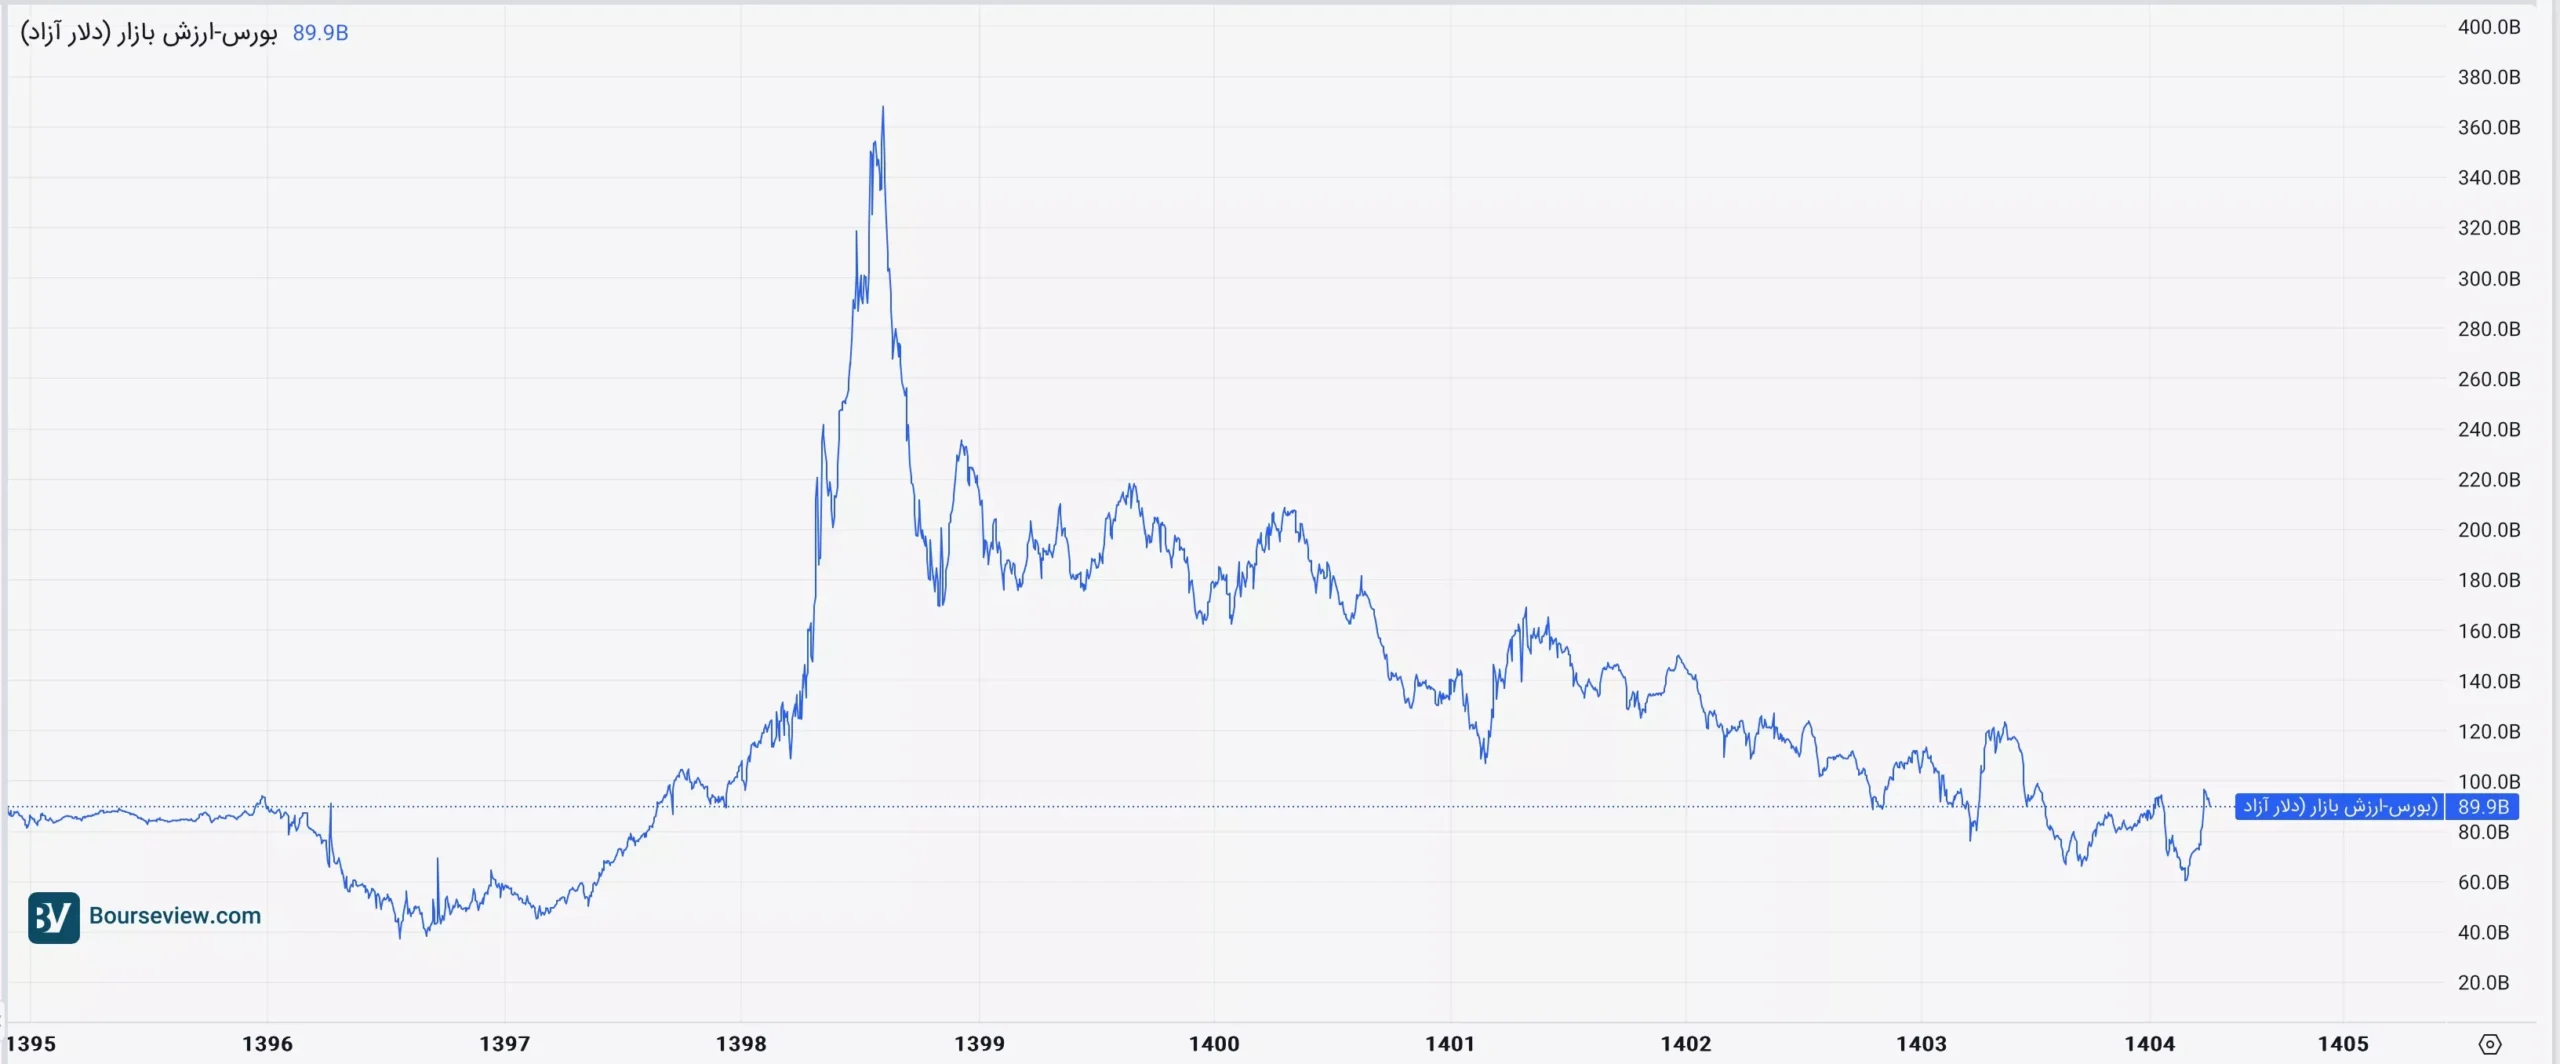
(حقوقیها) قرار دارد و هر زمان که بخواهند قیمتها را کاهش و هر گاه نیاز باشد، افزایش میدهند! چنانچه در ماههای گذشته نیز شاهد بودیم که حقوقیها اقدام به خرید نکردند و زمانی که شاخص کل تا یک میلیون و 200 هزار واحد سقوط کرد، وارد فاز خرید شدند. در چنین وضعیتی، بازار کاملا آزاد و رقابتی نیست تا بتوان ارزیابی درستی انجام داد اما به نظر میرسد روند بازار سرمایه دستکم در دو سه هفته آینده در مدار صعودی و مثبت، تداوم داشته باشد.
چرا نگاه درآمدی به خصوصیسازی به بازار سرمایه آسیب میزند؟
خصوصیسازی در ادبیات اقتصادی یعنی انتقال مدیریت و مالکیت بنگاه به بخش خصوصی برای افزایش بهرهوری. اما وقتی دولت سهام را صرفاً برای پر کردن شکاف بودجه میفروشد، هدف از «بهرهوری بنگاه» به «درآمد نقدی خزانه» تغییر میکند. نتیجه آن است که عرضهها در بدترین زمان ممکن و با فشار انجام میشود و بازار سرمایه این اضطرار را قیمتگذاری میکند.
طرف دیگر ماجرا شرکتهای حقوقی وابسته به دولتاند. این نهادها هم خریدار و هم فروشندهٔ بزرگ بازارند و میتوانند جهت شاخص را تغییر دهند؛ به همین دلیل سرمایهگذار خرد در برابر آنها موضع ضعیفتری دارد. اطلاعات رسمی معاملات و عرضهها را میتوان در سامانهٔ شرکت مدیریت فناوری بورس تهران دنبال کرد.
پیشنهادهای دکتر سعدوندی برای اصلاح ساختار بودجه
- تفکیک بودجهٔ ارزی از بودجهٔ ریالی
- خروج درآمد نفت از بودجهٔ ریالی
- تأمین کسری بودجه تنها از محل فروش اوراق بدهی
- منع استفاده از منابع صندوق توسعهٔ ملی و حساب ذخیرهٔ ارزی برای جبران کسری
حقوقیها در بازار سرمایه چه نقشی دارند؟
در ادبیات بورس ایران، «حقوقی» به هر شخصیت حقوقی گفته میشود که در بازار سرمایه معامله میکند: شرکتهای سرمایهگذاری، صندوقها، بانکها، بیمهها و هلدینگها. در برابر آنها «حقیقیها» یعنی سرمایهگذاران خرد قرار دارند.
تفاوت این دو فقط در اندازه نیست. حقوقیها به اطلاعات، نقدینگی و افق زمانی بلندتری دسترسی دارند و میتوانند با یک سفارش بزرگ، عرضه و تقاضای یک نماد را تغییر دهند. وقتی بخش بزرگی از این حقوقیها وابسته به دولت باشند، تصمیم سیاسی و تصمیم سرمایهگذاری در هم میآمیزد.
این آمیختگی، ریسک تازهای به بازار سرمایه اضافه میکند: ریسکی که در صورتهای مالی شرکتها دیده نمیشود، اما در رفتار قیمت خود را نشان میدهد.
خصوصیسازی درآمدی در برابر خصوصیسازی واقعی
خصوصیسازی واقعی یعنی انتقال مدیریت به بخش خصوصی تا بهرهوری بنگاه بالا برود. خصوصیسازی درآمدی یعنی فروش سهام فقط برای پر کردن خزانه. در حالت دوم، معمولاً مدیریت همچنان در اختیار نهادهای شبهدولتی میماند و تنها مالکیت روی کاغذ جابهجا میشود.
پیامد این رویکرد برای بازار سرمایه روشن است: عرضهها در زمان نامناسب انجام میشود، قیمتگذاری تابع نیاز نقدی دولت است نه ارزش ذاتی بنگاه، و سرمایهگذار خرد در انتهای صف میایستد.
تجربهٔ سالهای اخیر نشان داد وقتی بازار احساس کند فروشنده مجبور است، رفتار خود را تغییر میدهد و همین تغییر رفتار، هدف درآمدی دولت را هم ناکام میگذارد.
پولیسازی کسری بودجه و اثر آن بر بازار سرمایه
وقتی دولت ارز یا دارایی خود را به بانک مرکزی میفروشد، پایهٔ پولی افزایش مییابد. بخشی از این نقدینگی تازه در کوتاهمدت وارد بازار سرمایه میشود و شاخص را بالا میبرد؛ اما این رشد، رشد ارزش نیست، بازتاب تورم است.
مشکل آنجا آغاز میشود که همین نقدینگی با تغییر انتظارات، از بازار خارج و به ارز و طلا منتقل شود. آنگاه بازار سرمایه با ریزش مواجه میشود و سرمایهگذارانی که در اوج وارد شدهاند، بیشترین زیان را میبینند.
به بیان دیگر، تأمین کسری از مسیر پایهٔ پولی، هم تورم میسازد و هم بیثباتی بازار سرمایه؛ دو هزینهای که هر دو را مردم میپردازند.
سرمایهگذار خرد در چنین بازاری چه کند؟
وقتی متغیرهای سیاستی بر بازار سرمایه اثر مستقیم دارند، تحلیل بنیادی صرف کافی نیست. چند قاعدهٔ عملی میتواند ریسک را کم کند.
- افق زمانی مشخص: ورود با پول کوتاهمدت به بازاری که سیاستزده است، پرریسکترین کار ممکن است.
- تنوعبخشی: تمرکز روی یک صنعت وابسته به تصمیم دولتی، ریسک را چند برابر میکند.
- دنبال کردن بودجه: لایحهٔ بودجه، مهمترین سند پیشنگر برای بازار سرمایه است.
- توجه به نرخ سود بدون ریسک: هر زمان نرخ اوراق بالا رفت، جذابیت نسبی سهام کاهش مییابد.
آیا حمایت حقوقیها از بازار سرمایه مفید است؟
حمایت مقطعی میتواند از ریزش شتابان جلوگیری کند، اما اگر جای اصلاح ساختاری را بگیرد، فقط مشکل را به تعویق میاندازد و در نهایت هزینهٔ بیشتری به بازار سرمایه تحمیل میکند.
چرا لایحهٔ بودجه برای بورس مهم است؟
چون نرخ ارز مبنا، میزان اوراق، تکالیف بانکی و برنامهٔ واگذاریها همگی در بودجه تعیین میشوند و هر چهار مورد مستقیماً بر سودآوری شرکتهای بورسی اثر میگذارند.
پرسشهای پرتکرار دربارهٔ بازار سرمایه و بودجهٔ دولت
«حقوقیهای دولت» در بازار سرمایه چه کسانی هستند؟
شرکتهای سرمایهگذاری، صندوقها و نهادهای مالی وابسته به دولت و شبهدولتی که به دلیل حجم داراییشان میتوانند بر عرضه و تقاضای سهام و در نتیجه بر جهت شاخص اثر بگذارند.
پولیسازی کسری بودجه یعنی چه؟
یعنی دولت ارز یا دارایی خود را به بانک مرکزی میفروشد و بانک مرکزی در مقابل، پایهٔ پولی ایجاد میکند. این مسیر عملاً خلق پول است و اثر تورمی مستقیم دارد.
چرا انتشار اوراق بهتر از فروش سهام دولتی است؟
انتشار اوراق قدرت خرید موجود را از بخش خصوصی به دولت منتقل میکند و پول جدید نمیسازد؛ در حالیکه عرضهٔ اضطراری سهام، هم ارزش دارایی سهامداران را کاهش میدهد و هم اعتماد به بازار سرمایه را تضعیف میکند.