
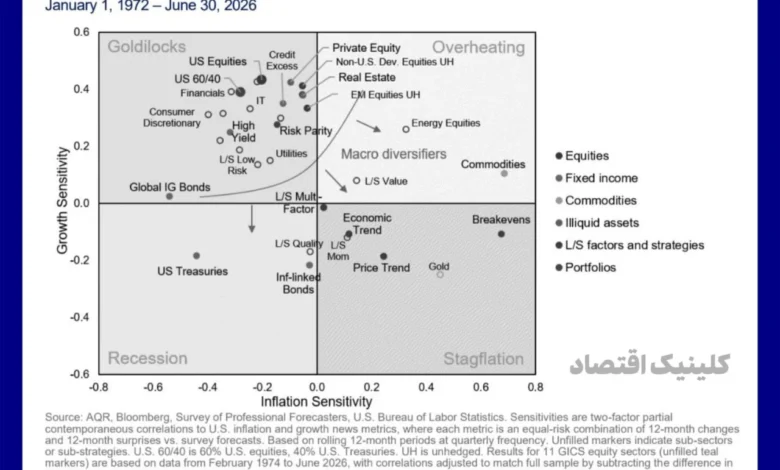
ادعای مرکزی این است که «بهترین دارایی» مستقل از وضعیت اقتصاد وجود ندارد و برتری هر بازار به ترکیب رشد، تورم و واکنش سیاست پولی وابسته است.
بحث چهارگانهٔ رونق متعادل، رونق تورمی، رکود و رکود تورمی از یک رویداد خبری فراتر میرود: این چارچوب توضیح میدهد چرا ممکن است سهام در یک دوره از کاهش تورم سود ببرد، اما در دورهای دیگر همان سهام زیر فشار افزایش نرخ بهره قرار گیرد. مسئله، انتخاب برندهٔ دائمی نیست؛ مسئله تشخیص سازوکاری است که جریان نقدی، نرخ تنزیل و قدرت خرید را همزمان جابهجا میکند.خواننده معمولاً میپرسد در تورم طلا چه نقشی دارد، چرا افت تورم برای اوراق مهم است، و آیا رشد اقتصادی همیشه به نفع سهام است؟ در این مطلب ۴ رژیم اصلی اقتصاد کلان، زنجیرهٔ علّی اثر آنها بر داراییها، شواهد تاریخی و سناریوهای پیشرو را میبینید.
چرا پاسخ «یک دارایی برای همه شرایط» گمراهکننده است؟
بازده اسمی یک دارایی فقط نتیجهٔ عرضه و تقاضای روزانه نیست. سهام از سود مورد انتظار شرکتها و نرخی که آن سودها با آن تنزیل میشوند اثر میگیرد؛ اوراق از نرخ بهره و تورم مورد انتظار؛ و کالاها و طلا، افزون بر نرخهای واقعی، از شوکهای عرضه، ارز و تقاضای احتیاطی. بنابراین یک متغیر، مثلاً تورم، میتواند برای دو دارایی اثرهای مخالف داشته باشد.
- رشد: درآمد و حجم فروش شرکتها را تغییر میدهد.
- تورم: حاشیه سود، قدرت خرید و بازده واقعی دریافتهای ثابت را جابهجا میکند.
- نرخ بهره: ارزش امروز جریانهای نقدی آینده را تعیین میکند.
- اعتبار: در ضعف اقتصاد، احتمال ناتوانی بدهکاران در بازپرداخت را بالا میبرد.
- شوک عرضه: میتواند قیمت انرژی و کالا را حتی بدون رونق تقاضا افزایش دهد.
- انتظارات: بازارها غالباً پیش از انتشار دادههای قطعی، مسیر آینده را قیمتگذاری میکنند.
تقسیمبندی چهارگانه نقشهٔ احتمالات است، نه دستورالعمل معامله و نه تضمین بازده.
سازوکار اثر رشد و تورم بر بازارها چگونه کار میکند؟
زنجیره از اقتصاد واقعی آغاز میشود. رشد بالاتر معمولاً فروش شرکتها را افزایش میدهد و در گام بعد، اگر هزینهها کنترل شود، سودآوری را تقویت میکند. اما اگر تقاضای قوی به افزایش پایدار قیمتها بینجامد، بانک مرکزی ممکن است نرخهای بهره را بالاتر نگه دارد. نرخ بالاتر، هم هزینهٔ تامین مالی شرکتها را بالا میبرد و هم ارزش فعلی سودهای دورتر را کاهش میدهد.در سمت اوراق، رابطه مستقیمتر است: کوپن اوراق ثابت است؛ پس با بالا رفتن بازدههای بازار، قیمت اوراق موجود معمولاً پایین میآید تا بازده آن با نرخ جدید سازگار شود. برعکس، افت تورم و انتظار کاهش نرخ بهره میتواند به رشد قیمت اوراق دولتی بینجامد. در کالاها، افزایش تقاضای واقعی یا اختلال عرضه میتواند قیمت را بالا ببرد؛ اما اگر سیاست پولی رشد را بهشدت کند کند، همین حمایت تقاضا تضعیف میشود.طلا نیز صرفاً «دارایی تورمی» نیست. جذابیت آن میتواند با کاهش نرخهای بهرهٔ واقعی، نااطمینانی مالی یا افت ارزش پول تقویت شود؛ ولی دورههای تورمی همراه با نرخهای واقعی بالا الزاماً محیط مساعدی برای آن نمیسازند. همین تفاوت، علت ناکافی بودن برچسبهای ساده بر داراییهاست.
شواهد تاریخی چه تفاوتی میان رکود و رکود تورمی نشان میدهد؟
مقایسهٔ دو سال از اقتصاد آمریکا، تفاوت رژیمها را روشن میکند. در ۱۹۸۰، تورم سالانهٔ مصرفکننده 13.5 درصد بود و رشد واقعی تولید ناخالص داخلی حدود منفی 0.2 درصد ثبت شد؛ ترکیبی نزدیک به فشار رکود تورمی. در ۲۰۰۹، رشد واقعی تولید ناخالص داخلی حدود منفی 2.6 درصد بود، اما تورم سالانه به حدود منفی 0.4 درصد رسید؛ یعنی ضعف فعالیت اقتصادی با فروکشکردن فشار قیمتی همراه شد.این تفاوت فقط آماری نیست. در حالت نخست، سیاستگذار با تعارض مهار تورم و حمایت از رشد مواجه است؛ در حالت دوم، کاهش تورم دست او را برای سیاست انبساطی بازتر میگذارد. دادههای سالانهٔ رشد واقعی در
سری تولید ناخالص داخلی واقعی FREDو دادههای تورم در
سری تورم مصرفکننده FREDقابل بررسیاند. میانگین سالانه البته نقطهٔ چرخشهای درونسال و تفاوت بخشهای اقتصاد را پنهان میکند.نتیجهٔ تاریخی این نیست که هر رکود باید برای اوراق یا هر تورمی باید برای طلا سودآور باشد. نتیجه این است که جهت تورم، شدت واکنش بانک مرکزی و منشأ شوک تعیین میکند کدام کانال بر دیگری غلبه کند.
دارایی مناسب شرایط اقتصادی در ۴ رژیم چگونه تغییر میکند؟
۱) رونق متعادل: رشد بهتر و تورم رو به کاهش
در این وضعیت، افزایش فروش و سود شرکتها با فشار کمتر از سمت هزینه و نرخ بهره همراه میشود. سهام، بهویژه بخشهایی که به تقاضای داخلی و سودآوری حساساند، از این ترکیب پشتیبانی میگیرند. اوراق شرکتی نیز میتوانند از کاهش نگرانی دربارهٔ نکول منتفع شوند، زیرا ترازنامه و توان بازپرداخت شرکتها معمولاً در اقتصاد رو به رشد بهتر میشود.اما شرط کلیدی آن است که افت تورم بدون سقوط ناگهانی تقاضا رخ دهد. اگر کاهش تورم محصول فروپاشی فروش باشد، بازار ممکن است از رونق متعادل به رکود تغییر جهت دهد و منطق مزبور ضعیف شود.
۲) رونق تورمی: رشد بالا و فشار قیمتی فزاینده
در رونق تورمی، تقاضای قوی میتواند از قیمت انرژی، فلزات و دیگر کالاهای پایه پشتیبانی کند و شرکتهای مرتبط با منابع طبیعی از درآمد اسمی بالاتر بهره ببرند. با این حال، افزایش تورم به معنای سود همگانی برای بازار سهام نیست؛ حاشیه سود شرکتهای فاقد قدرت قیمتگذاری ممکن است کاهش یابد و نرخهای بالاتر، ارزشگذاری بخشهای حساس به نرخ را تحت فشار بگذارد.پس کانال غالب، انتقال رشد تقاضا به قیمت نهادههاست؛ ولی دوام آن به عرضه، سیاست پولی و میزان توان شرکتها در انتقال هزینه به مشتری بستگی دارد.
۳) رکود: رشد ضعیف و تورم نزولی
اگر افت رشد با کاهش تورم همراه شود، انتظار برای کاهش نرخ بهره یا دستکم توقف انقباض پولی تقویت میشود. این محیط معمولاً برای اوراق دولتی با کیفیت اعتباری بالا مساعدتر است، زیرا کاهش بازدههای بازار میتواند قیمت اوراق موجود را بالا ببرد. اوراق شرکتی کماعتبارتر اما داستان متفاوتی دارند: رکود احتمال نکول و فاصلهٔ بازدهی اعتباری را افزایش میدهد.برای سهام، پرسش اصلی فقط نرخ بهره نیست؛ مسیر سود شرکتها مهمتر است. کاهش نرخ تنزیل میتواند بخشی از فشار را جبران کند، اما اگر سود مورد انتظار سریعتر افت کند، این جبران کافی نخواهد بود.
۴) رکود تورمی: رشد ضعیف و تورم بالا
رکود تورمی دشوارترین رژیم است، چون دریافتهای ثابت اوراق از تورم آسیب میبینند و همزمان سود شرکتها زیر فشار تقاضای ضعیف و هزینههای بالا قرار میگیرد. طلا و برخی کالاها در چنین فضایی ممکن است نقش مکمل و پوشش نسبی در برابر نااطمینانی و افت قدرت خرید پیدا کنند؛ با این قید که نرخهای واقعی، دلار و شوک عرضه میتوانند نتیجه را تغییر دهند.تفاوت مهم این رژیم با رونق تورمی آن است که افزایش قیمتها از اقتصاد پرقدرت لزوماً پشتیبانی نمیشود. بنابراین بالا بودن قیمت کالا بهتنهایی نشانهٔ سلامت سود شرکتها یا توان مصرفکننده نیست.
دو سناریوی محتملتر و پیامدهای آنها چیست؟
سناریوی نخست، فرود نرم:اگر تورم بهتدریج پایین بیاید و بازار کار و تقاضا افت شدیدی نکنند، رونق متعادل محتملتر میشود. در این مسیر، فشار بر نرخهای بهره کاهش مییابد و داراییهای وابسته به سود شرکتها و اعتبار باکیفیت فرصت بهتری برای ثبات نسبی پیدا میکنند.
سناریوی دوم، تورم چسبنده با رشد ضعیف:اگر هزینههای انرژی، محدودیت عرضه یا رشد دستمزدها تورم را بالا نگه دارد، در حالی که تقاضا کند میشود، ریسک حرکت به سوی رکود تورمی بیشتر است. در این حالت، سیاستگذار فضای کمتری برای کاهش نرخ دارد و تنوع میان منابع بازده، نقدشوندگی و کیفیت اعتباری اهمیت بیشتری پیدا میکند.مسیر سومی هم قابل تصور است: افت سریع تقاضا که تورم را پایین میآورد و رکود کلاسیک ایجاد میکند. مرز میان این سناریوها با یک داده تعیین نمیشود؛ روند چندماههٔ تورم هسته، اشتغال، هزینهٔ اعتباری و تولید باید با هم خوانده شود.
چه چیزی این تحلیل را باطل میکند؟
این تحلیل زمانی خطا میکند که رابطههای معمول با یک شوک غیرعادی شکسته شوند. برای نمونه، جهش قیمت نفت ناشی از اختلال عرضه میتواند تورم را بالا ببرد، بیآنکه رشد قوی باشد؛ یا بحران مالی میتواند با کاهش همزمان قیمت بسیاری از داراییها، مزیتهای معمول تنوعبخشی را موقتاً کمرنگ کند.همچنین اگر بازار پیشاپیش کاهش یا افزایش نرخ بهره را قیمتگذاری کرده باشد، واکنش قیمتها ممکن است پیش از دادههای رسمی رخ دهد. شواهدی که ادعای فرود نرم را تضعیف میکند شامل افت پیوستهٔ اشتغال، گسترش سریع فاصلهٔ بازدهی اعتباری و کاهش همزمان سفارشها و مخارج مصرفی است. در مقابل، فروکشکردن پایدار تورم بدون ضعف جدی فعالیت، تفسیر رکود تورمی را زیر سؤال میبرد.
جمعبندی تحلیل
کلام آخر: چهار رژیم رشد و تورم نشان میدهند که عملکرد داراییها حاصل یک برچسب ثابت نیست، بلکه نتیجهٔ تعامل رشد، تورم، نرخ بهره و ریسک اعتبار است. مهمترین خطا، تعمیم عملکرد یک دوره به همه دورههاست؛ بهویژه وقتی منشأ تورم یا سرعت واکنش سیاستگذار تغییر میکند. گام بعدی خواننده این است که دادههای رشد، تورم و نرخهای بهره را بهصورت روندی بررسی کند و پیش از هر تصمیم، نقش هر دارایی را در کل سبد و میزان تحمل ریسک خود بسنجد.
پرسشهای متداول
آیا طلا همیشه پوشش تورم است؟
خیر. طلا میتواند از کاهش نرخهای واقعی، نااطمینانی و نگرانی دربارهٔ قدرت خرید حمایت بگیرد، اما مسیر آن به دلار، نرخ بهره و تقاضای سرمایهگذاری نیز وابسته است. در دورهای که نرخهای واقعی بالا میروند، تورم بالا لزوماً به معنای عملکرد بهتر طلا نیست.
بهترین دارایی در تورم بالا چیست؟
پاسخ به منشأ تورم وابسته است. در تورم ناشی از رونق تقاضا، کالاها و بخشهای مرتبط با انرژی ممکن است حمایت شوند؛ اما در تورم همراه با رشد ضعیف، طلا یا داراییهای با حساسیت متفاوت میتوانند نقش مکمل داشته باشند. هیچکدام تضمینشده نیستند.
چرا کاهش نرخ بهره به اوراق کمک میکند؟
وقتی بازده مورد انتظار اوراق جدید پایین میآید، کوپن ثابت اوراق موجود جذابتر میشود و قیمت آنها معمولاً افزایش مییابد. با این حال، اوراق شرکتی در رکود ممکن است از رشد ریسک نکول آسیب ببینند؛ بنابراین کیفیت اعتباری اهمیت دارد.
دارایی مناسب شرایط اقتصادی چگونه تعیین میشود؟
برای تشخیص دارایی مناسب شرایط اقتصادی باید همزمان مسیر رشد، تورم، نرخ بهره و ریسک اعتبار را دید. سپس باید بررسی کرد بازار چه انتظاری را از پیش در قیمتها وارد کرده است. این چارچوب برای تحلیل سبد است، نه نسخهای برای خرید یا فروش.