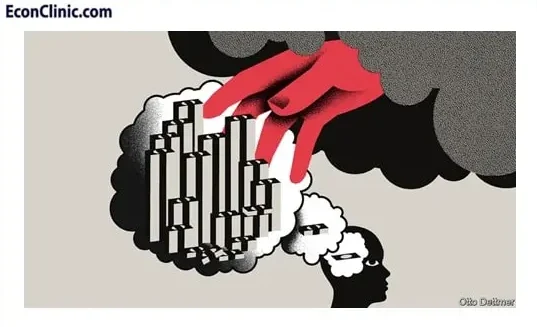
آیا اقتصاددانان تورم را اشتباه درک کردهاند؟
بدهی دولت هسته اصلی افزایش قیمتها است، فصلی جدید از مباحثه
26 ژانویه 2023
تصور کنید اواخر سال 2024 است، در کشورهای ثروتمند (توسعه یافته) تورم از اوج خود کاهش یافته است اما سرسختانه در سطوح بالایی باقی مانده است. حتی در حدود 4 درصد، بسیار بالاتر از سطحی است که اکثر بانکهای مرکزی آن را قبول دارند.
دولتها که به دلیل بدهیهای هنگفتشان تحت فشار قرار گرفتهاند، باید از درآمدهای گرانبهایشان برای پرداخت سود بدهی استفاده کنند، که همین سود بدهی هم به دلیل نرخهای بهره بالا در حال رشد است. تحول انرژی (تغییر از انرژیهای فسیلی به انرژیهای تجدیدپذیر) و افزایش مخارج دولتی به دلیل پیری جمعیت، به فشار مالی (هنجارهای مالی) دولت ها میافزاید.
افزایش مالیاتها از نظر سیاسی پر چالش است، بنابراین پول بیشتری چاپ می شود. تورم بالا میماند و اعتبار دولتها بیش از پیش زیر سوال می رود. بانکداران مرکزی متعجب می شوند که چگونه سلاح قدرتمند آنها (یعنی نرخ بهره) تا این حد در هم شکسته است.
درک تورم از نگاه جان کاکرین
یک نظریه عمیق، که با جزئیات زیاد در کتاب جدید جان کاکرین، پژوهشگر موسسه هوور دانشگاه استنفورد آمده، در این باره توضیح بالقوهای را ارائه میدهد. «نظریه مالی سطح قیمتها» توضیحی از تورم میسازد که به اندازه «نظریه عمومی» جان مینارد کینز یا «تاریخ پولی» توسط میلتون فریدمن و آنا شوارتز بلندپروازانه است.
آقای کاکرین، که بررسیهایش درباره این موضوع به چهار دهه پیش میرسد، نزدیک به 600 صفحه را صرف بازسازی ریاضیات مدلهای اقتصادی گذشته میکند تا تئوری مالی را در آن مدلها وارد کند و به تفصیل توضیح میدهد چگونه این نظریه دورههای تورمی گذشته را تبیین میکند. او عقیده دارد: «حتی میلتون فریدمن ممکن بود با واقعیتها و تجربههای جدید نظرش را تغییر دهد».
در قلب نظریه آقای کاکرین این ایده است که بدهیهای دولتی را میتوان مانند ارزش حقوق صاحبان سهام یک شرکت، بر اساس بازدهی که سهم به صاحب خود میپردازد، ارزشگذاری کرد و بر این اساس، سطح عمومی قیمتها به گونهای تنظیم میشود که ارزش واقعی بدهی برابر با مجموع مازاد بودجه آتی دولت شود به طوری که به درستی تنزیل شده باشد (و بنابراین موجب تورم یا کاهش قیمتها می شود).
بنابراین محرک واقعی تورم بدهی دولت [1] است نه سیاست پولی. بر اساس این نظریه، پول بدین دلیل ارزشمند است که میتوان از آن برای پرداخت مالیات و ایجاد مازاد بودجه استفاده کرد. این ساختار با استاندارد طلا تفاوت چندانی ندارد، به جز اینکه به جای طلا، این مالیات است که پشتوانه پول است.
آقای کاکرین توجه دارد که تعدیل سطح قیمتها ناگهانی اتفاق نمیافتد. وقتی صحبت از پرداخت بدهیها به میان میآید، مردم ممکن است قضاوت ضعیفی درباره اعتبار دولت داشته باشند.
درست همانند سهام، قیمتها ممکن است از ارزش واقعی خود منحرف شوند؛ هرچند، در بلندمدت، تعدیل میشوند. دولتی که پول چاپ میکند بدون اینکه در نهایت مازاد منابع داشته باشد، نمیتواند برای همیشه از تورم جلوگیری کند.
درک تورم پس از جنگ جهانی اول از نگاه برد دیلانگ
به نظر میرسد شواهدتاریخی از این دیدگاه حمایت میکند. برد دیلانگ از دانشگاه کالیفرنیا، برکلی، در کتاب اخیر خود، «لنگ لنگان به سوی آرمانشهر»، از همین نظریه مالی برای توضیح تورم در اروپای پس از جنگ جهانی اول استفاده کرد.
در آن دوران در فرانسه پرداختهای سنگین بدهی و بهره، منجر به تورم سالیانه 20 درصدی در طی هفت سال شد. در آلمان اوضاع بدتر بود. مردم اعتماد خود را به توانایی دولت برای پرداخت بدهیهای بدون ایجاد تورم از دست دادند و خیلی زود ابرتورم [2] پدیدار شد.
آقای کاکرین همچنین تئوری مالی را برای تورم آمریکا در دهه 1970-1980 به کار برده است. در اواسط دهه 1970، نرخ افزایش قیمتها از 12 درصد فراتر رفت. فدرال رزرو نرخ بهره را افزایش داد. تورم تا سال 1977 به 5 درصد کاهش یافت.
با این حال، آقای کاکرین خاطرنشان میکند که تورم تا سال 1980، مجددا به بالای 14 درصد افزایش یافت، تا حدودی به این دلیل که آمریکا نتوانست نظام مالیاتی خود را سر و سامان دهد. در نتیجه اصلاحات مالی و نظارتی که انتظارات از افزایش درآمدهای آینده را افزایش داد، همراه با اجرای سیاستهای پولی، موجب غلبه بر تورم شد.
نظریه مالی امروزه چگونه است؟ برای یک دهه پس از بحران مالی جهانی 2007-2009، با وجود عرضه سرسام آور پول و نرخهای بهره که در بسیاری از کشورهای توسعهیافته در سطح صفر یا زیر صفر قرار داشت، قیمتها سرسختانه پایین ماندند.
«پولگرایان متعصب» افزایش نرخ تورم را پیشبینی میکردند که محقق نشد. سایر مدلهای اصلاحشده «کینزین های جدید» نیز به کار نیامدند. زمانی که دولتها در طول همهگیری کووید-19 هزینههای کلانی کردند، بسیاری از اقتصاددانها، با عبرتآموزی از وقایع اخیر، درباره وضعیت تورم خوشبین بودند.
درک تورم در قرن 21 از نگاه جان کاکرین
آقای کاکرین استدلال میکند که نظریه مالی او هم میتواند دورههای تورم پایین و هم دوران بروز صعود قیمتها را پس از همه گیری کووید-19 توضیح دهد.
تورم در دهه 2010، علیرغم افزایش بدهیهای دولت، ناچیز بود، زیرا سیاستمداران وعده داده بودند که بودجه خود را سر و سامان دهند و نرخهای بهره پایین به مصرف کنندگان و دارندگان اوراق این امکان را داد که صبر کنند.
با وجود این، در طول همهگیری کرونا، دولتها رویکرد متفاوتی در پیش گرفتند. آنها چکهای هنگفتی را به جیب مصرف کنندگان ریختند. فدرال رزرو به محض انتشار اوراق دولتی، آنها را خریداری میکرد. به ندرت درباره پایداری صحبت می شد.
آقای کاکرین استدلال میکند که ماهیت این بذل و بخشش هلیکوپتری به مردم این ندا را میداد که جیبهای تازه پر شدهشان با مالیاتهای آینده تخلیه نمیشود. بنابراین آنها تمایل بیشتری به خرج کردن داشتند.
نقص نظریه جان کاکرین برای درک تورم
اگر شیر آمد برنده ام و اگر خط آمد بازنده ام
این داستان شاید خیلی ساده باشد. در واقع، آقای کاکرین اعتراف میکند که نقص نظریه مالی او این است که راهی برای توضیح تقریباً هر مجموعهای از رویدادهای تاریخی به شیوهای ابطالناپذیر ارائه می دهد.
بله، سایر نظریههای تورم مشکلات خود را دارند. اما اگر ابطال تئوری مالی بسیار سخت باشد، آیا این نظریات رقیب واقعاً در یک مبارزه منصفانه قرادارند؟
درک داستان آقای کاکرین درباره چگونگی پایان تورم در دهه 1980 با این واقعیت که آمریکا در واقع مالیاتها را کاهش داد سخت است و نشان میدهد که سیاستمداران آنقدرها نگران بودجههای متوازن نیستند.
اگرچه مقرراتزدایی [3] ممکن است رشد را تقویت کرده باشد ولی بسیاری از اقتصاددانان چنین تصور میکنند که مازاد بودجه در دهه 1990 عمدتاً ناشی از جهانی شدن و رونق آن بود که عده کمی از مصرفکنندگان در دهه 1980 این روند را پیش بینی کرده بودند.
تئوری مالی جان جاکرین و سیاستگذاری
تئوری مالی همچنین اشارات جسته گریختهای را به سیاستگذاران فراتر از آنچه قبلاً میدانستند ارائه میدهد.
تحت این رویکرد، سیاست پولی همچنان مهم است: نرخهای بهره میتوانند افزایش سطح قیمتها را در طول یک دوره زمانی معین پخش کنند. همچنین، این تئوری توصیه میکند که دولتها باید اعتبار خود را در پرداخت بدهیهایشان حفظ کنند – که به سختی یک ایده تحولآفرین به حساب میآید.
یک بار دیگر به اواخر سال 2024 برویم. تصور کنید این بار تورم به 2 درصد کاهش یافته است. نرخ بهره کمکم پایین میآید. بانکهای مرکزی پیروزی خود را جشن گرفتهاند.
تئوری مالی چه وضعی دارد؟ حامیان آن نیز ممکن است ادعای پیروزی کنند، درست همانطور که اگر تورم بالا باقی میماند، چنین ادعایی داشتند.