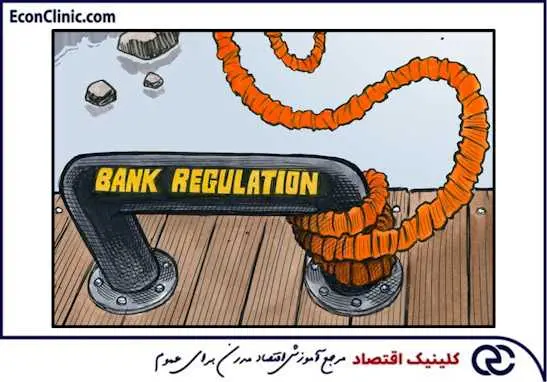
نظارت بانکی مجموعهای از قواعد و سازوکارهایی است که بانک مرکزی بهکمک آنها مطمئن میشود بانکها منابع سپردهگذاران را با ریسک قابلکنترل بهکار میگیرند، صورتهای مالیشان واقعیت را نشان میدهد و مدیرانشان صلاحیت ادارهٔ یک نهاد پولی را دارند. وقتی این نظارت ضعیف باشد، زیان بانکها ابتدا در ترازنامه پنهان میشود و در نهایت از مسیر تورم به کل جامعه منتقل میشود.
این مقاله توضیح میدهد نظارت بانکی دقیقاً بر چه چیزهایی اعمال میشود، چرا مطالبات معوق بانکی صرفاً یک مشکل حسابداری نیست، و چه اصلاحاتی نظام بانکی را از یک عامل تورم به سازوکار کارآمد تخصیص منابع تبدیل میکند. مبنای تحلیل، دیدگاههای دکتر علی سعدوندی، استاد اقتصاد کلان و بانکداری و مؤسس کلینیک اقتصاد است.
نظارت بانکی چیست و بر چه چیزهایی اعمال میشود؟
بانک با پول خودش کار نمیکند؛ با پول سپردهگذار کار میکند. همین یک جمله، فلسفهٔ کل نظارت بانکی است: نهادی که ریسک را به حساب دیگران میپذیرد، باید از بیرون پایش شود. نظارت بانکی در عمل روی پنج محور اعمال میشود:
- اعتبارسنجی وامگیرنده — اینکه تسهیلات بر اساس توان بازپرداخت داده شود، نه بر اساس رابطه یا دستور.
- کفایت سرمایه — اینکه بانک بهاندازهٔ ریسکی که پذیرفته، سرمایهٔ خودش را در میان گذاشته باشد.
- شفافیت صورتهای مالی — اینکه دارایی موهوم و مطالبهٔ وصولنشدنی، دارایی سالم ثبت نشود.
- صلاحیت مدیران — اینکه ادارهٔ بانک به کسی سپرده شود که بانکداری میداند.
- محدودیت وام به اشخاص مرتبط — اینکه بانک به سهامدار و مدیر خودش وام ترجیحی ندهد.
کمیتهٔ بال در «اصول اساسی برای نظارت بانکی مؤثر» همین محورها را چارچوب حداقلی نظارت میداند. ضعف در هر کدام، به شکل مشخصی خود را در ترازنامه نشان میدهد.
چرا مطالبات معوق بانکی به تورم ختم میشود؟
مطالبات معوق — تسهیلاتی که سررسید شده و بازپرداخت نمیشود — در نگاه اول مشکل بانک به نظر میرسد. اما زنجیرهٔ اثر آن کوتاه است: بانکی که وامهای وصولنشدنی دارد، برای پاسخگویی به سپردهگذار نیاز به منابع جدید پیدا میکند؛ این منابع در نهایت از ترازنامهٔ بانک مرکزی تأمین میشود؛ و هر ریال منبع جدیدِ بانک مرکزی یعنی پایهٔ پولی بیشتر و تورم بیشتر.
اینجاست که نکتهٔ تلخ ماجرا روشن میشود: در اقتصاد تورمی، بدهکاری که وام را بازپرداخت نمیکند برندهٔ اصلی است. ارزش واقعی بدهی او با تورم آب میرود و هزینهٔ آن را ابتدا نظام بانکی و سپس مردم از طریق کاهش قدرت خرید میپردازند. تا وقتی نکول بیهزینه باشد، تعداد نکولکنندهها کم نمیشود.
ریشهٔ معوقات: اعتبارسنجی، تسهیلات تکلیفی و وام به ذینفعان مرتبط
سه عامل، بیشترین سهم را در انباشت معوقات دارند. نخست، نبود نظام اعتبارسنجی صحیح: وقتی توان بازپرداخت متقاضی بهدرستی سنجیده نمیشود، بخشی از تسهیلات از همان روز اول معوق است و فقط هنوز در دفاتر چنین ثبت نشده.
دوم، تسهیلات تکلیفی: وامی که نه بر اساس بازدهی و ریسک، بلکه بر اساس تکلیف بیرونی پرداخت میشود. سوم، و مهمتر از هر دو، وام به مدیران و سهامداران خودِ بانک — اتفاقی که هم در بانکهای دولتی و هم خصوصی دیده میشود، در حالی که در نظامهای بانکی متعارف اساساً موضوعیت ندارد و جزو نخستین مواردی است که ناظر بانکی آن را میبندد.
اینکه همهٔ نهادهای نظارتی این فرایندها را تأیید کردهاند، خودش بخشی از مسئله است؛ نظارتی که فقط مهر تأیید میزند، نظارت نیست.
صلاحیت مدیران بانکی؛ رکنی که نادیده گرفته میشود
صلاحیت علمی و عملی برای تصدی مدیریت عالی بانک، یکی از ارکان نظام بانکی است که در ایران کمتوجهی شده. مواردی دیده میشود که فردی بدون حتی یک روز سابقهٔ مدیریت بانکی، مدیرعامل بانک میشود. شمار افرادی که واقعاً صلاحیت علمی و عملی ادارهٔ عالی یک بانک را دارند، انگشتشمار است — و این فقط مشکل ایران نیست.
چرا بانکها در جهان بزرگ و کمتعداد شدهاند
پاسخ جهانی به کمبود مدیر حاذق، ادغام بوده است. بیش از ۹۰ درصد فعالیت بانکی استرالیا در چهار بانک بزرگ و در انگلستان در پنج بانک بزرگ متمرکز شده است. منطق این تمرکز ساده است: شمار محدودی مدیر بانکی درجهیک وجود دارد و بهتر است همانها چند نهاد بزرگ و قابلنظارت را اداره کنند تا دهها نهاد کوچکِ غیرقابلپایش. برای مقایسه، بحران بانک سیلیکونولی در سال ۲۰۲۳ نشان داد که حتی در نظامهای پیشرفته هم ضعف نظارت چقدر سریع به بحران تبدیل میشود.
کار اصلی نظام بانکی: تخصیص منابع
نظارت بانکی هدف نیست؛ ابزار است. هدف، تخصیص کارای منابع است. در هر اقتصادی دو سازوکار این کار را انجام میدهند: نظام بانکی و بازار سرمایه. اگر این تخصیص کارا باشد اقتصاد رشد میکند؛ به همین دلیل توسعهٔ مالی مقدم بر توسعهٔ اقتصادی است.
در ایران بیش از ۹۰ درصد منابع مالی در نظام بانکی متمرکز است. یعنی کیفیت تخصیص منابع کل اقتصاد، تقریباً با کیفیت تصمیمگیری بانکها یکی است. نتیجهٔ تخصیص ناکارا را میتوان در یک عدد دید: نرخ رشد تشکیل سرمایه سالهای متمادی منفی بوده است. تسهیلات باید به سمت پروژههایی برود که بالاترین بازدهی و کمترین ریسک را دارند؛ نه به سمت آنچه عوامل سیاسی و اجتماعی تعیین میکنند.
نرخ سود زیر تورم چه بلایی سر تخصیص منابع میآورد
وقتی نرخ سود بانکی پایینتر از نرخ تورم باشد، نرخ سود واقعی منفی است؛ یعنی وامگرفتن بهخودیخود سودآور میشود، فارغ از اینکه پول کجا خرج شود. در چنین شرایطی کاهش بیشتر نرخ سود — که معمولاً بهعنوان مشوق تولید معرفی میشود — اقتصاد را تضعیف میکند: سرعت گردش پول بالا میرود و تقاضا برای تسهیلات از توان واقعی بانک پیشی میگیرد. جزئیات این سازوکار را در مقالهٔ نرخ بهره بینبانکی در ایران بخوانید.
برخورد با بدهکار بانکی؛ چه چیزی جواب میدهد و چه چیزی نه
در بازپسگیری مطالبات معوق، نخستین پرسش این است که مشکل وامگیرنده موقت است یا دائمی. اگر بنگاهی سالم بهدلیل شوک مقطعی نتوانسته بازپرداخت کند، تعطیلکردن آن هم منابع بانک را برنمیگرداند و هم اشتغال را از بین میبرد؛ راهحل، تجدید ساختار بدهی است. اما اگر مشکل ساختاری و دائمی باشد، ادامهٔ تنفس دادن فقط زیان را بزرگتر میکند.
نکتهٔ کلیدی این است که برخورد قضایی با بدهکار بانکی نباید به تعطیلی کسبوکار منجر شود. راهکار مؤثرتر، تغییر مدیریت بنگاه بدهکار و اخذ جریمه از عاملان معوقات است — یعنی هزینهدار کردن نکول برای تصمیمگیرنده، نه نابود کردن بنگاه.
اصلاح از کجا شروع میشود؟
اصلاح نظام بانکی، فهرستی از اقدامات پراکنده نیست؛ یک ترتیب دارد:
- اعتبارسنجی اجباری و یکپارچه پیش از هر پرداخت تسهیلات.
- بستن مسیر وام به اشخاص مرتبط با سقفهای سخت و افشای عمومی.
- حسابرسی مستقل و شناسایی واقعی مطالبات مشکوکالوصول، حتی اگر ترازنامه را قرمز کند.
- احراز صلاحیت حرفهای مدیران عالی بهعنوان شرط، نه توصیه.
- نرخ سود واقعیِ غیرمنفی تا تقاضای تسهیلات به اندازهٔ واقعی برگردد.
ترتیب اهمیت دارد: تا وقتی شناسایی واقعی زیان انجام نشده باشد، هر اصلاح دیگری روی ارقامی بنا میشود که واقعی نیستند. مسیر کامل این اصلاح را در نقطهٔ آغاز اصلاح نظام بانکی ایران و ناترازی شبکهٔ بانکی کشور دنبال کنید.
جمعبندی
نظارت بانکی، برخلاف تصور رایج، یک موضوع فنی و حاشیهای نیست؛ حلقهٔ اتصال میان سلامت بانک و نرخ تورم است. مطالبات معوق، وام به اشخاص مرتبط و مدیریت غیرحرفهای، سه نشانهٔ یک بیماریاند: نبود ناظری که بتواند و بخواهد بگوید نه. تا زمانی که این ناظر شکل نگیرد، هزینهٔ تصمیمهای بد بانکی از جیب سپردهگذار و از مسیر تورم پرداخت میشود.
این مقاله بازنویسی و بهروزرسانی گفتوگوهای دکتر علی سعدوندی دربارهٔ نظارت بانکی، مطالبات معوق و تخصیص منابع است.
سوالات متداول
نظارت بانکی یعنی چه؟
u003cp dir=u0022rtlu0022 lang=u0022fau0022u003eنظارت بانکی مجموعه قواعدی است که بانک مرکزی با آن بر اعتبارسنجی وامگیرندگان، کفایت سرمایه، صحت صورتهای مالی، صلاحیت مدیران و محدودیت وام به اشخاص مرتبط نظارت میکند تا منابع سپردهگذاران با ریسک قابلکنترل بهکار گرفته شود.u003c/pu003e
مطالبات معوق بانکی چه ارتباطی با تورم دارد؟
u003cp dir=u0022rtlu0022 lang=u0022fau0022u003eبانکی که وامهای وصولنشدنی دارد برای پاسخگویی به سپردهگذار به منابع جدید نیاز پیدا میکند و این منابع در نهایت از ترازنامهٔ بانک مرکزی تأمین میشود؛ نتیجه، افزایش پایهٔ پولی و تورم است.u003c/pu003e
چرا گفته میشود بدهکار بانکی در اقتصاد تورمی برنده است؟
u003cp dir=u0022rtlu0022 lang=u0022fau0022u003eچون ارزش واقعی بدهی او با تورم کاهش مییابد. تا زمانی که نکول هزینهای برای بدهکار نداشته باشد، انگیزهٔ بازپرداخت هم وجود ندارد.u003c/pu003e
بهترین برخورد با بدهکار بانکی چیست؟
u003cp dir=u0022rtlu0022 lang=u0022fau0022u003eابتدا باید مشخص شود مشکل بنگاه موقت است یا دائمی. برخورد قضایی نباید به تعطیلی کسبوکار منجر شود؛ راهکار مؤثرتر تغییر مدیریت بنگاه بدهکار و اخذ جریمه از عاملان معوقات است.u003c/pu003e
چرا بانکها در کشورهای پیشرفته بزرگ و کمتعداد هستند؟
u003cp dir=u0022rtlu0022 lang=u0022fau0022u003eچون شمار مدیران بانکی حاذق در همهجای جهان محدود است. بیش از ۹۰ درصد فعالیت بانکی استرالیا در چهار بانک و در انگلستان در پنج بانک متمرکز شده تا نهادهای کمتر اما قابلنظارتتری وجود داشته باشد.u003c/pu003e