5 نکته درباره بزرگترین افزایش نرخ بهره توسط فدرال رزرو از سال 1994
15 ژوئن 2022
فدرال رزرو در 15 ژوئن 2022، نرخ بهره را 0.75% افزایش داد که سومین افزایش در سال جاری و بزرگترین میزان از سال 1994 بوده است. این اقدام با هدف مقابله با سریعترین رشد نرخ تورم در بیش از 40 سال گذشته انجام شده است.
فعالان والاستریت انتظار افزایش نیم درصدی را داشتند، اما آخرین گزارش شاخص قیمت مصرفکننده (CPI) [1] که در 10 ژوئن منتشر شد، فدرال رزرو را بر آن داشت تا اقدامات تهاجمیتر اتخاذ کند. با وجود این، ریسک بزرگتر این است که نرخهای بهره بالاتر اقتصاد را به سمت رکود سوق خواهد داد، ترسی که به درستی با ریزشهای اخیر شاخص سهام S&P 500 نمایان شد که این شاخص بیش از 20 درصد از اوج خود در ژانویه کاهش یافت و بازار به «حالت خرسی» تبدیل شد.
اینها همه به چه معناست؟ از برایان بلانک، محقق امور مالی که درباره چگونگی سازگاری کسبوکارها و مقابله با رکود اقتصادی مطالعه میکند، خواستیم توضیح دهد که فدرال رزرو در تلاش است چه کاری را انجام دهد؟ آیا ممکن است موفق شود؟ و این اقدامات چه معنایی برای مصرفکنندگان دارد؟
فدرال رزرو چه میکند و چرا؟
کمیته عملیات بازار باز فدرال رزرو (FOMC) [2]، بازوی سیاستگذاری فدرال رزرو، در حال بررسی این موضوع بوده است که نرخ بهره شاخص خود را چه مقدار و با چه سرعتی در ماههای آینده برای مبارزه با تورم افزایش دهد. خطرات بسیار زیادی پیش روی اقتصاد ایالات متحده، مصرفکنندگان و مشاغل قرار دارد.
تنها یک هفته پیش، انتظار میرفت که در آخرین جلسه، فدرال رزرو نرخ بهره را 0.5 درصد افزایش دهد. اما پس از آن که دادههای شاخص قیمت مصرفکننده (CPI) در ماه مه نشان داد که تورم بهطور غیرمنتظرهای بالا بوده است. بازارها و نیز اقتصاددانان والاستریت انتظارات خود را به یک افزایش 0.75 واحدی افزایش دادند. برخی از تحلیلگران والاستریت استدلال میکردند که حتی افزایش یک درصدی نیز ممکن بود.
چشمانداز سرعت زیاد افزایش نرخ بهره به دلیل تورم، باعث شده است که بازارهای مالی بیش از 6 درصد از زمان گزارش 10 ژوئن سقوط کنند. سرمایهگذاران نگران هستند که فدرال رزرو ممکن است در مبارزه خود برای کاهش تورم، اقتصاد را بیش از حد کُند کند که اگر کنترل نشود مشکلات جدی برای مصرفکنندگان و شرکتها ایجاد میکند. یک نظرسنجی اخیرا نشان داده است که آمریکاییها معتقدند: تورم بزرگترین مشکلی است که ایالات متحده در حال حاضر با آن مواجه است.
هدف فدرال رزرو چیست؟
فدرال رزرو وظیفهای دوگانه برای به حداکثر رساندن اشتغال و در عین حال ثابت نگه داشتن قیمتها دارد.
غالباً سیاستگذاران باید یکی را اولویت قرار دهند. زمانی که اقتصاد ضعیف است، تورم معمولاً کاهش مییابد و فدرال رزرو میتواند برای تحریک سرمایهگذاری و افزایش اشتغال بر پایین نگه داشتن نرخ بهره تمرکز کند. وقتی اقتصاد قوی است، بیکاری معمولاً بسیار کم است و این به فدرال رزرو اجازه میدهد تا بر کنترل تورم تمرکز کند.
برای انجام این مهم، فدرال رزرو نرخهای بهره کوتاهمدت را هدفگذاری میکند. که به نوبه خود به آن کمک میکند تا بر نرخهای بلندمدت تأثیر بگذارد. به عنوان مثال، هنگامی که فدرال رزرو نرخ هدف کوتاهمدت خود را افزایش میدهد، هزینههای استقراض برای بانکها افزایش مییابد. که به نوبه خود این هزینههای بالاتر در قالب نرخهای بالاتر وامهای بلندمدت خانه [3] و خودرو به مصرفکنندگان و مشاغل منتقل میشود.
در حال حاضر، اقتصاد آمریکا کاملاً قوی است، بیکاری کم است و فدرال رزرو قادر است در درجه اول بر کاهش تورم تمرکز کند. مشکل آنجاست که با نرخ سالانه 8.6 درصد، تورم به قدری بالاست که برای کاهش آن ممکن است به بالاترین نرخهای بهره در دهههای اخیر نیاز باشد که این مساله ممکن است اقتصاد را به شدت تضعیف کند.
بنابراین فدرال رزرو در تلاش است تا به اصطلاح یک «فرود نرم» (soft landing) [4] را اجرا کند.
چیستی و امکانپذیری فرود نرم
فرود نرم به حالتی اطلاق میشود که فدرال رزرو در تلاش است تا تورم و در نتیجهی آن رشد اقتصادی را بدون ایجاد رکود کاهش دهد.
برای تثبیت قیمتها بدون هیچ آسیبی به سطح اشتغال، فدرال رزرو انتظار دارد در ماههای آینده نرخهای بهره را به سرعت افزایش دهد. با احتساب آخرین افزایش نرخ بهره، فدرال رزرو در سال جاری نرخ بهره را 1.5 درصد افزایش داده است و نرخ بهره شاخص خود را در محدوده 1.5 تا 1.75 درصد قرار داده است.
به لحاظ تاریخی، زمانی که فدرال رزرو مجبور به افزایش سریع نرخ بهره بوده، اجتناب از رکود اقتصادی دشوار بوده است. آیا فدرال رزرو این بار میتواند یک فرود نرم را مدیریت کند؟ جیروم پاول (Jerome Powell)، رئیس فدرال رزرو، اصرار دارد که ابزارهای سیاستی بانک مرکزی از زمان آخرین مبارزه با تورم در دهه 1980 موثرتر شده است. و این بار این امکان را فراهم میسازد که فرود (نرم) را به انجام رساند. بسیاری از اقتصاددانان و ناظران دیگر تا این حد مطمئن نیستند. اخیرا در یک نظرسنجی اقتصاددانان بسیاری پیشبینی کردند که رکود در سال آینده آغاز میشود.
با این اوصاف، اقتصاد هنوز نسبتاً قوی است و من میتوانم بگویم که احتمال وقوع رکود اقتصادی از ابتدای سال آینده، همچنان تا حد زیادی در حد پرتاب یک سکه است (50-50 است).
پیشبینی اقدامات بعدی فدرال رزرو
هر بار که کمیته عملیات بازار باز فدرال رزرو (FOMC) تشکیل جلسه میدهد، برای کمک به بازارهای مالی به دنبال این است که آنچه را که در آینده میخواهد انجام دهد اطلاع رسانی کند. تا بازارهای مالی بدانند چه انتظاری از آینده دارند و غافلگیر نشوند.
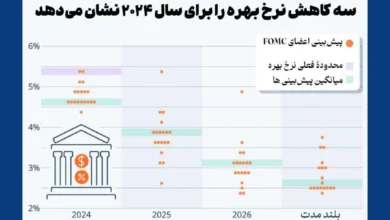
یکی از راهنماییهایی که کمیته درباره آینده ارائه میدهد، نموداری از نقاط است. که هر نقطه نشاندهنده انتظارات یک عضو خاص کمیته برای نرخهای بهره در مقاطع زمانی مختلف است. این «نمودار نقطهای» (dot plot) [5] قبلاً نشان میداد که فدرال رزرو تا پایان سال نرخ بهره را به 2 درصد و تا پایان سال 2023 به 3 درصد افزایش خواهد داد.
اما آخرین اخبار تورم، فدرال رزرو را مجبور به تغییر آهنگ کرده است. نمودار نقطهای اکنون نشان میدهد که فدرال رزرو انتظار دارد نرخ بهره تا ماه دسامبر به نزدیکی 3.5 درصد برسد – و بدان معنی است که چندین افزایش بزرگ نرخ بهره در سال جاری همچنان در انتظار است – و تقریباً به 4 درصد در سال 2023 میرسد قبل از اینکه دوباره در سال 2024 کاهش یابد.
نرخهای بهره بلندمدت، مانند بازده اوراق خزانهداری ایالات متحده (U.S. Treasury yields) و نرخ وامهای مسکن (Mortgage rates)، از قبل این تغییرات سریع را انعکاس دادهاند. با این حال، برخی از سرمایهگذاران فکر میکنند که فدرال رزرو احتمالا مجبور است حتی سریع تر حرکت کند و پیشبینی میکنند که نرخ بهره تا پایان سال 2022 به 4 درصد برسد.
آثار اقدامات فدرال رزرو بر مصرفکنندگان
نرخ بهره نشان دهنده هزینه استقراض است، پس هنگامی که فدرال رزرو نرخ هدف را افزایش میدهد، هزینه وجوه برای استقراض گرانتر میشود.
ابتدا بانکها برای وام گرفتن پول بیشتری میپردازند، اما پس از آن سود بیشتری از افراد و شرکتها دریافت میکنند. به همین دلیل است که نرخ وام مسکن بر این اساس افزایش مییابد. این یکی از دلایلی است که پرداختهای وام مسکن در سال 2022 به سرعت در حال افزایش بوده است، حتی زمانی که بازار مسکن و قیمتها شروع به کندشدن کردند.
وقتی نرخ بهره بالاتر باشد، افراد کمتری میتوانند خانه بخرند و کسبوکارهای کمتری میتوانند در یک کارخانه جدید سرمایهگذاری کرده و کارگران بیشتری استخدام کنند. در نتیجه، نرخهای بهره بالاتر میتواند نرخ رشد اقتصاد را به طور کلی کُند کند و در عین حال تورم را نیز مهار کند.
و این مسئلهای نیست که فقط آمریکاییها را تحت تأثیر قرار دهد. نرخهای بهره بالاتر در ایالات متحده میتواند تأثیرات مشابهی بر اقتصاد جهانی داشته باشد. چه با افزایش هزینههای استقراض چه با افزایش ارزش دلار که خرید کالاهای آمریکایی را گرانتر میکند.
اما اینکه در نهایت این روند چه معنایی برای مصرفکنندگان و همه افراد دیگر دارد به این بستگی دارد که آیا سرعت تورم به همان اندازه و با همان سرعتی که فدرال رزرو پیشبینی کرده کُند میشود یا خیر.
بیشتر بخوانید: آموزش بورس