جریان نقد عملیاتی OCF
ترجمه و تالیف: رضا نوری
مقدمه
در دنیای پویای کسبوکار، مدیریت موثر منابع مالی و درک معیارهای مالی، برای تصمیمگیری آگاهانه و رشد هر سازمانی حیاتی است. یکی از این معیارهای کلیدی مدیریت مالی که نقش حیاتی در ارزیابی سلامت مالی یک شرکت دارد، جریان نقد عملیاتی (OCF) و بهینهسازی آن است.
در این مقاله جامع، پیچیدگیهای مفهوم جریان نقد عملیاتی که نشاندهنده وجه نقد تولید یا مصرفشده توسط عملیات روزانه یک شرکت است را همراه با استراتژیهایی برای حداکثر کردن کارایی مالی شرکت بررسی میکنیم.
در ادامه تعریف، اهمیت و روشهای محاسبه جریان نقدی عملیاتی را بررسی میکنیم. در پایان این مقاله، درک کاملی از اصول اولیه تا اجرای تکنیکهای مدیریت جریان نقدی خواهید داشت که اهمیت این معیار را در تصمیمگیری مالی و ارزشسنجی برای شما برجسته کرده و بینش ارزشمندی در اختیار شما قرار خواهد داد.
از دیگر مزایای تحلیل جریان نقد عملیاتی این است که به مدیران اجازه میدهد تا نقاط ضعف و قوت عملکرد واقعی سازمان را شناسایی کنند. جریان نقدی مثبت نشاندهنده این است که شرکت از عملیات اصلی خود، وجه نقد کافی تولید میکند که میتواند برای بازپرداخت بدهیها، سرمایهگذاریهای جدید یا پرداخت سود سهام به سهامداران مورد استفاده قرار گیرد. برعکس، اگر جریان نقد عملیاتی شرکت منفی باشد، نشاندهنده کمبود نقدینگی در فعالیتهای اصلی کسبوکار است و مدیران را به اصلاح ساختار هزینهها، کاهش بدهیها و یا بازنگری در استراتژی عملیات ترغیب میکند.
در نهایت، مدیریت صحیح و بهینهسازی جریان نقد عملیاتی نقش مهمی در افزایش اعتبار شرکت نزد سرمایهگذاران، بانکها و بازارهای مالی ایفا میکند. شرکتهایی که OCF قوی و پایداری دارند، ریسک کمتری از منظر تامین مالی دارند و در برابر بحرانهای اقتصادی یا رکود بازار آسیبپذیری کمتری نشان میدهند. بنابراین، اتخاذ سیاستها و تکنیکهای مناسب برای مدیریت و تقویت جریان نقد عملیاتی نه تنها سلامت مالی سازمان را تضمین میکند، بلکه مسیر رشد پایدار و موفقیت بلندمدت را نیز هموار میسازد.

جریان نقد عملیاتی چیست؟
جریان نقد عملیاتی [1] همچنین به عنوان جریان نقدی حاصل از عملیات یک معیار مالی است؛ که میزان وجه نقد تولید شده و یا به عبارتی انتقال پول به داخل یا مصرفشده یا خارجشده از کسبوکار توسط عملیات اصلی یک شرکت را در یک دوره خاص نشان داده و جریان نقدی حاصل از فعالیتهای درآمدزا را اندازهگیری میکند.
جریان نقدی عملیاتی همچنین قابلیتهای تولید وجه نقد فعالیتهای اولیه یک کسبوکار، بدون احتساب جریان نقدی ناشی از فعالیتهای سرمایهگذاری یا تامین مالی را نشان میدهد.
جریان نقدی مثبت نشان میدهد که شرکت بیشتر از هزینههای [2] خود وجه نقد تولید میکند، در حالی که جریان نقدی منفی برعکس آن را نشان میدهد.
این شاخص مالی یکی از مهمترین معیارهای سنجش سلامت عملیاتی یک شرکت محسوب میشود، زیرا توانایی سازمان در تأمین هزینههای جاری، پرداخت بدهیها و تأمین سرمایه در گردش را بهطور مستقیم نمایش میدهد. جریان نقد عملیاتی پایدار و مثبت به شرکت این امکان را میدهد تا حتی در شرایط بیثبات اقتصادی یا کاهش فروش، همچنان به فعالیت و رشد خود ادامه دهد؛ در حالی که جریان نقدی منفی در بلندمدت میتواند منجر به مشکلات نقدینگی، افزایش اتکا به وام یا حتی تهدید بقای کسبوکار شود. از این رو، ارزیابی و مدیریت مستمر جریان نقد عملیاتی اهمیت زیادی در موفقیت و پایداری مالی شرکتها دارد.

فرمولهای جریان نقد عملیاتی
در مدیریت مالی، فرمول OCF یک ابزار مناسب برای اندازهگیری میزان وجه نقدی است که یک شرکت از فعالیتهای عملیاتی خود در یک دوره تولید یا مصرف کرده است. این فرمول به شرکتها کمک میکند تا درک بهتری از جریان نقدی خود داشته باشند و نقاط قوت و ضعف مالی خود را شناسایی کنند.
با استفاده از این فرمول، میتوان به طور دقیقتری مشخص کرد که آیا یک شرکت جریان نقدی مثبت یا منفی دارد.
در عمل، جریان نقد عملیاتی معمولاً به دو روش اصلی محاسبه میشود: روش مستقیم و روش غیرمستقیم. در روش مستقیم، جریانهای نقدی ورودی و خروجی ناشی از فعالیتهای عملیاتی مانند دریافتهای نقدی از مشتریان، پرداختهای نقدی به تامینکنندگان و پرداخت حقوق و دستمزد، بهصورت جداگانه محاسبه و مجموع آنها بهعنوان OCF گزارش میشود. این روش تصویری شفاف از ورود و خروج واقعی وجه نقد ارائه میدهد. در حالی که در روش غیرمستقیم، محاسبه از سود خالص آغاز شده و سپس تعدیلاتی مانند هزینه استهلاک، تغییرات سرمایه در گردش (مانند افزایش یا کاهش موجودی مواد اولیه، حسابهای دریافتنی و پرداختنی) در نظر گرفته میشود تا به رقم واقعی جریان نقد عملیاتی برسد.
استفاده از فرمولهای جریان نقد عملیاتی نه تنها برای تحلیلگران مالی و مدیران شرکت، بلکه برای سرمایهگذاران و اعتباردهندگان نیز اهمیت بسیاری دارد، چراکه این معیار نشاندهنده توانایی شرکت در ایجاد وجه نقد کافی برای انجام تعهدات مالی کوتاهمدت، سرمایهگذاری مجدد و پرداخت سود سهام است. مقایسه جریان نقد عملیاتی در دورههای مختلف یا میان شرکتهای مختلف یک صنعت، میتواند به شناسایی روندهای عملکرد مالی و ارزیابی قدرت رقابتی بنگاه کمک کند. بنابراین، درک دقیق این فرمولها و تحلیل صحیح نتایج آنها از اجزای کلیدی مدیریت مالی موفق محسوب میشود.
اجزاء فرمول جریان نقد عملیاتی
فرمول محاسبه برای هر شرکت متفاوت است، اما ساختار اصلی همیشه شامل سه جزء است که هر یک نقش مهمی در تحلیل جریان نقدی شرکت دارند. این سه جزء به شرح زیر هستند:
درآمد خالص
درآمد خالص یکی از اجزاء اصلی فرمول OCF است. این عبارت به میزان درآمد نهایی شرکت اشاره دارد که از فروش محصولات یا ارائه خدمات حاصل میشود. برای محاسبه درآمد خالص، هزینههای مستقیم فروش، خدمات، مالیات و بیمه از درآمد کل کسر میشود. افزایش درآمد خالص میتواند نشاندهنده رشد و پیشرفت شرکت باشد.
درآمد خالص، که معمولاً در پایین صورت سود و زیان گزارش میشود، نقش کلیدی در ارزیابی عملکرد مالی یک شرکت ایفا میکند، زیرا نمایانگر سودآوری واقعی پس از کسر تمامی هزینهها و بدهیهای مرتبط با فعالیتهای تجاری است. این معیار به سرمایهگذاران و مدیران کمک میکند تا میزان کارایی شرکت در مدیریت هزینهها و کسب سود از عملیات اصلی را بسنجند و مبنای مهمی برای تصمیمگیریهای راهبردی آینده مانند توسعه، سرمایهگذاری مجدد یا توزیع سود به سهامداران فراهم میآورد.

هزینههای غیرنقدی
هزینههای غیرنقدی، همه هزینههای تعهدی هستند که در یک دوره معین به صورت نقدی یا اعتباری پرداخت نمیشوند. رایجترین نمونههای هزینههای غیرنقدی شامل استهلاک [3]، پاداش مبتنی بر سهام، هزینههای کاهش ارزش و سود یا زیان محققنشده است. کاهش هزینههای غیر نقدی میتواند بهبود قابلتوجهی در جریان نقدی عملیاتی شرکت به همراه داشته باشد.
از سوی دیگر، شناسایی و مدیریت صحیح هزینههای غیرنقدی برای تحلیلگران مالی اهمیت ویژهای دارد، چرا که این هزینهها مستقیماً بر میزان سود خالص تأثیر میگذارند، اما بهطور واقعی باعث خروج وجه نقد از شرکت نمیشوند. افزوده شدن مجدد این هزینهها به سود خالص در محاسبه جریان نقد عملیاتی، تصویری واقعیتر از میزان نقدینگی در دسترس شرکت ارائه میدهد و به مدیران کمک میکند تا تصمیمات مالی مبتنی بر نقدینگی واقعی را اتخاذ نمایند. به همین دلیل، توجه به تغییرات هزینههای غیرنقدی در طول زمان میتواند نشانهای از تغییر رویکرد در سیاستهای حسابداری، سرمایهگذاری یا مدیریت داراییهای شرکت باشد.

سرمایه در گردش غیرنقدی
سرمایه در گردش غیرنقدی کلیه داراییهای جاری (به جز وجه نقد) منهای کلیه بدهیهای جاری است. افزایش داراییهای جاری باعث کاهش وجه نقد و افزایش بدهیهای جاری باعث افزایش وجه نقد میشود.
رایجترین اقلام سرمایه در گردش غیر نقدی شامل حسابهای دریافتنی، هزینههای پیش پرداخت، موجودی اموال، حسابهای پرداختنی، بدهیهای بلندمدت و درآمد معوق است.
تغییرات سرمایه در گردش غیرنقدی به طور مستقیم بر جریان نقد عملیاتی شرکت تأثیر میگذارد، زیرا افزایش داراییهای جاری مانند موجودی کالا یا حسابهای دریافتنی میتواند منابع نقدی شرکت را برای مدت زمان مشخصی بلوکه کند. در مقابل، افزایش بدهیهای جاری مانند حسابهای پرداختنی یا درآمدهای معوق معمولاً منجر به افزایش موقت نقدینگی میشود، چرا که شرکت برای پرداخت آنها هنوز وجه نقدی هزینه نکرده است. بر همین اساس، مدیریت مؤثر سرمایه در گردش غیرنقدی نقش کلیدی در بهینهسازی جریان نقد عملیاتی دارد و تحلیل دقیق این مولفهها میتواند به شناسایی فرصتهای افزایش نقدینگی و کاهش ریسک کمبود وجه نقد کمک کند.
روشهای محاسبه OCF
دو روش محاسبه جریان نقدی عملیات شامل روش مستقیم و روش غیر مستقیم است.
روش مستقیم
در روش مستقیم OCF با در نظر گرفتن جریانهای نقدی ورودی و خروجی از فعالیتهای عملیاتی محاسبه میشود که شامل در نظر گرفتن جریانهای نقدی خاص مربوط به فعالیتهای عملیاتی مختلف است. ولی معمولا اطلاعات زیادی به سرمایهگذاران درباره شرکت، عملیات و منبع جریان نقدی در اختیار نمیگذارد.
از سوی دیگر، روش مستقیم به دلیل ارائه جزئیات دقیقتر از محل ورود و خروج وجه نقد، میتواند شفافیت بیشتری در شناسایی روندهای نقدینگی روزانه شرکت برای مدیران عملیاتی فراهم کند. در این روش، جزییات پرداختها و دریافتهای نقدی مانند پول دریافتی از مشتریان، پرداخت به تأمینکنندگان، پرداخت حقوق و دستمزد و سایر پرداختهای نقدی مرتبط با فعالیتهای اصلی شرکت جداگانه گزارش میشوند.
به همین دلیل، در سازمانهایی که گردش مالی قابل توجهی دارند و کنترل دقیق بر وضعیت نقدینگی اهمیت بالایی دارد، استفاده از این روش میتواند ابزاری مؤثر برای تحلیل رفتار واقعی وجوه نقد و تصمیمگیریهای کوتاهمدت باشد.
روش غیرمستقیم
فرمولهای روش غیرمستقیم OCF را با استفاده از درآمد خالص [4] و اصلاح آن برای بازتاب جریانهای نقدی حاصل از فعالیتهای عملیاتی محاسبه میکند. این شامل تعدیل درآمد خالص برای حسابداری هزینههای غیرنقدی [5]، تغییرات سرمایه در گردش و سایر موارد مرتبط است.
در این روش، محاسبه جریان نقد عملیاتی با شروع از سود خالص (درآمد خالص) انجام میشود و سپس اقلام غیرنقدی مانند هزینه استهلاک، هزینه کاهش ارزش دارایی و پاداش مبتنی بر سهام به آن اضافه میشوند. همچنین تغییرات در اقلام سرمایه در گردش مانند افزایش یا کاهش حسابهای دریافتنی، موجودیها و حسابهای پرداختنی نیز به صورت افزایشی یا کاهشی لحاظ میگردد.
مزیت روش غیرمستقیم این است که به طور کامل با صورتهای مالی و اصول حسابداری تطابق دارد و امکان تحلیل بهتر پیوند میان سودآوری حسابداری و نقدینگی واقعی را فراهم میکند. به همین دلیل، این روش در گزارشگری مالی شرکتها عمومیت بیشتری دارد و مبنای تجزیه و تحلیل بسیاری از متخصصان مالی و سرمایهگذاران قرار میگیرد.

برای درک بهتر در مثال زیر OCF را محاسبه خواهیم کرد:
دادههای زیر از صورتهای مالی شرکت XYZ موجود است. بر اساس دادههای موجود جریان نقدی عملیاتی این شرکت را محاسبه کنید.
درآمد خالص = 100 میلیون ریال
استهلاک مشهود = 30 میلیون ریال
افزایش در سرمایه گردش = 20 میلیون ریال
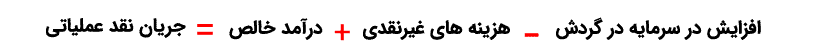
20,000,000 – 30,000,000 + 100,000,000 = OCF
110,000,000 ریال = OCF
اهمیت جریان نقدی عملیاتی و تجزیه و تحلیل OCF
جریان نقد عملیاتی نقش مهمی در ارزیابی سلامت مالی و کارایی عملیاتی و یک شرکت دارد. بینش کلیدی از جریان نقدی عملیاتی به سرمایهگذاران، تحلیلگران و سهامداران کمک میکند تا پایداری یک کسبوکار و توانایی آن در تولید جریان نقدی کافی (پول نقد) از عملیات اصلی خود به استثنای هرگونه فعالیت مالی خارجی یا سرمایهگذاری [6] را ارزیابی کنند.
با نگاه عمیق بر OCF، ذینفعان و بخصوص تامینکنندگان و سرمایهگذاران میتوانند توانایی شرکت در پوشش هزینههای روزانه عملیاتی، طرحهای رشد سرمایه جهت سرمایهگذاری، پرداخت سود سهام و انجام تعهدات مالی را درک کنند.
از سوی دیگر، جریان نقدی عملیاتی معیاری است که انعطافپذیری مالی شرکت را نیز نشان میدهد؛ یعنی توانایی سازمان در مقابله با شوکهای اقتصادی، نوسانات بازار و بحرانهای احتمالی. شرکتی که OCF قوی و باثبات دارد، در شرایط رکودی یا دشوار اقتصادی، نیازی فوری به استقراض یا فروش داراییهای غیرعملیاتی نخواهد داشت.
همچنین، تحلیل روند OCF در چند دوره متوالی (مثلاً سهماهه یا سالانه) میتواند تصویری شفاف از کیفیت سود شرکت به تحلیلگران بدهد. ممکن است شرکت سود حسابداری مثبت گزارش کند، اما به دلیل افزایش مطالبات، کاهش کارایی مدیریت موجودی یا رشد بدهیهای جاری، OCF ضعیفی داشته باشد؛ در این حالت سودآوری روی کاغذ بوده و نقدینگی واقعی برای ادامه فعالیت کافی نیست.
در کنار این موارد، تأثیر تصمیمات مدیریتی مانند سیاستهای اعتباری، نحوه خرید و فروش، تنظیم دوره وصول مطالبات و پرداخت بدهیها نیز در OCF منعکس میشود. این موضوع برای سرمایهگذاران اهمیت بالایی دارد، چرا که بیانگر کیفیت سیاستهای اجرایی و مدیریتی شرکت است.
در نهایت، مقایسه OCF با سود خالص و سایر شاخصها (مانند جریان نقدی آزاد یا Free Cash Flow) به ذینفعان دید عمیقتری از سلامت مالی میدهد و به آنها اطمینان میبخشد که شرکت صرفاً بر سود کاغذی تکیه ندارد، بلکه از نظر نقدینگی نیز در وضعیت مطلوبی قرار دارد.
نکات کلیدی جریان نقد عملیاتی
تجزیهوتحلیل OCF میتواند نکات ارزشمندی را درباره عملکرد مالی و کارایی عملیاتی یک شرکت نشان دهد. در اینجا به چند نکته کلیدی میپردازیم:
تولید جریان نقدی
OCF توانایی یک شرکت برای تولید وجه نقد از عملیات روزانه خود را ارائه میدهد. OCF مثبت نشان میدهد که فعالیتهای اصلی یک شرکت، پول نقد کافی برای پوشش هزینههای عملیاتی مانند پرداخت به تامینکنندگان، حقوق و دستمزد، قبوض آب و برق را دارد. بالعکس، OCF منفی ممکن است نشاندهنده مسائل مربوط به جریان نقدی باشد که نیاز به بررسی دقیقتر کارایی عملیاتی و سودآوری شرکت دارد.
ثبات مالی
OCF سالم نشان دهنده ثبات مالی و توانایی انجام سریع تعهدات کوتاهمدت است. OCF مثبت به شرکتها اجازه میدهد تا هزینهها، بازپرداخت بدهیها و سرمایهگذاری در طرحهای رشد را بدون اتکا به تامین مالی [7] خارجی انجام دهند.
این ثبات و انعطافپذیری، اعتماد سرمایه گذار را افزایش میدهد و ممکن است اعتبار شرکت را بهبود بخشد.
بهرهوری عملیاتی
با تمرکز بر جریان نقدی حاصل از عملیات، OCF به ارزیابی کارایی عملیاتی شرکت کمک میکند. OCF مثبت نشان میدهد که حاصل فعالیتهای اصلی یک شرکت درآمد کافی و مدیریت موثر هزینهها است. افزایش مداوم OCF در طول زمان نشاندهنده بهبود کارایی عملیاتی و یک مدل تجاری پایدار و مدیریت جریان نقدی موثر است که برای سودآوری و حداکثر کردن ارزش سهام حیاتی است.
پتانسیل رشد
OCF نقش حیاتی در ارزیابی پتانسیل رشد یک شرکت دارد. OCF مثبت به شرکتها، منابع مالی برای سرمایهگذاری در تحقیق و توسعه، گسترش عملیات، کسب داراییهای جدید یا دنبال کردن فرصتهای استراتژیک را ارائه میدهد.
تفاوت جریان نقد عملیاتی با درآمد خالص
در حالی که درآمد خالص نشاندهنده سودآوری یک شرکت است، جریان نقدی عملیاتی نشاندهنده قابلیت تولید وجه نقد آن شرکت است. درآمد خالص هزینههای غیرنقدی (مانند استهلاک) و اصول شناسایی درآمد را در نظر میگیرد، در حالی که جریان نقدی عملیاتی بر جریانهای نقدی واقعی ورودی و خروجی از عملیات متمرکز است. تجزیهوتحلیل هر دو معیار برای به دست آوردن درک جامعی از عملکرد مالی یک شرکت ضروری است.
جریان نقد عملیاتی باید از درآمد خالص متمایز شود که نشاندهنده تفاوت بین درآمد فروش و هزینههای کالا، هزینههای عملیاتی، مالیات و سایر هزینهها است. هنگام استفاده از روش غیر مستقیم برای محاسبه جریان نقدی عملیات، سود خالص یکی از متغیرهای اولیه است.
| جریان نقد عملیاتی | درآمد خالص |
| پول نقدی تولید شده از طریق عملیات اصلی شرکت | سود بدست آمده طول یک دوره |
| اندازهگیری ورودی و خروجی نقدی روزانه یک شرکت در رابطه با عملیات آن | شروعی برای محاسبه جریان نقدی عملیاتی یک شرکت |
| معیاری از توانایی یک شرکت برای پرداخت بدهی خود در کوتاهمدت | معیاری حیاتی برای سودآوری شرکت و ارزشسنجی آن |
| ارائهکننده تصویری شفافتر از امور مالی یک شرکت | امکان دستکاری برای نشان دادن درآمد خالص متفاوت |
| جریان نقدی عملیاتی مثبت نشاندهنده جریان نقدی ورودی بیشتر از خروجی است. | شرکتی با OCF مثبت همچنان میتواند سود خالص منفی داشته باشد. |
در حالی که هر دو معیار را میتوان برای اندازهگیری سلامت مالی یک شرکت استفاده کرد، تفاوت اصلی بین OCF و درآمد خالص، فاصله زمانی بین فروش و پرداختهای واقعی است. اگر پرداختها به تأخیر بیفتد، ممکن است تفاوت زیادی بین درآمد خالص و جریان نقدی عملیاتی وجود داشته باشد.
تفاوت جریان نقد عملیاتی با جریان نقدی آزاد
جریان نقد عملیاتی با جریان نقد آزاد (FCF) [8] در وجه نقدی که یک شرکت پس از حسابداری عملیات و سایر جریانهای نقدی خروجی تولید میکند، متفاوت است. هر دو معیار معمولاً برای ارزیابی سلامت مالی یک شرکت استفاده میشوند.
تفاوت اصلی این است که FCF مخارج سرمایهای را نیز در نظر میگیرد، جریان نقد آزاد به صورت زیر محاسبه میشود:
FCF = مخارج سرمایه – وجه نقد حاصل از عملیات
معمولا هدفگذاری OCF بالاتر به معنی افزایش سرمایه بدون نیاز به سرمایهگذاری یا تامین مالی است.
محدودیتهای OCF
زمانبندی جریانهای نقدی
OCF بر جریانهای نقدی در یک دوره خاص تمرکز میکند و ممکن است روندها یا بینظمیهای بلندمدت را ثبت نکند.
تغییرات صنعت
صنایع مختلف دارای الگوهای جریان نقدی عملیاتی متمایز هستند که در نظر گرفتن معیارهای خاص صنعت برای تجزیهوتحلیل ضروری است.
جریان نقد عملیاتی و تصمیمگیری مالی
برخی از موضوعاتی که OCF بر آنها تأثیر میگذارد عبارتند از:
هزینههای سرمایهای
OCF تصمیمات مربوط به سرمایهگذاری در داراییهای جدید، توسعه کسبوکار یا ارتقاء زیرساختهای موجود را هدایت میکند.
پرداخت سود سهام
شرکتهایی با OCF مناسب میتوانند سود سهام را به عنوان پاداشی برای سرمایهگذاران خود تقسیم کنند.
بازپرداخت بدهی
OCF توانایی یک شرکت در بازپرداخت بدهیها را مشخص میکند.
با در نظر گرفتن OCF در فرآیندهای تصمیمگیری مالی [9]، شرکتها میتوانند انتخابهای آگاهانه داشته باشند و ثبات مالی را حفظ کنند.
نقش OCF در ارزشسنجی
جریان نقد عملیاتی نقش مهمی در روشهای ارزشسنجی، مانند تجزیهوتحلیل جریان نقد تنزیلشده (DCF) دارد. DCF جریانهای نقد مورد انتظار آتی، از جمله OCF را برای سنجش ارزش ذاتی یک شرکت در نظر میگیرد. با تخمین دقیق OCF، تحلیلگران میتوانند به ارزشسنجی [10] دقیقتری برسند.
جریان نقد عملیاتی در صنایع مختلف
جریان نقدی عملیاتی در صنایع مختلف به دلیل تفاوت در مدلهای تجاری، سرمایه مورد نیاز و الگوهای جریان نقدی متفاوت است. بهعنوان مثال:
صنایع تولیدی
شرکتهای فعال در بخش تولید اغلب دارای مخارج سرمایه و چالشهای مدیریت موجودی هستند که بر OCF آنها تأثیر میگذارد.
صنایع خدماتی
کسبوکارهای خدماتمحور عموماً به دلیل نیاز به سرمایه کمتر و چرخههای تبدیل نقدی کوتاهتر، به نسبت سایر صنایع جریان نقد عملیاتی بیشتری دارند.
نحوه بهبود OCF
شرکتها میتوانند اقدامات متعددی را برای بهبود جریان نقد عملیاتی خود انجام دهند. برخی از استراتژیهای موثر عبارتند از:
سادهسازی عملیات
مناطقی را که در آن ناکارآمدیهای عملیاتی وجود دارد شناسایی کنید و برای سادهسازی فرایندها گام بردارید. این ممکن است شامل بهینهسازی زنجیره تامین، کاهش ضایعات، بهبود مدیریت موجودی و افزایش بهرهوری باشد. سادهسازی عملیات میتواند منجر به صرفهجویی در هزینه، بهبود جریان نقدی و افزایش سودآوری شود.
تسریع جریانهای نقدی
استراتژیهایی برای تسریع جریان نقد ورودی از مشتریان (حسابهای دریافتنی) با ارائه مشوقهایی برای پرداختهای اولیه و پیگیری مستمر مطالبات وصولنشده را پیادهسازی کنید. شرایط و ضوابط اعطای اعتبار را ارزیابی کنید، و فرایندهای وصول موثر ایجاد کنید.
با کاهش متوسط دوره جمعآوری، شرکتها میتوانند جریان نقدی را بهبود دهند و وضعیت سرمایه در گردش خود را ارتقا دهند.
مدیریت موثر موجودی
برای بهینهسازی سطح موجودی، تکنیکهای مدیریت موجودیها مانند سیستمهای موجودی بهموقع (JIT)، پیشبینی تقاضا و روابط کارآمد با تامینکنندگان را پیادهسازی کنید. با به حداقل رساندن هزینههای نگهداری موجودی، شرکتها میتوانند جریان نقدی خود را بهبود دهند، ریسک انقضا یا کاهش کیفیت را کاهش داده و جریان ثابت وجه نقد را تضمین کنند.
کنترل هزینههای عملیاتی
به طور منظم هزینههای عملیاتی را تجزیهوتحلیل کنید تا مناطقی را که هزینهها را میتوان بدون ریسک کاهش کیفیت یا کارایی عملیاتی کاهش داد شناسایی کنید. در مورد شرایط مطلوب با تامینکنندگان مذاکره کنید. کنترل هزینههای عملیاتی میتواند سودآوری را افزایش داده و بر OCF تأثیر مثبت بگذارد.
پایش و بهبود استراتژیهای قیمتگذاری
استراتژیهای قیمتگذاری را ارزیابی کنید تا مطمئن شوید که با شرایط بازار مطابقت دارند و هزینهها را به شکل مناسب پوشش میدهند. تحقیقات بازار انجام دهید، قیمتگذاری رقبا را ارزیابی کنید و استراتژیهای قیمتگذاری را بر اساس آن تنظیم کنید. بهینهسازی قیمتگذاری میتواند به افزایش درآمد، بهبود سودآوری و تأثیر مثبت بر OCF کمک کند.
مذاکره در مورد شرایط پرداخت مطلوب
مذاکره در مورد شرایط پرداخت طولانیتر با تامینکنندگان میتواند زمان بیشتری را برای تبدیل موجودی به فروش قبل از پرداخت فراهم کند.
اجرای این استراتژیها نیازمند تجزیه و تحلیل دقیق و مدیریت فعال برای افزایش موثر جریان نقدی عملیاتی است.
تحلیل جریان نقد عملیاتی
بسیاری از سرمایهگذاران ترجیح میدهند جریان نقدی را در مقایسه با سایر نسبتها تجزیهوتحلیل کنند، زیرا تا حد زیادی از دستکاری آن توسط مدیریت مصون است. برای مثال، بسیاری از نسبتهای عملکرد را میتوان به راحتی با انتخاب اصول یا عملکرد حسابداری توسط مدیریت دستکاری کرد. جریانهای نقدی به این راحتی قابل دستکاری نیستند. شرکت پول نقد به دست میآورد و پول نقد خرج میکند.
بهعنوان مثال، یک شرکت ممکن است درآمد خالص بالایی داشته باشد، اما OCF پایینی داشته باشد، به این دلیل که برای وصول مطالبات از مشتریان مشکل دارند. برعکس، یک شرکت ممکن است سود خالص پایین و جریان نقدی بالایی از عملیات داشته باشد به این دلیل که شرکت درآمدهای زیادی ایجاد میکند اما با استهلاک سریع در صورت سود و زیان آنها را کاهش میدهد.

سوالات متداول جریان نقد عملیاتی
1. u003cstrongu003eجریان نقد عملیاتی چه تفاوتی با جریان نقد آزاد دارد؟u003c/strongu003e
جریان نقدی عملیاتی بر وجه نقد تولیدشده از عملیات اصلی تمرکز دارد، در حالی که جریان نقد آزاد وجه نقد تولید شده پس از کسر مخارج سرمایه را در نظر میگیرد.
2. u003cbu003eآیا جریان نقد عملیاتی منفی نگرانکننده است؟u003c/bu003e
OCF منفی میتواند یک پرچم قرمز u003ca style=u0022color: #3366ff; font-size: 14px;u0022 name=u0022_ftnref11u0022 href=u0022#_ftn11u0022u003eu003csupu003e[11]u003c/supu003eu003c/au003e باشد، که نشان میدهد عملیات یک شرکت پول نقد کافی برای ادامه فعالیتهای آن تولید نمیکند.
3. u003cbu003eفاصله زمانی مناسب برای تحلیل جریان نقد عملیاتی چیست؟u003c/bu003e
برای ردیابی عملکرد مالی یک شرکت، توصیه میشود که OCF را به طور منظم تجزیهوتحلیل کنید، مثلاً به صورت فصلی یا سالانه.
4. u003cbu003eآیا معیارهای خاص صنعت برای جریان نقدی عملیاتی وجود دارد؟u003c/bu003e
بله، صنایع مختلف معیارهای متفاوتی برای جریان نقد عملیاتی دارند. برای تجزیهوتحلیل معنادار، ضروری است که OCF یک شرکت را با رقبای خود در صنعت مقایسه کنید.
5. u003cbu003eجریان نقدی عملیاتی چگونه بر اعتبار شرکت تأثیر میگذارد؟u003c/bu003e
بله، صنایع مختلف معیارهای متفاوتی برای جریان نقد عملیاتی دارند. برای تجزیهوتحلیل معنادار، ضروری است که OCF یک شرکت را با رقبای خود در صنعت مقایسه کنید.
6. u003cbu003eآیا جریان نقد عملیاتی با جریان نقد ناشی از فعالیتهای عملیاتی در صورت جریان نقدی یکسان است؟u003c/bu003e
بله، جریان نقدی عملیاتی اغلب مترادف با جریان نقدی ناشی از فعالیتهای عملیاتی است، همانطور که در صورت جریانهای نقدی گزارش شده است.
7. u003cbu003eآیا میتوان جریان نقد عملیاتی را دستکاری کرد؟u003c/bu003e
OCF را میتوان تا حدی از طریق u003cbu003eشیوههای حسابداریu003c/bu003e دستکاری کرد. برای شناسایی هرگونه دستکاری احتمالی، تجزیهوتحلیل صورتهای مالی یک شرکت بسیار مهم است.
جمع بندی
جریان نقد عملیاتی (OCF) یک معیار مالی مهم است که عملکرد مالی را ارزیابی میکند. OCF با تمرکز بر جریان نقد تولید شده توسط فعالیتهای روزانه، به ارزیابی کارایی عملیاتی و پایداری مالی شرکت کمک میکند.
مدیران کسبوکار با اجرای استراتژیهایی برای بهبود OCF و درک کامل از معیارهای مالی دیگر، همراه با عواملی مانند پویایی بازار، شناخت ترجیحات مشتری، نوآوری و استراتژیهای بازاریابی موثر و ترکیب آنها با تجزیهوتحلیل بازار و برنامهریزی استراتژیک رشد و پیشی گرفتن از رقبا در چشمانداز رقابتی صنعت خود را رقم میزنند.
در کنار تحلیل شاخص OCF، درک دقیق سایر متغیرهای مالی مانند سرمایه در گردش، سودآوری خالص، ساختار بدهی و ظرفیت سرمایهگذاری برای کسبوکارها اهمیت بسزایی دارد. مدیران هوشمند با مقایسه و هماهنگی OCF با این متغیرها میتوانند تصمیمات بهینهتری در حوزه تخصیص منابع، کنترل هزینهها و برنامهریزی توسعه اتخاذ کنند. این دیدگاه جامع به بهبود فرآیندهای عملیاتی، افزایش بهرهوری و کسب مزیت رقابتی پایدار در بازار منجر خواهد شد.
افزون بر این، نادیده گرفتن عوامل بیرونی همچون شرایط اقتصادی، رقابت بازار، تغییرات قوانین و نوآوریهای فناورانه میتواند سبب شود تحلیل OCF به تنهایی تصویر کاملی از وضعیت شرکت ارائه نکند. بنابراین، مدیران باید در کنار بهینهسازی جریان نقدی عملیاتی، همواره روندهای کلان بازار، نیازهای مشتریان و فرصتهای جدید را رصد و ارزیابی نمایند تا رشد پایدار و موفقیت بلندمدت شرکت تضمین شود.