بررسی بازدهی بازار اوراق آمریکا
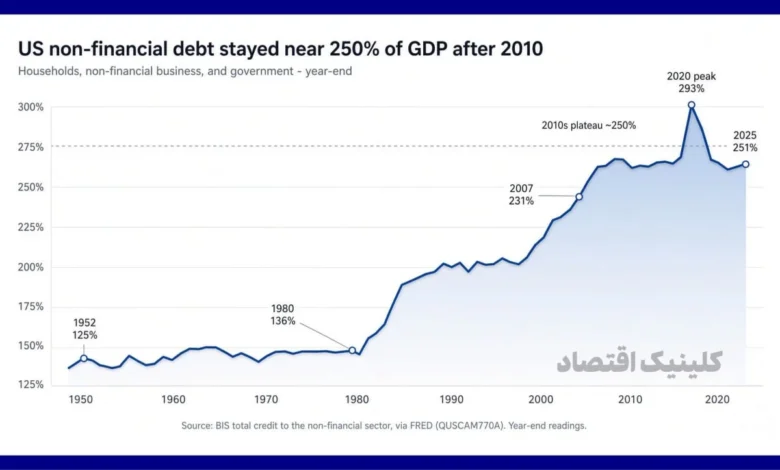
والاستریت مدعی است که بازدهی ۵ درصدی اوراق ۱۰ ساله خزانه آمریکا (10-year Treasury yield) به دلیل بدهی سنگین دولت و تقاضای زیاد برای وامهای هوش مصنوعی بالا مانده است؛ اما شواهد تاریخی اثبات میکند که حجم بدهی دولتها بهخودیخود دلیل جهش مکانیکی نرخ بهره اوراق بلندمدت نیست.
علت واقعی بالا ماندن نرخها این است که بازار انتظار دارد فدرال رزرو نرخ بهره کوتاهمدت را برای یک دهه آینده بالا نگه دارد؛ چراکه بانک مرکزی به اشتباه، رشد اقتصادی ناشی از فناوری و اثر تغییر قیمت تعرفهها را معادل تورم پایدار و تقاضای مازاد تلقی کرده است.
سرمایهگذاری در هوش مصنوعی و فناوری با افزایش بهرهوری و گسترش سمت عرضه (Supply-side expansion)، ظرفیت تولیدی اقتصاد را بالا میبرد. این نوع رشد اقتصادی، تورمزا نیست و بنابراین نیازی به اعمال سیاستهای سختگیرانه و نرخهای بهره بالا ندارد.
در نهایت، با درک این واقعیت که رشد فناوری تورمزا نیست، فدرال رزرو مجبور به کاهش نرخهای کوتاهمدت خواهد شد. این تغییر رفتار باعث ورود منحنی بازدهی به فاز شیبدار شدن صعودی (Bull steepener) شده و نرخ بازدهی اوراق ۱۰ ساله را تا محدوده منطقی ۴ درصد کاهش خواهد داد.
تحلیل کلینیک اقتصاد
پیشبینی افت بازدهی در این یادداشت به دو فرض وابسته است: رشد ناشی از فناوری به تورم پایدار تبدیل نشود و فدرال رزرو در پی آن نرخ بهره کوتاهمدت را کاهش دهد. بنابراین محدوده ۴ درصد، برآورد مشروط نشریه است، نه نتیجهای قطعی از سطح کنونی بازدهی.