قرارداد آتی چیست؟ قرارداد آتی (Futures Contract) توافقی استاندارد و الزامآور است که بر اساس آن، یک طرف متعهد به خرید و طرف دیگر متعهد به فروش مقدار معینی از یک دارایی پایه در سررسیدی مشخص و با قیمتی توافقشده میشوند. تفاوت تعیینکنندهٔ آتی با یک وعدهٔ خصوصی، در سه ویژگی است: قرارداد را بورس استاندارد میکند، اتاق پایاپای میان خریدار و فروشنده قرار میگیرد، و سود و زیان از طریق وجه تضمین و تسویهٔ روزانه بهطور مستمر به حساب طرفین منتقل میشود.
آتی یکی از مهمترین اعضای خانوادهٔ مشتقات مالی است. تولیدکننده، مصرفکننده، سرمایهگذار و نهاد مالی میتوانند با آن ریسک قیمت را منتقل کنند؛ اما همین سازوکار، بهدلیل اهرم و جریان نقدی روزانه، ممکن است زیانی فراتر از وجه تضمین اولیه ایجاد کند. این مقاله آتی را از دیدگاه اقتصاد مالی، مدیریت ریسک و ساختار بازار ایران توضیح میدهد، نه بهعنوان راهنمای افتتاح حساب یا سفارشگذاری در کارگزاری.
نکات کلیدی
- قرارداد آتی برای هر دو طرف تعهد ایجاد میکند؛ خریدار و فروشنده نمیتوانند صرفاً بهدلیل نامطلوبشدن قیمت از قرارداد منصرف شوند.
- استانداردسازی بورس و تضمین اتاق پایاپای، آتی را از قرارداد خصوصی سلف متمایز میکند.
- وجه تضمین قیمت خرید قرارداد یا پریمیوم پیشپرداختشده نیست؛ وثیقهای برای ایفای تعهدات روزانه است.
- سود و زیان آتی هر روز محاسبه و منتقل میشود؛ بنابراین تصور «زیان را نادیده میگیرم و تا سررسید صبر میکنم» نادرست است.
- بخش بزرگی از موقعیتهای آتی پیش از سررسید با معاملهٔ معکوس بسته میشوند و فقط بخش کوچکی به تحویل فیزیکی میرسند.
- اهرم آتی میانبر ثروت نیست؛ تعهدی بزرگ در برابر سرمایهٔ نقدی محدود و در نتیجه نوعی ریسک تأمین مالی است.
۱. قرارداد آتی چیست؟
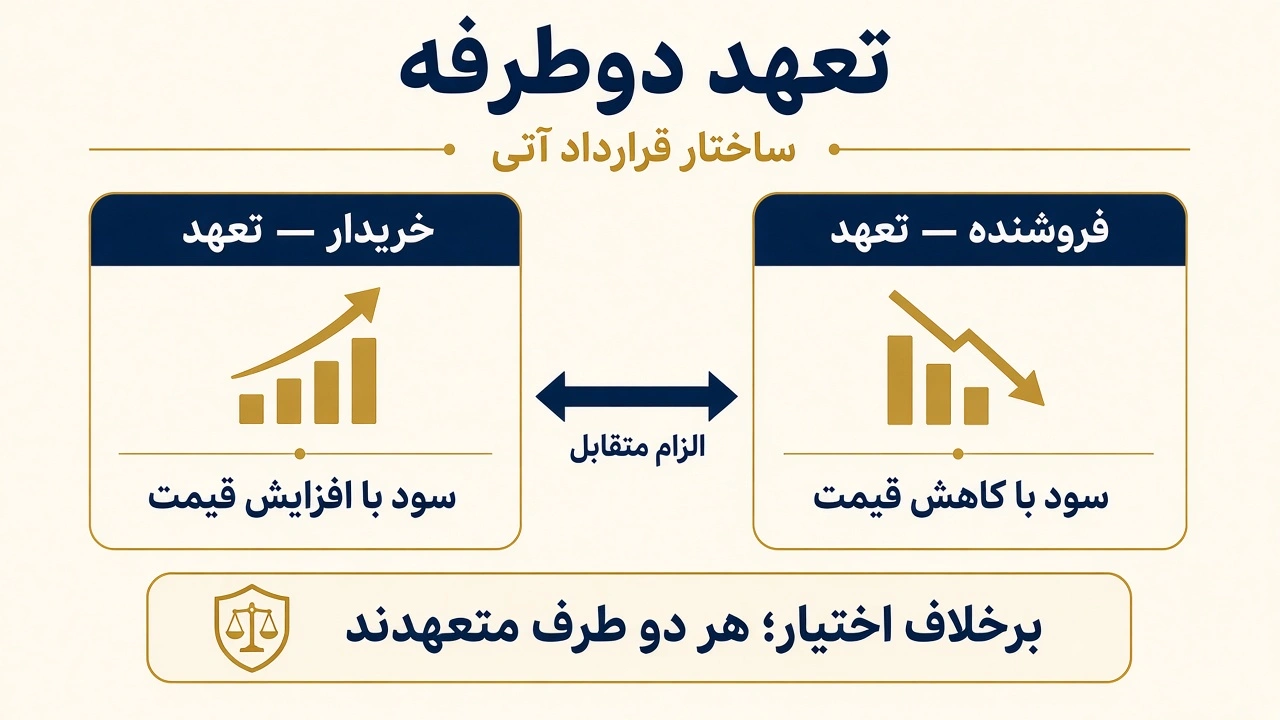
قرارداد آتی چیست؟ آتی قراردادی مشتقه و دوطرفه است که خریدار آن یک موقعیت خرید و فروشندهٔ آن یک موقعیت فروش میگیرد. هر دو طرف نسبت به نتیجهٔ اقتصادی قرارداد متعهدند: اگر قیمت تسویه افزایش یابد، حساب خریدار بستانکار و حساب فروشنده بدهکار میشود؛ اگر قیمت کاهش یابد، جهت انتقال پول برعکس خواهد بود. بنابراین سود یک طرف، پیش از هزینههای معامله و آثار جانبی، متناظر با زیان طرف دیگر است.
«خرید آتی» به این معنا نیست که خریدار همان لحظه کل بهای کالا را میپردازد یا مالک فیزیکی آن میشود. او تعهدی نسبت به تغییر قیمت یک قرارداد استاندارد میپذیرد و برای تضمین این تعهد، مبلغی را در حساب ودیعه قرار میدهد. به همین ترتیب، «فروش آتی» لزوماً به معنای تحویل فوری کالایی نیست که فروشنده اکنون در انبار دارد. فروشنده تعهد سمت فروش قرارداد را میپذیرد و ممکن است آن را پیش از سررسید ببندد یا، در صورت باقیماندن موقعیت، مطابق مقررات وارد فرایند تحویل شود.
ساختار آتی بر سه ستون استوار است. ستون نخست، تعهد دوطرفه است: برخلاف اختیار معامله که برای خریدار حق و برای فروشنده تعهد ایجاد میکند، در آتی هر دو طرف متعهدند. ستون دوم، استانداردسازی بورسی است: بورس اندازه، کیفیت دارایی، ماههای سررسید، شیوهٔ تسویه و سایر جزئیات را از پیش تعیین میکند. ستون سوم، اتاق پایاپای است که با قرارگرفتن میان دو طرف، مدیریت وجه تضمین و تسویهٔ روزانه را بر عهده میگیرد.
برای مثال، فرض کنید هر قرارداد آتی روی ۱۰۰ واحد از یک دارایی تعریف شده و قیمت آتی هر واحد ۵۰۰ هزار تومان است. ارزش اسمی قرارداد برابر ۵۰ میلیون تومان است، اما ممکن است بورس برای گشایش موقعیت، وجه تضمینی بسیار کمتر از ۵۰ میلیون تومان مطالبه کند. این تفاوت به معنای تخفیف در خرید دارایی نیست؛ بلکه به این معناست که تغییرات قیمتِ تعهدی ۵۰ میلیون تومانی بر حسابی کوچکتر اثر میگذارد. اگر قیمت فقط ۵ درصد برخلاف موقعیت حرکت کند، زیان ۲٫۵ میلیون تومانی میتواند سهم بزرگی از وجه تضمین را مصرف کند.
از اینجا مفهوم اهرم روشن میشود. اهرم آتی امکان کنترل ارزش اسمی بزرگتر با نقدینگی اولیهٔ کمتر را فراهم میکند، اما ثروت خلق نمیکند. معاملهگر همچنان در معرض سود و زیان کل ارزش قرارداد است و باید بتواند کسریهای روزانهٔ حساب را تأمین کند. بنابراین اهرم را بهتر است نوعی ریسک تأمین مالی بدانیم: ممکن است تحلیل نهایی فرد دربارهٔ قیمت درست باشد، اما پیش از تحقق آن، جریان نقدی منفی او را مجبور به بستن موقعیت کند.
آتی را نباید صرفاً ابزار سفتهبازی دانست. کشاورزی که نگران افت قیمت محصول است، تولیدکنندهای که مواد اولیه مصرف میکند، صندوقی که میخواهد حساسیت پرتفوی خود را تغییر دهد و معاملهگری که ریسک قیمت را میپذیرد، میتوانند در یک بازار واحد حضور داشته باشند. قرارداد آتی ریسک را حذف نمیکند؛ آن را میان کسانی که ظرفیت و انگیزههای متفاوت دارند بازتوزیع میکند.
برای یادگیری منظم رابطهٔ میان تعهد دوطرفه، وجه تضمین، تسویهٔ روزانه و پوشش ریسک، مسیر دورهٔ آتیها و بازار فیوچرز ادامهٔ ساختاریافتهٔ این بحث است؛ هدف آن جایگزینکردن فهم مدیریت ریسک با آموزش صرفِ کار با سامانه نیست.
۲. ریشه و فلسفهٔ بازار آتی
برای فهم عمیقتر «قرارداد آتی چیست»، ریشهٔ اقتصادی بازار آتی را باید در فاصلهٔ زمانی میان تولید و مصرف جستوجو کرد. کشاورز ماهها پیش از برداشت هزینه میکند، اما قیمت محصول هنگام فروش را نمیداند. آسیابان یا کارخانهٔ مواد غذایی نیز برای آینده به محصول نیاز دارد، اما از افزایش قیمت نگران است. اگر دو طرف بتوانند قیمت آینده را پیشاپیش تثبیت کنند، بخشی از عدمقطعیت درآمد و هزینه کاهش مییابد و برنامهریزی تولید، اعتبار و سرمایهگذاری آسانتر میشود.
قراردادهای تحویل در آینده قرنها پیش از ایجاد بورسهای مدرن وجود داشتند. مشکل این توافقهای خصوصی آن بود که کیفیت کالا، مقدار، زمان تحویل و اعتبار طرف مقابل یکسان نبود. ممکن بود پس از جهش قیمت، فروشنده انگیزهٔ نکول پیدا کند؛ یا پس از سقوط قیمت، خریدار از پذیرش کالا خودداری کند. هزینهٔ یافتن طرف مناسب، ارزیابی اعتبار او و حل اختلاف نیز بازار را محدود میکرد.
بورس آتی این مسئله را با تبدیل توافقهای پراکنده به قراردادهای همگن حل کرد. وقتی همهٔ قراردادهای یک سررسید مشخصات یکسان داشته باشند، خریدار برای خروج از تعهد مجبور نیست همان فروشندهٔ اولیه را پیدا کند؛ میتواند یک معاملهٔ معکوس روی همان قرارداد انجام دهد. استانداردسازی، قرارداد را قابلمعامله میکند و اتاق پایاپای با دریافت وثیقه و تسویهٔ روزانه، احتمال انباشتهشدن زیان پرداختنشده را کاهش میدهد.
فلسفهٔ بازار آتی را میتوان در سه کارکرد خلاصه کرد: انتقال ریسک، کشف قیمت و افزایش قابلیت برنامهریزی. پوششدهندهٔ ریسک ممکن است حاضر باشد بخشی از فرصت سود ناشی از تغییر مطلوب قیمت را واگذار کند تا از تغییر نامطلوب محافظت شود. در سوی دیگر، سفتهباز یا بازارساز ریسک را با انتظار دریافت بازده میپذیرد. حضور دیدگاههای متفاوت باعث میشود قیمت آتی اطلاعات مربوط به عرضه، تقاضا، نرخ بهره، هزینهٔ انبارداری و انتظارات بازار را در یک عدد فشرده کند.
کشف قیمت با پیشگویی قطعی تفاوت دارد. قیمت آتی اجماع بیخطای بازار دربارهٔ قیمت آینده نیست؛ قیمتی است که در آن عرضه و تقاضای قرارداد، با توجه به امکان آربیتراژ و هزینهٔ نگهداری، متعادل شده است. شوک تولید، سیاستگذاری، تغییر نرخ تأمین مالی یا محدودیت تحویل میتواند مسیر آینده را تغییر دهد. ازاینرو قیمت آتی یک سیگنال اقتصادی مهم است، نه وعدهای دربارهٔ آینده.
این بازار همچنین امکان جداسازی فعالیت اقتصادی از ریسک قیمت را فراهم میکند. یک تولیدکننده ممکن است در تولید تخصص داشته باشد، اما نخواهد بقای بنگاهش به جهت حرکت قیمت وابسته باشد. با فروش آتی، بخشی از ریسک قیمت را به بازار منتقل میکند و تمرکز خود را بر بهرهوری، کیفیت و هزینهٔ تولید میگذارد. نتیجهٔ مطلوب، حذف همهٔ ریسکها نیست؛ بلکه تخصیص هر ریسک به نهادی است که توان مدیریت آن را دارد.
۳. مشخصات قرارداد استاندارد
اگر بپرسید قرارداد آتی چیست از نظر مشخصات عملیاتی، نام دارایی بهتنهایی برای شناسایی یک قرارداد آتی کافی نیست. هر نماد نمایندهٔ مجموعهای دقیق از مشخصات حقوقی و عملیاتی است که بورس منتشر میکند. معاملهگر یا پوششدهنده باید پیش از تحلیل قیمت، اندازهٔ قرارداد، ماه سررسید، کیفیت دارایی قابلتحویل، محل تحویل، حداقل تغییر قیمت، ساعات معامله، وجه تضمین و شیوهٔ تسویه را بخواند. دو قرارداد روی یک دارایی ممکن است بهدلیل سررسید یا شرایط تحویل، رفتار قیمتی متفاوتی داشته باشند.
۳.۱ دارایی و اندازهٔ قرارداد
دارایی پایه (Underlying Asset) چیزی است که ارزش قرارداد از آن مشتق میشود. دارایی پایه میتواند کالای فیزیکی مانند محصول کشاورزی، فلز یا حامل انرژی باشد؛ همچنین میتواند دارایی مالی مانند شاخص سهام، ارز، اوراق بدهی یا نرخ بهره باشد. در برخی قراردادهای بورس کالای ایران، گواهی سپرده یا واحدهای صندوق کالایی نقش دارایی پایه را دارند و فرایند تسویه با زیرساخت اوراق بهادار پیوند میخورد.
اندازهٔ قرارداد (Contract Size) تعیین میکند هر قرارداد نمایندهٔ چند واحد از دارایی پایه است. اگر اندازهٔ قرارداد ۱۰۰ واحد و قیمت اعلامی ۸۰۰ هزار تومان برای هر واحد باشد، ارزش اسمی یک قرارداد ۸۰ میلیون تومان است. سود و زیان نیز باید در همین ضریب ضرب شود. نادیدهگرفتن اندازهٔ قرارداد یکی از خطاهای پرهزینه است: تغییر ظاهراً کوچک قیمت، پس از ضرب در اندازه و تعداد قراردادها، ممکن است جریان نقدی بزرگی ایجاد کند.
در قرارداد کالایی، تعریف کیفیت نیز ضروری است. صرف نوشتن «زعفران»، «نقره» یا «طلا» کافی نیست؛ عیار، درجه، استاندارد بستهبندی، انبار مورد تأیید و امکان جایگزینی درجات مختلف باید روشن باشد. اگر چند درجهٔ کیفی قابلتحویل باشند، قواعد تعدیل قیمت مشخص میکند تحویل کیفیت بالاتر یا پایینتر چگونه ارزشگذاری شود. این جزئیات مانع آن میشود که فروشنده کالایی نامنطبق تحویل دهد یا خریدار دربارهٔ موضوع قرارداد ابهام داشته باشد.
قراردادهای فعال و مشخصات رسمی آنها ممکن است در طول زمان تغییر کنند. مرجع معتبر برای بازار داخلی، اطلاعیهها و مشخصات منتشرشده در وبسایت بورس کالای ایران است، نه حافظهٔ معاملهگر یا نمونهای که در یک متن آموزشی آمده است. برای مطالعهٔ تخصصیتر ابزارهای مبتنی بر طلا نیز خوشهٔ آتی و اختیار معاملهٔ طلا موضوع را بدون تعمیم یک قرارداد به کل بازار بررسی میکند.
۳.۲ سررسید و تحویل
سررسید (Expiration) زمانی است که قرارداد به پایان چرخهٔ معاملاتی خود نزدیک میشود و موقعیتهای باز باید طبق مقررات بسته یا تسویه شوند. برای یک دارایی ممکن است چند ماه سررسید همزمان معامله شود. قرارداد نزدیکتر معمولاً پیوند مستقیمتری با بازار نقد دارد، در حالی که قرارداد دورتر بیشتر تحت تأثیر هزینهٔ تأمین مالی، نگهداری و انتظارات مربوط به ماههای آینده قرار میگیرد.
در قرارداد تحویل فیزیکی، مشخصات باید آخرین روز معامله، دورهٔ اعلام آمادگی تحویل، مکان یا انبارهای مجاز، مدارک لازم، حداقل کیفیت و شیوهٔ پرداخت ارزش کالا را تعیین کند. باقیماندن یک موقعیت تا مراحل پایانی ممکن است تعهدهای عملیاتی ایجاد کند که بسیار بزرگتر از وجه تضمین است. دارندهٔ موقعیت خرید شاید ملزم به تأمین کل ارزش معامله شود و دارندهٔ موقعیت فروش باید دارایی منطبق با استاندارد را در موعد مقرر فراهم کند.
در تسویهٔ نقدی، کالای فیزیکی میان طرفین جابهجا نمیشود. اختلاف میان قیمت قرارداد و قیمت مرجع نهایی بهصورت نقدی تسویه میشود. این روش برای شاخص سهام طبیعی است، زیرا تحویل فیزیکی «یک شاخص» ممکن نیست. بااینحال تسویهٔ نقدی نیز به مرجع قیمت معتبر و مقاوم در برابر دستکاری نیاز دارد؛ شیوهٔ محاسبهٔ قیمت تسویهٔ نهایی بخشی اساسی از مشخصات قرارداد است.
۳.۳ تیک و محدودیت نوسان
حداقل تغییر قیمت یا تیک (Tick Size) کوچکترین گامی است که قیمت سفارش میتواند تغییر کند. اگر حداقل تغییر قیمت ۱۰۰ تومان و اندازهٔ قرارداد ۱۰۰ واحد باشد، ارزش هر تیک ۱۰ هزار تومان خواهد بود. رابطهٔ آن چنین است: Tick Value = Tick Size × Contract Size. ارزش تیک زبان عملی اندازهگیری حرکت قیمت و اثر آن بر حساب است.
برخی بورسها برای هر جلسهٔ معاملاتی دامنه یا حد تغییر قیمت تعیین میکنند. محدودیت نوسان میتواند در دورههای آشفتگی فرصتی برای بازتنظیم وجه تضمین فراهم کند، اما ریسک را حذف نمیکند. اگر بازار در سقف یا کف مجاز قفل شود، فرد ممکن است از نظر اقتصادی زیاندیده باشد ولی نتواند موقعیت خود را ببندد. حرکت انباشتهشده میتواند در جلسات بعد ادامه یابد و همزمان مطالبهٔ وجه تضمین نیز برقرار بماند.
سایر مشخصات مهم شامل سقف موقعیت باز، حدود تمرکز، ساعات معامله، روش تعیین قیمت تسویه، کارمزدها، قواعد توقف نماد و ضوابط شرایط اضطراری است. استانداردبودن قرارداد به معنای ثابتبودن همیشگی مقررات نیست. بورس و اتاق پایاپای میتوانند متناسب با نوسان بازار، وجه تضمین یا حدود موقعیت را تغییر دهند. سواد بازار آتی از خواندن «مشخصات قرارداد» آغاز میشود، نه از تفسیر نمودار قیمت.
۴. موقعیت خرید و فروش
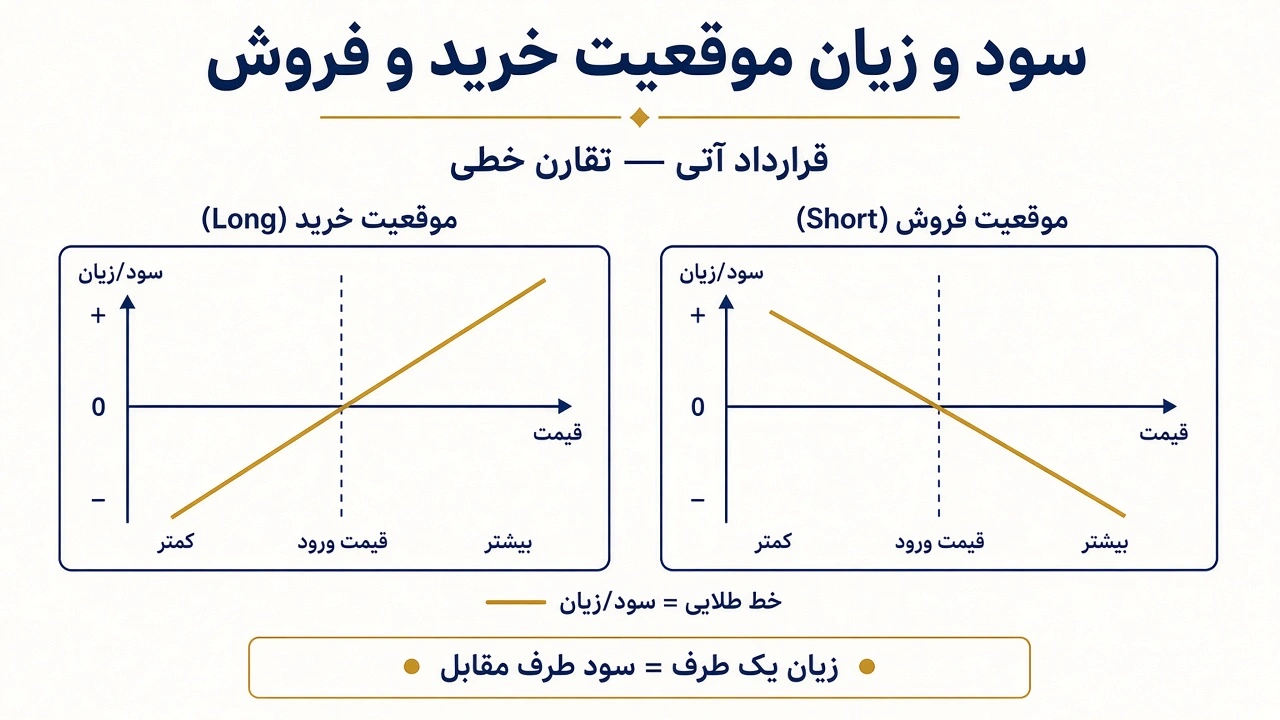
کسی که انتظار دارد افزایش قیمت دارایی پایه به نفع او باشد، موقعیت خرید (Long Position) میگیرد. کسی که از کاهش قیمت قرارداد منتفع میشود، موقعیت فروش (Short Position) دارد. این دو عنوان جهت تعهد را نشان میدهند، نه مدت نگهداری موقعیت و نه شخصیت اقتصادی طرفین. تولیدکننده ممکن است برای پوشش ریسک فروش بگیرد و مصرفکننده برای پوشش ریسک خرید؛ سفتهباز نیز میتواند هر یک از این دو سمت را انتخاب کند.
سود یا زیان موقعیت خرید از تفاوت قیمت خروج و قیمت ورود به دست میآید: Long P&L = (Exit Price − Entry Price) × Contract Size × Number of Contracts. برای فروش، علامت تفاوت برعکس است: Short P&L = (Entry Price − Exit Price) × Contract Size × Number of Contracts. در عمل این سود و زیان تا زمان خروج منتظر نمیماند و روزانه به حساب منظور میشود.
فرض کنید قرارداد آتی یک دارایی، اندازهای برابر ۱۰۰ واحد دارد و قیمت ورود ۵۰۰ هزار تومان برای هر واحد است. علی یک قرارداد میخرد و بهار یک قرارداد میفروشد. ارزش اسمی تعهد هر طرف ۵۰ میلیون تومان است. اگر قیمت به ۵۳۰ هزار تومان برسد، تغییر قیمت هر واحد ۳۰ هزار تومان و سود خریدار ۳ میلیون تومان است. همین مبلغ، پیش از هزینهها، زیان فروشنده خواهد بود.
| قیمت خروج هر واحد | تغییر نسبت به ورود | سود/زیان موقعیت خرید | سود/زیان موقعیت فروش |
|---|---|---|---|
| ۵۵۰ هزار تومان | ۵۰+ هزار تومان | ۵+ میلیون تومان | ۵− میلیون تومان |
| ۵۳۰ هزار تومان | ۳۰+ هزار تومان | ۳+ میلیون تومان | ۳− میلیون تومان |
| ۵۰۰ هزار تومان | صفر | صفر | صفر |
| ۴۷۰ هزار تومان | ۳۰− هزار تومان | ۳− میلیون تومان | ۳+ میلیون تومان |
| ۴۵۰ هزار تومان | ۵۰− هزار تومان | ۵− میلیون تومان | ۵+ میلیون تومان |
تقارن جدول نباید با محدودبودن ریسک اشتباه شود. قیمت دارایی نمیتواند از صفر پایینتر رود، پس زیان نهایی موقعیت خرید در سطح ارزش اسمی محدود میشود؛ اما قیمت از نظر نظری میتواند بسیار افزایش یابد و زیان فروشنده بزرگ باشد. مهمتر آنکه زیان عملیاتی لازم نیست تا این کرانهای نظری پیش برود: کاهش موجودی حساب و مطالبهٔ وجه تضمین میتواند خیلی زودتر فرد را ناچار به خروج کند.
موقعیت فروش به معنای «فروش رایگان چیزی که وجود ندارد» نیست. فروشنده وثیقه میگذارد، روزانه زیان را میپردازد و اگر موقعیت را تا فرایند تحویل نگه دارد باید الزامات قرارداد را اجرا کند. امکان فروش بدون مالکیت فعلی دارایی، برای تولیدکنندهای که محصول آیندهٔ خود را پوشش میدهد مفید است؛ اما برای معاملهگری که منبع تحویل یا برنامهٔ خروج ندارد، تعهدی واقعی و نه یک ثبت صوری است.
همچنین باید میان تعداد قرارداد و خالص موقعیت تفاوت گذاشت. خرید سه قرارداد و سپس فروش دو قرارداد همسان، خالص یک موقعیت خرید باقی میگذارد. اگر معاملهٔ فروش دقیقاً همان دارایی، سررسید و مشخصات را داشته باشد، بخشی از موقعیت بسته میشود. فروش قراردادی با سررسید دیگر، موقعیت نخست را نمیبندد؛ بلکه یک ترکیب بینسررسیدی ایجاد میکند که ریسک اختلاف قیمت دو سررسید را دارد.
۵. وجه تضمین، حساب ودیعه و مارجین کال
وجه تضمین (Margin) مبلغی است که طرفین برای تضمین ایفای تعهدات خود نزد سازوکار پایاپای قرار میدهند. این مبلغ پیشپرداخت بهای دارایی نیست، مالکیت متناسبی از کالا ایجاد نمیکند و با پریمیوم اختیار معامله نیز تفاوت دارد. پریمیوم قیمت خرید یک حق است و معمولاً از خریدار به فروشنده منتقل میشود؛ وجه تضمین وثیقهای است که برای پوشش زیانهای بالقوه در حساب نگهداری میشود.
وجه تضمین اولیه (Initial Margin) حداقل مبلغ لازم برای ایجاد موقعیت است. میزان آن معمولاً با توجه به نوسان تاریخی و مورد انتظار، اندازهٔ قرارداد، نقدشوندگی و سناریوهای تنش تعیین میشود. اگر نوسان بازار افزایش یابد، اتاق پایاپای میتواند وجه تضمین را بالا ببرد. بنابراین فرد نباید فرض کند مبلغ لازم در روز ورود تا پایان موقعیت ثابت میماند.
وجه تضمین نگهداری (Maintenance Margin) سطحی پایینتر از وجه تضمین اولیه است که کاهش موجودی حساب تا زیر آن، مطالبهٔ وجه تضمین یا مارجین کال (Margin Call) را فعال میکند. فرد باید در مهلت مقرر موجودی را افزایش دهد یا موقعیت خود را کاهش دهد. جزئیات سطحها، مهلت و نحوهٔ بستن اجباری به مقررات بازار وابسته است، اما منطق اقتصادی در همهجا یکسان است: زیان نمیتواند بدون تأمین وثیقه بهطور نامحدود انباشته شود.
فرض کنید ارزش اسمی یک قرارداد ۱۰۰ میلیون تومان، وجه تضمین اولیه ۱۲ میلیون تومان و سطح نگهداری ۹ میلیون تومان باشد. اگر پس از تسویههای روزانه، موجودی حساب به ۸ میلیون تومان برسد، حساب از حد نگهداری پایینتر رفته است. بسته به قواعد بازار، دارنده باید مبلغی واریز کند تا حساب به سطح مقرر—اغلب وجه تضمین اولیه—بازگردد. اگر سطح هدف ۱۲ میلیون تومان باشد، کسری ۴ میلیون تومان است، نه صرفاً یک میلیون تومان تا رسیدن به حد نگهداری.
در برخی ساختارها اصطلاح وجه تضمین اضافی یا وجه جبرانی برای منابعی به کار میرود که پس از زیان باید واریز شوند. نامگذاری دقیق ممکن است میان بازارها متفاوت باشد؛ نکتهٔ اصلی این است که موجودی قابلاستفادهٔ حساب با سود و زیان روزانه تغییر میکند. سود میتواند ظرفیت ایجاد موقعیت یا برداشت را افزایش دهد و زیان این ظرفیت را کاهش میدهد.
نسبت ارزش اسمی به وجه تضمین، تصویری ساده از اهرم میدهد. در مثال بالا، نسبت ۱۰۰ میلیون به ۱۲ میلیون حدود ۸٫۳ است. حرکت منفی ۳ درصدی در ارزش قرارداد، حدود ۳ میلیون تومان زیان—معادل ۲۵ درصد وجه تضمین اولیه—ایجاد میکند. این همان دلیلی است که درصد تغییر کوچک در دارایی پایه میتواند درصد بزرگی از سرمایهٔ تخصیصیافته را جابهجا کند.
اهرم فقط شدت سود و زیان را افزایش نمیدهد؛ زمانبندی تأمین نقدینگی را نیز مهم میکند. ممکن است پوششدهنده از نظر اقتصادی در برابر کاهش ارزش موجودی کالای خود محافظت شده باشد، اما زیان روزانهٔ آتی را باید پیش از فروش کالای نقدی تأمین کند. اگر دریافت و پرداخت دو بازار از نظر زمانی هماهنگ نباشد، پوششدهنده با ریسک نقدینگی روبهرو میشود، حتی اگر پوشش در پایان از نظر اقتصادی موفق باشد.
تصور رایج دیگری آن است که «حداکثر زیان همان وجه تضمین است». این گزاره نادرست است. وجه تضمین برآوردی برای پوشش حرکات محتمل کوتاهمدت است، نه سقف قراردادی زیان. جهش قیمت، قفلشدن بازار در محدودیت نوسان، کاهش نقدشوندگی یا حرکت شدید در فاصلهٔ جلسات میتواند زیان را از موجودی حساب فراتر ببرد. در چنین حالتی بستهشدن اجباری موقعیت نیز لزوماً بدهی باقیمانده را از بین نمیبرد.
مدیریت حرفهای وجه تضمین به معنای نگهداری ذخیرهٔ نقدی فراتر از حداقل رسمی است. حداقل بورس برای حفاظت از سامانهٔ پایاپای طراحی شده، نه برای تعیین اندازهٔ مناسب موقعیت هر فرد. ظرفیت تحمل زیان، همبستگی موقعیتها، امکان جهش قیمت و دسترسی به نقدینگی باید جداگانه ارزیابی شود. استفاده از تمام موجودی برای رسیدن به بیشترین تعداد قرارداد، حساب را در برابر نخستین حرکت نامطلوب شکننده میکند.
۶. تسویهٔ روزانه و علامتگذاری به بازار
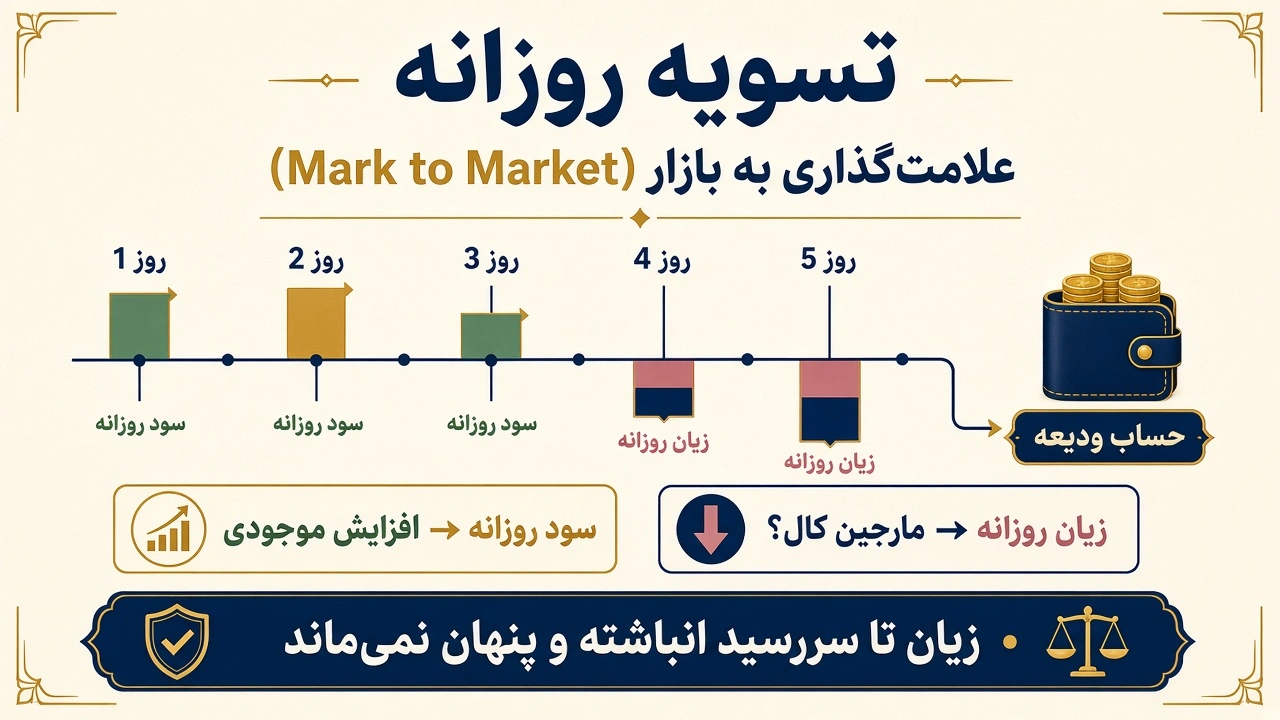
علامتگذاری روزانه به بازار (Mark to Market) سازوکاری است که در آن سود و زیان موقعیتهای باز بر اساس قیمت تسویهٔ هر روز محاسبه و به حسابها منتقل میشود. قیمت تسویه الزاماً آخرین معامله نیست؛ بورس معمولاً آن را با روشی مشخص و بر پایهٔ معاملات دورهای از جلسه تعیین میکند تا نمایندهٔ مناسبتری از ارزش پایان روز باشد.
اگر قیمت تسویه نسبت به روز قبل افزایش یابد، حساب دارندگان موقعیت خرید بستانکار و حساب دارندگان موقعیت فروش بدهکار میشود. اگر قیمت کاهش یابد، جهت انتقال پول برعکس خواهد بود. این انتقال فقط یک عدد نمایشی روی نمودار نیست. موجودی قابلاستفادهٔ حساب واقعاً تغییر میکند و زیاندیده ممکن است مجبور به واریز وجه شود؛ ازاینرو سود و زیان روزانهٔ آتی واقعی است.
فرض کنید اندازهٔ قرارداد ۱۰۰ واحد، قیمت ورود ۵۰۰ هزار تومان و وجه تضمین اولیه ۱۰ میلیون تومان است. یک سرمایهگذار یک قرارداد میخرد. سود و زیان هر روز از تفاوت قیمت تسویهٔ همان روز و قیمت تسویهٔ روز قبل به دست میآید، نه همیشه از مقایسهٔ مستقیم با قیمت ورود. جدول زیر مسیر چهارروزهٔ حساب را نشان میدهد.
| روز | قیمت تسویهٔ هر واحد | تغییر روزانه | سود/زیان روزانه | موجودی پایان روز |
|---|---|---|---|---|
| ورود | ۵۰۰ هزار تومان | — | — | ۱۰ میلیون تومان |
| روز اول | ۵۱۲ هزار تومان | ۱۲+ هزار تومان | ۱٫۲+ میلیون تومان | ۱۱٫۲ میلیون تومان |
| روز دوم | ۴۹۰ هزار تومان | ۲۲− هزار تومان | ۲٫۲− میلیون تومان | ۹ میلیون تومان |
| روز سوم | ۴۷۰ هزار تومان | ۲۰− هزار تومان | ۲− میلیون تومان | ۷ میلیون تومان |
| روز چهارم | ۵۰۵ هزار تومان | ۳۵+ هزار تومان | ۳٫۵+ میلیون تومان | ۱۰٫۵ میلیون تومان |
جمع سود و زیان چهار روز برابر ۵۰۰ هزار تومان است؛ همان نتیجهای که از رابطهٔ (505,000 − 500,000) × 100 = 500,000 به دست میآید. پس تسویهٔ روزانه نتیجهٔ نهایی را تغییر نمیدهد، اما زمان دریافت و پرداخت را عوض میکند. سرمایهگذار در روز سوم با وجود آنکه قیمت در روز چهارم به بالای قیمت ورود بازمیگردد، ابتدا باید کاهش حساب تا ۷ میلیون تومان را تحمل و احتمالاً کسری وجه تضمین را تأمین کند.
این مثال افسانهٔ «فعلاً زیان کاغذی است و تا سررسید صبر میکنم» را رد میکند. در سهامِ بدون اعتبار، سرمایهگذار ممکن است کاهش قیمت را بدون جریان نقدی مستقیم تحمل کند. در آتی، زیان همان روز از حساب کسر میشود. اگر منابع کافی نباشد، موقعیت میتواند پیش از بازگشت احتمالی قیمت بسته شود. درستبودن تحلیل بلندمدت، ناتوانی در تأمین نقدینگی کوتاهمدت را جبران نمیکند.
علامتگذاری روزانه دو اثر نهادی مهم دارد. نخست، ریسک اعتباری را از زیان انباشتهٔ چندماهه به تعهدهای کوتاهمدت تبدیل میکند. دوم، انضباط مالی را بر طرفین تحمیل میکند: زیاندیده نمیتواند پرداخت را تا سررسید به تعویق اندازد. در مقابل، همین انضباط ریسک نقدینگی ایجاد میکند و نیازمند آن است که اندازهٔ موقعیت با توان تأمین وجه متناسب باشد.
برای پوششدهنده نیز این تفاوت زمانی مهم است. فرض کنید تولیدکنندهای برای محافظت از کاهش قیمت محصول، آتی فروخته است. با افزایش قیمت، در بازار آتی زیان روزانه میپردازد، هرچند ارزش محصول فیزیکی او افزایش یافته باشد. تا زمانی که محصول فروخته و درآمد نقدی دریافت نشده، سود اقتصادی بازار نقد ممکن است نقدینگی لازم برای پرداخت زیان آتی را فراهم نکند. این فاصله یکی از دلایل ضرورت برنامهٔ تأمین مالی در پوشش ریسک است.
وجه تضمین را جدا از مدیریت نقدینگی نبینید. برای تمرین پیوند میان اندازهٔ قرارداد، مارجین کال، تسویهٔ روزانه و سناریوهای تنش، مسیر آموزش قرارداد آتی و مدیریت ریسک مالی این سازوکار را در قالب مسئله و مثال گسترش میدهد.
۷. اتاق پایاپای و حذف ریسک طرف مقابل
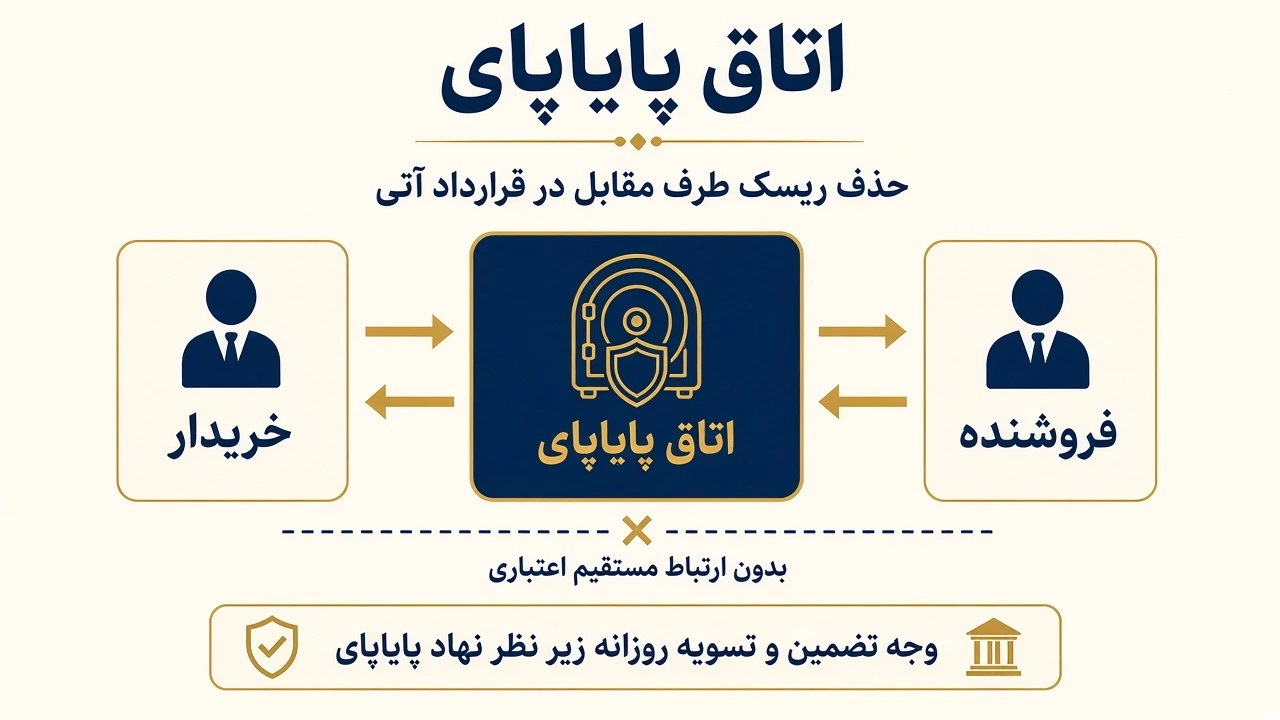
در یک توافق خصوصی، خریدار مستقیماً نگران توان و تمایل فروشنده برای ایفای تعهد است و فروشنده نیز همین نگرانی را دربارهٔ خریدار دارد. اگر قیمت بهشدت تغییر کند، طرف زیاندیده ممکن است انگیزهٔ بیشتری برای نکول داشته باشد. اتاق پایاپای (Clearinghouse) برای مدیریت همین ریسک در مرکز بازار آتی قرار میگیرد.
پس از ثبت معامله، اتاق پایاپای از نظر حقوقی و عملیاتی میان دو طرف قرار میگیرد: در برابر خریدار نقش فروشنده و در برابر فروشنده نقش خریدار را میپذیرد. این فرایند که گاه جایگزینی طرف قرارداد نامیده میشود، وابستگی اجرای معامله به شناخت شخص مقابل را کاهش میدهد. معاملهگر بهجای ارزیابی اعتبار تکتک طرفهای بازار، با چارچوب تضمین و پایاپای بورس مواجه است.
بااینحال عبارت «حذف ریسک طرف مقابل» نباید به معنای نابودی همهٔ ریسکها فهمیده شود. ریسک اعتباری خصوصی به یک ساختار متمرکز منتقل و در آن مدیریت میشود. اتاق پایاپای برای این کار از چند لایهٔ دفاعی استفاده میکند: شرایط عضویت اعضای پایاپای، وجه تضمین اولیه، تسویهٔ روزانه، مطالبهٔ وجه اضافی، محدودیت موقعیت، صندوق تضمین و رویههای نکول.
اگر یک مشتری زیان خود را نپردازد، نخست منابع همان مشتری و سازوکارهای عضو مربوط به کار میآید. در شرایط شدید، لایههای جمعی تضمین ممکن است فعال شوند. ترتیب دقیق استفاده از منابع در هر بازار متفاوت است و باید در مقررات همان نهاد بررسی شود. هدف این «آبشار نکول» آن است که شکست یک عضو بهسادگی به سایر اعضا و کل بازار سرایت نکند.
اتاق پایاپای همچنین موقعیتهای متقابل را خالص میکند. اگر یک عضو از مشتریان مختلف خرید و فروشهای متعدد داشته باشد، سامانه میتواند بر مبنای قواعد خود خالص تعهد و وثیقهٔ لازم را محاسبه کند. این خالصسازی مصرف سرمایه را کاهش میدهد، اما به معنای بیاهمیتشدن ریسک ناخالص نیست؛ همبستگی موقعیتها ممکن است در دورهٔ بحران تغییر کند و مزیت تنوعسازی کمتر شود.
استانداردسازی و پایاپای متمرکز، قابلیت تعویض قراردادها را فراهم میکند. خریدار برای بستن موقعیت لازم نیست فروشندهٔ اولیه را پیدا کند؛ کافی است قرارداد همسانی را بفروشد. اتاق پایاپای خرید و فروش را در سطح حساب تطبیق میدهد. همین قابلیت، بازار ثانویه و نقدشوندگی را از وابستگی به یک رابطهٔ دوجانبه رها میکند.
اعتماد به این زیرساخت نباید جای تحلیل ریسک را بگیرد. افزایش ناگهانی وجه تضمین، نکول عضو، خطای عملیاتی، اختلال سامانه یا تمرکز موقعیتها همچنان ممکن است مسئلهساز شود. ساختار پایاپای احتمال و شدت برخی شکستها را کاهش میدهد، اما تضمین نمیکند معاملهگر در هر قیمت دلخواه بتواند خارج شود یا هر زیان شخصی جبران شود. برای فهم گستردهتر نهادهای بازار سرمایه ایران، صفحهٔ آموزش بورس و بازار سرمایه چارچوب مکملی ارائه میکند.
۸. بستن موقعیت، تحویل و تسویهٔ نقدی
ایجاد موقعیت آتی لزوماً به نگهداری آن تا سررسید منتهی نمیشود. دارندهٔ موقعیت خرید میتواند با فروش همان قرارداد—با دارایی پایه، اندازه و سررسید یکسان—موقعیت را ببندد. دارندهٔ موقعیت فروش نیز با خرید قرارداد همسان از تعهد باز خود خارج میشود. نتیجهٔ اقتصادی از تفاوت قیمتها حاصل میشود و تسویههای روزانه پیشین در موجودی حساب منعکس شدهاند.
برای مثال، خرید قرارداد سررسید دی با فروش قرارداد سررسید دی بسته میشود؛ فروش قرارداد بهمن موقعیت دی را خنثی نمیکند. در حالت دوم، فرد همزمان در دی خرید و در بهمن فروش دارد و در معرض تغییر فاصلهٔ قیمت دو سررسید است. این تمایز ساده از اشتباه تبدیل «خروج» به یک راهبرد جدید جلوگیری میکند.
راه دیگر پایان موقعیت، باقیماندن تا سررسید و ورود به فرایند تسویه است. در قراردادهای دارای تحویل فیزیکی، طرف فروش باید دارایی منطبق با استاندارد را ارائه کند و طرف خرید باید منابع لازم برای پرداخت ارزش کامل را داشته باشد. وجه تضمین جایگزین بهای کالا نیست. حسابی که برای نگهداری موقعیت کافی بوده، ممکن است برای تأمین ارزش کامل تحویل به منابع بسیار بیشتری نیاز داشته باشد.
در بسیاری از بازارهای کالایی، تحویل از طریق اسناد انبار، گواهی سپرده یا سازوکار ثبتشده انجام میشود و الزاماً به معنای ملاقات مستقیم خریدار و فروشنده یا حمل فوری کالا نیست. بااینحال هزینههای انبارداری، استاندارد کیفی، مالیات، مهلت ارائهٔ مدارک و جریمههای عدم ایفای تعهد میتوانند اهمیت داشته باشند. هر قرارداد باید بر اساس مقررات خودش خوانده شود.
در تسویهٔ نقدی، قیمت تسویهٔ نهایی بر اساس مرجع تعریفشده محاسبه میشود و اختلاف مالی قرارداد پرداخت میگردد. این شیوه برای قراردادهای شاخصی و بسیاری از ابزارهای مالی مناسب است. خطر اصلی در اینجا تحویل کالا نیست، بلکه تفاوت میان قیمت مرجع تسویه و قیمتی است که فرد برای پوشش ریسک خود در بازار نقد تجربه میکند. این اختلاف نمونهای از ریسک مبناست.
برخلاف تصور عمومی، فقط بخش کوچکی از قراردادهای آتی به تحویل فیزیکی میرسند. پوششدهندگان ممکن است پیش از سررسید موقعیت را ببندند و در بازار نقد معامله کنند؛ سفتهبازان نیز معمولاً قصد دریافت یا تحویل کالا ندارند. حجم معاملات میتواند چندین برابر موجودی کالای قابلتحویل باشد، زیرا یک قرارداد در طول عمر خود بارها خریدوفروش و سپس بسته میشود.
کمبودن نسبت تحویل، نقش تحویل را بیاهمیت نمیکند. امکان معتبر تحویل همان سازوکاری است که قیمت آتی را در سررسید به بازار نقد متصل نگه میدارد. اگر اختلاف بزرگی باقی بماند و آربیتراژگران بتوانند کالا را بخرند، بفروشند یا تحویل دهند، معاملهٔ آنها اختلاف را کاهش میدهد. بنابراین حتی معاملهگری که هرگز کالا تحویل نمیگیرد، از اعتبار فرایند تحویل بهرهمند میشود.
کاهش نقدشوندگی در روزهای پایانی نیز مهم است. بسیاری از معاملهگران زودتر خارج میشوند یا موقعیت را به سررسید بعد منتقل میکنند؛ در نتیجه عمق دفتر سفارش قرارداد نزدیک ممکن است تغییر کند. تصمیم خروج نباید به آخرین لحظه موکول شود. «قصد نداشتم تحویل بگیرم» در برابر مقرراتی که برای موقعیت باز اجرا میشود، دفاع عملیاتی محسوب نمیشود.
۹. همگرایی قیمت آتی به نقد
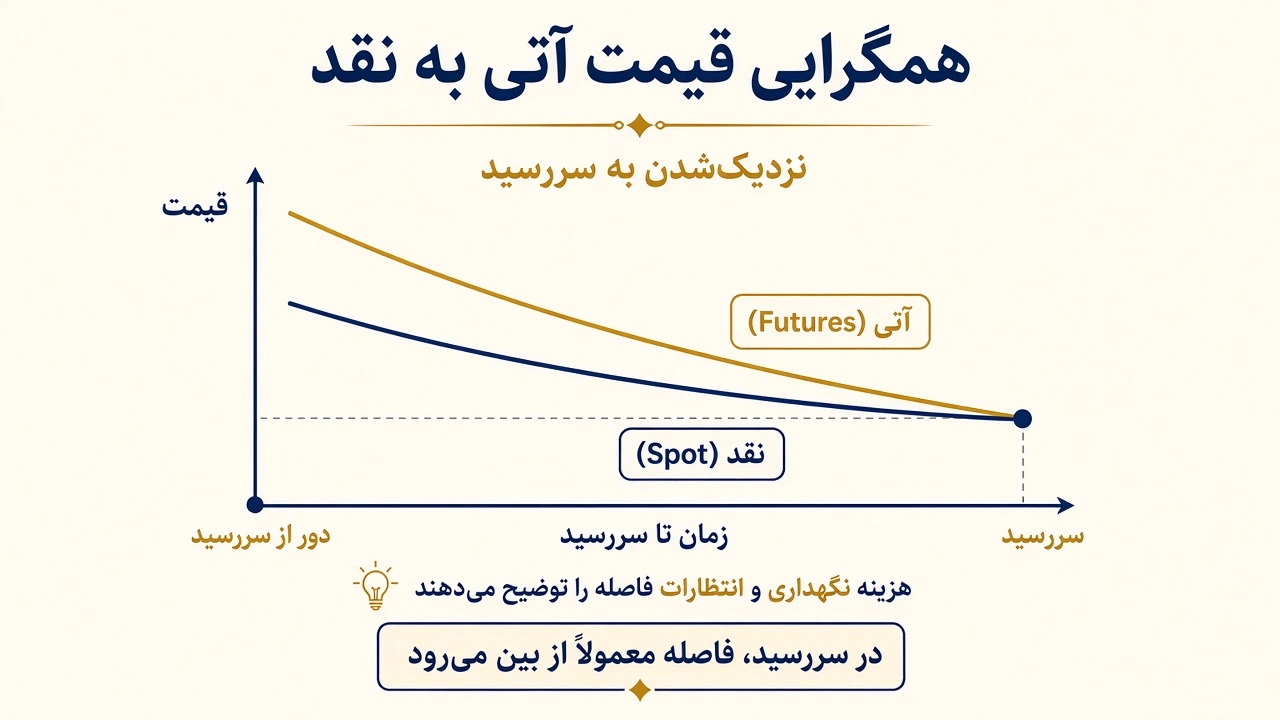
قیمت نقد (Spot Price) قیمت معامله یا تحویل دارایی در زمان نزدیک است، در حالی که قیمت آتی به معاملهای برای سررسید آینده مربوط میشود. این دو قیمت پیش از سررسید میتوانند متفاوت باشند، زیرا نگهداری دارایی تا آینده هزینه و منفعت دارد. اما هرچه قرارداد به سررسید نزدیکتر میشود، قیمت آتی باید به قیمت نقد یا قیمت مرجع تحویل همگرا شود.
دلیل همگرایی، امکان تحویل و آربیتراژ است. اگر در لحظهٔ سررسید قیمت آتی بهطور معناداری بالاتر از قیمت نقد باشد، فعال واجد شرایط میتواند دارایی را در بازار نقد بخرد و در قرارداد گرانتر تحویل دهد. فشار خرید در بازار نقد و فروش در آتی، شکاف را کاهش میدهد. اگر آتی بهطور غیرمنطقی ارزانتر باشد، مسیر معکوس—با توجه به امکان استقراض یا فروش دارایی—میتواند فعال شود.
اختلاف میان قیمت نقد و آتی را مبنا (Basis) مینامند. یک تعریف رایج چنین است: Basis = Spot Price − Futures Price. بر اساس این قرارداد علامت، وقتی آتی بالاتر از نقد است مبنا منفی خواهد بود. برخی منابع تعریف معکوس به کار میبرند؛ بنابراین پیش از تفسیر عدد باید قرارداد علامت مشخص شود.
در سررسید انتظار داریم مبنا به صفر یا نزدیک صفر میل کند. در عمل هزینهٔ معامله، محدودیت تأمین مالی، تفاوت کیفیت، مکان تحویل، مالیات و ناکاراییهای عملیاتی میتواند یک فاصلهٔ کوچک ایجاد کند. همگرایی یک نیروی اقتصادی است، نه تضمین برابری لحظهای در هر صفحهٔ قیمتی.
برای پوششدهنده، مسیر مبنا بهاندازهٔ جهت کلی قیمت مهم است. اگر قیمت نقد و آتی دقیقاً همگام حرکت نکنند، سود یک بازار زیان بازار دیگر را کامل جبران نمیکند. به همین دلیل عبارت سادهٔ «آتی قیمت را قفل میکند» تقریبی است. آنچه عملاً تثبیت میشود به قیمت ورود، قیمت خروج، تغییر مبنا، هزینههای معامله و انطباق دارایی مورد پوشش با مشخصات قرارداد وابسته است.
۱۰. کانتانگو، بکواردیشن و هزینهٔ نگهداری
وقتی قیمت آتی بالاتر از قیمت نقد باشد، بازار در وضعیت کانتانگو (Contango) قرار دارد. وقتی قیمت آتی پایینتر از قیمت نقد باشد، از بکواردیشن (Backwardation) سخن میگوییم. این واژهها شکل منحنی قیمت در طول سررسیدها را توصیف میکنند؛ بهتنهایی فرمان خرید یا فروش نیستند و لزوماً پیشبینی مستقیم جهت قیمت نقد آینده محسوب نمیشوند.
مدل پایه برای فهم رابطهٔ نقد و آتی، هزینهٔ نگهداری (Cost of Carry) است. خرید دارایی در بازار نقد و نگهداری آن تا سررسید ممکن است هزینهٔ تأمین مالی، انبارداری، بیمه و افت کیفیت داشته باشد. در مقابل، دارایی میتواند درآمد یا منفعتی ایجاد کند؛ برای مثال سهام سود نقدی دارد و موجودی فیزیکی کالا ممکن است منفعت عملیاتیِ در دسترسبودن را فراهم کند.
در سادهترین حالتِ دارایی بدون درآمد و با نرخ بهرهٔ مرکب پیوسته، رابطهٔ نظری چنین نوشته میشود: F₀ = S₀e^(rT). در این رابطه، F₀ قیمت آتی، S₀ قیمت نقد، r نرخ تأمین مالی و T زمان تا سررسید است. این فرمول نقطهٔ شروع است و برای کالای واقعی باید هزینهها و منافع دیگر تعدیل شوند.
اگر هزینهٔ انبارداری متناسب را با u و بازده منفعت نگهداری را با y نشان دهیم، یک نمایش مفهومی چنین است: F₀ = S₀e^((r + u − y)T). بازده منفعت نگهداری (Convenience Yield) ارزشی است که دارنده از دسترسی فوری به موجودی فیزیکی میگیرد؛ برای نمونه، جلوگیری از توقف خط تولید در دورهٔ کمبود.
کانتانگو اغلب زمانی دیده میشود که هزینهٔ تأمین مالی و نگهداری بر منفعت موجودی غلبه دارد. فرض کنید قیمت نقد یک واحد دارایی ۱۰ میلیون تومان و مجموع خالص هزینهٔ نگهداری ششماهه ۶ درصد باشد. در یک تقریب ساده، قیمت نظری آتی حدود ۱۰٫۶ میلیون تومان خواهد بود. این اختلاف لزوماً نشانهٔ خوشبینی بازار نیست؛ ممکن است فقط هزینهٔ انتقال دارایی از زمان حال به آینده را منعکس کند.
بکواردیشن میتواند در دورهٔ کمبود موجودی یا تقاضای فوری شکل گیرد. اگر داشتن کالا اکنون ارزش عملیاتی زیادی داشته باشد، قیمت نقد ممکن است از قیمت تحویل آینده بالاتر رود. همچنین انتظار افزایش عرضه در آینده یا محدودیت آربیتراژ میتواند بر شکل منحنی اثر بگذارد. ازاینرو تفسیر بکواردیشن بهعنوان «بازار حتماً نزولی است» سادهسازی نامعتبر است.
در داراییهای سرمایهگذاری، امکان آربیتراژ نقد و آتی رابطهٔ قیمتها را منضبط میکند. اگر آتی بیش از هزینهٔ نگهداری گران باشد، راهبرد نظری «خرید نقد و فروش آتی» میتواند مطرح شود. معاملهگر منابع قرض میگیرد، دارایی را میخرد، قرارداد آتی میفروشد و در سررسید تحویل میدهد. اگر آتی بیش از حد ارزان باشد، راهبرد معکوس ممکن است بررسی شود. هزینهٔ معامله، مالیات، امکان فروش استقراضی و محدودیت تحویل تعیین میکند که این رابطه در عمل چقدر دقیق باشد.
شکل منحنی برای کسی که موقعیت را از یک سررسید به سررسید بعد منتقل میکند نیز مهم است. در کانتانگو، فروش قرارداد نزدیک و خرید قرارداد دورتر ممکن است هزینهٔ انتقال ایجاد کند؛ در بکواردیشن نتیجه میتواند معکوس باشد. این «بازده انتقال» با تغییر قیمت خود دارایی تفاوت دارد. بازده ابزارهای مبتنی بر آتی ممکن است به همین دلیل با بازده بازار نقد کاملاً یکسان نباشد.
در بازار ایران، نرخ تأمین مالی، محدودیتهای انبار، ساختار گواهی سپرده، مقررات تحویل و ویژگیهای هر دارایی بر منحنی اثر میگذارند. بهجای انتقال مکانیکی فرمول یک بازار جهانی، باید ورودیهای اقتصادی قرارداد داخلی را شناخت. مدل هزینهٔ نگهداری چارچوبی برای طرح پرسش درست است، نه جایگزین بررسی مشخصات و محدودیتهای واقعی بازار.
۱۱. آتی در برابر سلف
قرارداد آتی و قرارداد سلف (Forward Contract) هر دو توافقی الزامآور برای معاملهٔ دارایی در آیندهاند. در هر دو، خریدار از افزایش قیمت و فروشنده از کاهش قیمت منتفع میشود و هر دو طرف تعهد دارند. تفاوت اصلی در ماهیت تعهد نیست؛ در محیط انعقاد، میزان استانداردسازی، شیوهٔ تسویه و مدیریت ریسک اعتباری است.
سلف معمولاً در بازار خارج از بورس (Over-the-Counter / OTC) و بر اساس نیاز دو طرف طراحی میشود. مقدار، کیفیت، تاریخ، ارز پرداخت، مکان تحویل و شروط جانبی میتوانند سفارشی باشند. این انعطاف برای بنگاهی که دقیقاً ۷۳ تن مادهٔ اولیه با کیفیت خاص در تاریخی غیرمتعارف نیاز دارد ارزشمند است؛ قرارداد استاندارد بورس شاید کاملاً با این نیاز منطبق نباشد.
در مقابل، آتی مشخصات اصلی را استاندارد میکند. معاملهگر معمولاً فقط دارایی، سررسید، جهت و تعداد قرارداد را انتخاب میکند. این محدودیت، قابلیت جایگزینی و نقدشوندگی را افزایش میدهد. چون همهٔ قراردادهای یک نماد همساناند، خروج با معاملهٔ معکوس امکانپذیر است و بازار میتواند تعداد زیادی خریدار و فروشنده را در یک دفتر سفارش متمرکز کند.
در سلف، ریسک نکول مستقیماً میان دو طرف باقی میماند، مگر آنکه وثیقه، ضمانت بانکی یا سازوکار دیگری تعریف شده باشد. ارزش قرارداد ممکن است طی چند ماه به نفع یک طرف افزایش یابد و طلب بزرگی بسازد؛ اگر طرف زیاندیده در سررسید ناتوان شود، طرف برنده با زیان اعتباری روبهرو خواهد شد. ارزیابی اعتبار و تنظیم وثیقه بخشی از هزینهٔ قرارداد خصوصی است.
در آتی، اتاق پایاپای و تسویهٔ روزانه اجازه نمیدهند زیان بدون واکنش تا سررسید انباشته شود. این ویژگی ریسک اعتباری دوجانبه را کاهش میدهد، اما جریان نقدی میاندورهای ایجاد میکند. سلف ممکن است تا سررسید پرداختی نداشته باشد، در حالی که آتی هر روز سود و زیان را منتقل میکند. حتی اگر قیمت تحویل اولیهٔ دو قرارداد یکسان باشد، تفاوت زمانبندی جریانهای نقدی میتواند ارزش اقتصادی آنها را متفاوت کند.
| ویژگی | قرارداد آتی | قرارداد سلف |
|---|---|---|
| محل معامله | بورس سازمانیافته | عموماً خارج از بورس و دوجانبه |
| مشخصات قرارداد | استانداردشده توسط بورس | قابل سفارشیسازی میان طرفین |
| طرف مقابل اقتصادی | اتاق پایاپای میان طرفین قرار میگیرد | خریدار و فروشنده مستقیماً در برابر یکدیگرند |
| وثیقه | وجه تضمین و قواعد متمرکز | تابع توافق، اعتبار و وثایق دوجانبه |
| سود و زیان | معمولاً تسویهٔ روزانه | معمولاً در سررسید یا طبق برنامهٔ قراردادی |
| نقدشوندگی و خروج | امکان بستن با معاملهٔ معکوس؛ وابسته به عمق بازار | خروج نیازمند توافق، واگذاری یا معاملهٔ جبرانی جدید |
| ریسک اعتباری | متمرکز و مدیریتشده در سازوکار پایاپای | وابسته به اعتبار مستقیم طرف مقابل |
| انطباق با نیاز خاص | ممکن است ناقص باشد | قابلیت انطباق بالا |
| شفافیت قیمت | قیمتهای بازار عموماً قابل مشاهدهاند | قیمت و شروط ممکن است خصوصی باشند |
| احتمال تحویل | بسیاری از موقعیتها پیش از تحویل بسته میشوند | اغلب برای نیاز مشخص و تحویل یا تسویهٔ توافقی طراحی میشود |
هیچیک بهطور مطلق بر دیگری برتری ندارد. آتی برای بازار شفاف، خروج آسانتر، کشف قیمت و کاهش ریسک اعتباری دوجانبه مناسب است. سلف برای پوشش دقیق نیازهایی مفید است که با اندازه، تاریخ یا کیفیت استاندارد سازگار نیستند. انتخاب میان آنها به هدف پوشش، نقدشوندگی، کیفیت اعتباری طرفین، هزینهٔ وثیقه و توان مدیریت جریان نقدی وابسته است.
برای نمونه، کارخانهای که مصرف آن دقیقاً با اندازه و ماههای قرارداد بورسی هماهنگ است ممکن است از آتی استفاده کند. شرکتی با کالای اختصاصی، تاریخ تحویل خاص و رابطهٔ اعتباری پایدار شاید سلف را ترجیح دهد. گاهی نیز ترکیبی از دو ابزار به کار میرود: بخش استاندارد ریسک با آتی پوشش داده میشود و بخش خاص از طریق توافق دوجانبه مدیریت میگردد.
نکتهٔ نهایی آن است که «استاندارد» مترادف «بیریسک» و «سفارشی» مترادف «نامناسب» نیست. آتی ریسک نقدینگی و وجه تضمین دارد؛ سلف ریسک اعتباری و دشواری خروج. تحلیل درست باید بپرسد کدام مجموعه ریسک با ساختار مالی و عملیاتی استفادهکننده سازگارتر است، نه اینکه کدام نام مدرنتر یا سادهتر به نظر میرسد.
۱۲. آتی در برابر اختیار معامله
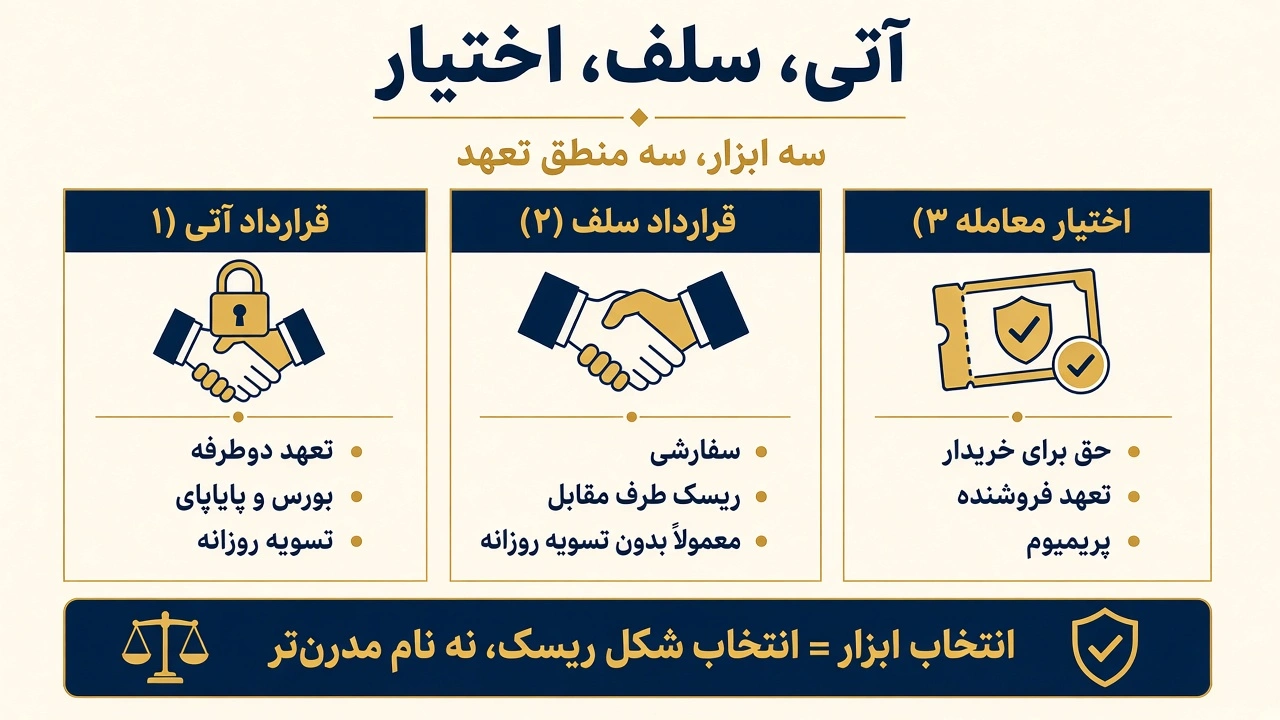
قرارداد آتی و اختیار معامله هر دو عضو خانوادهٔ مشتقات مالی هستند، اما نوع تعهد و شکل توزیع سود و زیان آنها یکسان نیست. در آتی، خریدار و فروشنده هر دو متعهدند و تغییر قیمت دارایی پایه تقریباً بهصورت خطی بر ارزش موقعیت اثر میگذارد. در اختیار معامله، خریدار در برابر پرداخت پریمیوم صاحب حق میشود، ولی فروشنده تعهد میپذیرد. همین تفاوت ساده، رفتار ریسک دو ابزار را از پایه جدا میکند.
خریدار آتی برای ورود، بهای کامل دارایی را نمیپردازد؛ وجه تضمین میگذارد و سود یا زیان او روزانه تسویه میشود. خریدار اختیار، پریمیوم را میپردازد و در ساختار استاندارد بیش از آن از دست نمیدهد. در مقابل، فروشندهٔ اختیار ممکن است با زیانی بسیار بزرگ روبهرو شود. بنابراین جملهٔ «هر دو ابزار اهرمیاند» درست است، اما برای تصمیمگیری کافی نیست: منشأ اهرم، جریان نقدی، نقطهٔ سربهسر و دامنهٔ زیان در آنها متفاوت است.
تفاوت با قرارداد سلف نیز مهم است. سلف معمولاً قراردادی خارج از بورس یا کماستانداردتر است که تسویهٔ روزانه ندارد و ریسک اعتباری طرف مقابل در آن برجستهتر است. آتی بورسی به کمک استانداردسازی، اتاق پایاپای و تعدیل روزانهٔ حسابها این ریسک را کاهش میدهد. اختیار معامله نیز میتواند بورسی باشد، اما بهجای تعهد متقارن، یک حق نامتقارن ایجاد میکند.
| ویژگی | قرارداد آتی | قرارداد سلف | اختیار معامله |
|---|---|---|---|
| ماهیت حقوقی | تعهد دوطرفه به خرید و فروش | تعهد دوطرفه، معمولاً با توافق خصوصیتر | حق برای خریدار و تعهد برای فروشنده |
| پرداخت اولیه | وجه تضمین؛ نه بهای کامل دارایی | تابع قرارداد؛ ممکن است تمام یا بخشی از مبلغ پرداخت شود | خریدار پریمیوم میپردازد؛ فروشنده ممکن است وجه تضمین بسپارد |
| تسویهٔ روزانه | معمولاً دارد | معمولاً ندارد | پریمیوم در ابتدا؛ قواعد تضمین فروشنده تابع بازار است |
| شکل سود و زیان | تقریباً خطی و متقارن | تقریباً خطی و متقارن | غیرخطی و نامتقارن |
| حداکثر زیان خریدار | میتواند بسیار بزرگ باشد | میتواند بسیار بزرگ باشد | در حالت استاندارد به پریمیوم و هزینهها محدود است |
| ریسک اعتباری | با اتاق پایاپای کاهش مییابد | وابستگی بیشتری به اعتبار طرف مقابل دارد | در بازار بورسی با سازوکار پایاپای کنترل میشود |
| کاربرد طبیعی در هج | قفلکردن تقریباً متقارن قیمت | تثبیت قیمت یا تأمین مالی معامله | ساخت کف یا سقف قیمت با حفظ بخشی از منفعت سمت مطلوب |
| اثر زمان | عمدتاً از طریق قیمت حمل و نزدیکشدن قیمت آتی به نقدی | وابسته به ساختار قرارداد | ارزش زمانی و تتا نقش مستقیم دارند |
برای یک تولیدکننده که میخواهد قیمت فروش محصول را تا حد امکان تثبیت کند، فروش آتی میتواند ابزار طبیعیتری باشد. اگر همان تولیدکننده بخواهد کف قیمت داشته باشد ولی از افزایش احتمالی قیمت نیز بهرهمند شود، اختیار فروش ــ در صورت وجود قرارداد مناسب و نقدشونده ــ انعطاف بیشتری دارد، اما پریمیوم آن هزینهٔ این انعطاف است. انتخاب میان این دو، انتخاب میان «قفلکردن قیمت» و «خرید بیمه» است؛ نه انتخاب میان ابزار خوب و بد.
از دید سفتهباز نیز آتی سادهتر به نظر میرسد، زیرا سود و زیان خطی است؛ اما تسویهٔ روزانه و الزام به تأمین وجه میتواند موقعیت درست از نظر تحلیلی را پیش از تحقق سناریو متوقف کند. اختیار معامله جریان نقدی متفاوتی دارد و علاوه بر جهت قیمت، زمان و نوسان نیز بر نتیجه اثر میگذارند. برای بررسی کامل حق، پریمیوم و تفاوت چهار موقعیت اصلی، مقالهٔ خواهر اختیار معامله چیست؟ را بخوانید.
۱۳. پوشش ریسک: اصول، مزایا و شکست هج
پوشش ریسک یا هج به معنای حذف همهٔ عدمقطعیتها نیست. هج یعنی ساختن موقعیتی در ابزار مشتقه که بخشی از زیان ناشی از حرکت نامطلوب قیمت نقدی را جبران کند. هدف معمولاً کاهش نوسان جریان نقدی، حفاظت از حاشیهٔ سود، تثبیت بودجه یا قابلپیشبینیکردن ارزش موجودی است. یک هج مناسب ممکن است سود حاصل از حرکت مطلوب بازار را نیز کاهش دهد؛ این کاهش، هزینهٔ اقتصادی ثبات است و نباید با شکست استراتژی اشتباه گرفته شود.
۱۳.۱ هج فروش و هج خرید
هج فروش برای کسی است که اکنون دارایی را دارد یا در آینده آن را تولید و عرضه خواهد کرد و از کاهش قیمت نگران است. کشاورز، معدنکار، صندوق دارندهٔ دارایی یا بنگاهی که موجودی کالایی دارد، میتواند متناسب با ریسک خود آتی بفروشد. اگر قیمت نقدی پایین بیاید، زیان دارایی یا درآمد فروش با سود موقعیت فروش آتی تا حدی جبران میشود. اگر قیمت بالا برود، منفعت بازار نقدی با زیان آتی کاهش مییابد.
هج خرید برای کسی است که در آینده به خرید دارایی نیاز دارد و از افزایش قیمت میترسد. کارخانهای که مادهٔ اولیه مصرف میکند، واردکنندهای که قیمت کالای جهانی برایش مهم است یا نهادی که در تاریخ آینده باید دارایی مالی بخرد، میتواند موقعیت خرید آتی بگیرد. افزایش قیمت نقدی، هزینهٔ خرید آینده را بالا میبرد، اما سود آتی بخشی از این افزایش را جبران میکند. کاهش قیمت نیز هزینهٔ نقدی را کم میکند، ولی زیان آتی بخشی از آن منفعت را پس میگیرد.
در هر دو حالت، معیار موفقیت نباید سود مستقل حساب آتی باشد. ممکن است حساب آتی زیان نشان دهد ولی مجموع «موقعیت نقدی + آتی» دقیقاً مطابق هدف عمل کرده باشد. برای نمونه، تولیدکنندهای که آتی فروخته و بعد با رشد قیمت روبهرو شده است، در آتی زیان میکند اما محصول را گرانتر میفروشد. اگر از ابتدا هدف تثبیت حاشیهٔ سود بوده، این نتیجه شکست نیست.
۱۳.۲ مزایای پوشش ریسک با آتی
نخستین مزیت، شفافترشدن برنامهریزی است. وقتی دامنهٔ قیمت فروش محصول یا خرید نهاده محدودتر شود، بودجه، سرمایه در گردش و ظرفیت تولید با اطمینان بیشتری تعیین میشوند. هج همچنین وابستگی نتیجهٔ عملیاتی بنگاه به یک پیشبینی کوتاهمدت قیمت را کم میکند. مدیر مالی دیگر مجبور نیست بقای حاشیهٔ سود را بر درستبودن یک نظر دربارهٔ بازار بنا کند.
مزیت دوم، نقدشوندگی و استانداردسازی نسبی قرارداد بورسی است. معاملهگر برای تغییر طرف قرارداد لازم نیست همان شخص اولیه را پیدا کند؛ موقعیت معکوس میتواند تعهد را ببندد. اتاق پایاپای نیز میان خریدار و فروشنده قرار میگیرد و با وجه تضمین و تسویهٔ روزانه، ریسک نکول انباشته را مهار میکند. البته این سازوکار ریسک بازار و نیاز نقدینگی را حذف نمیکند.
سومین مزیت، امکان تنظیم اندازهٔ هج است. بنگاه مجبور نیست تمام ریسک را پوشش دهد. میتواند مثلاً بخشی از تولید برآوردشده را هج کند و بخش دیگر را باز بگذارد. این انعطاف زمانی مفید است که مقدار تولید، زمان فروش یا رابطهٔ قیمت قرارداد با قیمت واقعی بنگاه قطعی نباشد. هج پلهای در چند سررسید نیز میتواند تمرکز ریسک زمانی را کاهش دهد.
۱۳.۳ شکست هج چگونه رخ میدهد؟
هج کامل در کتاب ساده است: دارایی پایه، مقدار، کیفیت، محل تحویل و تاریخ دقیقاً با مواجههٔ واقعی برابر فرض میشوند. در عمل این تطابق بهندرت کامل است. ممکن است یک زعفرانکار محصولی با درجه یا محل تحویل متفاوت داشته باشد؛ صندوق ممکن است سبدی از داراییهای طلا نگه دارد که دقیقاً با قرارداد آتی یکسان نیست؛ یا زمان فروش واقعی چند هفته با سررسید قرارداد فاصله داشته باشد. این اختلافها ریسک پایه ایجاد میکنند.
شکست دیگر از برآورد نادرست مقدار ناشی میشود. اگر تولیدکننده بیش از تولید قطعی خود آتی بفروشد، بخشی از موقعیت دیگر هج نیست و به فروش سفتهبازانه تبدیل میشود. کاهش محصول، تأخیر تحویل یا تغییر برنامهٔ عملیاتی میتواند این موقعیت مازاد را آشکار کند. از سوی دیگر، هج بسیار کوچک نیز بخش عمدهٔ ریسک را باز میگذارد.
کمبود نقدینگی عامل مهمتری است. هج ممکن است در پایان از نظر اقتصادی موفق باشد، اما پیش از آن زیانهای روزانهٔ آتی به وجه تضمین اضافی نیاز داشته باشد. شرکتی که فقط نتیجهٔ نهایی را میبیند و برای جریان نقدی میاندوره برنامه ندارد، شاید مجبور شود موقعیت را در بدترین زمان ببندد. ریسک نقدینگی باید همراه با ریسک قیمت سنجیده شود.
سرانجام، تغییر هدف در میانهٔ راه باعث شکست انضباطی میشود. مدیر ممکن است هج زیانده را به امید برگشت قیمت نگه دارد، یا هج سودده را چون «سود خوبی ساخته» زودتر از مواجههٔ نقدی ببندد. در هر دو حالت، ابزار پوشش به معاملهٔ جهتدار تبدیل میشود. سیاست هج باید دارایی، نسبت، افق، شرایط تعدیل و اختیار تصمیمگیر را پیشاپیش مشخص کند.
پوشش ریسک فقط گرفتن یک موقعیت معکوس نیست. طراحی نسبت پوشش، سنجش ریسک پایه، مدیریت وجه تضمین و ارزیابی نتیجهٔ ترکیبی به چارچوب منظم نیاز دارد. برای یادگیری دانشگاهی و کاربردی این فرایند، دورهٔ مدیریت ریسک مالی و قراردادهای آتی کلینیک اقتصاد مسیر مرحلهٔ بعد است.
۱۴. نسبت پوشش حداقل واریانس و ریسک پایه
در سادهترین مثالها، به ازای هر واحد مواجههٔ نقدی یک واحد آتی گرفته میشود؛ یعنی نسبت پوشش برابر یک است. این نسبت وقتی منطقیتر است که دارایی پایهٔ قرارداد دقیقاً همان دارایی مورد هج، تاریخها منطبق و تغییر قیمت نقدی و آتی تقریباً یکسان باشد. در هج متقاطع، چنین فرضی ضعیف است. آنگاه باید پرسید چه اندازه موقعیت آتی، واریانس تغییر ارزش کل موقعیت را کمینه میکند.
در چارچوب هال، نسبت پوشش حداقل واریانس بهصورت مفهومی از حاصلضرب همبستگی تغییرات قیمت نقدی و آتی در نسبت انحراف معیار آنها به دست میآید: h* = ρ × σS / σF. در این رابطه، ρ همبستگی تغییرات قیمت نقدی و آتی، σS نوسان تغییر قیمت نقدی و σF نوسان تغییر قیمت آتی است. این ضریب نشان میدهد به ازای هر واحد مواجههٔ نقدی، چه مقدار مواجههٔ آتی برای کمینهکردن واریانس لازم است.
اگر تغییرات نقدی و آتی تقریباً هماندازه و کاملاً همبسته باشند، نسبت به یک نزدیک میشود. اگر همبستگی پایین باشد، افزایش تعداد قرارداد لزوماً هج را بهتر نمیکند؛ زیرا قرارداد در برخی دورهها مستقل از مواجههٔ واقعی حرکت خواهد کرد. نسبت بالاتر از یک نیز ذاتاً اشتباه نیست: ممکن است نوسان تغییرات قیمت آتی از نوسان قیمت دارایی مورد هج کمتر باشد و برای جبران به اندازهٔ اسمی بیشتری نیاز باشد.
پس از برآورد نسبت، تعداد تقریبی قراردادها با ضرب h* در ارزش یا مقدار مواجههٔ نقدی و تقسیم آن بر ارزش یا اندازهٔ یک قرارداد تعیین میشود. از آنجا که تعداد قرارداد عدد صحیح است، گردکردن اجتنابناپذیر است. اندازهٔ کوچک پرتفوی نسبت به اندازهٔ قرارداد میتواند باعث هج کم یا بیش از حد شود. مشخصات همان نماد ــ اندازهٔ قرارداد، واحد قیمت، سررسید و دارایی قابلتحویل ــ باید مبنای محاسبه باشد.
۱۴.۱ پایه چیست؟
پایه معمولاً بهصورت تفاوت قیمت نقدی و قیمت آتی تعریف میشود: Basis = Spot − Futures. اگر قیمت نقدی نسبت به آتی افزایش یابد، پایه تقویت میشود؛ اگر کاهش یابد، پایه تضعیف میشود. نزدیک سررسید، در بازاری با امکان آربیتراژ و سازوکار تحویل کارا، قیمت آتی و نقدی باید به یکدیگر همگرا شوند. اگر این همگرایی رخ ندهد، فرصت تحویل یا معاملهٔ معکوس میتواند اختلاف را محدود کند؛ البته هزینه و محدودیت اجرا همیشه مهم است.
هجکننده لزوماً تا روز تحویل نمیماند. ممکن است موقعیت را پیش از سررسید ببندد و کالا را در بازار محلی بفروشد یا بخرد. در این حالت، نتیجهٔ نهایی به پایهٔ زمان شروع و پایان وابسته است. حتی اگر جهت کلی قیمت درست پوشش داده شده باشد، تغییر نامطلوب پایه میتواند قیمت مؤثر را از سطح مورد انتظار دور کند.
۱۴.۲ برآورد آماری، پاسخ ابدی نیست
نسبت حداقل واریانس از دادههای تاریخی برآورد میشود، اما همبستگی و نوسان ثابت نیستند. تغییر فصل، مقررات، کیفیت محصول، محدودیت تحویل، شوک ارزی یا کاهش نقدشوندگی میتواند رابطهٔ گذشته را تغییر دهد. بنابراین ضریب برآوردشده باید در بازههای معقول بازبینی و با سناریوهای تنش آزمون شود. دقت اعشاری بالا جای ثبات اقتصادی رابطه را نمیگیرد.
کمینهکردن واریانس نیز تنها هدف ممکن نیست. بنگاهی ممکن است بهجای کمترین نوسان، بر تثبیت حداقل حاشیهٔ سود، محدودکردن زیان در سناریوی خاص یا کاهش نیاز وجه تضمین تمرکز کند. نسبت آماری نقطهٔ شروع است؛ سیاست ریسک، محدودیت نقدینگی و ماهیت عملیات تعیین میکنند که همان نسبت اجرا شود یا تعدیل گردد.
۱۵. سفتهبازی، آربیتراژ و قانون تکقیمت
هجکننده ریسک موجود را منتقل میکند، اما سفتهباز آگاهانه ریسک قیمت را میپذیرد. کسی که انتظار رشد قیمت دارد میتواند موقعیت خرید آتی بگیرد و کسی که انتظار افت دارد موقعیت فروش بگیرد. فروش آتی برخلاف فروش کالای فیزیکی، لزوماً به مالکیت قبلی دارایی نیاز ندارد؛ قرارداد تعهدی استاندارد است که میتواند پیش از سررسید با معاملهٔ معکوس بسته شود.
حضور سفتهبازان در حد متعادل میتواند نقدشوندگی و ظرفیت جذب سفارش هجکنندگان را افزایش دهد. با این حال، برای خود سفتهباز اهرم دو لبه است. وجه تضمین کوچک نسبت به ارزش اسمی قرارداد باعث میشود تغییر نهچندان بزرگ قیمت، بازده بسیار بزرگ مثبت یا منفی بر سرمایهٔ درگیر ایجاد کند. حد زیان ذهنی نیز جلوی برداشت وجه تضمین توسط سازوکار تسویه را نمیگیرد.
آربیتراژگر بهدنبال بهرهگیری از ناسازگاری قیمتهاست، نه پیشبینی جهت بازار. قانون تکقیمت میگوید دو ترکیب که در آینده جریان نقدی یکسانی دارند، باید پس از تعدیل هزینهها قیمت یکسانی داشته باشند. اگر خرید دارایی نقدی و نگهداری آن تا سررسید دقیقاً همان نتیجهٔ دریافت کالا از آتی را بسازد، اختلاف قیمت بیش از هزینهٔ تأمین مالی، نگهداری، بیمه و سایر منافع و هزینهها نمیتواند بدون محدودیت باقی بماند.
در آربیتراژ نقد و حمل، معاملهگر دارایی را میخرد، هزینهٔ نگهداری را میپذیرد و همزمان آتی میفروشد. اگر قیمت آتی بیش از قیمت نظری باشد، سود قفلشده میتواند اختلاف را کاهش دهد. در حالت معکوس، فروش یا استقراض دارایی نقدی و خرید آتی مطرح میشود؛ اما برای بسیاری از کالاها فروش استقراضی، نگهداری معکوس یا دسترسی به موجودی عملی نیست. بنابراین کران نظری با محدودیت بازار تعدیل میشود.
برای داراییهای سرمایهگذاری، قیمت نظری آتی به قیمت نقدی، نرخ تأمین مالی و درآمد دارایی وابسته است. برای کالای مصرفی، «بازدهی آسایش» نیز مطرح میشود: منفعت غیرنقدی نگهداری موجودی فیزیکی برای استمرار تولید یا پاسخ به کمبود. این منفعت میتواند باعث شود رابطهٔ قیمت آتی و نقدی از فرمول سادهٔ بهره فاصله بگیرد، بدون آنکه لزوماً آربیتراژ قابلاجرا وجود داشته باشد.
در بازار واقعی باید کارمزد، فاصلهٔ قیمت خرید و فروش، مالیات، محدودیت موقعیت، هزینهٔ انبار، کیفیت تحویل، زمان انتقال گواهی و خطر تغییر مقررات را وارد محاسبه کرد. اختلاف مشاهدهشده روی تابلو بهخودیخود سود بدون ریسک نیست. اگر اجرای تمام اجزای معامله همزمان و با قیمتهای مشاهدهشده ممکن نباشد، «آربیتراژ» ممکن است صرفاً یک معاملهٔ پرریسک بر مبنای همگرایی باشد.
۱۶. قرارداد آتی در بورس کالای ایران
بازار آتی ایران عمدتاً در بستر بورس کالای ایران توسعه یافته است. در این بازار، مشخصات هر قرارداد شامل دارایی پایه، اندازهٔ قرارداد، واحد قیمت، ماه سررسید، ساعات معامله، حد نوسان، وجه تضمین، حد موقعیت، دورهٔ تحویل و شیوهٔ تسویه از پیش اعلام میشود. این استانداردسازی امکان میدهد معاملهگران بدون مذاکرهٔ جداگانه دربارهٔ کیفیت و مقدار، روی قیمت معامله کنند.
با این حال، مشخصات نمادها ثابت و ابدی نیست. داراییهای فعال، اندازهٔ قرارداد، وجه تضمین و قواعد تحویل ممکن است طبق اطلاعیههای بورس و اتاق پایاپای تغییر کنند. نام یک دارایی در این مقاله به معنای فعالبودن دائمی همهٔ سررسیدهای آن نیست. برای تصمیم واقعی باید آخرین مشخصات قرارداد و اطلاعیهٔ همان نماد در وبسایت رسمی بررسی شود.
۱۶.۱ آتی زعفران و منطق کالای کشاورزی
زعفران از شناختهشدهترین داراییهای پایه در تجربهٔ بازار آتی ایران است. استاندارد کیفی، انبار مورد تأیید و گواهی سپردهٔ کالایی، پیوند میان بازار فیزیکی و قرارداد مشتقه را شکل میدهند. تولیدکننده یا دارندهٔ موجودی میتواند برای کاهش ریسک افت قیمت فروش آتی بگیرد؛ خریدار تجاری نیز در صورت تطابق نیاز خود با مشخصات قرارداد، از خرید آتی برای مدیریت ریسک افزایش قیمت استفاده میکند.
اما «قیمت زعفران» یک عدد واحد نیست. نوع، عیار، محل نگهداری، هزینهٔ انبار و امکان تحویل بر رابطهٔ قیمت محلی و قیمت قرارداد اثر دارند. کشاورزی که محصول او هنوز استاندارد قابلتحویل را ندارد، نباید فرض کند هر واحد سود آتی دقیقاً هر واحد افت قیمت محصولش را جبران میکند. این نمونهٔ روشن ریسک پایه و ریسک کیفیت است.
۱۶.۲ آتی نقره و کالاهای فلزی
قراردادهای مبتنی بر نقره یا سایر فلزات، پیوندی میان قیمت جهانی، نرخ ارز، شرایط عرضهٔ داخلی و مشخصات تحویل ایجاد میکنند. حرکت قیمت جهانی فلز بهتنهایی نتیجهٔ قرارداد داخلی را توضیح نمیدهد؛ تغییر نرخ ارز، محدودیت واردات، هزینهٔ تبدیل و تفاوت کیفیت میتواند اثر همزمان داشته باشد. تحلیل صرف نمودار جهانی بدون شناخت سازوکار داخلی، مدل ناقصی است.
برای مصرفکنندهٔ صنعتی، قرارداد آتی زمانی هج مناسبی است که مقدار و کیفیت مورد نیاز با قرارداد همخوانی داشته باشد و افق خرید به سررسید نزدیک باشد. برای سفتهباز خرد، همین قرارداد میتواند چند منبع ریسک را در یک قیمت فشرده کند: فلز جهانی، ارز، پایهٔ داخلی، نقدشوندگی و وجه تضمین. این تراکم ریسک، ضرورت اندازهٔ موقعیت محافظهکارانه را بیشتر میکند.
۱۶.۳ آتی صندوق طلا
در قرارداد آتی صندوق طلا، دارایی پایه واحدهای یک صندوق قابل معاملهٔ مبتنی بر طلاست، نه الزاماً سکه یا شمش فیزیکی در دست معاملهگر. قیمت واحد صندوق از ارزش داراییهای آن، شرایط عرضه و تقاضا، هزینهها و گاه فاصله با خالص ارزش داراییها اثر میپذیرد. قرارداد آتی نیز نسبت به قیمت همان دارایی پایه تعریف میشود؛ بنابراین باید زنجیرهٔ «طلای داخلی، داراییهای صندوق، واحد صندوق و قیمت آتی» را از هم تفکیک کرد.
این ابزار ممکن است برای مدیر دارندهٔ واحدهای صندوق یا کسی که در آینده به آنها نیاز دارد، امکان پوشش ایجاد کند. با این حال، کسی که فقط در معرض طلای فیزیکی خاص یا سکه است، باید همبستگی و اختلاف رفتاری آن دارایی با صندوق را بسنجد. هج اسمی برابر، الزاماً هج اقتصادی کامل نیست. برای آشنایی گستردهتر با زنجیرهٔ ابزارهای این حوزه، راهنمای مشتقات طلا در ایران را ببینید.
تسویهٔ روزانه در همهٔ این نمونهها نقش مرکزی دارد. اتاق پایاپای پس از محاسبهٔ قیمت تسویه، سود را به حساب برندگان و زیان را از حساب بازندگان منتقل میکند. اگر موجودی حساب از حد مقرر پایینتر بیاید، دارنده باید طبق قواعد جاری وجه اضافه کند یا با خطر بستهشدن موقعیت روبهرو شود. وجه تضمین مالکیت بخشی از دارایی نیست؛ وثیقهای برای ایفای تعهد است.
نزدیک سررسید نیز معاملهگر باید میان بستن، انتقال به سررسید دیگر یا ورود به فرایند تحویل تصمیم بگیرد. تحویل صرفاً «صبرکردن تا آخرین روز» نیست؛ مهلتها، مدارک، موجودی گواهی، استاندارد کالا و توان پرداخت یا تحویل اهمیت دارند. این مقاله آموزش کار با رابط کارگزاری نیست؛ منبع معتبر اجرای هر نماد، مشخصات و اطلاعیههای جاری بورس کالای ایران است.
۱۷. نقش قرارداد آتی در بازارهای مالی جهانی
بازارهای آتی جهانی بسیار فراتر از کالاهای کشاورزی گسترش یافتهاند. قراردادهای آتی روی شاخصهای سهام، نرخ بهره، اوراق دولتی، ارز، انرژی، فلزات و برخی داراییهای نوظهور معامله میشوند. کارکرد مشترک آنها انتقال ریسک، کشف قیمت و ایجاد یک مرجع عمومی برای انتظارات بازار است.
شرکت هواپیمایی ممکن است بخشی از ریسک سوخت را هج کند؛ تولیدکنندهٔ نفت از افت قیمت نگران باشد؛ مدیر پرتفوی با فروش آتی شاخص، بتای سهام خود را موقتاً کاهش دهد؛ و بانک برای مدیریت حساسیت نرخ بهره از آتی اوراق استفاده کند. در همهٔ این موارد، ابزار یکسان است اما ریسک پایه، افق و معیار موفقیت تفاوت دارد.
قیمت آتی همچنین اطلاعات بازار را متمرکز میکند. منحنی سررسیدها نشان میدهد قیمت قراردادهای کوتاهمدت و بلندمدت چه رابطهای دارند. اگر سررسیدهای دور بالاتر باشند، ساختار را معمولاً کانتانگو مینامند؛ اگر پایینتر باشند، از بکواردیشن سخن میگویند. این برچسبها بهتنهایی پیشبینی قیمت نقدی نیستند. هزینهٔ حمل، نرخ بهره، موجودی، بازدهی آسایش و فشار پوشش میتوانند شکل منحنی را توضیح دهند.
بازار آتی بخشی از فرایند کشف قیمت است، نه دستگاه پیشگویی. قیمت آتی امروز قیمتی است که عرضه و تقاضای تعهدات را متعادل میکند. این قیمت میتواند با تحقق اطلاعات تازه تغییر کند. حتی در فرضهای ساده، قیمت آتی برابر «انتظار بدون قید بازار از قیمت آینده» نیست؛ رابطهٔ آن با انتظار به صرف ریسک و ویژگی دارایی وابسته است.
نهادهای نظارتی جهانی برای کاهش تمرکز و ریسک سیستمی، حدود موقعیت، گزارشدهی معاملهگران بزرگ، قواعد وجه تضمین و توقفهای اضطراری وضع میکنند. در دورههای تنش، افزایش وجه تضمین میتواند اهرم را کاهش دهد، اما همزمان فشار نقدینگی ایجاد کند. سلامت بازار به تعادل میان دسترسی، نقدشوندگی و توان اتاق پایاپای در مدیریت نکول وابسته است.
درک نقش جهانی آتی، جایگاه آن را در کنار اختیار معامله روشنتر میکند. آتی ابزار پایهٔ انتقال خطی ریسک است؛ آپشن انتقال غیرخطی و بیمهمانند را ممکن میکند. بسیاری از استراتژیهای نهادی از ترکیب این دو ساخته میشوند، اما ترکیب ابزارها بدون فهم جداگانهٔ هر کدام فقط پیچیدگی را افزایش میدهد.
۱۸. ریسکها و استفادههای نادرست
ریسک اهرم آشکارترین خطر است. معاملهگر فقط وجه تضمین را میبیند و ارزش اسمی قرارداد را فراموش میکند. اگر ارزش قرارداد چند برابر سرمایهٔ حساب باشد، حرکت کوچک قیمت میتواند بخش بزرگی از سرمایه را از بین ببرد. معیار اندازهٔ موقعیت باید سناریوی زیان بر ارزش اسمی باشد، نه تعداد قرارداد یا درصد وجه تضمین.
ریسک نقدینگی زمانی ظاهر میشود که بستن موقعیت با قیمت منصفانه ممکن نباشد. فاصلهٔ خرید و فروش میتواند زیاد شود، عمق سفارش کافی نباشد یا در شرایط حد نوسان، سفارش خروج اجرا نشود. وجود قیمت روی تابلو تضمین نمیکند حجم مورد نظر در همان قیمت معامله شود. زیان واقعی ممکن است از محاسبهٔ نظری بیشتر باشد.
ریسک وجه تضمین و تسویه با جهت بازار مرتبط اما از آن متمایز است. ممکن است تحلیل بلندمدت درست باشد، ولی زیان میاندوره حساب را زیر حد لازم ببرد. افزایش وجه تضمین اولیه نیز میتواند سرمایهٔ بیشتری مطالبه کند. ذخیرهٔ نقد باید بخشی از طراحی موقعیت باشد؛ استفاده از تمام موجودی برای حداقل تضمین، حساب را در برابر نوسان عادی شکننده میکند.
ریسک پایه برای هجکننده مهم است. قیمت دارایی واقعی و قرارداد ممکن است به دلیل کیفیت، مکان، زمان یا ماهیت دارایی پایه متفاوت حرکت کنند. این ریسک در هج متقاطع بیشتر است. همبستگی تاریخی بالا تضمین نمیکند در بحران نیز همان رابطه باقی بماند.
ریسک سررسید و تحویل از بیتوجهی به تقویم ایجاد میشود. نگهداشتن ناخواستهٔ موقعیت تا دورهٔ تحویل میتواند تعهداتی به وجود آورد که معاملهگر برای آن آماده نیست. انتقال موقعیت به سررسید بعد نیز رایگان نیست؛ اختلاف دو سررسید ممکن است هزینه یا منفعتی ایجاد کند و نقدشوندگی آنها برابر نباشد.
ریسک مدل و داده در برآورد نسبت پوشش، ارزش منصفانه و سناریوها وجود دارد. دادهٔ کم، شکست ساختاری یا استفاده از نوسان دورهٔ آرام برای بازار پرتلاطم نتیجه را گمراه میکند. فرمول دقیق با ورودی نامناسب، پاسخ قابلاعتماد تولید نمیکند.
ریسک عملیاتی و مقرراتی نیز واقعی است: ثبت اشتباه جهت یا تعداد، ناآگاهی از تغییر مشخصات، خطای کنترل داخلی، اختلال سامانه یا برداشت غلط از دستورالعمل تحویل. در بازار مشتقه، یک صفر اضافه یا اشتباه میان خرید و فروش میتواند اثر بزرگی داشته باشد. کنترل مستقل سفارش و ثبت سیاست مکتوب برای اشخاص حقوقی ضروری است.
استفادهٔ نادرست رایج، نامگذاری سفتهبازی بهعنوان هج است. اگر شخص مواجههٔ نقدی واقعی ندارد، گرفتن موقعیت معکوس «پوشش» محسوب نمیشود. نمونهٔ دیگر، افزودن قرارداد پس از زیان برای پایینآوردن قیمت میانگین بدون سقف ریسک است. این رفتار در ابزار اهرمی میتواند زیان را سریعتر از توان تأمین سرمایه افزایش دهد.
استفاده از پول ضروری زندگی، وام کوتاهمدت یا منابع عملیاتی بنگاه برای تأمین وجه تضمین نیز نامناسب است. زیان آتی میتواند روزانه مطالبه شود؛ زمانبندی آن با درآمد آینده هماهنگ نیست. هیچ تحلیل تکنیکی، بنیادی یا کلان، الزام نقدی اتاق پایاپای را به تعویق نمیاندازد.
در نهایت، حد زیان عددی جای سیاست ریسک را نمیگیرد. باید پیش از ورود مشخص باشد چرا موقعیت گرفته شده، چه رخدادی فرضیه را باطل میکند، حداکثر زیان قابلتحمل چقدر است، در صورت جهش وجه تضمین چه میشود و آیا سررسید با افق تحلیل سازگار است. هدف این قواعد تضمین سود نیست؛ جلوگیری از تبدیل یک خطا به آسیب غیرقابلجبران است.
۱۹. از کجا شروع کنیم؟
نقطهٔ شروع، سفارشگذاری نیست. ابتدا باید چهار مفهوم را بدون ابهام توضیح دهید: تعهد دوطرفه، اندازهٔ قرارداد، وجه تضمین و تسویهٔ روزانه. سپس سود و زیان یک موقعیت خرید و یک موقعیت فروش را برای چند قیمت تسویه روی کاغذ محاسبه کنید. اگر ارزش اسمی و اثر یک درصد تغییر قیمت روشن نیست، ورود به موقعیت واقعی زودهنگام است.
مرحلهٔ دوم، خواندن مشخصات یک قرارداد واقعی است. دارایی پایه، اندازه، واحد قیمت، سررسید، آخرین روز معامله، شیوهٔ تسویه و تحویل، حد موقعیت و وجه تضمین را استخراج کنید. هدف این مرحله یادگیری رابط کارگزاری نیست؛ هدف ترجمهٔ یک نماد به تعهد اقتصادی واقعی است. منبع نهایی اطلاعات قراردادهای کالایی، اطلاعیهها و مشخصات جاری بورس کالای ایران است.
مرحلهٔ سوم، ساخت دفترچهٔ سناریو است. برای حرکت مثبت و منفی قیمت، اثر تسویهٔ روزانه، وجه تضمین باقیمانده و فاصله تا اخطار را محاسبه کنید. سناریوی توقف یا صف، افزایش وجه تضمین و بستهنشدن فوری موقعیت را نیز در نظر بگیرید. سناریو باید بر تغییرات نامطلوب تمرکز کند، نه فقط بر قیمت هدف مطلوب.
مرحلهٔ چهارم، تفکیک هدف است. اگر تولیدکننده یا دارندهٔ دارایی هستید، مواجههٔ نقدی، مقدار و تاریخ آن را بنویسید و سپس نسبت پوشش را تعیین کنید. اگر هدف سفتهبازی است، آن را صریحاً سفتهبازی بنامید و سرمایهٔ ریسک را جدا کنید. تغییر نام فعالیت، ماهیت ریسک را عوض نمیکند.
برای کسی که هنوز با سهام، بازده و مدیریت پرتفوی آشنا نیست، تقویت مبانی از مسیر آموزش بورس و بازار سرمایه منطقیتر است. سپس میتوان ساختار کلی ابزارها را در راهنمای مشتقات مالی چیست؟ مرور کرد و تفاوت آتی با اختیار معامله را آموخت.
برای علاقهمندان طلا، مطالعهٔ ابزارهای مشتقهٔ طلا کمک میکند تفاوت طلای فیزیکی، صندوق طلا، گواهی و قرارداد مشتقه روشن شود. اگر هدف یادگیری غیرخطی، پریمیوم و بیمهٔ یکطرفه است، دورهٔ اختیار معامله مسیر تخصصی جداگانهای دارد.
یادگیری حرفهای باید شامل حل مسئله، ثبت معاملات فرضی، ارزیابی نتیجهٔ ترکیبی هج و بازبینی خطاها باشد. مشاهدهٔ چند نمودار یا حفظ اصطلاحات کافی نیست. بهتر است پیش از هر موقعیت واقعی بتوانید در یک صفحه توضیح دهید که قرارداد چه تعهدی میسازد، بدترین سناریوی معقول چیست و چگونه از آن خارج میشوید.
۲۰. کلام آخر
قرارداد آتی توافقی استاندارد برای خرید یا فروش دارایی در آینده است، اما معنای اقتصادی آن بسیار فراتر از یک شرطبندی روی جهت قیمت است. آتی به تولیدکننده، مصرفکننده و مدیر دارایی امکان میدهد ریسک را منتقل کند؛ به سفتهباز اجازه میدهد آن ریسک را بپذیرد؛ و از طریق معاملهٔ مستمر، اطلاعات پراکنده را در قیمتها منعکس میکند.
سه ویژگی هویت این ابزار را میسازند: تعهد دوطرفه، وجه تضمین و تسویهٔ روزانه. تعهد، آتی را از اختیار جدا میکند؛ وجه تضمین، اهرم ایجاد میکند؛ و تسویهٔ روزانه، ریسک اعتباری را کاهش میدهد اما نیاز نقدینگی را به زمان حال میآورد. نادیدهگرفتن هر کدام، تصویری ناقص از قرارداد میسازد.
آتی نه ذاتاً خطرناک است و نه ذاتاً محافظ. همان قرارداد میتواند ریسک یک تولیدکننده را کاهش دهد و ریسک یک معاملهگر بیشازحد اهرمی را چند برابر کند. تفاوت در هدف، اندازه، تطابق دارایی، افق و انضباط نقدینگی است. پرسش حرفهای این نیست که «آتی سود میدهد؟»؛ پرسش این است که «این موقعیت کدام ریسک را، از چه کسی به چه کسی و با چه هزینهای منتقل میکند؟»
در بازار ایران، شناخت قواعد بورس کالا، مشخصات نماد و واقعیت نقدشوندگی به اندازهٔ مدل نظری اهمیت دارد. مثالهای زعفران، نقره و صندوق طلا نشان میدهند که قیمت آتی از دارایی پایه جدا نیست، اما با قیمت نقدی ساده نیز یکسان نیست. هزینهٔ حمل، کیفیت، محل، ارز، زمان و مقررات در این رابطه حضور دارند.
اگر یک نتیجه از این مقاله باقی بماند، این باشد: پیش از پیشبینی قیمت، ساختار تعهد را بفهمید؛ پیش از محاسبهٔ بازده، ارزش اسمی را ببینید؛ و پیش از گرفتن موقعیت، جریان نقدی روزهای نامطلوب را طراحی کنید. مدیریت ریسک از لحظهٔ زیان آغاز نمیشود؛ از لحظهٔ تعریف اندازهٔ قرارداد آغاز میشود.
ادامهٔ مسیر یادگیری: برای تمرکز بر قیمتگذاری، پوشش ریسک و سازوکار آتی، دورهٔ قراردادهای آتی و مدیریت ریسک مالی را ببینید. اگر آتی و آپشن را در یک چارچوب میخواهید، دورهٔ جامع مدیریت ریسکهای مالی و مشتقات مسیر کاملتر است. برای ابزار نامتقارن خانواده نیز مقالهٔ خواهر اختیار معامله چیست؟ را بخوانید.
۲۱. سوالات متداول
جمعبندی سریع برای جستوجوی «قرارداد آتی چیست»: این ابزار تعهد دوطرفه، استاندارد بورس و اتاق پایاپای را کنار هم میگذارد؛ وجه تضمین وثیقه است نه بهای کامل دارایی، و تسویهٔ روزانه سود و زیان را هر روز منتقل میکند. همین سه ویژگی پاسخ عملیاتیِ قرارداد آتی چیست را از یک وعدهٔ خصوصی جدا میکند.
قرارداد آتی چیست؟
قرارداد آتی توافقی استاندارد و قابل معامله است که خریدار و فروشنده را به معاملهٔ دارایی پایه در قیمت و سررسید معین متعهد میکند. طرفین معمولاً بهای کامل دارایی را ابتدا نمیپردازند؛ وجه تضمین میسپارند و سود و زیان آنها روزانه بر اساس قیمت تسویه محاسبه میشود. بسیاری از موقعیتها پیش از سررسید با معاملهٔ معکوس بسته میشوند، اما جزئیات تحویل یا تسویه به مشخصات همان قرارداد وابسته است.
تفاوت قرارداد آتی و سلف چیست؟
هر دو تعهد خرید و فروش آینده میسازند، اما آتی معمولاً استاندارد، بورسی، دارای بازار ثانویه، وجه تضمین و تسویهٔ روزانه است. سلف بیشتر بر توافق مستقیم طرفین تکیه دارد و ممکن است مقدار، کیفیت و زمان اختصاصی داشته باشد. در نتیجه، ریسک اعتباری و دشواری خروج در سلف معمولاً بیشتر است؛ در آتی اتاق پایاپای و تعدیل روزانه این ریسک را کاهش میدهند، هرچند ریسک بازار و نقدینگی همچنان باقی است.
تفاوت قرارداد آتی و اختیار معامله چیست؟
در آتی، هر دو طرف متعهدند و سود و زیان تقریباً خطی است. در اختیار معامله، خریدار در برابر پرداخت پریمیوم حق دارد و فروشنده متعهد است؛ بنابراین سود و زیان نامتقارن میشود. آتی برای تثبیت دوطرفهٔ قیمت طبیعیتر است و آپشن برای ساخت بیمهٔ یکطرفه انعطاف بیشتری دارد. شرح کامل پریمیوم، اعمال و چهار موقعیت را در مقالهٔ اختیار معامله چیست؟ بخوانید.
وجه تضمین چیست و چرا کمبودن آن خطرناک است؟
وجه تضمین وثیقهای برای ایفای تعهد قرارداد است و پیشپرداخت خرید دارایی محسوب نمیشود. چون مبلغ آن از ارزش اسمی قرارداد کمتر است، اهرم ایجاد میکند. کمبودن نسبی تضمین به معنای ارزانبودن ریسک نیست؛ برعکس، تغییر کوچک قیمت میتواند درصد بزرگی از سرمایهٔ حساب را جابهجا کند. اگر موجودی از حد لازم پایینتر برود، معاملهگر باید وجه اضافه کند یا ممکن است موقعیت او طبق قواعد بازار بسته شود.
تسویه روزانه یعنی چه؟
در پایان هر روز معاملاتی، سود و زیان موقعیتهای باز با استفاده از قیمت تسویه محاسبه و به حسابها منظور میشود. سود از حساب طرف زیاندیده به حساب طرف برنده منتقل میشود؛ بنابراین زیان تا سررسید انباشته و پنهان نمیماند. این فرایند ریسک نکول را کاهش میدهد، اما دارندهٔ موقعیت را ملزم میکند برای زیانهای میاندوره نقدینگی کافی داشته باشد.
اگر تا سررسید صبر کنم چه میشود؟
نتیجه به مشخصات قرارداد بستگی دارد. ممکن است تسویهٔ نقدی انجام شود یا قرارداد وارد فرایند تحویل دارایی، گواهی سپرده یا واحدهای دارایی پایه شود. تحویل دارای مهلت، مدارک، استاندارد و الزامات پرداخت یا موجودی است. نباید فرض کرد سامانه بدون اقدام معاملهگر همهچیز را به شکل دلخواه میبندد. پیش از دورهٔ سررسید، اطلاعیه و مشخصات همان نماد را بررسی کنید.
آیا همهٔ قراردادهای آتی به تحویل کالا میانجامند؟
خیر. بسیاری از موقعیتها پیش از سررسید با معاملهٔ معکوس بسته میشوند و برخی قراردادها اصولاً تسویهٔ نقدی دارند. حتی در قراردادهای دارای تحویل فیزیکی یا تحویل گواهی، فقط موقعیتهایی که تا مرحلهٔ مقرر باز میمانند وارد فرایند تحویل میشوند. نوع تسویه را نمیتوان از نام دارایی حدس زد؛ باید مشخصات رسمی هر قرارداد را خواند.
موقعیت فروش یعنی فروش چیزی که ندارم؟
موقعیت فروش آتی یعنی پذیرفتن تعهد سمت فروش قرارداد؛ برای ایجاد آن الزاماً لازم نیست در همان لحظه دارایی فیزیکی داشته باشید. معاملهگر میتواند پیش از سررسید با خرید قرارداد همسررسید موقعیت را ببندد. اگر موقعیت وارد تحویل شود، باید الزامات تحویل را انجام دهد. فروش بدون مواجههٔ واقعی ممکن است سفتهبازی باشد و با رشد قیمت زیان بزرگی ایجاد کند.
پوشش ریسک با آتی چگونه کار میکند؟
دارنده یا تولیدکنندهٔ دارایی برای مقابله با افت قیمت معمولاً آتی میفروشد؛ کسی که در آینده خریدار است و از افزایش قیمت میترسد معمولاً آتی میخرد. سود و زیان آتی بخشی از تغییر نامطلوب بازار نقدی را جبران میکند. هج کامل تضمینشده نیست، زیرا اختلاف دارایی، مقدار، کیفیت و تاریخ میتواند ریسک پایه ایجاد کند و تسویهٔ روزانه نیز به نقدینگی نیاز دارد.
قرارداد آتی در بورس کالا روی چه داراییهایی است؟
ترکیب داراییهای فعال در طول زمان تغییر میکند. تجربهٔ بورس کالای ایران شامل قراردادهایی بر کالاهای کشاورزی مانند زعفران، فلزاتی مانند نقره و ابزارهای مالی کالایی مانند واحدهای صندوق طلا بوده است. فعالبودن هر دارایی و سررسید، اندازهٔ قرارداد و شرایط تسویه باید از آخرین اطلاعیهها و مشخصات بورس کالای ایران بررسی شود.
ریسک اصلی معاملهگر خرد در فیوچرز چیست؟
ترکیب اهرم و کمبود نقدینگی مهمترین خطر است. معاملهگر ممکن است ارزش اسمی قرارداد را نادیده بگیرد، تمام سرمایه را وجه تضمین کند و برای نوسان نامطلوب عادی ذخیره نداشته باشد. تسویهٔ روزانه، افزایش تضمین، فاصلهٔ مظنه و امکان اجرا نشدن خروج میتوانند زیان را تشدید کنند. اندازهٔ کوچک، ذخیرهٔ نقد و سناریوی خروج مهمتر از وعدهٔ پیشبینی دقیق قیمتاند.
برای یادگیری حرفهای آتی از کجا شروع کنیم؟
پس از فهم ارزش اسمی، وجه تضمین، تسویه و نمودار سود و زیان، مشخصات چند قرارداد واقعی را مطالعه و سناریوهای هج و سفتهبازی را روی کاغذ حل کنید. برای آموزش منظم، دورهٔ قراردادهای آتی و مدیریت ریسک مالی مسیر تخصصی است. اگر میخواهید آتی و اختیار را در کنار هم بیاموزید، دورهٔ جامع مشتقات پوشش گستردهتری دارد.
۲۲. منابع مقاله
- Hull, John C. — Options, Futures, and Other Derivatives. مباحث قیمتگذاری آتی، هزینهٔ حمل، پوشش ریسک، نسبت پوشش حداقل واریانس و ریسک پایه.
- Chance, Don M. & Brooks, Robert — Introduction to Derivatives and Risk Management. مبانی بازار مشتقات، پوشش ریسک، سفتهبازی و آربیتراژ.
- مشخصات قراردادها، دستورالعمل معاملات، اطلاعیههای وجه تضمین و ضوابط تسویه و تحویل در بورس کالای ایران. برای استفادهٔ عملی، نسخهٔ جاری مقررات و مشخصات همان نماد ملاک است.
- کلینیک اقتصاد: مشتقات مالی چیست؟؛ نقشهٔ کلی آتی، اختیار، سلف و سایر ابزارهای انتقال ریسک.
- کلینیک اقتصاد: اختیار معامله چیست؟؛ مقالهٔ خواهر دربارهٔ حق، پریمیوم، اعمال و سود و زیان نامتقارن.
- کلینیک اقتصاد: مشتقات طلا؛ معرفی ارتباط صندوق، گواهی، آتی و اختیار در بازار طلای ایران.
- کلینیک اقتصاد: آموزش بورس و بازار سرمایه؛ مبانی لازم برای شناخت بازده، ریسک و سازوکار بازار.
- مسیرهای آموزشی تکمیلی: دورهٔ قراردادهای آتی و مدیریت ریسک مالی؛ دورهٔ اختیار معامله؛ و دورهٔ جامع مدیریت ریسکهای مالی و مشتقات.