مشتقات مالی چیست؟ انواع آن کدام است؟
انواع، ملاحظات، مزایا و معایب
آنچه شما باید از قراردادهای اوراق بهادار بدانید
24 جولای 2023
ابزار مشتقه چیست؟
اصطلاح ابزار مشتقه به نوعی از قرارداد مالی که ارزش آن به یک دارایی پایه [1]، گروهی از داراییها یا یک شاخص وابسته است اشاره دارد. ابزار مشتقه بین دو یا چند طرف استفاده میشود که در بورس یا بازارهای خارج از بورس (OTC) [2] میتوانند آن را معامله کنند.
از این قراردادها میتوان برای معامله هر تعداد دارایی که ریسکهای مربوط به خود را دارند، استفاده کرد. قیمت مشتقات مالی از نوسانات دارایی پایه مشتق میشود. این اوراق بهادار مالی معمولاً برای دسترسی به بازارهای مشخص استفاده میشود و ممکن است برای پوشش ریسک [3] معامله شود.
از مشتقات مالی میتوان برای کاهش ریسک یا تحمل ریسک در مقابل پاداش متناسب با آن (سفتهبازی) [4] استفاده کرد. مشتقات مالی میتوانند ریسک (و پاداشهای همراه با آن) را از اشخاص ریسکگریز به ریسکپذیران منتقل کنند.
نکات کلیدی
1- مشتقات مالی نوعی از قراردادهای مالی هستند که بین دو یا چند طرف تنظیم میشوند و ارزش آنها وابسته به یک دارایی پایه، گروهی از داراییها یا شاخص است.
2- یک ابزار مشتقه در بورس یا خارج از بورس (OTC) میتواند معامله شود.
3- قیمت مشتقات مالی ناشی از نوسانات دارایی پایه آنهاست.
4- مشتقات مالی معمولاً ابزارهای اهرمشدهای هستند که این امر ریسک و پاداش بالقوه آنها را افزایش میدهد.
5- مشتقات مالی رایج شامل قراردادهای آتی یا آتیها (Futures) [5]، قراردادهای سلف یا سلفها (Forwards) [6]، اختیار (Options) [7] و پایاپایها (Swaps) [8] است.
درک مشتقات
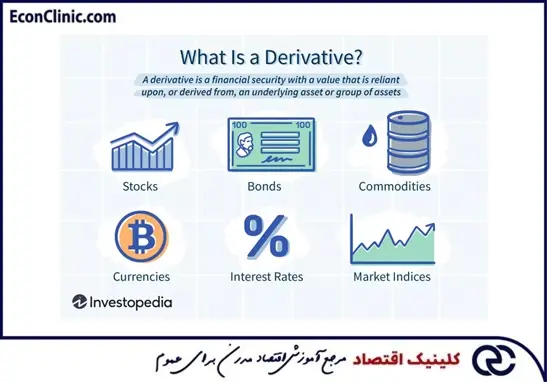
ابزار مشتقه نوعی اوراق بهادار مالی پیچیده است که بین دو یا چند طرف به کار گرفته میشود. معاملهگران از مشتقات مالی برای دسترسی به بازارهای مشخص و معامله داراییهای مختلف استفاده میکنند. عموما مشتقات مالی در قالب سرمایهگذاری پیشرفته لحاظ میشوند. رایجترین داراییهای پایه برای مشتقات شامل سهام، اوراق قرضه، کالاها، ارزها، نرخ بهره و شاخصهای بازار هستند. ارزش ابزار مشتقه به تغییرات در قیمت دارایی پایه بستگی دارد.
از مشتقات مالی میتوان برای پوشش ریسک معامله، سفتهبازی روی جهت حرکت یک دارایی پایه یا استفاده بهعنوان اهرم برای داراییها استفاده کرد. این داراییها معمولاً در بورس یا خارج از بورس و از طریق کارگزاریها معامله میشوند. بورس کالای شیکاگو (CME) [9] یکی از بزرگترین بورسهای مشتقه در جهان است.
درک این نکته مهم است که وقتی شرکتها ریسک را پوشش میدهند، روی قیمت کامودیتی سفتهبازی نمیکنند. در عوض، پوشش ریسک صرفاً یک راه مدیریت ریسک برای هریک از طرفین معامله است. هر یک از طرفین حاشیه سود خود را در قیمت در نظر گرفته است و پوشش ریسک به محافظت از آن سودها در برابر از دست رفتن توسط تغییرات قیمت بازار کالا کمک میکند.
اوراق مشتقه معاملهشده خارج از بورس عموماً دارای ریسک طرف مقابل (Counterparty Risk) [10] بیشتری هستند، که به معنی خطر احتمال نکول [11] یکی از طرفین درگیر در معامله است. این قراردادها بین دو طرف خصوصی معامله میشود و مقرراتگذاری نشدهاند. برای پوشش این ریسک، سرمایهگذار میتواند یک ابزار مشتقه ارز خریداری کند تا در نرخ مبادله ارز مشخصی قفل کند. مشتقاتی که میتوانند برای پوشش این نوع ریسک استفاده شوند شامل آتیهای ارز [12] و پایاپای ارز [13] هستند.
مشتقات مالی معاملهپذیر در بورس نسبت به آنهایی که خارج از بورس معامله میشوند استاندارد شده و مقررات سختگیرانهای دارند.
بیشتر بخوانید: گواهینامه مدیریت ریسک مالی چیست؟
ملاحظات خاص درباره مشتقات مالی
مشتقات مالی در اصل برای تضمین نرخ مبادله ارز تعادلی برای کالاهای بینالمللی استفاده میشدند. معاملهگران بینالمللی، سیستمی را برای محاسبه مقادیر در حال تغییر ارزهای ملی نیاز داشتند.
فرض کنید یک سرمایهگذار اروپایی حسابهای سرمایهگذاری دارد که همه آنها به ارز یورو (EUR) هستند. در نظر بگیرید وی سهام یک شرکت آمریکایی را از طریق بورس ایالات متحده با استفاده از دلار آمریکا (USD) خریداری میکند. این بدان معناست که سرمایهگذار اروپایی مادامیکه آن سهام را دارد در معرض ریسک نرخ ارز [14] است. ریسک نرخ ارز تهدیدی است که ارزش یورو نسبت به دلار آمریکا افزایش یابد. درصورت رخدادن این امر هر سودی که برای سرمایهگذار پس از فروش سهام محقق شود، وقتی به یورو تبدیل میشود ارزش کمتری پیدا میکند.
سفتهبازی که انتظار دارد یورو در برابر دلار افزایش یابد، میتواند با استفاده از یک ابزار مشتقه که ارزش آن با یورو افزایش مییابد سود کند. هنگام استفاده از مشتقات مالی برای سفتهبازی روی تغییر قیمت دارایی پایه، سرمایهگذار نیازی به داشتن یا وجود دارایی پایه در پورتفوی خود ندارد.
نکته سریع
بسیاری از ابزارهای مشتقه اهرم [15] دارند، به این معنی که برای کسب سود در حجم زیادی از ارزش دارایی پایه، به مقدار کمی سرمایه نیاز است.
انواع مشتقات مالی
امروزه مشتقات مالی بر اساس انواع مختلفی از تعاملات بنا شدهاند و کاربردهای بسیار زیادی دارند. حتی مشتقات مالی بر اساس دادههای آب و هوا، مانند میزان باران یا تعداد روزهای آفتابی در یک منطقه وجود دارد.
انواع مختلفی از مشتقات مالی وجود دارد که میتوانند برای مدیریت ریسک، سفتهبازی و اهرم کردن یک موقعیت معاملاتی استفاده شوند. بازار مشتقات مالی در حال رشد است و محصولاتی را متناسب با هر نیاز یا آستانه ریسک عرضه میکند.
دو دسته از محصولات مشتقات مالی وجود دارد: “قفلشده” و “اختیار“. محصولات قفلشده (مانند آتیها، سلفها یا پایاپایها) طرفین قرارداد را از ابتدا به شرایط توافق شده در طول عمر قرارداد متعهد میکند. از سوی دیگر محصولات اختیار (مانند اختیار معامله سهام) این حق و نه اجبار را به دارنده میدهد که دارایی پایه یا اوراق بهادار را به قیمتی خاص در تاریخ انقضای اختیار معامله یا قبل از آن بخرد یا بفروشد. رایجترین انواع مشتقات مالی عبارتند از: آتیها، سلفها، پایاپایها و اختیار معامله.
آتیها
قرارداد آتی، یا آتیها، توافقی بین دو طرف برای خرید و تحویل یک دارایی به قیمت توافقشده برای تاریخی در آینده است. آتیها، قراردادهای استاندارد شدهای هستند که در بورس معامله میشوند. معاملهگران از یک قرارداد آتی برای پوشش ریسک خود یا سفتهبازی در قیمت دارایی پایه استفاده میکنند. طرفین قرارداد موظف به انجام تعهد خرید یا فروش دارایی پایه هستند.
بهعنوان مثال، در 6 نوامبر 2021، شرکت A قرارداد آتی نفت [16] را به قیمت 62.22 دلار در هر بشکه با انقضای 19 دسامبر 2021 خریداری میکند. این شرکت به این دلیل که در دسامبر به نفت نیاز دارد و نگران است که قیمت قبل از نیاز شرکت به خرید افزایش یابد، این کار را میکند. خرید یک قرارداد آتی نفت ریسک شرکت را پوشش میدهد، زیرا فروشنده موظف است درست در زمان انقضای قرارداد، نفت را به قیمت 62.22 دلار در هر بشکه به شرکت A تحویل دهد. فرض کنید قیمت نفت تا 19 دسامبر 2021 به 80 دلار در هر بشکه افزایش یابد. شرکت A میتواند تحویل نفت را از فروشنده قرارداد آتی بپذیرد، اما اگر دیگر به نفت نیاز نداشته باشد میتواند قرارداد را قبل از انقضا نیز بفروشد و سود آن را نگه دارد.
در مثال بالا، هم خریدار و هم فروشنده قرارداد آتی ریسک خود را پوشش میدهند. شرکت A در آینده به نفت نیاز داشت و میخواست خطر افزایش قیمت در دسامبر را با یک معامله خرید در یک قرارداد آتی نفت خنثی کند. فروشنده میتوانست یک شرکت نفتی باشد که نگران کاهش قیمت نفت بود و میخواست این ریسک را با فروش یا معامله در جهت کاهش قیمت (SHORT) [17] یک قرارداد آتی با قیمتی ثابت شده که در دسامبر به دریافت میکند از بین ببرد.
همچنین ممکن است یکی از طرفین یا هر دوی آنها سفتهبازانی با نظر مخالف درباره مسیر قیمت نفت دسامبر باشند. در آن صورت، ممکن است یکی از قرارداد منتفع شود و دیگری خیر. به عنوان مثال، قرارداد آتی نفت وست تگزاس اینترمیدیت (WTI) [18] را در نظر بگیرید که در CME معامله میشود و نشان دهنده 1000 بشکه نفت است. اگر قیمت نفت از 62.22 دلار به 80 دلار در هر بشکه افزایش مییافت معاملهگر با موقعیت خرید، خریدار، در قرارداد آتی 17,780 دلار (80-62.22 USD*1000) سود میبرد و فروشنده در قرارداد 17,780 دلار ضرر میکرد.
تسویه نقدی آتیها
همه آتیها در زمان انقضا با تحویل دارایی پایه تسویه نمیشوند. اگر هر دو طرف در یک قرارداد آتی سرمایهگذار سفتهباز یا معاملهگر باشند بعید است که هر یک از آنها بخواهند تحویل تعداد زیادی بشکه نفت خام را ترتیب دهند. سفتهبازان میتوانند با پایان دادن به قرارداد خود قبل از انقضا با یک قرارداد جبرانی به تعهد خود برای خرید یا تحویل دارایی پایه پایان دهند.
بسیاری از ابزارهای مشتقه در حقیقت به صورت نقدی تسویه میشوند، به این معنی که سود یا زیان حاصل از معامله صرفاً یک جریان نقدی حسابداری به حساب کارگزاری معاملهگر است. آتیهایی که به صورت نقدی تسویه میشوند شامل بسیاری از آتیهای نرخ بهره، آتیهای شاخص سهام [19] و ابزارهای غیرمعمولتری مانند آتیهای نوسانات [20] یا آتیهای آب و هوا [21] هستند.
سلفها
قراردادهای سلف یا سلفها مشابه آتیها هستند با این تفاوت که در بورس معامله نمیشوند. این قراردادها فقط در خارج از بورس معامله میشوند. هنگامی که یک قرارداد سلف شکل میگیرد خریدار و فروشنده ممکن است شرایط، حجم و فرایند تسویه را سفارشی کنند. به عنوان محصولات خارج از بورس، سلفها درجه بیشتری از ریسک طرف مقابل را برای هر دو طرف معامله به همراه دارند.
ریسک طرف مقابل نوعی ریسک اعتباری [22] است که در آن طرفین ممکن است نتوانند به تعهدات مندرج در قرارداد عمل کنند. اگر یکی از طرفین ورشکسته شود ممکن است طرف دیگر هیچ راهحلی نداشته باشد و ارزش موقعیت معاملاتی خود را از دست بدهد.
پس از ایجاد قرارداد سلف، طرفین قرارداد میتوانند موقعیت معاملاتی خود را با طرفهای دیگر جبران کنند. این کار میتواند احتمال ریسک طرف مقابل را افزایش دهد زیرا معاملهگران بیشتری در همان قرارداد درگیر شدهاند.
پایاپایها
پایاپایها یکی دیگر از انواع متداول ابزار مشتقه هستند که اغلب برای مبادله یک نوع از جریان نقد [23] با نوع دیگری از آن استفاده میشود. به عنوان مثال، یک معاملهگر ممکن است از پایاپای نرخ بهره برای جابجایی از وام با نرخ بهره متغیر [24] به وام با نرخ بهره ثابت [25] یا برعکس استفاده کند.
مثال پایاپای
تصور کنید که شرکت XYZ مبلغ 1,000,000 دلار وام میگیرد و نرخ بهره متغیری را که در حال حاضر 6% است روی وام پرداخت میکند. شرکت XYZ ممکن است نگران افزایش نرخهای بهره باشد که هزینههای این وام را افزایش میدهد یا با وامدهندهای مواجه شود که تمایلی به اعطای اعتبار بیشتر در حالی که شرکت دارای ریسک نرخ متغیر است ندارد.
فرض کنید XYZ یک قرارداد پایاپای با شرکت QRS میبندد، که تمایل دارد پرداخت بدهیهای وام با نرخ متغیر را با پرداخت بدهیهای وام با نرخ ثابت 7 درصد تبادل کند. این بدان معناست که شرکت XYZ با نرخ 7 درصد به شرکت QRS از اصل 1,000,000 دلار خود پرداخت میکند و QRS به XYZ با بهره 6% روی همان اصل وام پرداخت میکند. در ابتدای قرارداد پایاپای، XYZ فقط 1 درصد اختلاف بین دو نرخ پایاپای را به QRS پرداخت میکند.
اگر نرخ بهره کم شود به طوری که نرخ متغیر روی وام اصلی اکنون 5٪ باشد، شرکت XYZ باید تفاوت 2 درصدی وام را به شرکت QRS بپردازد. اگر نرخ بهره به 8 درصد افزایش یابد، QRS باید 1 درصد اختلاف بین دو نرخ پایاپای را به XYZ بپردازد. صرفنظر از چگونگی تغییر نرخهای بهره، پایاپایها به هدف اولیه XYZ مبنی بر تبدیل وام از نرخ بهره متغیر به نرخ بهره ثابت دست یافته است.
پایاپایها همچنین میتوانند برای مبادله ریسک نرخ تبادل ارز یا خطر نکول وام یا جریانهای نقد ناشی از سایر فعالیتهای تجاری ایجاد شوند. پایاپایهای مربوط به جریانهای نقدی و نکول احتمالی اوراق رهنی از انواع ابزار مشتقه بسیار محبوب هستند. این نوع از پایاپایها در گذشته کمی بیش از حد محبوب بودهاند. این ریسک طرف مقابل معاملاتی پایاپایها بود که در نهایت به بحران اعتباری [26] سال 2008 منتهی شد.
اختیار معامله
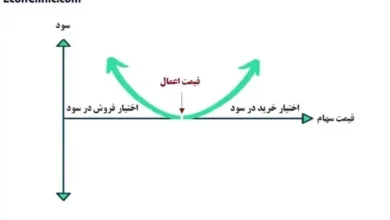
قرارداد اختیار مشابه قرارداد آتی است، که در آن توافقی بین دو طرف برای خرید یا فروش یک دارایی در تاریخی از پیش تعیینشده در آینده به قیمتی مشخص وجود دارد. تفاوت اصلی بین اختیار معامله و قراردادهای آتی در این است که با قرارداد اختیار معامله، خریدار موظف به اجرای توافق خود برای خرید یا فروش نیست. قراردادهای اختیار معامله بر خلاف آتیها که تعهد ایجاد میکنند فقط یک فرصت هستند. ممکن است از اختیار معامله هم مانند آتیها برای پوشش ریسک یا سفتهبازی روی قیمت دارایی پایه استفاده شود.
نکته اختیار معامله
از نظر زمانبندی، حق شما برای خرید یا فروش وابسته به نوع قرارداد اختیار معامله است. یک اختیار آمریکایی [27] به دارندگان این امکان را میدهد که از حقوق اختیار خود در هر زمانی قبل و در روز انقضای قرارداد استفاده کنند. اختیار اروپایی [28] فقط در روز انقضا قابل اجرا است. بیشتر سهام و صندوقهای قابل معامله در بورس دارای اختیار آمریکایی هستند در حالی که شاخصهای سهام شامل S&P 500 اختیار اروپایی دارند.
مثال اختیار معامله
تصور کنید یک سرمایهگذار دارای ۱۰۰ سهم از یک سهام به قیمت هر سهم ۵۰ دلار است. وی معتقد است قیمت سهام در آینده افزایش خواهد یافت. با این حال این سرمایهگذار نگران ریسکهای احتمالی است و تصمیم میگیرد ریسک موقعیت معاملاتی خود را با یک اختیار معامله پوشش دهد.
سرمایهگذار میتواند یک اختیار فروش [29] بخرد که به وی این حق را میدهد که 100 سهم از سهام پایه را به قیمت 50 دلار به ازای هر سهم، قیمت اعمال، تا یک روز مشخص در آینده، که به عنوان تاریخ انقضا شناخته میشود، بفروشد.
فرض کنید قیمت سهام در تاریخ انقضا به 40 دلار برای هر سهم کاهش یابد و خریدار اختیار فروش تصمیم میگیرد اختیار خود را اعمال کند و سهام را به قیمت اعمال اصلی 50 دلار برای هر سهم بفروشد. اگر سرمایهگذار اختیار معامله را 200 دلار خریده باشد، در این صورت وی فقط هزینه این اختیار را از دست داده است زیرا قیمت اعمال [30] برابر با قیمت سهام در زمان خرید اولیه اختیار معامله بوده است. این استراتژی، اختیار فروش محافظتشده [31] نامیده میشود، زیرا ریسک نزول قیمت سهام را پوشش میدهد.
به عنوان مثالی دیگر، فرض کنید یک سرمایهگذار مالک سهامی که قیمت آن 50 دلار به ازای هر سهم است نباشد و معتقد باشد قیمت آن طی ماه آینده افزایش خواهد یافت. این سرمایهگذار میتواند یک اختیار خرید بخرد که به او این حق را میدهد که در زمان قبل از یا انقضا، سهام را به قیمت 50 دلار خریداری کند. فرض کنید این اختیار معامله 200 دلار قیمت دارد و سهام قبل از انقضا به قیمت سهام به 60 دلار افزایش یافته است. خریدار اکنون میتواند از اختیار معامله خود استفاده کند و سهامی به قیمت 60 دلار به ازای هر سهم را با قیمت اعمال 50 دلار برای سود اولیه 10 دلار به ازای هر سهم خریداری کند. یک اختیار خرید نشاندهنده 100 سهم است بنابراین سود واقعی 1000 دلار میشود که کمتر از هزینه خرید اختیار معامله، یا پریمیوم [32] و هرگونه هزینه کارمزد کارگزاری است.
در هر دو مثال، در صورت درخواست خریداران برای اجرای قرارداد فروشندگان موظف به اجرای تعهدات طرف قرارداد خود هستند. با این حال اگر قیمت سهام در زمان انقضا بالاتر از قیمت اعمال باشد اختیار فروش بیارزش خواهد بود و فروشنده (صادرکننده اختیار معامله) هزینه خرید اختیار یا پریمیوم آن را همزمان با انقضای قرارداد نگه میدارد. اگر قیمت سهام در انقضا کمتر از قیمت اعمال باشد، اختیار خرید [33] بیارزش خواهد بود و فروشنده اختیار خرید هزینه اختیار یا پریمیوم را حفظ میکند.
مزایا و معایب مشتقات مالی
مزایا
همانطور که مثالهای بالا نشان میدهند مشتقات مالی میتوانند ابزار مفیدی برای کسبوکارها و سرمایهگذاران باشند و راهی برای انجام موارد زیر ارائه میدهند:
1- قفل کردن قیمتها
2- پوشش ریسک در برابر تغییرات نامطلوب در نرخها
3- کاهش ریسک
این مزایا اغلب با هزینه محدودی ممکن است همراه باشند.
مشتقات مالی را نیز اغلب میتوان با وجه تضمین (Margin) [35] آن دشوار است. بیشتر مشتقات مالی به موارد زیر نیز حساس هستند:
1- تغییرات در بازه زمان تا انقضای قرارداد
2- هزینه نگهداری دارایی پایه
3- نرخهای بهره
این متغیرها کشف ارزش یک مشتقه با دارایی پایه را دشوار میکند.
از آنجایی که ابزار مشتقه ارزش ذاتی [36] ندارد (ارزش آن فقط از دارایی پایه میآید) در برابر احساسات بازار (Market Sentiment) [37] و ریسک بازار [38] آسیبپذیر است. ممکن است عوامل عرضه و تقاضا بدون توجه به اینکه در قیمت دارایی پایه چه اتفاقی میافتد باعث افزایش و کاهش قیمت ابزار مشتقه و نقدپذیری [39] آن شوند.
در نهایت، مشتقات معمولاً ابزارهای اهرمی هستند و استفاده از اهرم مانند شمشیر دو لبه است. هم میتواند بازده را افزایش دهد و همچنین باعث میشود ضررها سریعتر افزایش یابند.
نقاط قوت
1- قفل کردن قیمتها
2- پوشش ریسک
3- اهرم کردن معاملات
4- متنوع سازی پرتفوی
نقاط ضعف
1- ارزشسنجی دشوار
2- مشروط به نکول طرف مقابل معامله (در بازارهای خارج از بورس)
3- درک پیچیده
4- حساس به عوامل عرضه و تقاضا
سوالات متداول مشتقات مالی
u003cstrongu003eمشتقات مالی چیست؟u003c/strongu003e
u003cpu003eابزار مشتقه اوراق بهاداری است که ارزش آن وابسته به یا مشتق از یک u003cbu003eدارایی پایهu003c/bu003e است. به عنوان مثال، u003cbu003eقرارداد آتی نفتu003c/bu003e نوعی ابزار مشتقه است که ارزش آن بر اساس u003cbu003eقیمت بازار نفتu003c/bu003e است. ابزارهای مشتقه در دهههای اخیر به طور فزایندهای محبوب شدهاند به طوری که ارزش کل مشتقات موجود در تاریخ u003cbu003e30 ژوئن 2021u003c/bu003e، u003cbu003e610 تریلیون دلارu003c/bu003e برآورد شده است.u003c/pu003e
u003cstrongu003eنمونههای مشتقات مالی چیست؟u003c/strongu003e
u003cpu003eنمونههای رایج مشتقات مالی شامل u003cbu003eقراردادهای آتیu003c/bu003e، u003cbu003eقراردادهای اختیار معاملهu003c/bu003e و u003cbu003eپایاپای نکول اعتباریu003c/bu003e u003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ff;font-size: 14pxu0022 href=u0022#_ftn40u0022 name=u0022_ftnref40u0022u003eu003csupu003e[40]u003c/supu003eu003c/au003eu003c/spanu003e است. فراتر از این سه مورد، شمار زیادی از قراردادهای مشتقه وجود دارد که برای پاسخگویی به طیف متنوعی از نیازهای طرف مقابل طراحی شده است. در واقع از آنجایی که بسیاری از مشتقات مالی در u003cbu003eبازارهای خارج از بورسu003c/bu003e معامله میشوند، در اصل میتوان آنها را به صورت نامحدود سفارشیسازی کرد.u003c/pu003e
u003cstrongu003eمزایا و خطرات اصلی مشتقات مالی چیست؟u003c/strongu003e
u003cpu003eمشتقات میتوانند راه بسیار مناسبی برای دستیابی به اهداف مالی باشند. به عنوان مثال، شرکتی که میخواهد در برابر، قرار گرفتن در معرض خطر (ناشی از تغییر قیمت) u003cbu003eکامودیتیهاu003c/bu003e پوشش ریسک دهد، میتواند این کار را با خرید یا فروش u003cbu003eمشتقات مالی انرژیu003c/bu003e مانند u003cbu003eآتیهای نفتu003c/bu003e خام انجام دهد. به طور مشابه یک شرکت میتواند u003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022https://econclinic.com/mag/encyclopedia/exchange-rate-risk/u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eریسک نرخ ارزu003c/au003eu003c/spanu003e خود را با خرید u003cbu003eقراردادهای سلف ارزu003c/bu003e پوشش دهد. ابزارهای مشتقه همچنین میتوانند به سرمایهگذاران کمک کنند تا موقعیتهای خود را اهرم کنند، مانند u003cbu003eخرید سهامu003c/bu003e از طریق u003cbu003eاختیار خریدu003c/bu003e سهام به جای خود سهام. اشکالات اصلی مشتقات مالی شامل u003cbu003eریسک طرف مقابلu003c/bu003e، u003cbu003eریسک ذاتی اهرمu003c/bu003e و این واقعیت است که شبکههای پیچیده قراردادهای مشتقه میتوانند منجر به u003cbu003eریسکهای سیستمیu003c/bu003e u003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ff;font-size: 14pxu0022 href=u0022#_ftn41u0022 name=u0022_ftnref41u0022u003eu003csupu003e[41]u003c/supu003eu003c/au003eu003c/spanu003e شوند.u003c/pu003enu003cpu003eمنبع: u003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/d/derivative.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eInvestopediau003c/au003eu003c/spanu003eu003c/pu003enu003cpu003eu003cstrongu003eu003cspan style=u0022font-size: 22pxu0022u003eبیشتر بخوانید:u003cspan style=u0022color: #130170u0022u003e u003ca style=u0022color: #130170;font-size: 22pxu0022 href=u0022https://econclinic.com/%d8%a2%d9%85%d9%88%d8%b2%d8%b4-%d8%a8%d9%88%d8%b1%d8%b3/u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eآموزش بورس رایگانu003c/au003eu003c/spanu003eu003c/spanu003eu003c/strongu003eu003c/pu003enu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref1u0022 name=u0022_ftn1u0022u003eu003csupu003e[1]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://en.wikipedia.org/wiki/Chronic_inflationu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eUnderlying Asset (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref2u0022 name=u0022_ftn2u0022u003eu003csupu003e[2]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/o/otc.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eOver-the Counter (investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref3u0022 name=u0022_ftn3u0022u003eu003csupu003e[3]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/h/hedge.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eHedge (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref4u0022 name=u0022_ftn4u0022u003eu003csupu003e[4]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://en.wikipedia.org/wiki/Speculationu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eSpeculation (Wikipedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref5u0022 name=u0022_ftn5u0022u003eu003csupu003e[5]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/f/futures.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eFutures (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref6u0022 name=u0022_ftn6u0022u003eu003csupu003e[6]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/f/forwardcontract.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eForward Contracts (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref7u0022 name=u0022_ftn7u0022u003eu003csupu003e[7]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/o/option.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eOption (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref8u0022 name=u0022_ftn8u0022u003eu003csupu003e[8]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/s/swap.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eSwaps (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref9u0022 name=u0022_ftn9u0022u003eu003csupu003e[9]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.cmegroup.com/u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eChicago Mercantile Exchangeu003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref10u0022 name=u0022_ftn10u0022u003eu003csupu003e[10]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.occ.treas.gov/topics/supervision-and-examination/capital-markets/financial-markets/counterparty-risk/index-counterparty-risk.html#:~:text=Counterparty%20risk%20is%20the%20probability,default%20on%20the%20contractual%20obligations.u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eCounterparty Risk (OCC)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref11u0022 name=u0022_ftn11u0022u003eu003csupu003e[11]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://en.wikipedia.org/wiki/Default_(finance)u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eDefault (Wikipedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref12u0022 name=u0022_ftn12u0022u003eu003csupu003e[12]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/c/currencyfuture.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eCurrency Futures (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref13u0022 name=u0022_ftn13u0022u003eu003csupu003e[13]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/c/currencyswap.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eCurrency Swaps (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref14u0022 name=u0022_ftn14u0022u003eu003csupu003e[14]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/c/currencyrisk.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eCurrency Risk (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref15u0022 name=u0022_ftn15u0022u003eu003csupu003e[15]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/l/leverage.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eLeverage (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref16u0022 name=u0022_ftn16u0022u003eu003csupu003e[16]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/articles/active-trading/040615/introduction-trading-oil-futures.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eOil Futures (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref17u0022 name=u0022_ftn17u0022u003eu003csupu003e[17]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://en.wikipedia.org/wiki/Short_(finance)u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eShort (Wikipedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref18u0022 name=u0022_ftn18u0022u003eu003csupu003e[18]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/w/wti.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eWest Texas Intermediate (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref19u0022 name=u0022_ftn19u0022u003eu003csupu003e[19]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/i/indexfutures.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eIndex Futures (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref20u0022 name=u0022_ftn20u0022u003eu003csupu003e[20]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.cboe.com/tradable_products/vix/vix_futures/u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eVolatility Index Futures (CBOE)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[21]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/w/weatherfuture.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eWeather Future (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[22]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/c/creditrisk.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eCredit Risk (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[23]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/c/cashflow.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eCash Flow (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[24]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/v/variableinterestrate.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eVariable Interest Rate (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[25]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/f/fixedinterestrate.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eFixed Interest Rate (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[26]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/f/financial-crisis.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eFinancial Crisis (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[27]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/a/americanoption.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eAmerican Option (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[28]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/e/europeanoption.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eEuropean Option (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[29]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/p/putoption.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003ePut Option (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[30]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/s/strikeprice.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eStrike Price (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[31]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/p/protective-put.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eProtective Put (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[32]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/o/option-premium.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eOption Premium (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[33]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/c/calloption.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eCall Option (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[34]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/m/margin.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eMargin (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[35]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/v/valuation.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eValuation (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[36]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/i/intrinsicvalue.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eIntrinsic Value (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[37]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/m/marketsentiment.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eMarket Sentiment (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[38]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/m/marketrisk.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eMarket Risk (Wikipedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[39]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://economictimes.indiatimes.com/definition/liquidityu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eLiquidity (The Economic Times)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[40]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/c/creditdefaultswap.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eCredit Default Swap (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003eu003cp style=u0022direction: ltru0022u003eu003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022#_ftnref21u0022 name=u0022_ftn21u0022u003eu003csupu003e[41]u003c/supu003eu003c/au003e u003ca style=u0022color: #3366ffu0022 href=u0022https://www.investopedia.com/terms/s/systemic-risk.aspu0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eu003csupu003eSystemic Risk (Investopedia)u003c/supu003eu003c/au003eu003c/spanu003eu003c/pu003enu003cpu003eu003cstrongu003eu003cspan style=u0022font-size: 22pxu0022u003eبیشتر بخوانید: u003cspan style=u0022color: #130170u0022u003eu003ca style=u0022color: #130170;font-size: 22pxu0022 href=u0022https://econclinic.com/%d8%b1%db%8c%d8%b3%da%a9-%d9%87%d8%a7%db%8c-%d9%85%d8%a7%d9%84%db%8c-%d9%88-%d8%a7%d9%86%d9%88%d8%a7%d8%b9-%d8%a2%d9%86/u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eانواع ریسکهای مالیu003c/au003eu003c/spanu003eu003c/spanu003eu003c/strongu003eu003c/pu003enn nu003cspan style=u0022font-size: 22pxu0022u003eلینک کوتاه: u003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ff;font-size: 22pxu0022 href=u0022https://B2n.ir/q78156u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003ehttps://B2n.ir/q78156u003c/au003eu003c/spanu003eu003c/spanu003enu003cp class=u0022econ-course-ctau0022u003eu003cstrongu003eمیخواهید عمیقتر یاد بگیرید؟u003c/strongu003e u003ca href=u0022https://econclinic.com/%d8%a8%d8%a7%d8%b2%d8%a7%d8%b1%d9%87%d8%a7%db%8c-%d9%be%d9%88%d9%84%db%8c-%d8%ac%d9%87%d8%a7%d9%86-%d8%af%d9%88%d8%b1%d9%87-%d8%ac%d8%a7%d9%85%d8%b9-%d9%be%d9%88%d9%84/u0022u003eدورهٔ جامع سیاستگذاری پولیu003c/au003e — سازوکار بانک مرکزی، ابزارهای سیاست پولی و اثرشان بر بازارهای مالی.u003c/pu003e