آسیبپذیری دلار آمریکا در برابر ترکیدن حباب هوش مصنوعی
دویچه بانک در هشداری کمسابقه اعلام کرده است که در صورت ترکیدن احتمالی حباب هوش مصنوعی، دلار آمریکا ممکن است خاصیت سنتی خود را بهعنوان پناهگاه امن در روزهای سقوط بازار سهام از دست بدهد. در بحرانهای گذشته والاستریت، سرمایهگذاران همواره برای فرار از ریزش سهام به اسکناس سبز پناه میبردند؛ اما افت همزمان و شدید ارزش دلار و سهام فناوری آمریکا طی دو هفتهٔ اخیر، نشان داد که این سپر دفاعی تاریخی در حال ترک خوردن است.
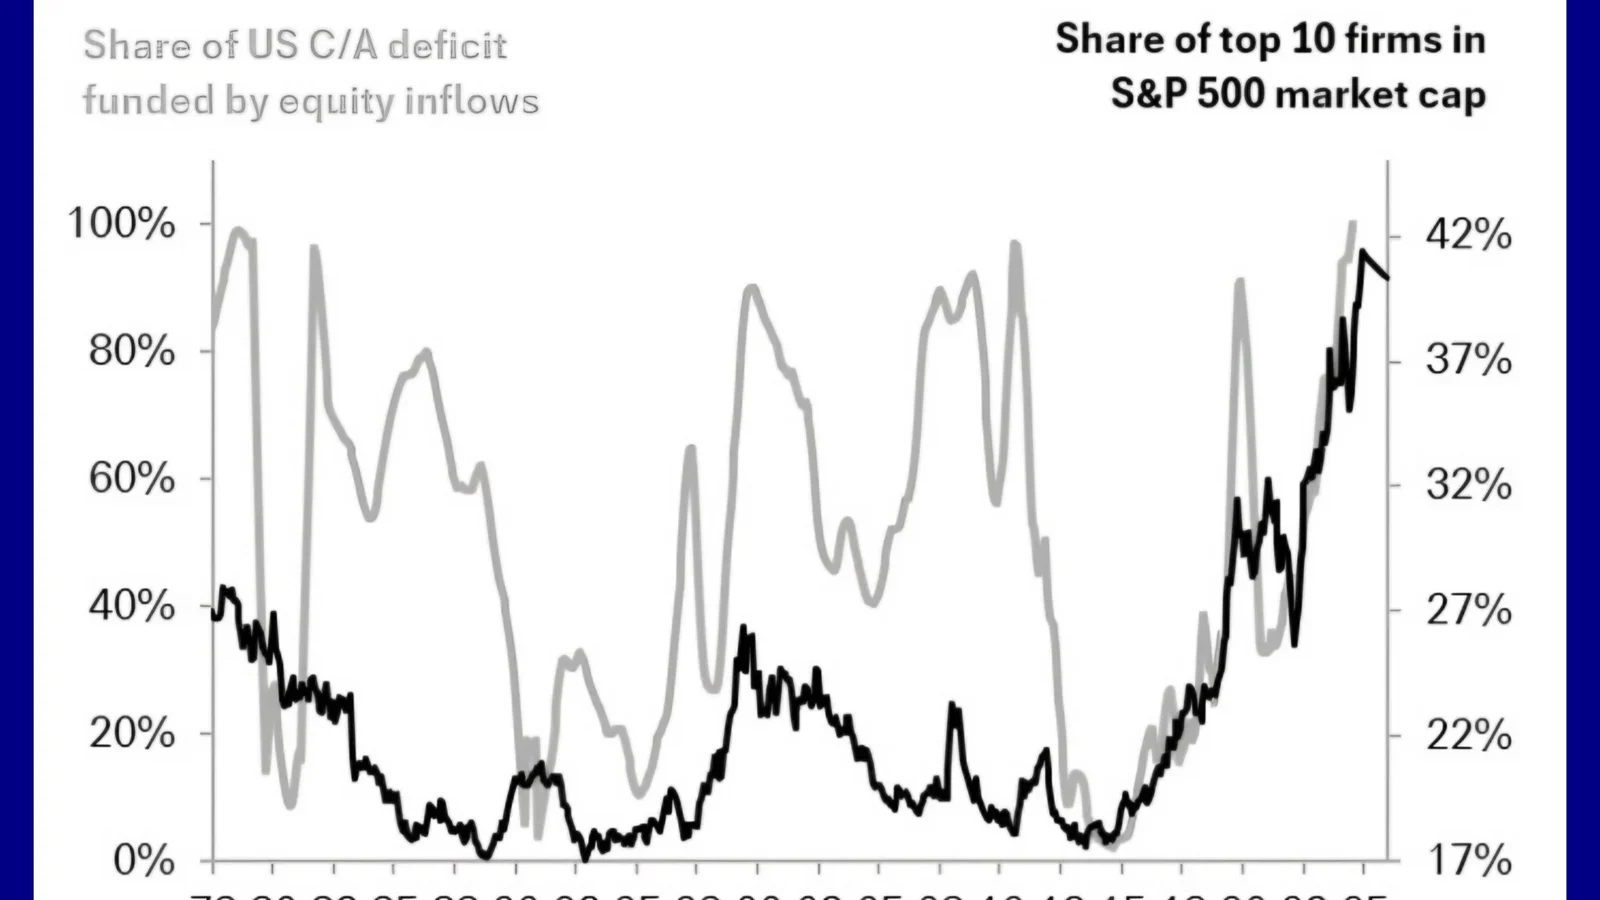
ریشهٔ این ناپایداری به تمرکز افراطی بازار سرمایه بازمیگردد؛ جایی که تنها ۱۰ شرکت برتر والاستریت، حدود ۴۱ درصد از کل ارزش و وزن شاخص اساندپی ۵۰۰ را در انحصار خود درآوردهاند. بخش عمدهٔ رالی صعودی این غولهای فناوری بر دوش سرمایهگذاران بینالمللی استوار بوده است؛ سرمایهگذارانی که منابع مالی هنگفتی را به امید بازدهیهای چشمگیر به سمت اکوسیستم هوش مصنوعی ایالات متحده سرازیر کردهاند.
مسئلهٔ مهم اینجاست که اقتصاد آمریکا برای تأمین مالی شکاف میان پرداختها و درآمدهای خارجی خود، وابستگی عمیقی به این جریان پیوستهٔ نقدینگی بینالمللی دارد. اگر خوشبینیها نسبت به هوش مصنوعی رنگ ببازد، سهامداران خارجی با فروش شتابزده داراییهای خود و بازگرداندن سرمایه به سایر کشورها، شوک خروج سرمایهٔ سنگینی را به بازارهای مالی این کشور وارد خواهند کرد.
تخلیهٔ این نقدینگی خارجی مستقیماً ارزش برابری دلار را تضعیف میکند؛ افتی که از یک سو جذابیت سرمایهگذاری در آمریکا را کاهش میدهد و از سوی دیگر، با گرانتر کردن واردات، آتش تورم را بار دیگر در این اقتصاد شعلهور میسازد. به این ترتیب، رویدادی که در ابتدا صرفاً اصلاحی قیمتی در سهام فناوری به نظر میرسید، میتواند به یک بحران ساختاری ارزی و تورمی برای کل اقتصاد ایالات متحده بدل شود.
چکیده
اگر سرمایهگذاران خارجی در افت سهام فناوری از آمریکا خارج شوند، دلار همزمان با سهام تضعیف میشود و نقش سنتی پوشش ریسک آن کمرنگ میشود. این تغییر میتواند از مسیر گرانی واردات به تورم آمریکا برسد و رفتار داراییهایی مانند طلا را در بحرانها متفاوت کند.
چرا سقوط سهام هوش مصنوعی میتواند به دلار آمریکا سرایت کند
در بحرانهای گذشته، سقوط سهام معمولاً با تقاضای بیشتر برای دلار همراه بود، زیرا سرمایهگذاران به داراییهای نقد و کمریسک آمریکایی پناه میبردند. سازوکاری که دویچه بانک توصیف میکند متفاوت است: وقتی بخش بزرگی از خریداران سهام فناوری آمریکا خارجی باشند، فروش این سهام با تبدیل دلار به ارزهای دیگر و بازگرداندن سرمایه همراه میشود. در این حالت، ریزش سهام و فشار بر دلار همجهت میشوند، نه خلاف هم.
نقطهٔ حساس این زنجیره، اتکای آمریکا به جریان پیوستهٔ سرمایهٔ خارجی برای پوشش شکاف حساب جاری است. اگر این جریان کند شود، تضعیف دلار از مسیر گرانتر شدن واردات به تورم داخلی آمریکا منتقل میشود؛ وضعیتی که دست سیاستگذار پولی را برای کاهش نرخ بهره در زمان افت بازار میبندد.
برای خوانندهٔ ایرانی، مسیر اثر بیشتر از طریق بازارهای جهانی است: نوسان شاخص دلار معمولاً در قیمت جهانی طلا و برخی کالاها بازتاب پیدا میکند و از آنجا به بازار طلا و سکهٔ داخلی میرسد. البته قیمت دلار در بازار ایران بیش از هر چیز تابع عوامل داخلی و تحریم است و این پیوند را نباید مستقیم و یکبهیک فرض کرد.
اگر مایلید با مباحث مربوط به بازار ارز آشنا شوید، دورههای جامع سیاستگذاری پولی و اقتصاد کلان را بگذرانید.