سرایت بحران بدهی فرانسه به بدنه اقتصاد اروپا
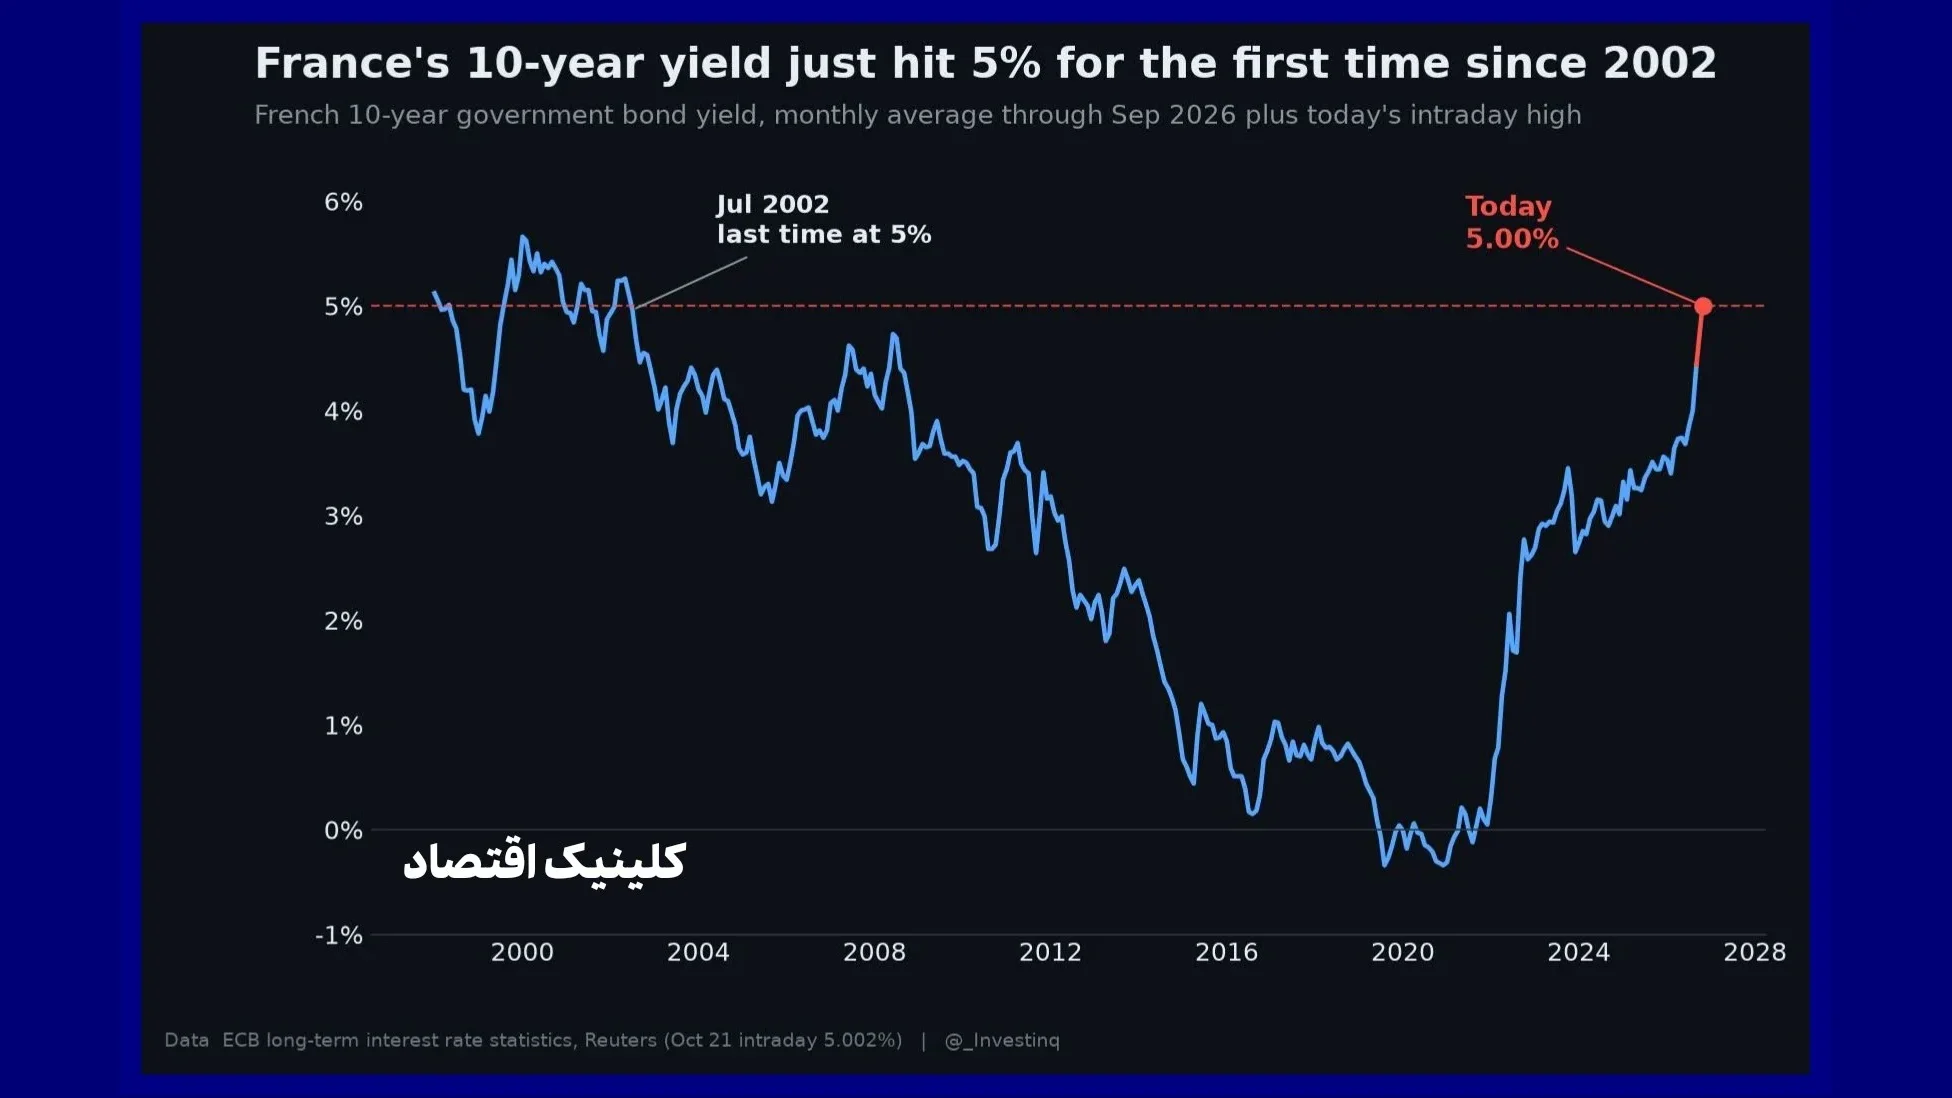
رسیدن بازدهی اوراق قرضه دولتی دهساله فرانسه به مرز ۵ درصد برای نخستین بار پس از سال ۲۰۰۲، پایان قطعی دوران پول ارزان و ورود منطقه یورو به فاز تازهای از فشارهای مالی را تأیید میکند.
این افزایش نرخ در شرایطی رخ میدهد که دولت فرانسه همزمان با بدهی عمومی سنگین، چالشهای پیچیده بودجهای و بنبستهای سیاسی دستوپنجه نرم میکند؛ فضایی که با بالا رفتن هزینههای زندگی و رشد نارضایتیهای اجتماعی همراه شده و حاشیه امنیت مالی دولتها را برای مهار بحران به حداقل رسانده است.
خطر اصلی زمانی بروز میکند که افزایش هزینههای استقراض، بخش فزایندهای از درآمدهای دولت را بهجای پروژههای عمرانی، آموزش و توسعه اقتصادی، صرف بازپرداخت سود بدهیها کند. این وضعیت از مرزهای فرانسه فراتر رفته و شرایط کشورهایی نظیر ایتالیا را بحرانیتر ساخته است؛ حتی آلمان نیز به دلیل پیوندهای تجاری و بانکی گسترده از گزند آن در امان نخواهد ماند.
برخلاف ژاپن که با اتکا به ارز مستقل و طلبکاران بومی بدهیهای سنگین را مدیریت میکند، کشورهای حوزه یورو ابزار انفرادی برای کنترل بحران ندارند و در صورت از دست رفتن اعتماد سرمایهگذاران، در چرخههای بعدی تأمین مالی با هزینههای کمرشکنتری روبهرو خواهند شد.
از طرفی پیامدهای این رشد بازدهی فراتر از تصمیمات وزارتخانهها است و مستقیماً سودآوری و رشد بخش خصوصی را نشانه میرود. با گرانتر شدن استقراض برای دولتها بهعنوان نرخ پایه، هزینه وامگیری برای شرکتها نیز جهش مییابد که نتیجه آن افت حاشیه سود بنگاهها و اصلاح ضرایب ارزشگذاری در بازار سهام خواهد بود؛ روندی که نشان میدهد پیش از اقدام دیرهنگام دولتها برای اصلاحات، بازارهای مالی در حال تحمیل اراده انضباطی خود به اقتصاد اروپا هستند.
چکیده
تغییر بازدهی اوراق دولتی، بررسی هزینه تأمین مالی فرانسه را برای سرمایهگذاران مهمتر میکند. این هزینه میتواند در محاسبات مربوط به وامگیری شرکتها و ارزشگذاری آنها نیز اثرگذار باشد.
مسیر اثر بازدهی اوراق فرانسه بر تأمین مالی شرکتها
بازدهی اوراق دولتی یکی از مبناهای سنجش هزینه تأمین مالی در اقتصاد است. وقتی این مبنا تغییر میکند، شرایط انتشار بدهی و دریافت وام برای شرکتها نیز در محاسبات سرمایهگذاران و وامدهندگان بازنگری میشود؛ اثر نهایی به وضعیت هر بنگاه و شرایط تأمین مالی آن بستگی دارد.
برای دولت، مسئله به سهم پرداخت سود بدهی از منابع بودجه مربوط است. هرچه تأمین مالی جدید پرهزینهتر باشد، حفظ منابع برای سایر مصارف بودجهای به تصمیم دشوارتری تبدیل میشود؛ بااینحال، رسیدن بازدهی به مرز ۵٪ بهتنهایی میزان این اثر را مشخص نمیکند.
اگر مایلید با مباحث مربوط به سیاست پولی و نرخ بهره آشنا شوید، دورههای جامع سیاستگذاری پولی و اقتصاد کلان را بگذرانید.