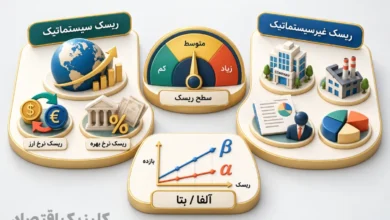
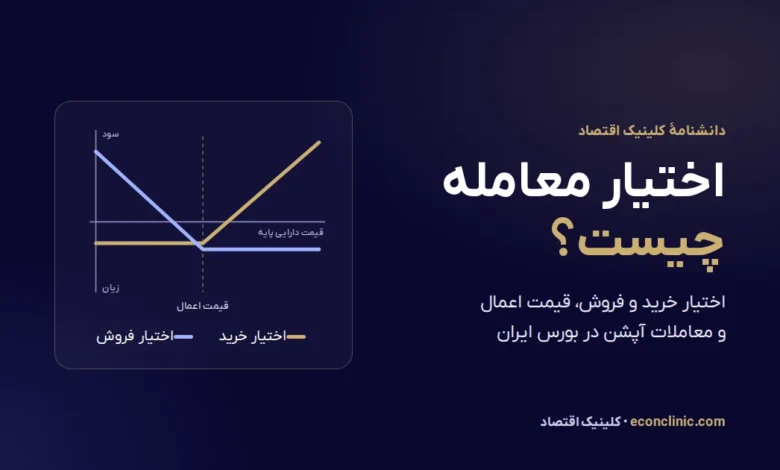
اختیار معامله چیست؟ اختیار معامله (Option) قراردادی است که به خریدار، حق — نه الزام — خرید یا فروش یک دارایی پایه را در قیمتی از پیشتعیینشده و تا سررسیدی مشخص میدهد؛ در مقابل، فروشندهٔ اختیار در ازای دریافت پریمیوم، تعهد ایفای همان معامله را میپذیرد. این ابزار یکی از ارکان خانوادهٔ مشتقات مالی است و در بازار ایران عمدتاً روی سهام و برخی داراییهای کالایی معامله میشود. در این مقاله، تعریف حقوقی، اجزای قرارداد، چهار موقعیت اصلی، شهود قیمتگذاری، پوشش ریسک و واقعیت بازار ایران را در یک چارچوب دانشگاهی مرور میکنیم.
نکات کلیدی
- اختیار معامله حق ایجاد میکند، نه تعهد؛ تعهد سمت فروشنده است.
- دو نوع اصلی وجود دارد: اختیار خرید (Call) و اختیار فروش (Put).
- قیمت اختیار (پریمیوم) تابع قیمت دارایی پایه، استرایک، زمان، نوسان، نرخ بهره و سود نقدی است.
- خریدار حداکثر زیانش را به پریمیوم محدود میکند؛ فروشنده میتواند زیان نامحدود یا بسیار بزرگ داشته باشد.
- کاربرد اصلی حرفهای آپشن، مدیریت ریسک و شکلدهی به توزیع بازده است، نه «سهام ارزان».
- در بورس ایران، قواعد وجه تضمین فروشنده، سبک اعمال و نقدشوندگی قرارداد تعیینکنندهٔ رفتار عملیاتیاند.
۱. اختیار معامله چیست؟
اختیار معامله چیست؟ اختیار معامله قراردادی مشتقه است که ارزشش از یک دارایی پایه (Underlying Asset) مشتق میشود: سهام، شاخص، کالا، ارز یا حتی نرخ بهره همگی میتوانند در این دسته بندی قرار گیرند. خریدار اختیار با پرداخت مبلغی به نام پریمیوم (Premium)، حق اعمال قرارداد را میخرد. اگر شرایط بازار برایش مطلوب نباشد، میتواند اختیار را بدون اعمال رها کند و فقط همان پریمیوم را از دست بدهد. فروشنده (Writer) در ازای دریافت پریمیوم، متعهد میشود اگر خریدار اعمال کرد، طرف مقابل معامله باشد.
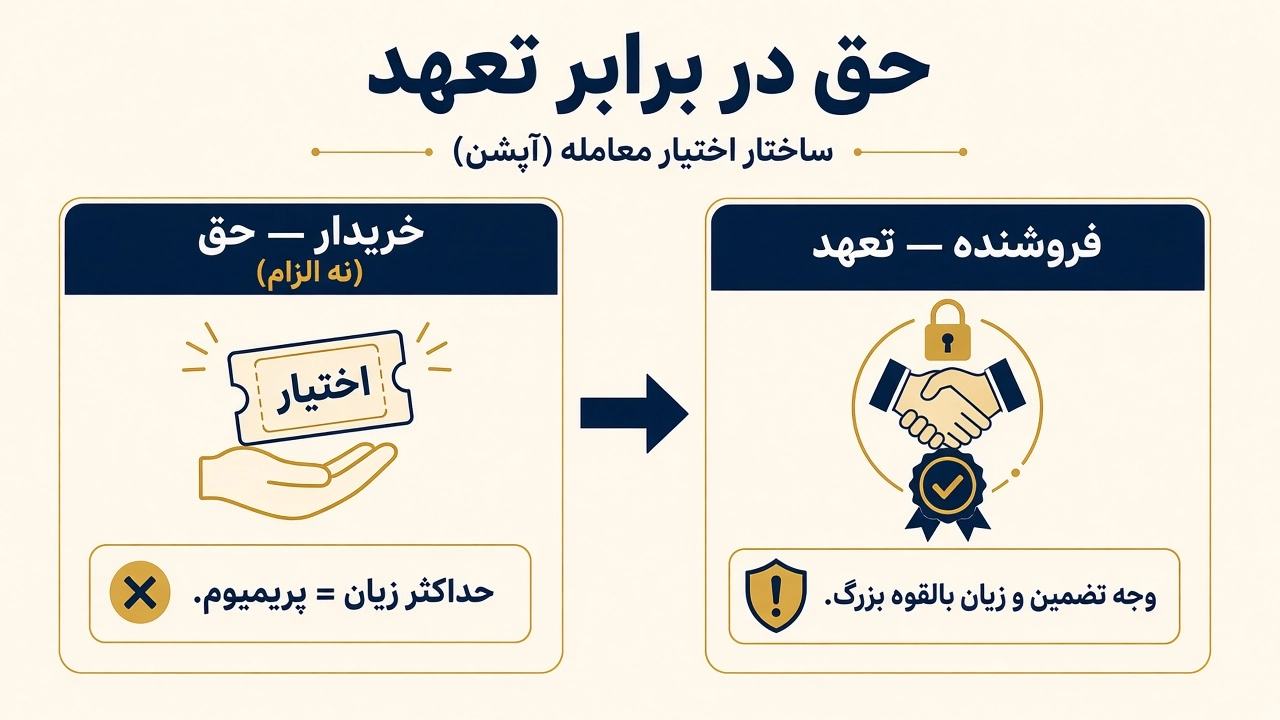
این تفکیک «حق در برابر تعهد» مرز مفهومی آپشن با قرارداد آتی است. در آتی هر دو طرف از لحظهٔ انعقاد متعهدند؛ در آپشن فقط فروشنده متعهد است و خریدار اختیاردار. به همین دلیل است که آپشن را گاهی به بیمه تشبیه میکنند: بیمهگذار حق دارد خسارت بگیرد، بیمهگر در ازای حقبیمه متعهد پرداخت است — با این تفاوت مهم که آپشن میتواند برای سفتهبازی و آربیتراژ هم بهکار رود، نه فقط پوشش ریسک.
از نگاه حقوقی و مالی، قرارداد اختیار حداقل باید اینها را مشخص کند: نوع (خرید یا فروش)، دارایی پایه و اندازهٔ قرارداد، قیمت اعمال (Strike Price)، تاریخ سررسید، سبک اعمال (اروپایی یا آمریکایی)، نحوهٔ تسویه (نقدی یا فیزیکی) و مبلغ پریمیوم. بدون این عناصر، «اختیار» وجود ندارد؛ فقط یک وعدهٔ مبهم باقی میماند.
در ادبیات کلاسیک — از جمله جان هال (John C. Hull) و دان چنس (Don M. Chance) — آپشن ابزاری برای انتقال و بازتوزیع ریسک است. کسی که نمیخواهد ریسک نزولی سهام را تحمل کند، میتواند با خرید پوت آن را به فروشندهای منتقل کند که در ازای پریمیوم حاضر به پذیرش آن ریسک است. این منطق، ستون فقرات فهم درست آپشن است و با روایت رایج «با پول کم سهام بخر» فاصلهٔ جدی دارد.
بازار اختیار به شکل مدرن از قرن بیستم در ایالات متحده عمق یافت؛ پیش از استانداردسازی بورسی، قراردادهای اختیار بهصورت پراکنده و با ریسک بالای طرف مقابل معامله میشدند. تأسیس بورس اختیار شیکاگو (CBOE) در دههٔ ۱۹۷۰ و همزمانی تقریبی با مدل بلک–شولز، آپشن را از قرارداد سفارشی به دارایی قابلمعامله با قیمتگذاری نظری تبدیل کرد. برای مرور تعریف استاندارد انگلیسی، مدخل Option در Investopedia نیز مرجع مفیدی است. از آن پس، اختیار نه فقط روی سهام منفرد، بلکه روی شاخصها، ETFها، ارزها، نرخ بهره و کالاها گسترش یافت.
برای یادگیری کامل قیمتگذاری و راهبردهای اختیار معامله، دوره جامع اختیار معامله (آپشن) با تدریس دکتر علی سعدوندی را ببینید.
در اقتصاد واقعی، حداقل چهار نقش متمایز برای آپشن قابل تشخیص است:
- بیمهگر و بیمهگذار بازار سرمایه: انتقال ریسک نزولی یا صعودی در ازای پریمیوم.
- کشف نوسان: قیمت آپشنها اطلاعات بازار دربارهٔ عدمقطعیت آینده را فشرده میکند.
- ابزار شکلدهی بازده: ساخت توزیعهایی که با خرید صرف سهام ممکن نیست (سقف، کف، شرط روی دامنه).
- زیرساخت بازارسازی: بازارسازان با هج دلتا روی دارایی پایه، نقدشوندگی آپشن را تأمین میکنند و خود در معرض گاما و وگا میمانند.
اگر هنوز میپرسید اختیار معامله چیست و چرا نهادها آن را جدی میگیرند، فهم این نقشها ضروری است چون روایت خردهفروشی اغلب فقط نقش سوم را — آن هم در نسخهٔ سفتهبازانه — برجسته میکند. صفحهٔ مرجع باید هر چهار نقش را ببیند تا خواننده بداند چرا نهادهای بزرگ آپشن معامله میکنند، حتی وقتی «جهت سهم» برایشان اولویت اول نیست.
از نگاه آموزشی، مشکل رایج این است که بسیاری از متنها اختیار معامله را در یک پاراگراف تعریف میکنند و بلافاصله سراغ «آموزش سفارشگذاری در بازار آپشن» میروند. بین این دو مرحله، یک لایهٔ مهم جا میافتد: فهم حق و تعهد، خواندن نمودار سود و زیان، شناخت عوامل قیمتگذاری و داشتن سیاست ریسک. بدون این لایه، آموزش سامانهای فقط سرعت معامله را بالا میبرد؛ نه کیفیت تصمیم را.
اصطلاحهای هممعنی در بازار ایران و ترجمهٔ متون: «آپشن»، «اختیار معامله»، «اختیار معامله اوراق بهادار»، و گاهی «آپشن خرید سهام» بهجای کال استفاده میشود. در این متن، «اختیار معامله» و «آپشن» مترادفاند؛ «اختیار خرید» معادل کال یا کال آپشن و «اختیار فروش» معادل پوت یا پوت آپشن است. اولین ظهور اصطلاح انگلیسی داخل پرانتز میآید و بعد فقط فارسی یا مخفف رایج بهکار میرود تا متن برای جستوجوی فارسی طبیعی بماند.
برای کسانی که میخواهند پس از تثبیت مفهوم، وارد مدل قیمتگذاری و تمرین ساختاریافته شوند، مسیر آموزش معاملات آپشن همان لایهٔ بعدی است — بدون عجله برای سفارشگذاری.
از زاویهٔ تصمیمگیری، خریدار آپشن یک هزینهٔ قطعی به نام پریمیوم میپردازد تا یک فرصت نامطمئن اما ارزشمند به دست آورد. فروشنده برعکس عمل میکند: امروز پریمیوم میگیرد، اما در آینده ممکن است مجبور شود تعهد بزرگی را اجرا کند. هر استراتژی پیچیدهای در نهایت ترکیبی از همین دو نقش است. اگر این مبادله را نفهمید، نمودارهای رنگارنگ سود و زیان فقط ظاهر حرفهای دارند. قبل از ادامهٔ مقاله، یکبار روی کاغذ بنویسید: «در این معامله حق دارم یا تعهد؟ حداکثر زیانم چیست؟ چه اتفاقی باید بیفتد تا سود کنم؟»
نقش آپشن در سبد خانوار و سبد نهادی یکسان نیست. نهاد با محدودیتهای نظارتی، افق اجباری و حسابرسی ریسک کار میکند؛ خانوار اغلب با نقدشوندگی محدود و سوگیری رفتاری. به همین دلیل توصیهٔ عمومی «همه آپشن بخرند» یا «هیچکس آپشن نخرد» هر دو خام است. سؤال درست این است که آیا برای افق و تحمل زیان مشخص شما، نامتقارنی آپشن ارزش پریمیومش را دارد یا نه.
در بازارهای عمیق جهانی، بخش بزرگی از حجم آپشن توسط بازارسازان و صندوقهای پوششریسک برای تنظیم ریسک تولید میشود نه برای «شرط روی فردا». درک این واقعیت، انتظارات خوانندهٔ خرد را واقعی میکند: رقیب شما در طرف دیگر معامله ممکن است میزی باشد که دلتا را هج میکند، نه فردی که لزوماً دیدگاه مخالف جهتدار دارد. شناخت طرف مقابلِ آماری بازار، بخشی از سواد ریسک است.
۲. چرا آپشن وجود دارد؟
اگر بخواهید بدانید اختیار معامله چیست از زاویهٔ کارکرد بازار، این بخش به چرایی وجود آپشن میپردازد. بازار بدون ابزار مشتقه، ریسک را ناهموار توزیع میکند. تولیدکننده، واردکننده، صندوق سرمایهگذاری، بانک و سرمایهگذار خرد همگی با عدمقطعیت قیمت روبهرویند، اما ظرفیت تحمل زیان یکسان ندارند. آپشن اجازه میدهد ریسک بهصورت انتخابی منتقل شود: فقط سمتی از توزیع بازده که نامطلوب است پوشش داده شود، و سمت مطلوب باز بماند.
فرض کنید سرمایهگذاری پرتفویی از سهام دارد و نگران اصلاح بازار در سه ماه آینده است، اما نمیخواهد سهام را بفروشد (بهخاطر مالیات، هزینهٔ کارمزد، یا از دست دادن رشد احتمالی). خرید اختیار فروش روی همان سهام یا شاخص مرتبط، مانند خرید بیمه برای پرتفوی عمل میکند: اگر بازار سقوط کند، ارزش پوت بالا میرود و زیان پرتفوی را جبران میکند؛ اگر بازار صعود کند، فقط هزینهٔ بیمه (پریمیوم) را پرداخته است و از رشد سهام بهره برده. این همان منطق protective put است که بعداً دقیقتر بررسی میشود.
در سمت دیگر، فروشندهٔ اختیار ممکن است دیدگاهی داشته باشد که نوسان بازار کمتر از چیزی است که در پریمیوم قیمتگذاری شده، یا موجودی سهام دارد و میخواهد با فروش کال روی آن درآمد پریمیوم بگیرد (covered call). در هر دو حالت، انگیزهٔ اقتصادی وجود دارد: یکی ریسک میفروشد، دیگری ریسک میخرد — در ازای قیمتی که بازار برای آن ریسک تعیین کرده است.
از منظر اقتصاد کلان بازار سرمایه، آپشنها به کشف اطلاعات دربارهٔ نوسان انتظاری هم کمک میکنند. وقتی پریمیوم اختیارها بالا میرود، اغلب نشانهٔ افزایش ترس یا عدمقطعیت است (نوسان ضمنی). شاخصهایی مانند VIX در بازارهای جهانی دقیقاً از قیمت آپشنها استخراج میشوند. بنابراین آپشن فقط ابزار معاملهگر نیست؛ منبع سیگنال برای کل بازار است.
نکتهٔ آموزشی مهم: وجود آپشن بهمعنای مناسببودن آن برای همه نیست. اهرم پنهان در فروش کشفنشده، پیچیدگی یونانیها، و نقدشوندگی ناهمگون قراردادها باعث میشود بدون چارچوب مدیریت ریسک، آپشن از ابزار بیمه به منبع زیانهای بزرگ تبدیل شود. هدف این مقاله ساختن همان چارچوب مفهومی است؛ تمرین کمی و مدلسازی عمیقتر در مسیر یادگیری ساختاریافته — از جمله دورهٔ اختیار معامله کلینیک اقتصاد — پیگیری میشود.
برای نهاد مالی، آپشن بخشی از جعبهابزار ALM و مدیریت پرتفوی است. صندوقی که تعهد پرداخت دارد، ممکن است با خرید پوت یا ساخت Collar (خرید پوت + فروش کال) یک کف برای ارزش داراییها بسازد. شرکتی که نگران افزایش نرخ ارز برای واردات است، در بازارهای دارای اختیار ارز میتواند سقف هزینهٔ ارز بخرد (مشابه بیمه). بانکها و بازارسازان ممکن است آپشن بفروشند و ریسک را با پرتفوی پویا هج کنند؛ سودشان از اختلاف قیمتگذاری و مدیریت یونانی است، نه لزوماً به منظور «پیشبینی جهت جرکت قیمت».
برای سرمایهگذار خرد ایرانی، انگیزهها معمولاً سادهتر و خطرناکتر بیان میشوند: «با سرمایهٔ کم بازده بزرگ». این جمله نیمهدرست است. بله، خرید کال OTM میتواند با سرمایهٔ کمتر از خرید سهم، اگر جهش بزرگ رخ دهد، بازده درصدی بالا بسازد. اما احتمال از بین رفتن کامل همان سرمایهٔ کم نیز بالاست. اهرم آپشن اهرم آماری است نه جادو: توزیع بازده خریدار آپشن چوله به راست با احتمال بالای زیان کامل پریمیوم است.
مقایسه با بیمه خودرو مفید است. کمتر کسی میگوید «بیمه خریدم تا سود کنم». میگوید «بیمه خریدم تا اگر حادثه شد نابود نشوم». خرید پوت محافظتی همان منطق را دارد. وقتی کسی هر ماه کال OTM میخرد به امید سود، دیگر بیمه نیست؛ شرطبندی روی دنبالهٔ توزیع است. هر دو مشروعاند اگر با آگاهی از احتمال و هزینه انجام شوند؛ مشکل وقتی است که شرطبندی در لباس بیمه فروخته شود.
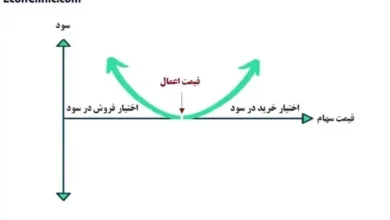
در نهایت، آپشن بهخاطر نامتقارن بودن نمودار سود و زیانش وجود دارد. بازار به ابزاری نیاز داشت که زیان یک سمت را از پیش محدود کند و در عین حال امکان استفاده از حرکت مطلوب قیمت را باز بگذارد. قرارداد آتی این ویژگی را بهتنهایی ندارد، چون تعهد دوطرفه ایجاد میکند. قرارداد سلف خارج از بورس هم معمولاً همین تقارن تعهد را دارد و ریسک اعتباری طرف مقابل را اضافه میکند. آپشن دقیقاً همین نامتقارنی را قیمتگذاری میکند؛ پریمیوم بهای همین ویژگی است.
۳. اجزای قرارداد اختیار معامله
برای فهم عملی اختیار معامله چیست، باید اجزای قرارداد را جداگانه ببینید. برای خواندن هر تابلوی آپشن یا مشخصات قرارداد، باید اجزا را مثل زبان مشترک بلد باشید.
۳.۱ دارایی پایه و اندازهٔ قرارداد
دارایی پایه همان چیزی است که اختیار روی آن نوشته میشود: مثلاً یک سهم مشخص در بورس تهران، یا در بازارهای جهانی یک بشکه نفت، یک اونس طلا، یا شاخص S&P 500. اندازهٔ قرارداد (Contract Size / Multiplier) میگوید هر قرارداد معادل چند واحد دارایی است. اگر اندازه ۱۰۰۰ سهم باشد، خرید یک قرارداد کال بهمعنای حق خرید ۱۰۰۰ سهم است — نه یک سهم. اشتباه در خواندن اندازه، خطا در محاسبهٔ سود و زیان را چندبرابر میکند.
۳.۲ قیمت اعمال (Strike / Exercise Price)
قیمت اعمال سطحی است که خریدار حق دارد در آن سطح بخرد (در کال) یا بفروشد (در پوت). استرایکها معمولاً در فواصل استاندارد اعلام میشوند. انتخاب استرایک، تعادل بین هزینهٔ پریمیوم و میزان پوشش یا اهرم را تعیین میکند.
۳.۳ سررسید (Expiration)
تاریخ یا لحظهای که پس از آن اختیار بیاعتبار میشود. هرچه سررسید دورتر باشد، معمولاً ارزش زمانی بیشتری در پریمیوم نهفته است — چون فرصت بیشتری برای حرکت مطلوب قیمت وجود دارد. در نزدیک سررسید، ارزش زمانی بهسرعت فرومیریزد؛ پدیدهای که به آن زمانفرسایی (Time Decay) میگویند و با تتا اندازهگیری میشود.
۳.۴ پریمیوم
پریمیوم قیمت خودِ اختیار در بازار ثانویه است؛ آنچه خریدار میپردازد و فروشنده دریافت میکند. پریمیوم حاصل عرضه و تقاضاست، اما از نظر نظری به دو جزء شکسته میشود: ارزش ذاتی و ارزش زمانی. بعداً هر دو را با عدد باز میکنیم.
۳.۵ سبک اعمال و نحوهٔ تسویه
سبک اعمال مشخص میکند خریدار چه زمانی میتواند اعمال کند (فقط در سررسید یا در طول عمر قرارداد). نحوهٔ تسویه مشخص میکند اعمال به تحویل فیزیکی دارایی میانجامد یا به پرداخت نقدی مابهالتفاوت. در بسیاری از قراردادهای شاخص، تسویه نقدی است؛ در اختیار سهام اغلب امکان تحویل سهم وجود دارد — مشروط به قواعد بورس مربوطه.
۳.۶ وجه تضمین فروشنده
خریدار معمولاً فقط پریمیوم را میپردازد و وجه تضمین اضافه نمیگذارد (جز کارمزد و قواعد خاص). فروشنده اما چون تعهد دارد، باید وجه تضمین (Margin) نزد اتاق پایاپای یا کارگزار نگه دارد تا اگر قیمت علیه او حرکت کرد، توان ایفای تعهد را داشته باشد. این تفاوت نامتقارن، جوهر ریسک آپشن است.
۳.۷ اختیار در برابر خرید مستقیم سهام
یک مقایسهٔ آموزشی پرتکرار این است: «بهجای سهم، کال آپشن بخرم؟» پاسخ کوتاه این است: اگرفقط هدفتان همان بازده سهم با همان ریسک است، نه. خرید سهم دلتای نزدیک ۱ دارد، زیانش با افت قیمت سهم تقریباً خطی است، و سررسید ندارد. خرید کال دلتای کمتر از ۱ دارد، زیانش به پریمیوم محدود است، اما اگر زمان بگذرد و حرکت کافی نیاید، حتی در بازار کمی مثبت هم ممکن است زیان دهید.
از نظر تخصیص سرمایه، کال OTM شبیه شرط روی دنباله است؛ سهم شبیه مالکیت جریان عایدی و رأی اقتصادی شرکت است (سود نقدی، رشد بلندمدت). کسی که افق چندساله دارد و نوسان را تحمل میکند، معمولاً با سهم همراستاتر است. کسی که افق چند هفته دارد و سقف زیان میخواهد، ممکن است کال را ابزار مناسبتری برای همان افق بداند — به شرط پذیرش احتمال بالای صفر شدن پریمیوم.
فروش پوت پوششنشده هم گاهی بهاشتباه «خرید سهم با تخفیف» نامیده میشود. واقعیت: اگر سهم سقوط کند، فروشندهٔ پوت ممکن است سهم را در قیمتی بالاتر از بازار تحویل بگیرد یا معادل زیان را بپردازد؛ تخفیف همان پریمیوم است که در برابر ریسک بزرگ گرفته شده. این استراتژی فقط وقتی معنا دارد که از پیش آمادهٔ تملک سهم در استرایک باشید و وجه تضمین را تاب بیاورید.
۳.۸ اتاق پایاپای، کارگزار و زنجیرهٔ اعتماد
در بورس، خریدار و فروشنده مستقیماً به هم وابسته نمیمانند؛ اتاق پایاپای طرف مقابل هر دو میشود و با وجه تضمین و رویههای تسویه، ریسک نکول را کاهش میدهد. کارگزار واسط دسترسی و نظارت بر وجه تضمین حساب شماست. این معماری همان چیزی است که اختیار بورسی را از بد قولی خصوصی جدا میکند. با این حال، ریسک بازار، ریسک نقدشوندگی و ریسک مدل سرجایشان هستند؛ فقط ریسک اعتباری طرف مقابل خرد کاهش یافته است.
۴. اختیار خرید (کال آپشن)
اختیار خرید (Call Option) به خریدار حق میدهد دارایی پایه را در قیمت اعمال بخرد. خریدار کال وقتی سود میکند که قیمت دارایی پایه بهقدر کافی بالاتر از استرایک برود تا علاوه بر پوشش پریمیوم، سود باقی بماند.
مثال عددی
فرض کنید سهمی اکنون ۲۰٬۰۰۰ تومان معامله میشود. اختیار خرید با استرایک ۲۱٬۰۰۰ تومان و سررسید دوماهه، پریمیوم ۸۰۰ تومان برای هر سهم دارد. اندازهٔ قرارداد را ۱٬۰۰۰ سهم فرض میکنیم.
- هزینهٔ خرید یک قرارداد برای خریدار: ۱٬۰۰۰ × ۸۰۰ = ۸۰۰٬۰۰۰ تومان.
- نقطهٔ سربهسر در سررسید (اگر فقط تا سررسید نگه دارد): استرایک + پریمیوم = ۲۱٬۸۰۰ تومان.
- اگر در سررسید قیمت سهم ۲۵٬۰۰۰ تومان باشد و اعمال کند: ارزش ذاتی هر سهم = ۲۵٬۰۰۰ − ۲۱٬۰۰۰ = ۴٬۰۰۰ تومان؛ سود خالص تقریبی هر سهم = ۴٬۰۰۰ − ۸۰۰ = ۳٬۲۰۰ تومان؛ برای قرارداد ≈ ۳٫۲ میلیون تومان.
- اگر در سررسید قیمت ۱۹٬۰۰۰ تومان باشد: اختیار بیارزش منقضی میشود؛ زیان خریدار محدود به همان ۸۰۰٬۰۰۰ تومان است.
فروشندهٔ همین کال ۸۰۰٬۰۰۰ تومان پریمیوم گرفته است. اگر سهم به ۲۵٬۰۰۰ برسد، زیان او متناظر با سود خریدار است (قبل از کارمزد). اگر سهم پایین بماند، پریمیوم را نگه میدارد — اما اگر فروش کشفنشده (naked) باشد و سهم جهش کند، زیان بالقوه از نظر نظری نامحدود است.
کال را میتوان برای سه هدف بهکار برد: گرفتن دیدگاه صعودی با زیان محدود، پوشش ریسک موقعیت فروش استقراضی سهم در بازارهایی که چنین امکانی دارند، یا ساخت استراتژیهای ترکیبی مثل کال پوششدادهشده (Covered Call). با این حال فهم کال بهتنهایی کافی نیست؛ باید آن را کنار پوت و چهار موقعیت اصلی دید.
سناریوی میانی اغلب از قلم میافتد. در مثال کال با استرایک ۲۱٬۰۰۰ و پریمیوم ۸۰۰، اگر در سررسید قیمت سهم ۲۱٬۵۰۰ تومان باشد:
- ارزش ذاتی = ۵۰۰ تومان
- نتیجهٔ خریدار ≈ ۵۰۰ − ۸۰۰ = −۳۰۰ تومان به ازای هر سهم (زیان)
- نتیجهٔ فروشنده ≈ +۳۰۰ تومان به ازای هر سهم (سود)
یعنی سهم نسبت به روز شروع (۲۰٬۰۰۰) رشد کرده و کال از حالت خارج از سود به حالت در سود رسیده، اما خریدار هنوز زیان کرده چون رشد قیمت برای جبران پریمیوم کافی نبوده است. این نکتهٔ کلیدی آموزش آپشن است: درست بودن جهت کافی نیست؛ بزرگی حرکت و زمانبندی باید از سد پریمیوم بگذرد.
اگر همین موقعیت را ده روز قبل از سررسید ببندد و سهم ۲۳٬۰۰۰ باشد، پریمیوم بازار ممکن است مثلاً ۲٬۲۰۰ تومان باشد (ارزش ذاتی ۲٬۰۰۰ + ارزش زمانی ۲۰۰). سود تقریبی خریدار = ۲٬۲۰۰ − ۸۰۰ = ۱٬۴۰۰ تومان به ازای هر سهم، بدون اعمال. بسیاری از معاملهگران حرفهای اصلاً تا اعمال نمیمانند؛ روی تغییر پریمیوم خارج میشوند.
۵. اختیار فروش (پوت آپشن)
اختیار فروش (Put Option) به خریدار حق میدهد دارایی پایه را در قیمت اعمال بفروشد. پوت وقتی ارزشمند میشود که قیمت دارایی پایه پایین برود.
برای جزئیات تخصصیتر پوت و کاربرد بیمهٔ سهام، مقالهٔ خوشهٔ اختیار فروش چیست؟ را ببینید؛ اینجا منطق پایه و مثال عددی را میآوریم تا تصویر کامل آپشن شکل بگیرد.
مثال عددی
همان سهم ۲۰٬۰۰۰ تومانی را در نظر بگیرید. اختیار فروش با استرایک ۱۹٬۰۰۰ تومان و پریمیوم ۷۰۰ تومان:
- هزینهٔ یک قرارداد (۱٬۰۰۰ سهم): ۷۰۰٬۰۰۰ تومان.
- سربهسر در سررسید: استرایک − پریمیوم = ۱۸٬۳۰۰ تومان.
- اگر قیمت سهم به ۱۵٬۰۰۰ برسد: ارزش ذاتی = ۱۹٬۰۰۰ − ۱۵٬۰۰۰ = ۴٬۰۰۰؛ سود خالص تقریبی هر سهم = ۴٬۰۰۰ − ۷۰۰ = ۳٬۳۰۰ تومان.
- اگر قیمت سهم ۲۲٬۰۰۰ بماند: پوت بیارزش منقضی میشود؛ زیان = پریمیوم.
خریدار پوت زیانش محدود به پریمیوم است؛ سودش در سررسید حداکثر تا جایی است که قیمت دارایی به صفر نزدیک شود (استرایک منهای پریمیوم، ضربدر اندازه). فروشندهٔ پوت پریمیوم میگیرد و اگر بازار سقوط کند، زیانش میتواند بزرگ شود — هرچند برخلاف کال کشفنشده، کف زیان فروشندهٔ پوت از نظر نظری وقتی است که قیمت دارایی صفر شود (زیان ≈ استرایک − پریمیوم به ازای هر واحد).
پوت ابزار طبیعی پوشش ریسک نزولی است و میتواند برای بیان دیدگاه نزولی هم بهکار رود؛ مخصوصاً در بازارهایی که فروش استقراضی سهم ممکن نیست یا هزینهٔ بالایی دارد. در چنین شرایطی، خرید پوت از نظر اقتصادی میتواند جایگزینی برای شرطبندی روی افت قیمت باشد، اما ساختار ریسک آن با فروش استقراضی کاملاً فرق دارد: زیان خریدار پوت به پریمیوم محدود است.
Collar ساده: مالک سهم، پوت میخرد و کال میفروشد. هزینهٔ پوت با پریمیوم کال تا حدی تأمین میشود. در ازای آن، هم کف دارد هم سقف. برای سرمایهگذاری که میگوید «سقوط نگرانم میکند اما حاضر نیستم هزینهٔ بیمهٔ کامل بدهم و صعود خیلی زیاد را هم لازم ندارم»، Collar ترجمهٔ دقیق ترجیح ریسک است.
مثال عددی کوتاه: سهم ۳۰٬۰۰۰؛ خرید پوت ۲۸٬۰۰۰ با پریمیوم ۱٬۰۰۰؛ فروش کال ۳۳٬۰۰۰ با پریمیوم ۸۰۰. هزینهٔ خالص بیمه ≈ ۲۰۰. زیر ۲۸٬۰۰۰ حمایت دارید؛ بالای ۳۳٬۰۰۰ از صعود بیشتر صرفنظر کردهاید. این مبادله را باید قبل از ورود نوشت؛ بعد از حرکت قیمت پشیمانی تحلیلی نیست، پشیمانی ترجیح است.
۶. چهار موقعیت اصلی و جدول سود و زیان
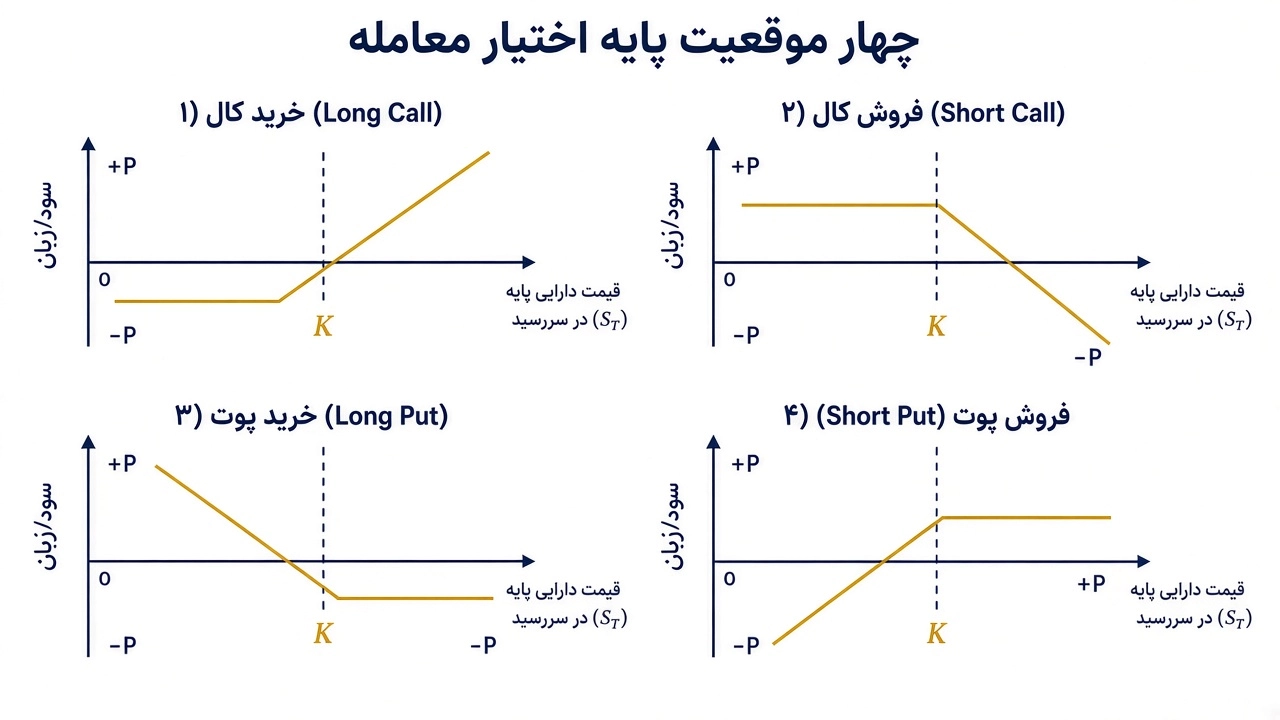
هر قرارداد آپشن دو سمت دارد؛ با دو نوع کال و پوت، چهار موقعیت پایه بهوجود میآید:
| موقعیت | دیدگاه غالب | حداکثر سود | حداکثر زیان |
|---|---|---|---|
| خرید کال (Long Call) | صعودی | نامحدود (نظری) | محدود به پریمیوم |
| فروش کال (Short Call) | خنثی تا نزولی / یا پوشششده | محدود به پریمیوم | نامحدود اگر کشفنشده |
| خرید پوت (Long Put) | نزولی / بیمهای | بزرگ (تا نزدیک صفر شدن قیمت) | محدود به پریمیوم |
| فروش پوت (Short Put) | خنثی تا صعودی | محدود به پریمیوم | بزرگ (اگر قیمت سقوط کند) |
عدد یکپارچه برای مقایسه
فرض کنید در هر چهار حالت، پریمیوم ۱٬۰۰۰ تومان، استرایک ۲۰٬۰۰۰، و اندازه ۱ سهم برای سادگی است (بعداً در اندازهٔ قرارداد ضرب کنید).
خرید کال: در سررسید اگر S قیمت سهم باشد، سود ≈ max(S − ۲۰٬۰۰۰, 0) − ۱٬۰۰۰. فروش کال: قرینهٔ همان: ۱٬۰۰۰ − max(S − ۲۰٬۰۰۰, 0). خرید پوت: max(۲۰٬۰۰۰ − S, 0) − ۱٬۰۰۰. فروش پوت: ۱٬۰۰۰ − max(۲۰٬۰۰۰ − S, 0).
این تقارن نشان میدهد آپشن بازی جمع صفر بین خریدار و فروشنده است (قبل از کارمزد و قبل از نقش بازارساز). سود یکی، زیان دیگری است. به همین دلیل «استراتژی تضمینی سود از آپشن» بدون پذیرش ریسک سمت مقابل، افسانه است.
در عمل، معاملهگر ممکن است موقعیت را قبل از سررسید ببندد (با معاملهٔ معکوس در بازار ثانویه). آنگاه سود و زیان نه فقط تابع ارزش ذاتی سررسید، بلکه تابع تغییر کل پریمیوم — شامل ارزش زمانی و تغییر نوسان — است. بسیاری از موقعیتهای حرفهای اصلاً تا اعمال پیش نمیروند؛ روی تغییرات یونانیها مدیریت میشوند.
علاوه بر جهت قیمت، دو عامل دیگر جدول تصمیم را عوض میکنند:
| موقعیت | اثر گذر زمان (معمولاً) | اثر افزایش نوسان ضمنی (معمولاً) |
|---|---|---|
| Long Call | منفی | مثبت |
| Short Call | مثبت | منفی |
| Long Put | منفی | مثبت |
| Short Put | مثبت | منفی |
پس فروشندهای که فقط به «بازهٔ قیمت» نگاه میکند و نوسان را نمیبیند، ممکن است در بازاری که قیمت سهم تکان نخورده ولی ترس بالا رفته، روی علامتگذاری روزانه زیان ببیند. برعکس، خریدار آپشن در خبرهای پرریسک گاهی حتی قبل از حرکت بزرگ قیمت، از جهش وگا سود میبرد — و بعد از فرونشستن خبر، همان سود میتواند آب شود. مدیریت یعنی دانستن اینکه روی کدام یونانی نشستهاید.
۷. سبک اعمال: اروپایی، آمریکایی و وضعیت ایران
اختیار اروپایی (European Option) فقط در سررسید قابل اعمال است. اختیار آمریکایی (American Option) در هر روز معاملاتی تا سررسید قابل اعمال است.
نامها جغرافیایی نیستند؛ قرارداد روی همان دارایی در همان کشور میتواند اروپایی یا آمریکایی باشد. اختیار آمریکایی از نظر انعطاف، حداقل بهاندازهٔ اروپایی ارزش دارد و اغلب کمی گرانتر قیمتگذاری میشود — چون حق اعمال زودهنگام ارزش غیرمنفی دارد. با این حال، در بسیاری از شرایط نظری (مثلاً کال روی سهم بدون سود نقدی در مدلهای استاندارد)، اعمال زودهنگام کال آمریکایی بهینه نیست؛ برای پوت آمریکایی شرایط اعمال زودهنگام محتملتر است.
در بورس ایران، قواعد سبک اعمال و مهلتهای اقدام برای اختیار سهام را باید از مشخصات همان نماد و دستورالعملهای بورس اوراق بهادار تهران خواند؛ تعمیم شفاهی خطرناک است. آنچه برای خوانندهٔ مفهومی مهم است: اگر قرارداد اروپایی باشد، قبل از سررسید راه خروج اصلی معمولاً بستن موقعیت در بازار ثانویه است، نه اعمال. نقدشوندگی بازار ثانویه — یعنی وجود خریدار و فروشنده برای همان سری قرارداد — در عمل به اندازهٔ خود تعریف قرارداد اهمیت دارد.
سبک اعمال روی قیمتگذاری هم اثر میگذارد: مدل بلک–شولز کلاسیک برای اروپایی طراحی شده؛ برای آمریکایی اغلب از درخت دوجملهای، تفاضلات محدود یا تقریبها استفاده میشود. در بخش شهود قیمتگذاری به این تفاوت برمیگردیم.
۷.۱ اعمال، واگذاری و بستن موقعیت؛ سه فعل متفاوت
مبتدیان اغلب سه کار را یکی میگیرند:
- بستن موقعیت (Closing): معاملهٔ معکوس در بازار ثانویه؛ کال خریدهشده را میفروشید یا کال فروختهشده را میخرید. رایجترین راه خروج قبل از سررسید.
- اعمال (Exercise): اجرای حق؛ درخواست خرید یا فروش دارایی پایه در استرایک مطابق قواعد قرارداد.
- واگذاری (Assignment): رخداد سمت فروشنده وقتی طرف مقابل اعمال میکند؛ فروشنده مجبور به ایفای تعهد میشود.
در اختیار اروپایی، اعمال زودهنگام مطرح نیست؛ بنابراین قبل از سررسید عملاً فقط بستن یا نگهداشتن تا سررسید معنا دارد. در آمریکایی، اعمال زودهنگام ممکن است — و فروشنده باید ریسک واگذاری زودهنگام را در تقویم ریسک ببیند (مثلاً نزدیک سود نقدی برای کال آمریکایی).
تصمیم اعمال باید اقتصادی باشد: آیا ارزش اعمال از ارزش فروش اختیار در بازار بیشتر است؟ گاهی فروش در بازار بهتر از اعمال است چون ارزش زمانی هنوز مانده. اعمال کورکورانه در حضور ارزش زمانی، نابودی ارزش است.
۸. ITM، ATM و OTM
سه اصطلاح وضعیت اختیار نسبت به قیمت جاری دارایی پایه:
- در سود (In-The-Money / ITM): اعمال فوری ارزش ذاتی مثبت دارد. کال وقتی ITM است که قیمت دارایی > استرایک؛ پوت وقتی که قیمت دارایی < استرایک.
- نزدیک قیمت اعمال (At-The-Money / ATM): قیمت دارایی تقريباً برابر استرایک است؛ ارزش ذاتی نزدیک صفر است.
- خارج از سود (Out-of-The-Money / OTM): اعمال فوری ارزش ذاتی ندارد. کال وقتی OTM است که قیمت استرایک.
مثال
سهم = ۵۰٬۰۰۰ تومان
| نوع | استرایک | وضعیت |
|---|---|---|
| کال | ۴۸٬۰۰۰ | ITM (ارزش ذاتی ۲٬۰۰۰) |
| کال | ۵۰٬۰۰۰ | ATM |
| کال | ۵۳٬۰۰۰ | OTM |
| پوت | ۵۲٬۰۰۰ | ITM (ارزش ذاتی ۲٬۰۰۰) |
| پوت | ۵۰٬۰۰۰ | ATM |
| پوت | ۴۷٬۰۰۰ | OTM |
OTM ارزانتر است چون احتمال پایانیافتن در سود کمتر به نظر میرسد (با فرض سایر شرایط ثابت)؛ اما اهرم اسمیاش بیشتر به نظر میآید و بسیاری از مبتدیان را به سمت قمار روی حرکات بزرگ میکشاند. ITM گرانتر است، رفتارش به خود دارایی شبیهتر است، و برای پوشش ریسک اغلب معنادارتر است. هیچکدام «بهتر» مطلق نیستند؛ بستگی به هدف دارد.
۹. ارزش ذاتی و ارزش زمانی
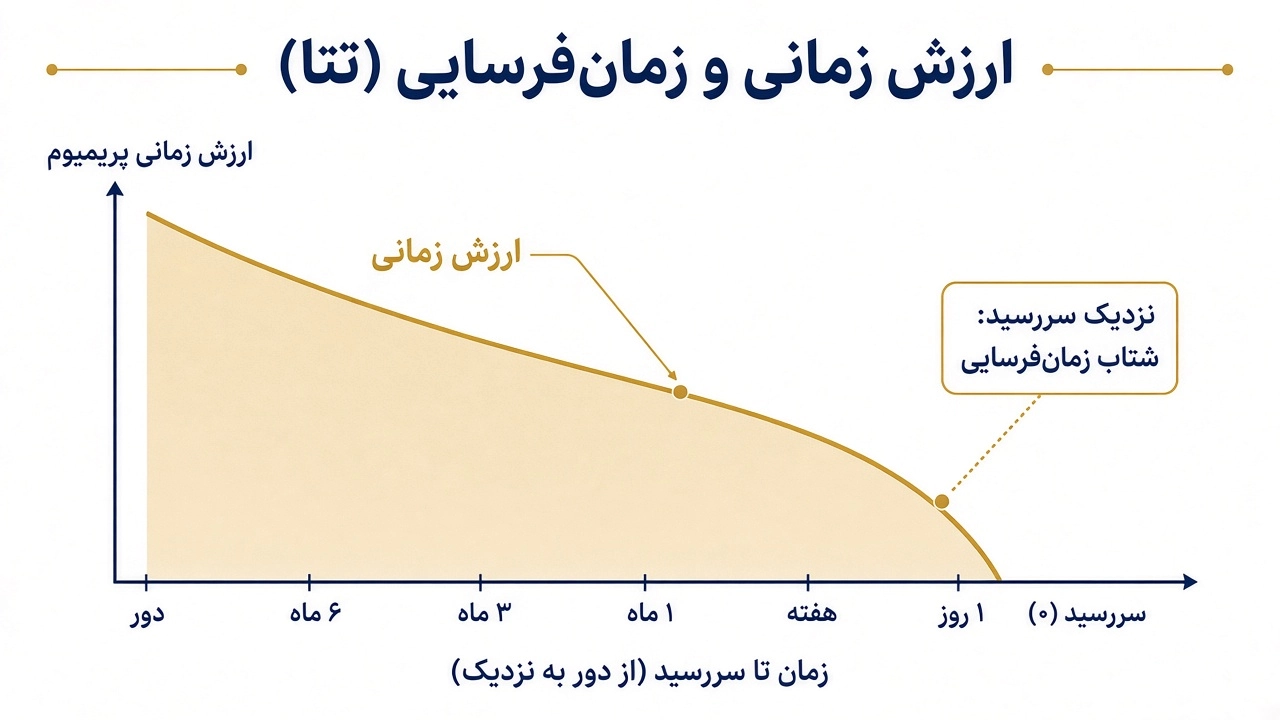
ارزش ذاتی (Intrinsic Value) همان سود فوری اعمال است: برای کال max(S − K, 0) و برای پوت max(K − S, 0). ارزش زمانی (Time Value) = پریمیوم − ارزش ذاتی (بهشرط غیرمنفی بودن در بازارهای بدون اصطکاک شدید).
اختیار OTM ارزش ذاتی صفر دارد؛ تمام پریمیومش ارزش زمانی است. نزدیک سررسید، ارزش زمانی به صفر میل میکند — مگر در شرایط خاص نوسان بسیار بالا. این همان دلیلی است که خریدار آپشن اگر فقط «صبر تا سررسید» کند و قیمت حرکت نکند، حتی در ATM هم ممکن است پول از دست بدهد: زمان علیه او کار میکند.
فروشندهٔ آپشن اغلب (نه همیشه) از زمانفرسایی سود میبرد؛ به شرط آنکه حرکت بزرگ قیمت یا جهش نوسان علیه موقعیتش نباشد. به همین دلیل فروش آپشن «درآمد ثابت» نیست؛ درآمد مشروط به تحقق سناریوی کمنوسان یا حرکت موافق است.
ارزش زمانی فقط تابع تقویم نیست؛ تابع انتظارات بازار از نوسان آینده هم هست. اگر ترس بازار بالا برود، ارزش زمانی — حتی با ثابتماندن قیمت دارایی — میتواند افزایش یابد. خریدارانی که فقط به جهت قیمت فکر میکنند و نوسان را نادیده میگیرند، یکی از رایجترین اشتباهات آپشن را تکرار میکنند.
۹.۱ تجزیهٔ پریمیوم روی تابلو؛ مثال عددی یکپارچه
فرض کنید سهم ۴۰٬۰۰۰ تومان است و کال استرایک ۳۸٬۰۰۰ با پریمیوم ۳٬۵۰۰ تومان معامله میشود.
- ارزش ذاتی = ۴۰٬۰۰۰ − ۳۸٬۰۰۰ = ۲٬۰۰۰
- ارزش زمانی = ۳٬۵۰۰ − ۲٬۰۰۰ = ۱٬۵۰۰
اگر سهم همان ۴۰٬۰۰۰ بماند ولی به سررسید نزدیکتر شویم، جزء ۱٬۵۰۰ فشرده میشود. اگر همزمان نوسان ضمنی بالا برود، ممکن است ارزش زمانی حتی افزایش یابد و اثر تقویم را خنثی یا معکوس کند. بنابراین «زمان همیشه به ضرر خریدار است» شعار ناقص است؛ دقیقتر: تتا معمولاً به ضرر خریدار است مگر آنکه نوسان یا حرکت قیمت جبران کند.
برای پوت ITM مثال متقارن بسازید تا ذهن فقط روی کال قفل نشود. تمرین پیشنهادی: برای یک سهم فرضی، سه استرایک ITM/ATM/OTM را در دفترچه بنویسید و ذاتی/زمانی را جدا کنید. این تمرین ساده از ده ویدیوی سفارشگذاری بیشتر مفهوم میسازد.
۱۰. عوامل مؤثر بر پریمیوم
بعد از اینکه اختیار معامله چیست را فهمیدید، مرحلهٔ بعد عوامل قیمت پریمیوم است. در چارچوب مدلهای استاندارد (و شهود بازار)، شش عامل اصلی قیمت اختیار اروپایی روی سهم را شکل میدهند:
- قیمت دارایی پایه (S): افزایش S معمولاً کال را گران و پوت را ارزان میکند.
- قیمت اعمال (K): استرایک بالاتر کال را ارزان و پوت را گران میکند.
- زمان تا سررسید (T): زمان بیشتر معمولاً هر دو را گرانتر میکند (ارزش اختیار بیشتر میشود)، با استثناهای خاص.
- نوسان (σ): افزایش نوسان انتظاری معمولاً کال و پوت را با هم گران میکند؛ چون احتمال حرکتهای بزرگتر بیشتر میشود و نامتقارن بودن سود و زیان به نفع خریدار اختیار عمل میکند.
- نرخ بهره بدون ریسک (r): افزایش نرخ معمولاً کال را کمی گران و پوت را کمی ارزان میکند (اثر carry).
- سود نقدی مورد انتظار (q): افزایش سود نقدی معمولاً کال را ارزان و پوت را گران میکند (چون انتظار میرود قیمت سهم در تاریخ مجمع تعدیل شود).
در عمل، معاملهگران روی نوسان ضمنی (Implied Volatility) تمرکز میکنند: آن سطح نوسانی که اگر در مدل بگذاریم، قیمت مدل با قیمت بازار یکی میشود. وقتی میگویند «آپشن گران است»، اغلب یعنی نوسان ضمنی نسبت به نوسان تاریخی یا نسبت به دیدگاه معاملهگر بالاست — نه لزوماً اینکه عدد پریمیوم به تومان زیاد است.
برای پوشش ریسک و قیمتگذاری دقیق، باید حساسیت موقعیت به این عوامل را شناخت؛ همان جایی که یونانیها وارد میشوند و همان لایهای که در آموزش ساختاریافتهٔ قیمتگذاری اختیار معامله تمرین میشود.
این همان جایی است که مدل وارد میشود. فهم شهودی عوامل پریمیوم کافی است تا گمراه نشوید؛ پیادهسازی درخت دوجملهای، بلک–شولز و مدیریت یونانیها نیازمند تمرین سامانیافته و تلاش زیاد است. مسیر یادگیری اصولی کلینیک اقتصاد بر مبنای هال و چنس طراحی شده: آموزش معاملات آپشن.
۱۱. شهود قیمتگذاری: کرانها، برابری پوت–کال و ایدهٔ بلک–شولز
هدف این بخش تبدیل مقاله به جزوهٔ فرمول نیست؛ هدف این است که قیمت آپشن را «دلخواه بازار» نبینید و همزمان در باتلاق مشتقگیری گیر نکنید.
۱۱.۱ کرانهای ساده
بدون مدل پیچیده میتوان گفت قیمت اختیار نمیتواند از منطق آربیتراژ خارج شود:
- قیمت کال ≥ ۰ و قیمت پوت ≥ ۰.
- کال اروپایی ≤ قیمت دارایی پایه (نسخههای دقیقتر با تنزیل و سود نقدی).
- کال اروپایی ≥ max(S − K e^(−rT), 0) در تنظیمات استاندارد بدون سود نقدی — یعنی ارزش کال نباید از ارزش فعلی اختلاف سربهسر کمتر باشد، وگرنه آربیتراژ باز میشود.
- پوت اروپایی کرانهای متناظر خود را دارد.
اگر در بازاری دیدید آپشن ITM بسیار ارزانتر از ارزش ذاتی معامله میشود، یا باید هزینهٔ معامله و محدودیت اعمال را ببینید، یا ناکارایی موقت — نه اینکه «فرصت تضمینی» فرض کنید بدون درنظرگرفتن اصطکاک.
۱۱.۲ برابری پوت–کال (Put–Call Parity)
برای اختیار اروپایی روی سهم بدون سود نقدی (نسخهٔ پایه):
C − P = S − K e^(−rT)
یعنی اختلاف قیمت کال و پوت هماسترایک و همسررسید باید با یک پرتفوی ترکیبی از سهم و اوراق قرضه همخوان باشد. اگر نباشد، آربیتراژگر با ساخت پرتفوی مناسب اختلاف را میبندد. این رابطه یکی از زیباترین نتایج مالی است: کال و پوت را به هم قفل میکند و توضیح میدهد چرا نمیتوانید دربارهٔ یکی حرف بزنید و دیگری را نادیده بگیرید.
با سود نقدی، رابطه تعدیل میشود (S با ارزش فعلی سود یا با S e^(−qT) جایگزین میشود). در بازار ایران، نرخ بهرهٔ مرجع، هزینههای معاملاتی و محدودیتها نسخهٔ «تمیز» parity را مخدوش میکنند؛ با این حال منطق آن برای فهم قیمتگذاری حیاتی است.
۱۱.۳ درخت دوجملهای در یک پاراگراف
ایدهٔ درخت دوجملهای ساده است: فرض کنید در هر گام کوتاه، قیمت سهم یا بالا میرود یا پایین. در سررسید، سود و زیان اختیار معلوم است. سپس از آخر به اول برمیگردید و در هر گره، ارزش اختیار را بهعنوان ارزش تنزیلشدهٔ انتظار در دنیای ریسکخنثی محاسبه میکنید. هرچه گامها ریزتر شوند، درخت به مدل پیوسته نزدیکتر میشود. مزیت مهم درخت این است که میتوان در هر گره بررسی کرد آیا اعمال زودهنگام اختیار آمریکایی بهصرفه است یا نه.
۱۱.۴ بلک–شولز بهعنوان ایده، نه بت
مدل بلک–شولز–مرتون فرض میکند قیمت دارایی از حرکت براونی هندسی با نوسان ثابت پیروی میکند، بازار بدون اصطکاک است، و میتوان بهطور پیوسته پوشش ریسک انجام داد. خروجی مدل، فرمول بسته برای قیمت کال و پوت اروپایی است. در دنیای واقعی نوسان ثابت نیست، قیمتها میتوانند جهشی حرکت کنند و پوشش ریسک پیوسته ممکن نیست؛ با این حال بلک–شولز هنوز زبان مشترک بازار است، بهویژه برای تبدیل قیمت بازار به نوسان ضمنی.
آنچه باید از بلک–شولز برای تصمیمگیری بردارید این است: قیمت آپشن یعنی قیمتگذاری ریسک تحت فرضها؛ نه پیشبینی قطعی جهت سهم. کسی که فقط میگوید «سهم میرود بالا، پس کال بخر» بدون نگاه به اینکه آیا پریمیوم همین دیدگاه را قبلاً قیمت کرده یا نه، لبهٔ اطلاعاتی ندارد.
یکی از دشوارترین ایدههای مشتقات برای تازهوارد این است که در قیمتگذاری آپشن، «احتمال واقعی» جهش سهم مستقیماً در فرمول نمیآید؛ بهجایش از احتمال ریسکخنثی و نرخ بدون ریسک برای تنزیل استفاده میشود. شهودش این است: اگر بتوان با هج پیوسته ریسک جهت را حذف کرد، قیمت مشتقه باید برابر هزینهٔ ساخت آن هج باشد، نه برابر «حدس میانگین خوشبینانه». بلک–شولز از همین منطق میآید.
در عمل پوشش ریسک پیوسته ممکن نیست، هزینهٔ معامله وجود دارد و نوسان هم ثابت نمیماند. به همین دلیل قیمت بازار با قیمت مدل فاصله میگیرد و این فاصله در قالب «سطح نوسان ضمنی» و شکل «لبخند یا چولگی نوسان» دیده میشود: استرایکهای مختلف میتوانند نوسان ضمنی متفاوتی داشته باشند. در بازارهای سهام جهانی، پوتهای خارج از سود معمولاً نوسان ضمنی بالاتری دارند، چون تقاضا برای بیمهٔ نزولی زیاد است. بنابراین شنیدن یک عدد کلی برای «نوسان» کافی نیست؛ هم سطح نوسان و هم شکل آن مهم است.
آربیتراژ در عمل محدود است. وقتی برابری پوت–کال یا کرانهای قیمت در کتابها نقض میشوند، روی کاغذ سود بدون ریسک ظاهر میشود. اما در تابلوی واقعی، کارمزد، مالیات، محدودیت فروش استقراضی و فاصلهٔ مظنه میتواند همان سود ظاهری را از بین ببرد. بنابراین هر نقض ظاهری را اول با هزینهٔ اجرا بسنجید و فقط بعد از آن دربارهٔ ناکارایی بازار حرف بزنید.
۱۲. یونانیها به زبان تصمیم
یونانیها (Greeks) مشتقهای قیمت اختیار نسبت به عوامل مختلفاند. بهجای فرمول، کاربرد تصمیمگیری:
- دلتا (Δ): حساسیت تقریبی قیمت آپشن به تغییر قیمت دارایی پایه. دلتای کال بین ۰ و ۱ (تقریباً)؛ دلتای پوت بین −۱ و ۰. دلتای ۰٫۵ یعنی بهازای ۱ تومان تغییر سهم، آپشن حدود ۰٫۵ تومان تغییر میکند (تقریب خطی محلی). دلتا همچنین تقریب خام «احتمال پایان در سود» در برخی تفسیرهاست — با احتیاط.
- گاما (Γ): نرخ تغییر دلتا. وقتی گاما بالاست (معمولاً نزدیک ATM و نزدیک سررسید)، هج دلتای شما زود از کار میافتد و باید مکرر تنظیم شود.
- تتا (Θ): حساسیت به گذر زمان. برای خریدار آپشن معمولاً تتا منفی است: هر روز که میگذرد، ارزش زمانی میساید. فروشنده اغلب تتا مثبت دارد.
- وگا (ν): حساسیت قیمت اختیار به تغییر نوسان. اگر نوسان ضمنی بالا برود، موقعیتهایی که از افزایش نوسان سود میبرند (Long Vega) تقویت میشوند و موقعیتهای فروشندهٔ نوسان (Short Vega) آسیب میبینند.
- رو (ρ): حساسیت به نرخ بهره؛ برای افقهای کوتاه اغلب کوچکتر از بقیه است، اما در قراردادهای بلندمدت نادیده نباید گرفت.
چگونه یونانی فکر کنیم؟
اگر کال نزدیک قیمت اعمال و کوتاهمدت میخرید، معمولاً با دلتای متوسط، گامای بالا، تتای سنگین و وگای قابلتوجه روبهرو هستید. یعنی به حرکت سریع قیمت نیاز دارید؛ اگر بازار ساکن بماند، گذر زمان به ضرر شما کار میکند. اگر پوت در سود و بلندمدت را برای بیمه میخرید، رفتار موقعیت به بیمهٔ واقعی نزدیکتر است: هزینه مشخصتر است، حساسیت جهتدار بیشتر است و فشار روزانهٔ تتا معمولاً کمتر از آپشن کوتاهمدت خارج از سود است.
یونانیها ابزار مدیریتاند، نه طلسم سود. مجموع دلتای پرتفوی، سقف وگا، و محدودیت گاما نزدیک سررسید باید قبل از بزرگکردن حجم مشخص شود — وگرنه یک روز پرنوسان کل فرضیه را عوض میکند.
فرض کنید بازارساز روی یک سهم، ۱۰۰ قرارداد کال نزدیک قیمت اعمال فروخته است. اندازهٔ هر قرارداد را ۱٬۰۰۰ سهم بگیرید؛ پس اگر دلتا ۱ بود، معادل ۱۰۰٬۰۰۰ سهم ریسک جهتدار داشت. اگر دلتای هر کال ۰٫۵۰ باشد، دلتای تقریبی موقعیت فروشنده برابر است با −۰٫۵۰ × ۱۰۰٬۰۰۰ = −۵۰٬۰۰۰. برای خنثیکردن جهت، بازارساز حدود ۵۰٬۰۰۰ سهم میخرد. حالا در ظاهر دلتاخنثی است؛ اما اگر سهم تند بالا برود، دلتا تغییر میکند و بازارساز باید سهم بیشتری بخرد، آن هم در قیمت بالاتر. اگر سهم تند پایین بیاید، باید سهم بفروشد، آن هم در قیمت پایینتر. این همان هزینهٔ واقعی فروش گاما در بازار پرنوسان است.
خریدار آپشن معمولاً گامای مثبت دارد: در حرکتهای بزرگ، دلتا به نفع او جابهجا میشود. هزینهٔ این مزیت، تتا و پریمیومی است که پرداخت کرده است. کشمکش بین فرسایش زمانی و سود گرفتن از حرکتهای بزرگ، هستهٔ معاملات کوتاهمدت آپشن است.
۱۳. پوشش ریسک با آپشن
پوشش ریسک (Hedging) یعنی کاهش حساسیت ثروت به یک عامل نامطلوب. آپشن برای هج جذاب است چون میتواند بیمهٔ یکطرفه بسازد: زیان را محدود کند و سود بالقوه را باز بگذارد — در ازای پریمیوم.
۱۳.۱ Protective Put؛ بیمهٔ سهام
دارایی: سهم (یا پرتفوی). اقدام: خرید پوت با استرایک نزدیک سطح قابلتحمل زیان. نتیجه: کف قیمت تقریبی برای ترکیب سهم + پوت ایجاد میشود. هزینه: پریمیوم. اگر سهم رشد کند، رشد را نگه میدارید منهای هزینهٔ بیمه.
مثال: ۱٬۰۰۰ سهم به قیمت ۳۰٬۰۰۰ تومان (ارزش موقعیت ۳۰ میلیون). خرید یک قرارداد پوت استرایک ۲۸٬۰۰۰ با پریمیوم ۱٬۲۰۰ تومان (هزینه ۱٫۲ میلیون). تقريباً زیر ۲۸٬۰۰۰ خود را پوشش دادهاید؛ حداکثر افت ارزش ترکیبی از سطح معینی فراتر نمیرود (با جزئیات دقیق وابسته به تسویه و مبنا).
۱۳.۲ چرا همیشه هج نمیکنیم؟
چون بیمه رایگان نیست. اگر هر ماه پوت بخرید و بازار صعودی بماند، هزینهٔ انباشته بازده را میخورد. هج باید مبتنی بر سیاست ریسک باشد: افق سرمایهگذاری، تحمل افت، رویدادهای مشخص (مجمع، گزارش، ریسک سیاسی/کالایی)، و هزینهٔ جایگزین (کاهش وزن سهام، آتی، تنوعبخشی).
۱۳.۳ Covered Call؛ درآمد در برابر سقف سود
مالک سهم، کال میفروشد. پریمیوم میگیرد؛ اگر سهم از استرایک بالاتر برود، ممکن است سهم فراخوانده شود یا ارزش کال علیه او حرکت کند و سقف برای سود ایجاد شود. این استراتژی «سود اضافه بدون ریسک» نیست؛ مبادلهٔ صریح است: درآمد حالا در برابر واگذاری بخشی از صعود بعدی.
۱۳.۴ هج ناقص و ریسک مبنا
اگر پوت روی سهمی بخرید که دقیقاً همان سهم پرتفوی نیست (مثلاً پوت شاخص برای پرتفوی سهام خاص)، ریسک پایه (Basis Risk) دارید: ممکن است پرتفوی شما بیشتر از شاخص سقوط کند و هج کافی نباشد. نسبت پوشش، انتخاب قرارداد، و همبستگی باید طراحی شوند — سطحی که در متون هال با دقت آمده و فراتر از شعار «با آپشن قفل کن» است.
برای یادگیری عمیقتر پوشش ریسک و ساخت استراتژی، مسیر منظمتر استراتژی پوشش ریسک با آپشن است؛ اینجا کافی است منطق بیمه را از سفتهبازی جدا کنیم.
هج فقط برای سهامدار خرد نیست. واردکننده ممکن است نگران قیمت کالا باشد؛ در بازارهایی که اختیار کالا فعال است، خرید کال روی کالا سقف قیمت خرید میسازد. صادرکننده ممکن است پوت بفروشد یا ساختارهای پیچیده بسازد. در ایران، عمق و تنوع اختیار کالایی محدودتر از سهام است؛ بنابراین بسیاری از هجهای کالایی عملاً از طریق قرارداد آتی یا قراردادهای فیزیکی پیش میروند. با این حال منطق آپشن — سقف و کف نامتقارن — همان است و وقتی قرارداد مناسب وجود داشته باشد، ترجیح بیمهای شفافتری نسبت به آتی میدهد.
در سطح پرتفوی سهام عدالت یا صندوق، چالش هج این است که قرارداد اختیار روی تکتک سهام وجود ندارد یا نقد نیست. هج با اختیار شاخص (اگر و وقتی نقد باشد) یا با کاهش مستقیم وزن سهام جایگزین میشود. اصرار بر هج کامل با ابزار نامناسب، ریسک عملیاتی میسازد.
نسبت پوشش: اگر بخواهید با پوت، دلتای پرتفوی را کم کنید، تعداد قرارداد ≈ (دلتای هدف برای کاهش) / (دلتای هر قرارداد × اندازه). این محاسبه ساده در ظاهر است و در عمل با تغییر دلتا باید بهروز شود. هج ایستا تا سررسید با هج پویای روزانه دو فلسفهٔ متفاوتاند؛ هزینه و خطایشان یکی نیست.
از تعریف تا تصمیم پوشش. اگر هدف شما بهکارگیری آپشن بهعنوان ابزار مدیریت ریسک مالی است — نه سیگنالگیری — چارچوب دورهٔ اختیار معامله کلینیک اقتصاد (سرفصل هال و چنس، اسلاید دوزبانه، تمرکز روی مدل و تمرین) برای مرحلهٔ بعد طراحی شده است: دورهٔ اختیار معامله.
۱۴. استراتژیهای پایه؛ معرفی نه جعبهٔ جادو
در بازار آپشن استراتژیهای بسیار زیادی وجود دارد؛ بیشترشان ترکیب همان چهار موقعیتاند. در سطح این مقاله فقط نقشه میدهیم؛ به عمق اجرا، مدیریت یونانی و مثالهای بازار ایران در دوره اختیار معامله به کرار پرداخته شده است.
۱۴.۱ موقعیتهای ساده
- خرید کال یا خرید پوت: گرفتن دیدگاه جهتدار با زیان محدود به پریمیوم.
- فروش کال یا فروش پوت: دریافت پریمیوم در برابر پذیرش ریسک نامتقارن؛ فقط با وجه تضمین کافی و سیاست ریسک روشن.
۱۴.۲ Covered Call و Protective Put
پیشتر آمدند؛ ستون استراتژیهای «سهام + آپشن»اند.
۱۴.۳ اسپردها (Spreads)
اسپرد یعنی خرید یک اختیار و فروش اختیار دیگر روی همان دارایی، با استرایک یا سررسید متفاوت. مثال ساده، بول کال اسپرد (Bull Call Spread) است: خرید کال با استرایک پایینتر و فروش کال با استرایک بالاتر. در این ساختار، هم هزینه محدود میشود و هم سقف سود مشخص است. اسپردها هزینهٔ ورود را کم میکنند، اما بخشی از سود بالقوه را هم میفروشند؛ برای کسی که صعود معتدل را محتمل میداند، اغلب منطقیتر از خرید کال خارج از سودِ تنها هستند.
۱۴.۴ استرادل و استرانگل
استرادل: خرید کال و پوت هماسترایک و همسررسید — شرطبندی روی حرکت بزرگ (جهت مهم نیست) یا روی جهش نوسان. اگر بازار ساکن بماند، هر دو پا زمان میبازند. استرانگل: کال و پوت با استرایکهای متفاوت (معمولاً هر دو OTM)؛ ارزانتر از استرادل، اما برای سود به حرکت بزرگتری نیاز دارد.
۱۴.۵ هشدار ترکیبها
پیچیدگی استراتژی، ریسک را صفر نمیکند؛ فقط جابهجا میکند. استراتژی چندپایی در بازار کمعمق میتواند در اجرا از نظریه فاصله بگیرد؛ لغزش قیمت، فاصلهٔ زیاد مظنه و سختی بستن یکی از پایهها، نتیجهٔ واقعی را عوض میکند. قبل از ورود به پروانهها و کاندورها، باید چهار موقعیت و یونانیهای ساده را مسلط بود.
بول کال اسپرد (Bull Call Spread): خرید کال K1 و فروش کال K2 که بالاتر از K1 است. حداکثر زیان = خالص پریمیوم پرداختی. حداکثر سود = (K2−K1) − خالص بدهی. مناسب دیدگاه صعودی معتدل.
بر پوت اسپرد (Bear Put Spread): خرید پوت با استرایک بالاتر و فروش پوت با استرایک پایینتر. این ساختار برای دیدگاه نزولی معتدل بهکار میرود و منطق آن آینهٔ بول کال اسپرد است.
اسپرد تقویمی (Calendar Spread): معمولاً یعنی خرید اختیار با سررسید دورتر و فروش اختیار با سررسید نزدیکتر و استرایک یکسان. این ساختار روی تفاوت سرعت فرسایش زمانی یا تغییر نوسان بین دو سررسید بنا میشود. حساسیت آن به مسیر قیمت پیچیده است؛ برای شروع مناسب نیست.
اسپرد قطری، پروانه و کاندور: فقط نام میبریم تا نقشه کامل باشد. ورود به این ساختارها قبل از تسلط بر اسپرد عمودی و یونانیهای ساده، معمولاً به مدیریت پراکنده و هزینههای معاملاتی بالا میانجامد.
قانون عملیاتی: هر پا که اضافه میکنید، یک ریسک اجرایی و یک بعد یونانی جدید میخرید. پیچیدگی بیشتر الزاماً بهمعنای حرفهایتر بودن نیست.
۱۴.۶ خواندن زنجیرهٔ اختیار (Options Chain) بدون سفارشگذاری
زنجیرهٔ اختیار جدولی است از استرایکها برای یک سررسید (یا چند سررسید) که معمولاً برای هر ردیف نشان میدهد: قیمت خرید/فروش کال و پوت، حجم، موقعیت باز، و گاهی یونانیها یا نوسان ضمنی. مهارت خواندن زنجیره مقدم بر کلیک است.
چه چیزهایی را در اولین نگاه چک کنید:
- کدام سررسید نقد است؟ حجم و موقعیت باز.
- فاصلهٔ مظنه چقدر پهن است؟ پهن بودن یعنی هزینهٔ ورود/خروج پنهان.
- نوسان ضمنی بین استرایکها چه شکلی دارد؟ اگر داده موجود باشد.
- آیا استرایک موردنظر شما اصلاً مظنه دارد؟ نبود مظنه = ریسک اجرایی.
تمرین: یک نماد نقد فرضی انتخاب کنید، سه سررسید را مقایسه کنید و بنویسید برای protective put کدام استرایک با بودجهٔ بیمهای شما میخواند. هنوز سفارش نمیفرستید؛ فقط تصمیم را روی کاغذ مینویسید. این فاصلهٔ کاغذ تا اجرا همان جایی است که اگر حذف شود، زیانهای آموزشی شروع میشود.
۱۵. اختیار معامله در بورس ایران
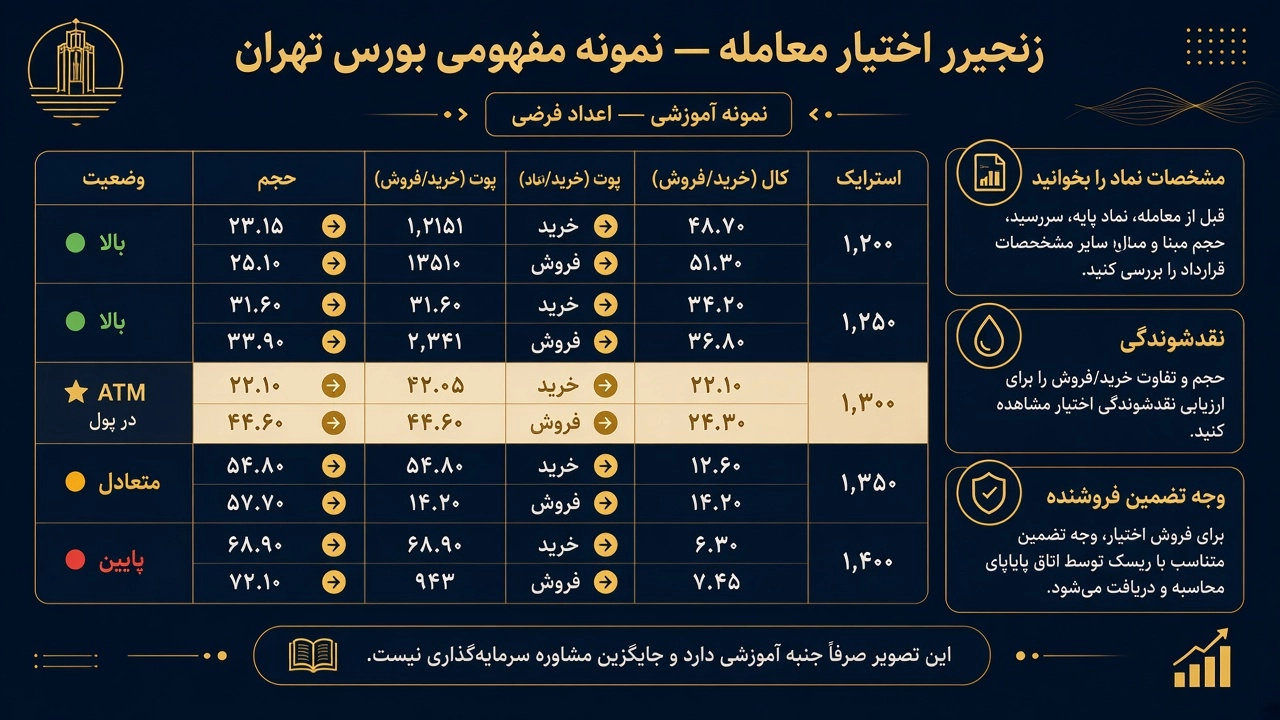
بازار اختیار ایران عمدتاً حول اختیار معامله سهام در بستر بورس اوراق بهادار تهران شکل گرفته و قواعد عملیاتیاش با بازارهای عمیق جهانی تفاوت دارد. آنچه در ادامه میآید چارچوب مفهومی است، نه آموزش سامانهٔ یک کارگزاری خاص و نه توصیه به معامله روی نماد مشخص.
۱۵.۱ آنچه باید در مشخصات هر نماد بخوانید
- دارایی پایه و اندازهٔ قرارداد
- استرایکها و سررسیدهای فعال
- سبک اعمال و مهلتهای اعلام اعمال
- نحوهٔ تسویه و فرآیند تحویل یا نقدی
- وجوه تضمین اولیه و لازم برای فروشنده
- ساعات معامله و محدودیتهای نوسان
بدون خواندن مشخصات، هر مثال عددی عمومی ممکن است با واقعیت آن نماد ناسازگار باشد.
۱۵.۲ نقدشوندگی؛ محدودیت پنهان
در بسیاری از سریهای اختیار، فاصلهٔ قیمت خرید و فروش (Bid–Ask) زیاد و عمق بازار کم است. ورود آسان و خروج سخت، ریسک واقعی است. استراتژیای که روی کاغذ زیبا است، اگر نتوانید پای مقابل را ببندید، به اجبار تا سررسید یا اعمال کشیده میشود. برای یادگیری مفهومی، تمرکز روی قراردادهای نقدتر منطقیتر است؛ برای معامله واقعی، نقدشوندگی باید فیلتر اول باشد نه فیلتر آخر.
۱۵.۳ وجه تضمین فروشنده
فروش اختیار در ایران نیازمند سپردن وجه تضمین است که با تغییر قیمت دارایی پایه و قوانین اتاق پایاپای تعدیل میشود. فروش کشفنشده بدون درک مارجین کال، یکی از مسیرهای کلاسیک زیانهای شدید است. خریدار باید بداند فروشندهای که میبیند ممکن است تحت فشار وجه تضمین رفتار متفاوتی در بازار نشان دهد.
۱۵.۴ اختیار و داراییهای کالایی
برای اختیار و آتی روی طلا و داراییهای مرتبط، خوشهٔ تخصصی قراردادهای آتی طلا و اختیار معامله طلا را ببینید. تعریف کلی آپشن همین مقاله است؛ جزئیات قرارداد کالایی آنجا و در pillar آتی پی گرفته میشود.
۱۵.۵ تفاوت آموزش کارگزاری و آموزش مدیریت ریسک
بخش بزرگی از محتوای فارسی آپشن، مسیر «افتتاح حساب ← انتخاب نماد ← ارسال سفارش» را آموزش میدهد. آن لایه برای اجرا لازم است، اما جایگزین فهم قیمتگذاری، توزیع بازده و هج نمیشود. کلینیک اقتصاد روی لایهٔ دوم تمرکز دارد: اینکه چرا پریمیوم این عدد است، چه ریسکی منتقل میشود، و چگونه موقعیت با هدف سیاست ریسک همخوان میشود.
بازار اختیار ایران جوانتر و کمعمقتر از بازارهای معیار جهانی است. پیامدها:
- تمرکز نقدشوندگی در تعداد محدودی نماد و سررسید: یادگیری و معاملهٔ مفهومی بهتر است حول همانها شکل بگیرد، نه دورترین OTMها.
- حساسیت به خبر و صف: گپهای قیمت دارایی پایه میتواند موقعیت فروش را قبل از امکان واکنش جهش دهد.
- آگاهی نابرابر مشارکتکنندگان: بخشی از تقاضا آموزشی/آزمایشی است؛ بخشی پوشش؛ بخشی سفتهبازی. این ترکیب میتواند قیمتگذاری را در سریهای کمعمق از مدل دور کند.
- اهمیت اتاق پایاپای و کارگزار در مدیریت وجه تضمین: فروشنده باید بداند فراخوان وجه تضمین چگونه به حسابش میآید و چه گزینههایی برای بستن اجباری وجود دارد.
- ریسک عملیاتی اعمال: مهلت اعلام، شیوهٔ تخصیص، و تسویه را باید از قبل در تقویم شخصی داشت؛ نه در روز سررسید.
برای کسانی که از مسیر آموزش بورس میآیند، پیشنهاد این است که آپشن را «درس بعدی بعد از تابلوخوانی سهم» نبینند؛ ببینند «درس مدیریت ریسک بعد از فهم بازده و نوسان سهم». ترتیب غلط یادگیری، علت اصلی خاطرات بد از مشتقات است.
همچنین باید انتظار داشت مقررات و مشخصات قرارداد بهروزرسانی شود. مقالهٔ همیشهسبز باید اصول را آموزش دهد و برای اعداد دقیق وجه تضمین به منبع رسمی همان زمان ارجاع دهد. هر عدد دستوری که در مقالهٔ ۱۰٬۰۰۰ کلمهای قفل شود، سریع میپوسد؛ اصل مکانیزم نمیپوسد.
در مقایسه با کارگزاریهای مفید و فارابی که روی ورود عملی تمرکز دارند، تمایز این متن تعمدی است: ما ورود به دکمه را تکرار نمیکنیم؛ میگوییم بعد از فشردن دکمه چه چیزی از نظر مالی خریدهاید. هر دو لایه لازماند، اما جایگزین هم نیستند.
۱۵.۶ نماد اختیار معامله را چطور بخوانیم؟
در بورس تهران نماد اختیار خرید با حرف «ض» و نماد اختیار فروش با حرف «ط» شروع میشود؛ مثلاً «ضخود…» یک اختیار خرید روی ایرانخودرو است. نامِ کامل قرارداد هر سه مشخصهٔ اصلی را دارد، مانند «اختیارخ خودرو-۴۰۰۰-۱۳۹۹/۱۰/۰۷»: «اختیارخ» یعنی اختیار خرید (و «اختیارف» یعنی اختیار فروش)، سپس نماد دارایی پایه، قیمت اعمال به ریال و تاریخ سررسید.
۱۵.۷ اختیار فروش تبعی، ابزاری متفاوت
اختیار فروش تبعی را خودِ شرکت ناشر منتشر میکند تا سهامدار بتواند در سررسید، سهمش را با قیمت اعمال به ناشر بفروشد؛ در عمل نوعی بیمهٔ قیمت است که شرکت پشتش ایستاده. نماد این اوراق با حرف «ه» شروع میشود و برخلاف اختیار معاملهٔ معمولی، سرمایهگذارانِ بازار در آن نقش فروشنده ندارند. نخستین اوراق اختیار فروش تبعی ایران در ۲۵ مرداد ۱۳۹۱ روی سهام پتروشیمی کرمانشاه منتشر شد.
۱۵.۸ اختیار معامله صندوق طلا و سکه در بورس کالا
بورس کالای ایران روی داراییهایی مانند سکهٔ طلا و واحدهای صندوقهای طلا هم قرارداد اختیار معامله عرضه میکند. منطق این قراردادها همان است که خواندید، ولی مشخصات هر قرارداد (اندازه، وجه تضمین، ساعت معاملات و شیوهٔ تسویه) را بورس کالا جداگانه اعلام میکند. برای سرمایهگذاری که طلا دارد، اختیار فروش روی صندوق طلا ابزاری برای بیمهٔ ارزش آن است. بیشتر بخوانید: قراردادهای آتی طلا و اختیار معامله طلا.
۱۶. تفاوت اختیار معامله با قرارداد آتی و سلف
| ویژگی | اختیار معامله | قرارداد آتی | قرارداد سلف (Forward) |
|---|---|---|---|
| حق یا تعهد برای خریدار | حق | تعهد | تعهد |
| استانداردسازی | معمولاً بورسی و استاندارد | بورسی و استاندارد | اغلب OTC و قابل سفارشیسازی |
| پرداخت اولیه | پریمیوم | معمولاً وجه تضمین (نه قیمت کامل) | وابسته به توافق؛ اغلب بدون بازار ثانویه عمیق |
| ریسک طرف مقابل | در بورس از طریق اتاق پایاپای کاهش مییابد | اتاق پایاپای | ریسک اعتباری طرف مقابل جدی است |
| نامتقارن بودن سود و زیان | بله | خیر (تقریباً خطی) | خیر (تقریباً خطی) |
| کاربرد بیمهٔ یکطرفه | طبیعی | نیاز به ترکیب یا پذیرش تقارن | مشابه آتی از نظر تقارن |
اگر به سازوکار وجه تضمین، تسویهٔ روزانه و اتاق پایاپای آتی نیاز دارید، مقالهٔ خواهر را بخوانید: قرارداد آتی چیست؟. برای جای آپشن و آتی در خانوادهٔ ابزارها، هاب مشتقات مالی چیست؟ نقطهٔ شروع معماری محتواست.
خلاصهٔ تصمیم: وقتی میخواهید فقط ریسک نامطلوب را بخرید و هزینهٔ مشخص بپردازید، آپشن زبان طبیعیتری است. وقتی میخواهید قیمت را قفل کنید و هر دو سمت حرکت را بپذیرید (یا هج خطی بسازید)، آتی یا سلف مناسبترند — با ساختار ریسک متفاوت.
برای مسیر یادگیری آتیها نیز دورهٔ متناظر در کلینیک اقتصاد وجود دارد: آموزش قرارداد آتی.
۱۶.۱ چه وقت آپشن، چه وقت آتی؟
- میخواهید کف بسازید و صعود را نگه دارید: آپشن (پوت محافظتی یا کال برای سقف هزینه).
- میخواهید قیمت را قفل کنید و هر دو سمت را بپذیرید: آتی یا سلف.
- هزینهٔ قطعی اکنون برایتان مهم است و نمیخواهید مارجین کال روزانهٔ آتی را مدیریت کنید: گاهی آپشن از نظر جریان نقدی قابلپیشبینیتر است (پریمیوم از پیش پرداختشده)، هرچند گرانتر تمام شود.
- بازار اختیار روی آن دارایی نقد نیست ولی آتی هست: ابزار موجود بر ابزار ایدهآل میچربد؛ هج ناقص با ابزار نقد بهتر از هج کاغذی با ابزار مرده است.
سلف OTC وقتی معنا دارد که اندازه، تاریخ و مکان تحویل باید کاملاً سفارشی باشد و طرف مقابل اعتبار کافی داشته باشد (یا وثیقه بگذارد). برای خوانندهٔ خرد، سلف معمولاً مسیر عملی نیست؛ فهمش برای کاملشدن نقشهٔ مشتقات لازم است.
۱۷. ریسکها و اشتباهات رایج
- خرید پیاپی OTM کوتاهمدت با امید جهش: آمار ناامیدکننده است؛ تتای سنگین و احتمال انقضای بیارزش بالا.
- فروش کشفنشده کال بدون سقف ریسک: یک خبر، یک گپ قیمت، و زیان از کل پریمیومهای ماهها بیشتر میشود.
- نادیده گرفتن نوسان ضمنی: ممکن است جهت را درست بگویید و باز زیان کنید، چون آپشن بیشازحد گران بوده یا نوسان فروکش کرده است.
- هج با قرارداد نامرتبط: ریسک پایه، هج را به سفتهبازی پنهان تبدیل میکند.
- بیتوجهی به نقدشوندگی و فاصلهٔ مظنه: هزینهٔ پنهان ورود و خروج.
- اشکال در اندازهٔ قرارداد: محاسبات سود را روی «یک سهم» کردن در حالی که قرارداد هزارتایی است.
- اعمال را با بستن موقعیت یکی فرض کردن: در قرارداد اروپایی قبل از سررسید، خروج یعنی معاملهٔ معکوس.
- دیدن اهرم فقط بهعنوان فرصت و نه تعهد مشروط: آپشن میتواند موجودی حساب را سریع تغییر دهد؛ مخصوصاً سمت فروش.
- یادگیری فقط از سیگنال و کانال: بدون مدل ذهنی، هر سیگنال یک قمار جدید است.
- فراموشی کارمزد، مالیات و قواعد اعمال: در مثالهای تمیز آموزشی دیده نمیشوند؛ در حساب واقعی دیده میشوند.
هشدار صریح: هیچ بخشی از این مقاله توصیهٔ خرید یا فروش اوراق بهادار نیست. آپشن ابزار مالی اهرمی و پیچیده است و میتواند به از دست رفتن سریع سرمایه بینجامد.
علاوه بر فهرست ریسکهای پایه، سوگیریهای رفتاری رایجاند:
- حسرت بعد از انقضای بیارزش: خریدار کال OTM که بیارزش شد، دفعهٔ بعد استرایک دورتر و ارزانتر میخرد تا «ارزانتر اشتباه کند» — در حالی که احتمال موفقیت را باز هم کم کرده است.
- لنگر پریمیوم پرداختی: کسی که آپشن به ۲٬۰۰۰ خریده و حالا ۶۰۰ است، اصرار دارد «تا ۲٬۰۰۰ برگردد»؛ در حالی که تصمیم فقط باید مبتنی بر ارزش مورد انتظار آینده باشد نه قیمت خرید.
- پوشش پشیمانی: بعد از فروش کال و جهش سهم، فروشنده تصمیم میگیرد دیگر هرگز کال نفروشد — یا برعکس بعد از چند ماه آرامش، حجم فروش اختیار را بدون سقف ریسک چندبرابر میکند.
- توهم پوشش با تعداد کم پوت: خریدن یک پوت کوچک روی پرتفوی بزرگ، حس امنیت میدهد بدون آنکه از نظر ریاضی پوشش باشد.
مدیریت ریسک یعنی از پیش نوشتن: حداکثر پریمیوم ماهانه برای سفتهبازی، ممنوعیت فروش کشفنشده یا سقف آن، و معیار خروج مبتنی بر یونانی یا زمان — نه مبتنی بر خلقوخو.
۱۷.۱ ریسک مدل؛ وقتی فرمول دشمن میشود
مدل بلک–شولز با نوسان ثابت، دنیا را ساده میکند. اگر رویدادهای جهشی (پرش قیمت) مهم باشند، یا نقدشوندگی خشک شود، یا همبستگیها عوض شوند، هجی که روی کاغذ دلتاخنثی بود ممکن است زیان محقق کند. این را ریسک مدل مینامند. فروشندهٔ آپشن که فقط به درآمد تتا چشم دوخته و سناریوی استرس ندارد، در عمل روی یک مدل شرط بسته است.
استرستست حداقلی قبل از فروش اختیار: اگر دارایی پایه بخش بزرگی حرکت کند و نوسان ضمنی جهش کند، زیان علامتگذاری چقدر است و آیا وجه تضمین کفایت میکند؟ اگر این دو عدد را ندارید، اندازهٔ موقعیتتان از دانشتان بزرگتر است.
۱۸. از کجا شروع کنیم؟
مسیر یادگیری بعد از درک اختیار معامله چیست باید مدلمحور باشد، نه سیگنالمحور. مسیر پیشنهادی برای خوانندهای که تا اینجا آمده:
- مفهوم را محکم کنید: حق در برابر تعهد، چهار موقعیت، ITM/OTM، ارزش زمانی.
- مقایسه با آتی را بخوانید: قرارداد آتی چیست؟ تا ابزار خطی و غیرخطی در ذهن جدا شوند.
- خوشههای تکمیلی: اختیار فروش، قیمت اعمال، و در صورت نیاز آموزش بورس.
- یک دفترچهٔ مثال عددی بسازید: برای یک سهم فرضی، جدول سود و زیان چهار موقعیت را با دست حساب کنید.
- سپس مدل و تمرین: اگر میخواهید قیمتگذاری، یونانی و هج را در سطح حرفهای کار کنید، مسیر ساختاریافتهٔ دورهٔ اختیار معامله کلینیک اقتصاد مرحلهٔ بعد است. اگر همزمان آتی هم میخواهید، دورهٔ جامع مشتقات مالی هر دو مسیر را پوشش میدهد.
شروع عملی در سامانهٔ معاملاتی باید بعد از این مراحل باشد، نه قبلش.
در گواهینامههایی مانند FRM، مشتقات و آپشن بخشی از بدنهٔ دانش مدیریت ریسک بازارند: ارزشگذاری، هج، ریسک مدل، و محدودیتهای بلک–شولز. اگر هدف خواننده صرفاً «یک معاملهٔ خوب» نیست بلکه سواد ریسک است، باید آپشن را در کنار آتی، سواپ و ریسک نقدینگی ببیند. دورهٔ اختیار معامله کلینیک اقتصاد با همین افق طراحی شده: دانشگاهی، دوزبانه، و متصل به مدیریت ریسک — نه کانال سیگنال.
منابع هال و چنس بهاین دلیل در انتهای مقاله میآیند که استاندارد مشترک صنعتاند. مقاله جایگزین کتاب نیست؛ دروازهٔ ورود فارسی به آن استاندارد است تا خواننده بداند واژههایی که میشنود — دلتا، parity، مارجین — در کدام فصل ذهنی قرار میگیرند.
واژهنامهٔ مرتبط
هر مفهومی که در این راهنما فشرده آمد، مدخل مستقل خودش را دارد:
- اختیار خرید یا Call Option چیست؟
- اختیار فروش یا Put Option چیست؟
- قیمت اعمال اختیار معامله چیست؟
- اختیار در سود (ITM) چیست؟
- اختیار بیتفاوت (ATM) چیست؟
- اختیار در زیان (OTM) چیست؟
- اختیار اروپایی چیست؟
- اختیار آمریکایی چیست؟
و اگر میخواهید پیش از هر تصمیمی شیوهٔ تدریس را ببینید، جلسهٔ اول دورهٔ اختیار معامله رایگان است.
۱۹. کلام آخر
اختیار معامله چیست؟ پاسخش در یک جمله همان بند نخست است: حق در برابر تعهد، در قالب قرارداد مشتقه با قیمت اعمال و سررسید. اما فهم عملیاتیاش وقتی کامل میشود که چهار موقعیت، ارزش زمانی، نوسان، پوشش ریسک و محدودیتهای بازار ایران را کنار هم ببینید.
آپشن میتواند بیمه باشد، میتواند اهرم باشد، میتواند ابزار درآمد مشروط باشد — و میتواند ماشین زیان باشد اگر فقط از دریچهٔ «سهام ارزان» دیده شود. مرز اینها دانش و سیاست ریسک است، نه امید به جهت بازار.
اگر این مقاله نقشه بود، مرحلهٔ بعد پیمایش با مدل و تمرین است؛ نه تکرار تعریف در دهمین وبلاگ کارگزاری.
اختیار معامله در یک جمله حق است؛ در یک صفحه نمودار سود و زیان نامتقارن است؛ در یک مقالهٔ کامل، زبان انتقال ریسک، کشف نوسان، و محدودیت اجرای بازار است. اگر فقط جمله را بردارید، با کارگزارها همسطح میمانید. اگر صفحه را بردارید، وارد باشگاه سفتهبازان جهتدار میشوید. اگر مقاله را تا لایهٔ هج و یونانی و نقدشوندگی ایران بخوانید، تازه آمادهٔ تصمیم «آیا این ابزار برای سیاست ریسک من است؟» میشوید — که سؤال درست است، نه «کدام سیگنال امروز؟».
ادامهٔ مسیر یادگیری – مرجع آموزشی آپشن: دورهٔ اختیار معامله – اگر آتی و آپشن را با هم میخواهید: دورهٔ جامع مشتقات – مقالهٔ موازی: قرارداد آتی چیست؟
سوالات متداول
اختیار معامله چیست؟
اختیار معامله قراردادی مشتقه است که به خریدار حق — نه الزام — میدهد دارایی پایه را در قیمت اعمال و تا سررسید معین بخرد یا بفروشد. در مقابل، فروشنده در ازای دریافت پریمیوم متعهد میشود اگر خریدار اعمال کرد، طرف معامله باشد. ارزش قرارداد از دارایی پایه مشتق میشود، اما رفتار سود و زیانش با خود سهم یکی نیست: نامتقارن است و زمان و نوسان نقش مستقیم دارند. این تعریف مرز آپشن با آتی و سلف را هم روشن میکند.
تفاوت اختیار خرید و اختیار فروش چیست؟
اختیار خرید (کال) حق خرید دارایی در استرایک را میدهد و معمولاً با افزایش قیمت دارایی پایه ارزش میگیرد. اختیار فروش (پوت) حق فروش در استرایک را میدهد و با کاهش قیمت ارزش میگیرد. زیان خریدار در هر دو حالت در حالت استاندارد به پریمیوم محدود است؛ پروفایل فروشنده کاملاً متفاوت و پرریسکتر است. برای کاربرد بیمهای پوت، مقالهٔ خوشهٔ اختیار فروش چیست؟ را ببینید؛ اینجا فقط تفاوت ساختاری کال و پوت مدنظر است.
پریمیوم یعنی چه و چرا ارزش زمانی از بین میرود؟
پریمیوم همان قیمت بازار خودِ اختیار است و معمولاً به ارزش ذاتی بهعلاوه ارزش زمانی تجزیه میشود. ارزش زمانی بهای فرصت باقیمانده تا سررسید و بهای عدمقطعیت (نوسان) است. با نزدیکشدن به سررسید، فرصت حرکت مطلوب کمتر میشود و جزء زمانی فشرده میگردد؛ به این اثر زمانفرسایی یا تتا میگویند. اگر نوسان ضمنی ناگهان بالا برود، ممکن است موقتاً ارزش زمانی افزایش یابد؛ اما در مسیر معمول و بدون شوک نوسان، خریدار آپشن با گذر روزها هزینه میپردازد.
آیا زیان خریدار آپشن محدود است؟
بله؛ در ساختار استاندارد، حداکثر زیان خریدار برابر پریمیوم پرداختی بهاضافهٔ کارمزدها و هزینههای معاملاتی است. اگر اختیار بیارزش منقضی شود، تعهد بیشتری ایجاد نمیشود و فروش اجباری دارایی پایه رخ نمیدهد. این همان ویژگی بیمهمانند سمت خرید است. البته محدود بودن زیان بهمعنای کوچک بودن آن نیست: اگر بارها پریمیومهای OTM را پشت سر هم بسوزانید، مجموع زیان میتواند از یک سرمایهگذاری سهام ساده بیشتر شود.
فروشندهٔ اختیار چه ریسکی دارد؟
فروشنده پریمیوم را پیشاپیش میگیرد اما تعهد ایفا دارد. در فروش کال کشفنشده، اگر قیمت دارایی پایه جهش کند زیان نظری نامحدود است. در فروش پوت، سقوط شدید قیمت میتواند زیانی نزدیک به کل استرایک (منهای پریمیوم) بسازد. وجه تضمین فقط اطمینان میدهد منابعی برای ایفای تعهد وجود دارد؛ ریسک را حذف نمیکند. فروشنده باید سناریوی استرس، نقدشوندگی بستن موقعیت، و قواعد واگذاری را قبل از ورود نوشته باشد — نه بعد از اولین مارجین کال.
تفاوت آپشن اروپایی و آمریکایی چیست؟ در ایران کدام است؟
اختیار اروپایی فقط در سررسید قابل اعمال است؛ اختیار آمریکایی در هر روز معاملاتی تا سررسید قابل اعمال است. انعطاف آمریکایی معمولاً ارزش غیرمنفی دارد و قیمتگذاریاش پیچیدهتر است. نامها به جغرافیا وابسته نیستند. در بورس ایران نباید همهٔ نمادها را یکسان فرض کرد؛ سبک اعمال، مهلت اعلام و نحوهٔ تسویه را از مشخصات همان قرارداد و دستورالعمل جاری بخوانید. قبل از سررسید، راه خروج رایج اغلب بستن موقعیت در بازار ثانویه است نه اعمال.
ITM و OTM یعنی چه؟
ITM (در سود) یعنی اعمال فوری ارزش ذاتی مثبت دارد: برای کال وقتی قیمت دارایی بالاتر از استرایک است و برای پوت وقتی پایینتر است. OTM (خارج از سود) ارزش ذاتی ندارد و تمام پریمیومش ارزش زمانی است. ATM یعنی قیمت دارایی نزدیک استرایک است. این برچسبها با حرکت قیمت عوض میشوند. OTM ارزانتر و اهرمیتر به نظر میرسد؛ ITM گرانتر و رفتارش به دارایی شبیهتر است. انتخاب باید تابع هدف (هج یا سفتهبازی) باشد نه ارزانی اسمی.
چه زمانی از آپشن برای پوشش ریسک استفاده میشود؟
وقتی میخواهید ریسک نامطلوب را با هزینهٔ مشخص کاهش دهید و همزمان از سمت مطلوب بازار حذف نشوید؛ نمونهٔ کلاسیک protective put روی سهام است. همچنین میتوان با Collar هزینهٔ بیمه را کم کرد و سقف سود گذاشت. هج رایگان نیست: اگر هر دوره بیمه بخرید و بازار آرام بماند، هزینه انباشته میشود. بنابراین آپشن برای پوشش وقتی مناسب است که سیاست ریسک، افق زمانی و بودجهٔ بیمه از پیش تعریف شده باشد — نه وقتی فقط بعد از ترس بازار بهدنبال دکمهٔ نجات میگردید.
تفاوت اختیار معامله و قرارداد آتی چیست؟
در اختیار معامله خریدار حق دارد و فروشنده متعهد است؛ سود و زیان نامتقارن است و هزینهٔ اولیه معمولاً پریمیوم. در قرارداد آتی هر دو طرف از ابتدا متعهدند، سود و زیان تقریباً خطی است، و جریان نقدی روزانه از طریق وجه تضمین و تسویهٔ روزانه تنظیم میشود. آپشن برای بیمهٔ یکطرفه طبیعیتر است؛ آتی برای قفل قیمت دوطرفه. جزئیات سازوکار آتی را در قرارداد آتی چیست؟ بخوانید تا این مقاله وارد قلمرو کلیدواژهٔ خواهر نشود.
آیا آپشن برای مبتدی مناسب است؟
یادگیری مفهوم آپشن برای مبتدی جدی نهتنها مناسب که ضروری است، اگر وارد مشتقات یا مدیریت ریسک میشود. اما معاملهٔ اهرمی — مخصوصاً فروش کشفنشده و کال یا پوت کوتاه OTM — برای کسی که هنوز چهار موقعیت و ارزش زمانی را روی کاغذ حل نکرده مناسب نیست. مسیر ایمنتر: اول مفهوم و مثال عددی، بعد مشاهدهٔ زنجیرهٔ اختیار بدون سفارش، بعد در صورت نیاز حجم بسیار کوچک سمت خرید با افق آموزشی، و همزمان تقویت چارچوب ریسک. سرعت ورود به تابلو نباید از سرعت فهم جلو بزند.
عوامل اصلی قیمت آپشن کداماند؟
شش عامل استاندارد عبارتاند از: قیمت دارایی پایه، قیمت اعمال، زمان تا سررسید، نوسان، نرخ بهره بدون ریسک، و سود نقدی مورد انتظار. افزایش نوسان معمولاً هم کال و هم پوت را گران میکند چون نامتقارنی به نفع خریدار اختیار است. در عمل معاملهگران بهجای بحث انتزاعی، از نوسان ضمنی حرف میزنند: سطحی از نوسان که قیمت مدل را با قیمت بازار یکی میکند. آپشن گران اغلب یعنی نوسان ضمنی نسبت به دیدگاه شما یا نسبت به تاریخ بالاست، نه لزوماً اینکه عدد پریمیوم به تومان درشت است.
برای یادگیری عمیق آپشن از کجا شروع کنیم؟
بعد از تسلط بر این مقالهٔ مرجع، سه کار موازی مفید است: حل دستی جدول سود و زیان چهار موقعیت، خواندن مقالهٔ خواهر آتی برای جداکردن ابزار خطی از ابزار غیرخطی، و ورود به مسیر تمرین مدل و یونانیها. برای لایهٔ دانشگاهی و مدیریت ریسک، دورهٔ اختیار معامله کلینیک اقتصاد بر مبنای هال و چنس طراحی شده است. اگر آتی و آپشن را یکجا میخواهید، دورهٔ جامع مشتقات مسیر کاملتری است. سیگنالمحوری را جایگزین مدل ذهنی نکنید.
آپشن و اختیار معامله یکیاند؟
بله. «آپشن» همان واژهٔ انگلیسی Option است و در بازار ایران هر دو نام برای قرارداد اختیار معامله به کار میرود. «آپشن سهام» یعنی اختیار معاملهای که دارایی پایهاش سهم یک شرکت است.
آیا خریدار اختیار معامله باید وجه تضمین بدهد؟
خیر. خریدار فقط پریمیوم را میپردازد و بیشترین زیانش همان است. وجه تضمین فقط از فروشنده گرفته میشود، چون اوست که تعهد به انجام معامله دارد.
اگر اختیار معامله را تا سررسید اعمال نکنم چه میشود؟
قرارداد منقضی میشود و پریمیوم پرداختی از دست میرود. اگر اختیار در سود باشد ولی نخواهید تا سررسید صبر کنید، میتوانید آن را پیش از سررسید در بازار بفروشید و ارزش فعلیاش را بگیرید.
اختیار فروش تبعی با اختیار فروش معمولی چه فرقی دارد؟
اختیار فروش تبعی را خودِ شرکت ناشر منتشر میکند و نمادش با «ه» شروع میشود؛ سرمایهگذاران فقط خریدار آناند. اختیار فروش معمولی (نماد «ط») بین سرمایهگذاران معامله میشود و هرکس میتواند با سپردن وجه تضمین فروشندهٔ آن باشد.
منابع مقاله
Hull, John C. — Options, Futures, and Other Derivatives.
Chance, Don M. & Brooks, Robert — Introduction to Derivatives and Risk Management.
دستورالعملها و مشخصات قرارداد اختیار معامله در بورس اوراق بهادار تهران (TSETMC) / نهادهای ذیربط بازار سرمایهٔ ایران (برای قواعد اعمال، وجه تضمین و اندازهٔ قرارداد — نسخهٔ جاری هر نماد).