نرخ بهره بین بانکی در تازه ترین جدول بانک مرکزی از ۲۴ درصد به ۳۳.۹۲ درصد رسیده؛ افزایشی نزدیک به ۱۰ واحد درصد که در نگاه اول می تواند یکی از بزرگ ترین تغییرات سیاست پولی سال های اخیر به نظر برسد. هم زمان حداقل نرخ توافق بازخرید از ۲۳ به ۳۲ درصد، نرخ اعتبارگیری قاعده مند از ۲۴ به ۳۴ درصد و نرخ سپرده گذاری قاعده مند از ۱۷ به ۲۶ درصد افزایش یافته است.
روی کاغذ، این اعداد از یک تغییر بزرگ حکایت دارند. قیمت رسمی پول در شبکه بانکی به یک باره بسیار بالاتر رفته و نرخ بین بانکی اکنون تقریباً به سقف جدید دالان نرخ سود رسیده است. اما پرسش مهم تر برای سرمایه گذار این است که آیا این تغییر واقعاً آن قدر بزرگ است که بتواند مسیر بورس، دلار، طلا و سایر بازارهای دارایی را عوض کند؟
پاسخ ما این است که صرف نگاه کردن به تغییر عدد منتشرشده روی سایت بانک مرکزی ممکن است تصویری اغراق شده از شدت واقعی تغییر ایجاد کند.
دو دلیل اصلی برای این موضوع وجود دارد. نخست آنکه حتی نرخ ۳۴ درصدی نیز در برابر تورم فعلی و انتظارات تورمی اقتصاد ایران نرخ بالایی محسوب نمی شود. دوم آنکه بررسی های کلینیک اقتصاد از مناسبات بازار پول نشان می دهد هزینه مؤثر تأمین منابع میان برخی بانک ها و همچنین در برخی قراردادهای بانک ها با بانک مرکزی، پیش از تغییر رسمی جدول نیز در محدوده هایی نزدیک به نرخ های جدید قرار داشته است.
بنابراین ممکن است آنچه امروز در جدول رسمی بانک مرکزی به شکل یک جهش تقریباً ۱۰ واحد درصدی دیده می شود، در عمل بیش از آنکه یک شوک ناگهانی به «قیمت واقعی پول» باشد، رسمی شدن بخشی از واقعیتی باشد که پیش از این نیز در بازار پول جریان داشته است.
نرخ بهره بین بانکی دقیقاً چه چیزی را نشان می دهد؟
نرخ بازار بین بانکی هزینه ای است که بانک ها برای تأمین نقدینگی کوتاه مدت از یکدیگر می پردازند. این نرخ با سودی که مردم از سپرده بانکی می گیرند یکسان نیست و افزایش آن نیز به معنای افزایش فوری سود تمام سپرده ها یا تسهیلات نیست.
بانک مرکزی در هفته منتهی به ۱۴ آبان علاوه بر نرخ بین بانکی، کل دالان نرخ سود را به سطح بالاتری منتقل کرده است. نرخ اعتبارگیری قاعده مند که سقف دالان محسوب می شود به ۳۴ درصد و نرخ سپرده گذاری قاعده مند که کف دالان است به ۲۶ درصد رسیده است. نرخ ریپو نیز اکنون ۳۲ درصد است.
نکته جالب اینجاست که نرخ ۳۳.۹۲ درصدی بازار فقط ۰.۰۸ واحد درصد با سقف جدید دالان فاصله دارد. این یعنی حتی پس از انتقال دالان به سطح بالاتر، بازار بین بانکی تقریباً در سقف حرکت می کند؛ نشانه ای که می تواند از بالا بودن تقاضا برای ذخایر کوتاه مدت حکایت داشته باشد.
اما برای فهم اثر این اتفاق بر بازارها، باید این نرخ را در کنار مهم ترین متغیر اقتصاد ایران، یعنی تورم، قرار داد.
نرخ ۳۴ درصد در برابر تورم ۸۸.۷ درصدی چقدر بالاست؟
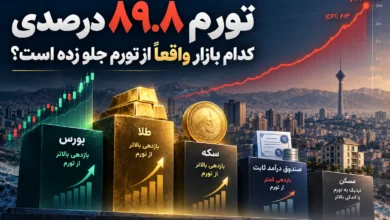
طبق آخرین آمار مرکز آمار، تورم نقطه به نقطه در مهر ۱۴۰۵ به ۸۸.۷ درصد رسیده و تورم سالانه نیز ۷۶.۸ درصد بوده است. تورم ماهانه مهر نیز ۴.۴ درصد گزارش شده است.
در مقابل، نرخ بازار بین بانکی اکنون حدود ۳۴ درصد است.
همین مقایسه ساده نشان می دهد نرخ های جدید همچنان فاصله بسیار زیادی با تورم جاری دارند. حتی اگر نرخ بین بانکی را به طور مستقیم با تورم مقایسه نکنیم ــ چون ماهیت و افق زمانی آنها متفاوت است ــ باز هم مشخص است که اقتصاد ایران در محیطی با تورم بسیار بالاتر از نرخ های اسمی بازار پول فعالیت می کند.
آنچه برای تصمیم سرمایه گذاران اهمیت بیشتری دارد، نرخ بهره حقیقی و انتظارات تورمی آینده است. اگر فعال اقتصادی انتظار داشته باشد سطح قیمت ها در یک سال آینده با سرعتی بسیار بیشتر از ۳۰ تا ۳۵ درصد افزایش پیدا کند، نرخ سود در همین محدوده الزاماً انگیزه قدرتمندی برای خروج از طلا، ارز یا سهام و حرکت به سمت دارایی ریالی ایجاد نمی کند.
در گزارش اولیه نیز به درستی تأکید شده بود که مقایسه نرخ سود امروز با تورم گذشته برای تعیین نرخ بهره حقیقی کافی نیست و رفتار سرمایه گذار بیشتر به انتظارات او درباره تورم آینده وابسته است.
اگر اجاره را کنار بگذاریم، تصویر تورم بسیار تندتر می شود
یکی از نکات کمتر دیده شده در داده های تورمی ایران، نقش بزرگ اجاره در شاخص قیمت مصرف کننده است.
تورم نقطه به نقطه اجاره در مهر فقط ۳۳.۴ درصد بوده؛ در حالی که تورم عمومی همان ماه ۸۸.۷ درصد ثبت شده است.
از طرف دیگر، اجاره وزن بسیار بالایی در سبد شاخص قیمت مصرف کننده دارد و در داده های سال پایه، ضریب اهمیت آن در محدوده ۳۳.۶ درصد گزارش شده است.
اگر برای فهم شهودی موضوع یک محاسبه تقریبی انجام دهیم و وزن اجاره را از سبد کنار بگذاریم، تصویر بسیار متفاوت می شود.
با فرض وزن ۳۳.۶ درصدی اجاره، تورم عمومی ۸۸.۷ درصدی و تورم اجاره ۳۳.۴ درصدی، نرخ رشد تقریبی سایر اقلام سبد به محدوده ۱۱۶ تا ۱۱۷ درصد می رسد.
این محاسبه یک بازسازی ساده و تقریبی از سبد تورم است و جایگزین محاسبه رسمی مرکز آمار نیست؛ اما پیام آن بسیار مهم است: بخش بزرگی از کالاها و خدماتی که سرمایه گذار و خانوار هر روز با آنها مواجه است، با سرعتی به مراتب بیشتر از نرخ های ۳۰ تا ۳۴ درصدی بازار پول گران شده اند.
بنابراین از نگاه یک سرمایه گذار، نرخ بهره ۳۴ درصدی هنوز ممکن است نرخ بسیار پایینی نسبت به تورم مورد انتظار تلقی شود.
چرا عدد جدید بانک مرکزی شاید به اندازه ظاهرش جدید نباشد؟
این بخش شاید مهم ترین تفاوت تحلیل کلینیک اقتصاد با نگاه صرف به جدول رسمی باشد.
روی سایت بانک مرکزی، نرخ بازار بین بانکی تا پیش از تغییر اخیر برای هفته ها روی عدد ۲۴ درصد قرار داشت. سپس در یک جدول، این نرخ به ۳۳.۹۲ درصد رسید. از منظر داده منتشرشده عمومی، جهش نزدیک به ۱۰ واحد درصدی کاملاً واقعی است.
اما بررسی های کلینیک اقتصاد از قراردادهای بازار پول نشان می دهد هزینه مؤثر تأمین منابع برای همه بانک ها لزوماً همان عدد رسمی ۲۴ درصد نبوده است.
در برخی تعاملات بین بانکی و همچنین قراردادهای تأمین نقدینگی میان بانک ها و بانک مرکزی، هزینه واقعی پول می توانسته با احتساب شرایط قرارداد، وثیقه، مدت، تمدید و سایر شروط به محدوده هایی نزدیک تر به نرخ های فعلی برسد.
این بخش بر مبنای بررسی های میدانی کلینیک اقتصاد است و آمار عمومی تفصیلی برای تمام این قراردادها منتشر نمی شود. بنابراین نمی توان گفت همه بانک ها پیش از این دقیقاً با نرخ ۳۲ یا ۳۴ درصد تأمین مالی می کردند؛ اما شواهد بررسی شده نشان می دهد فاصله نرخ مؤثر بازار با عدد رسمی ۲۴ درصد احتمالاً کمتر از چیزی بوده که جدول بانک مرکزی نشان می داد.
این تفاوت بسیار مهم است.
اگر بازار واقعاً از نرخ ۲۴ درصد به یک باره وارد دنیای ۳۴ درصدی شده بود، می شد انتظار داشت اثر آن بر ارزش گذاری دارایی ها و هزینه تأمین مالی بسیار شدیدتر باشد. اما اگر بخش مهمی از شبکه بانکی پیش از این نیز منابع را با نرخ های مؤثر نزدیک به سطوح جدید تأمین می کرده، تغییر اخیر بیشتر به معنای همگرا شدن نرخ رسمی با واقعیت بازار است.
عملیات بازار باز هم یک پیام مهم دارد
افزایش نرخ به معنای آن نیست که بانک مرکزی شیر نقدینگی را کاملاً بسته است.
در سی و یکمین عملیات سیاست پولی، بانک ها حدود ۲۷۴ هزار میلیارد تومان سفارش نقدینگی ثبت کردند و بانک مرکزی حدود ۱۶۶ هزار میلیارد تومان از این سفارش ها را پذیرفت. بنابراین همزمان با افزایش قیمت پول، تزریق کوتاه مدت منابع به شبکه بانکی ادامه دارد.
این رفتار تناقضی ندارد. بانک مرکزی می تواند از یک سو نرخ منابع را بالا ببرد و از سوی دیگر برای جلوگیری از بحران نقدینگی در شبکه بانکی، منابع مورد نیاز را در قالب ریپو تأمین کند.
پیام سیاست جدید در واقع این است: پول همچنان در دسترس است، اما گران تر از قبل.
این سیاست می تواند بانک های ناتراز را تحت فشار بیشتری قرار دهد، اما میزان این فشار به شرایط ترازنامه هر بانک و دسترسی آن به وثایق مناسب بستگی دارد.
آیا نرخ بهره ۳۴ درصد بورس را زمین می زند؟
از نظر تئوری، افزایش نرخ بهره خبر مثبتی برای ارزش گذاری سهام نیست.
هرچه نرخ بدون ریسک بالاتر برود، سرمایه گذار برای پذیرش ریسک سهام بازده بیشتری مطالبه می کند و نرخ تنزیل جریان های نقدی شرکت ها افزایش پیدا می کند. در گزارش اولیه نیز نشان داده شده بود که ارزش فعلی یک جریان نقدی ۱۰۰ میلیارد تومانی با نرخ تنزیل ۲۴ درصد حدود ۸۰.۶ میلیارد تومان است، در حالی که با نرخ ۳۴ درصد به حدود ۷۴.۶ میلیارد تومان کاهش پیدا می کند.
اما در اقتصاد ایران یک متغیر دیگر وجود دارد: تورم.
اگر بازار انتظار تورم بسیار بالاتر از نرخ بهره را داشته باشد، سود اسمی شرکت ها، ارزش جایگزینی دارایی ها و قیمت محصولات نیز می تواند با سرعت زیادی رشد کند. در این شرایط، افزایش ۱۰ واحدی نرخ رسمی لزوماً همان اثری را ندارد که در یک اقتصاد با تورم ۳ یا ۴ درصدی خواهد داشت.
به خصوص اگر فرض کنیم نرخ مؤثر پول در بازار بانکی پیش از این نیز به نرخ جدید نزدیک بوده، شوک واقعی واردشده به نرخ تنزیل سرمایه گذاران بسیار کوچک تر از تغییر ظاهری جدول بانک مرکزی خواهد بود.
به همین دلیل نرخ بهره بین بانکی ۳۴ درصدی به تنهایی دلیل کافی برای آغاز یک ریزش بزرگ در بورس نیست.
آنچه اهمیت بیشتری دارد، نرخ بازده اوراق دولتی در بازار، نرخ واقعی تأمین مالی شرکت ها و انتظارات سرمایه گذاران از تورم و سودآوری آینده بنگاه هاست.
دلار و طلا چرا ممکن است واکنش بزرگی نشان ندهند؟
در اقتصادهای متعارف، افزایش نرخ بهره می تواند تقاضا برای پول ملی را افزایش دهد و بخشی از سرمایه را از طلا و ارز خارج کند.
اما در ایران این رابطه بسیار پیچیده تر است.
دلار علاوه بر نرخ بهره، تحت تأثیر تورم، نقدینگی، کسری بودجه، درآمدهای نفتی، وضعیت تجارت خارجی و ریسک های سیاسی قرار دارد. طلا نیز علاوه بر نرخ ارز از قیمت جهانی اونس اثر می گیرد. خود گزارش اولیه هم تأکید می کند که افزایش نرخ بین بانکی به تنهایی برای تغییر پایدار مسیر ارز کافی نیست.
اگر سرمایه گذار انتظار داشته باشد تورم آینده بسیار بیشتر از ۳۴ درصد باشد، افزایش نرخ بازار پول به ۳۳.۹۲ درصد هنوز به معنای مثبت شدن بازده حقیقی ریال نیست.
به همین دلیل ممکن است در کوتاه مدت واکنشی روانی در بازار طلا، ارز یا سهام ایجاد شود، اما تبدیل این واکنش به روندی پایدار نیازمند کاهش واقعی انتظارات تورمی است.
برای مطالعه بیشتر درباره همین سازوکار می توانید مقاله سرمایه گذاری در تورم؛ پولمان را کجا نگه داریم؟ را بخوانید.
آیا افزایش نرخ بهره می تواند تورم را مهار کند؟
افزایش قیمت پول در نهایت می تواند یکی از ابزارهای مهار تورم باشد، اما به تنهایی کافی نیست.
اگر بانک مرکزی با افزایش نرخ، رشد ترازنامه بانک ها را محدود کند و جلوی گسترش بی ضابطه اعتبار را بگیرد، سرعت خلق نقدینگی می تواند کاهش پیدا کند. اما اگر همزمان کسری بودجه دولت، ناترازی بانک ها و نیاز آنها به منابع بانک مرکزی ادامه داشته باشد، افزایش نرخ صرفاً می تواند هزینه تأمین مالی را بالا ببرد.
به عبارت دیگر، تفاوت زیادی میان گران کردن پول و کم کردن رشد پول وجود دارد.
اگر بانک مرکزی پول را گران کند اما ناچار باشد برای حفظ شبکه بانکی همچنان حجم زیادی از منابع در اختیار بانک ها قرار دهد، اثر ضدتورمی سیاست محدودتر خواهد بود. گزارش عملیات بازار باز نیز نشان می دهد بانک ها همچنان تقاضای قابل توجهی برای ذخایر کوتاه مدت دارند.
در چنین فضایی، آنچه باید در هفته های آینده دنبال کرد صرفاً عدد ۳۳.۹۲ درصد نیست؛ بلکه حجم عملیات ریپو، اضافه برداشت بانک ها، رشد اعتبارات و وضعیت ترازنامه بانک های ناتراز اهمیت بیشتری دارد.
آیا افزایش نرخ بهره واقعاً یک شوک ۱۰ واحد درصدی بود؟
اگر تنها به جدول رسمی نگاه کنیم، پاسخ بله است. نرخ بازار بین بانکی از ۲۴ به ۳۳.۹۲ درصد افزایش پیدا کرده و کل دالان نرخ سود نیز تقریباً ۹ تا ۱۰ واحد درصد بالا رفته است.
اما از منظر اقتصادی پاسخ پیچیده تر است.
اگر نرخ های مؤثر تأمین مالی در بخش هایی از بازار از قبل بالاتر از عدد رسمی بوده باشند، بخشی از این تغییر در واقع انتقال واقعیت بازار به تابلوی رسمی بانک مرکزی است.
همزمان تورم نقطه به نقطه ۸۸.۷ درصد است و یک برآورد ساده نشان می دهد تورم سبد بدون اثر سنگین اجاره می تواند از ۱۱۰ درصد نیز فراتر برود. بنابراین نرخ ۳۴ درصدی همچنان در مقایسه با سرعت افزایش بسیاری از قیمت ها پایین است.
به همین دلیل نمی توان انتظار داشت صرف انتشار این جدول باعث شود سرمایه گذاران به شکل گسترده از سهام، دلار یا طلا خارج شوند.
جمع بندی؛ مهم تر از عدد ۳۴ درصد، نرخ حقیقی پول است
افزایش نرخ بهره بین بانکی به ۳۳.۹۲ درصد در ظاهر یکی از بزرگ ترین تغییرات بازار پول در سال جاری است. انتقال نرخ ریپو به ۳۲ درصد و سقف دالان به ۳۴ درصد نیز نشان می دهد بانک مرکزی به شکل رسمی قیمت پول را در شبکه بانکی بالا برده است.
اما برای تحلیل بازارهای دارایی نباید فقط به تغییر اسمی نرخ نگاه کرد.
اقتصاد ایران اکنون با تورم نقطه به نقطه نزدیک ۹۰ درصد روبه روست و تورم برخی اجزای سبد مصرفی بسیار بالاتر از این سطح قرار دارد. از طرف دیگر، بررسی های کلینیک اقتصاد نشان می دهد هزینه مؤثر منابع در بخشی از بازار پول پیش از تغییر رسمی جدول نیز احتمالاً بسیار بالاتر از نرخ ۲۴ درصدی اعلامی بوده است.
بنابراین افزایش اخیر ممکن است از نظر آماری بسیار بزرگ باشد، اما از نظر اقتصادی بخشی از آن پیش از این در بازار اتفاق افتاده باشد.
برای بورس، طلا و دلار مسئله اصلی اکنون این نیست که عدد رسمی نرخ بین بانکی ۲۴ درصد است یا ۳۴ درصد. پرسش اصلی این است که آیا بانک مرکزی می تواند نرخ حقیقی پول را افزایش دهد، رشد اعتبار را محدود کند و انتظارات تورمی را واقعاً کاهش دهد؟
تا زمانی که تورم مورد انتظار در سطوح بسیار بالا باقی بماند و مشکلات کسری بودجه و ناترازی نظام بانکی حل نشود، نرخ های ۳۰ تا ۳۴ درصدی ممکن است بیشتر از آنکه یک لنگر قدرتمند ضدتورمی باشند، صرفاً نشانه ای از تلاش سیاست گذار برای نزدیک کردن نرخ رسمی پول به واقعیت اقتصاد باشند.
اگر مایلید با مباحث مربوط به سیاست پولی و نرخ بهره آشنا شوید، دورههای جامع سیاستگذاری پولی و اقتصاد کلان را بگذرانید.
هر هفته قیمتهای بازار طلا در ایمیل شما
قیمت، صندوقهای طلا و خبرهایی که روی بازار طلا اثر میگذارند. یک ایمیل کوتاه در هفته، از تحریریهٔ کلینیک اقتصاد. گاهی هم از دورهٔ ثروتآفرینی در بازار طلا برایتان مینویسیم.
دورهٔ ثروتآفرینی در طلا را ببینیدهر وقت خواستید لغو کنید.