وقتی همان فدرال رزرو (Federal Reserve) نرخ بهره را بالا میبرد، هدفش سرد کردن اقتصادی است که از فرط تقاضای زیاد در حال داغ شدن و ایجاد تورم است. اما بررسی دقیق بدنه اقتصاد آمریکا نشان میدهد که این سیاست انقباضی بر پایه یک خطای دید رخ داده است؛ چرا که رونق ظاهری اقتصاد، تنها حاصل سرمایهگذاری غولهای فناوری در یک بخش خاص است، نه داغ شدن کل بازار.
آمار تورم خلاف ادعای فدرال رزرو است:
شاخص تورم میانگین اصلاحشده (Trimmed-Mean PCE) که یکی از دقیقترین معیارهای سنجش تورم بنیادی است، از ۲٫۸ درصد در ژوئیهٔ ۲۰۲۵ به ۲٫۳ درصد در ژوئیهٔ ۲۰۲۶ کاهش یافته و در اوت ۲۰۲۶ به ۲٫۲ درصد رسیده است (نرخ ۱۲ ماهه، فدرال رزرو دالاس). تناقض بزرگ اینجاست که فدرال رزرو زمانی که تورم بالاتر بود نرخ بهره را کاهش داد، اما اکنون که تورم فروکش کرده، به سمت افزایش نرخ حرکت میکند (افزایش ۰٫۲۵ واحد درصدی در ۱۶ سپتامبر ۲۰۲۶)؛ رفتاری که نشان میدهد تابع واکنش (Reaction Function) این نهاد از اصول اقتصادی فاصله گرفته است.
رونق هوش مصنوعی در برابر رکود بخش واقعی:
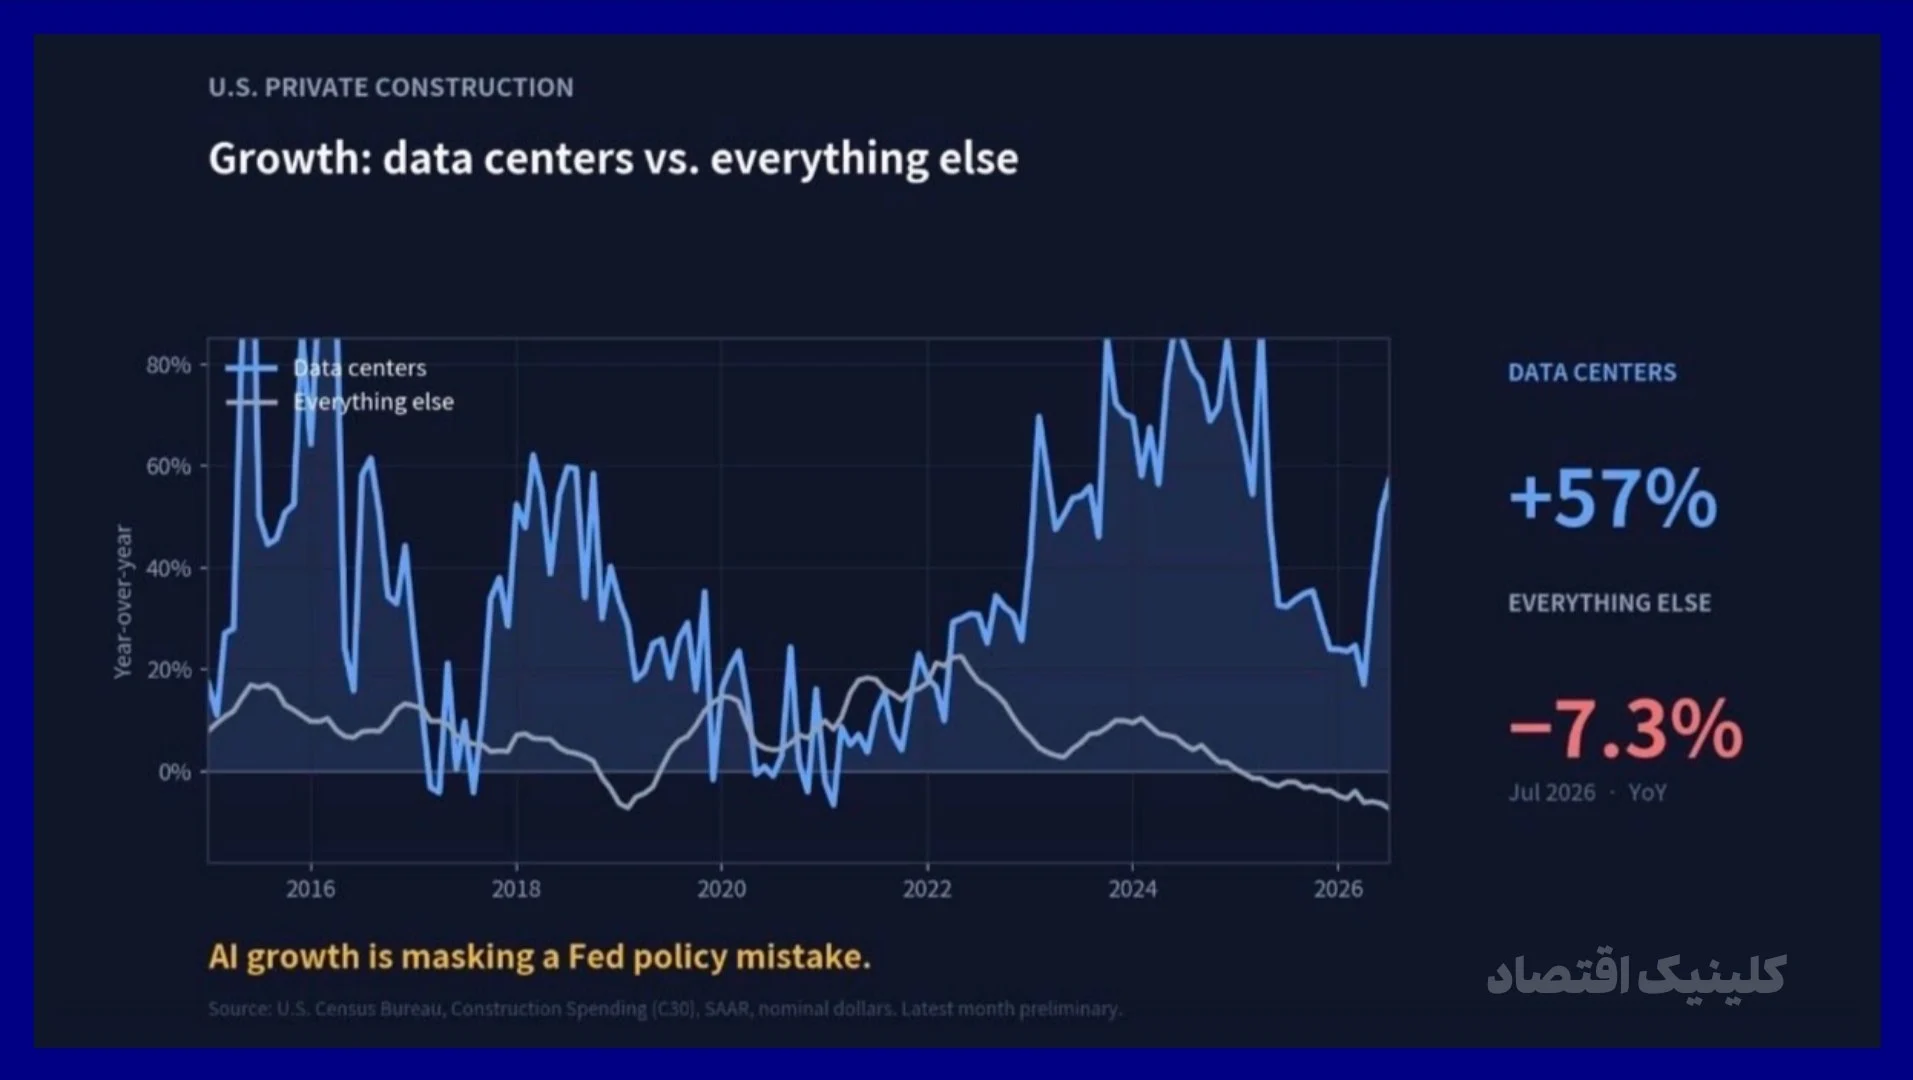
بالا بودن آمار رشد تولید ناخالص داخلی (GDP) صرفاً حاصل ساختوساز سنگین دیتاسنترها توسط غولهای فناوری پرپول (Cash-Rich Hyperscalers) است. این شرکتها به دلیل نقدینگی فراوان، اصلاً توجهی به بالا رفتن نرخ بهره ندارند. در مقابل، بخشهای اصلی و حساس به نرخ بهره مانند مسکن، املاک تجاری و کسبوکارهای کوچک زیر فشار شدید نرخهای بالا در حال صدمه دیدن هستند.
ابزار نادرست برای مشکل سمت عرضه:
افزایش نرخ بهره ابزاری برای تضعیف تقاضا در کل اقتصاد است، اما نمیتواند مشکلاتی نظیر کمبود برق، تعرفهها یا محدودیتهای ساختاری را حل کند. فدرال رزرو سرمایهگذاری متمرکز در هوش مصنوعی را با «تقاضای مازاد کل» اشتباه گرفته است و پافشاری بر افزایش نرخها، ریسک وارد کردن یک شوک منفی به رشد اقتصادی و سرکوب بخشهای مولد را به شدت بالا میبرد.
تحلیل کلینیک اقتصاد
در ارزیابی سیاست پولی، تفاوت میان رشد متمرکز در یک بخش و افزایش تقاضا در سراسر اقتصاد اهمیت دارد. اگر بخشهای اقتصادی به نرخ بهره حساسیت یکسانی نداشته باشند، اثر تغییر نرخ نیز میان آنها یکسان توزیع نمیشود.
با این حال، افت یک شاخص تورم بهتنهایی برای اثبات خطای سیاستگذاری کافی نیست. در متنِ منبع، شواهد کمی درباره سهم مراکز داده از رشد تولید ناخالص داخلی ذکر نشده است؛ ازاینرو نتیجهگیری قطعی درباره تصمیم فدرال رزرو از این اطلاعات ممکن نیست.
اگر مایلید با مباحث مربوط به سیاست پولی و نرخ بهره آشنا شوید، دورههای جامع سیاستگذاری پولی و اقتصاد کلان را بگذرانید.