آیا تورم فعلی یک شوک نفتی گذراست؟
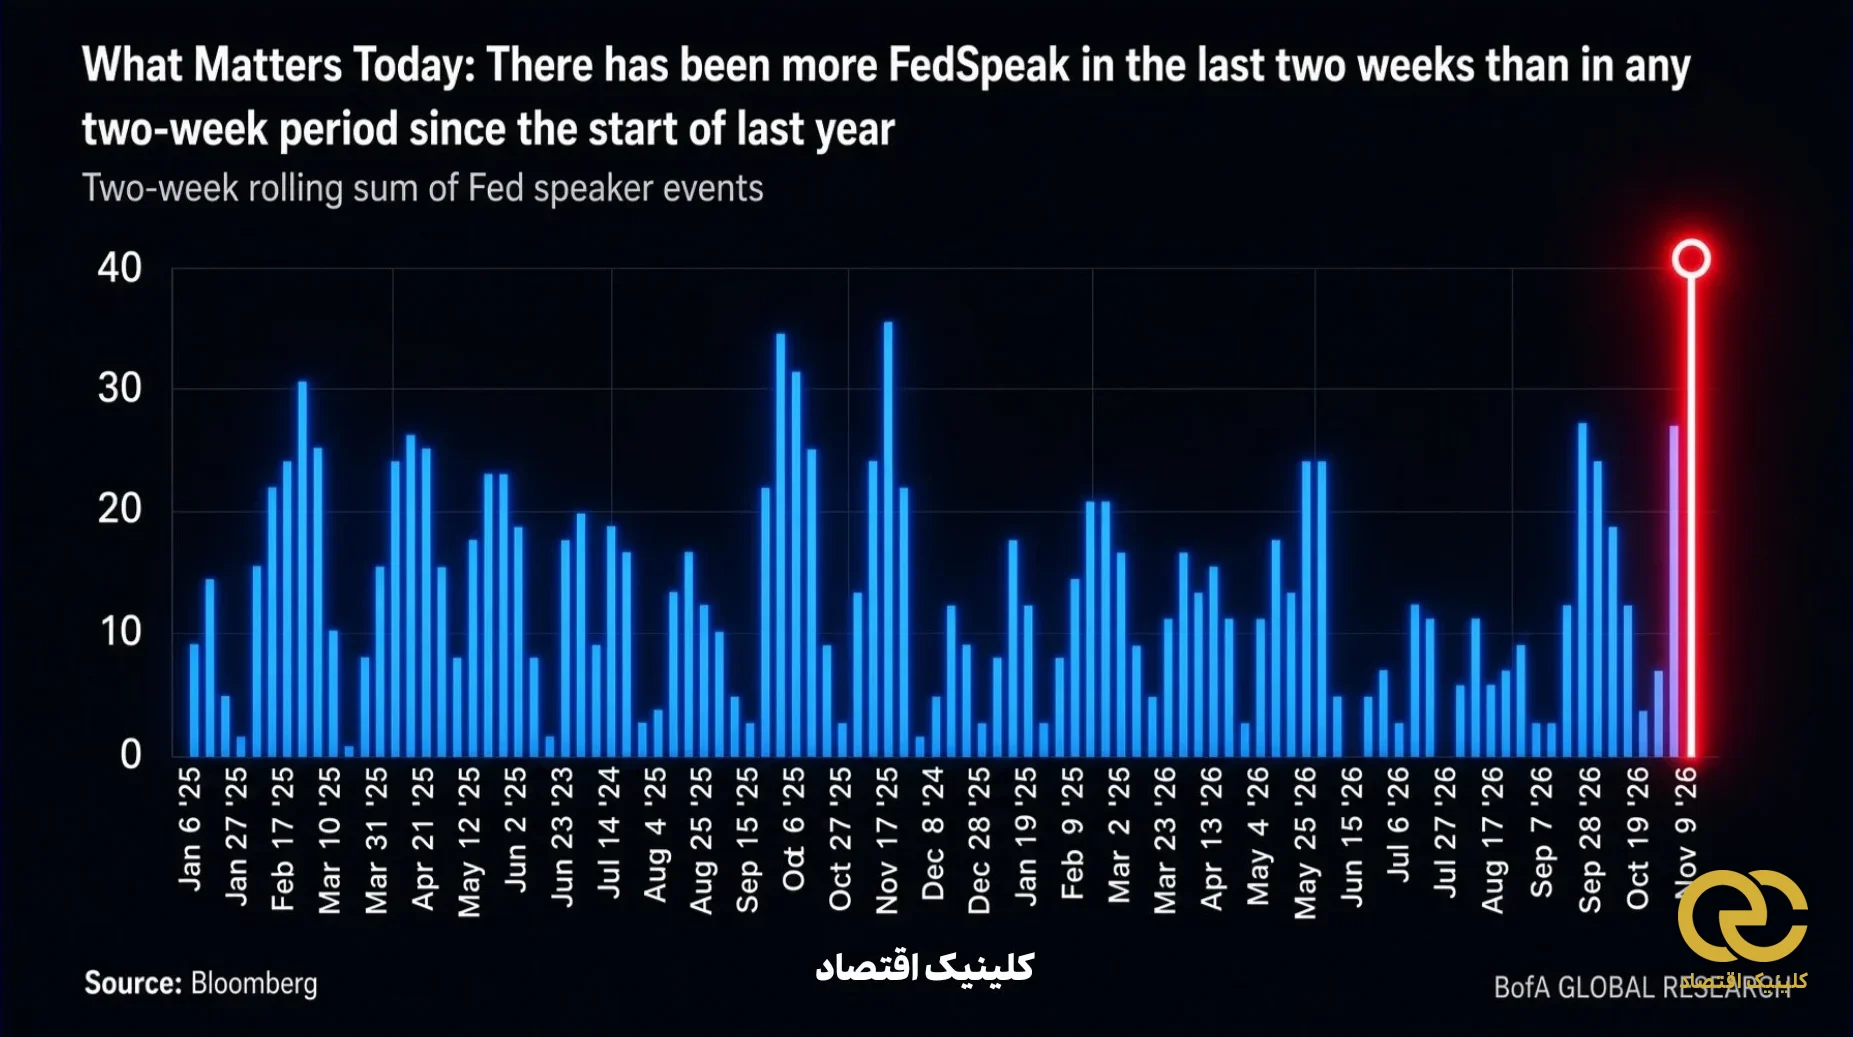
افزایش کمسابقهٔ سخنرانیهای مقامات فدرال رزرو در هفتههای اخیر نشاندهنده شکاف عمیق درونی بر سر سیاستهای پولی و نادیده گرفتن دادههای واقعی اقتصاد است.
بر اساس دادههای رسمی، تورم ۳٫۷ درصدی فعلی حاصل یک شوک نفتی است، نه رونق تقاضا؛ زیرا تورم هسته در سطح ۲٫۶ درصد، شاخص میانگین پیراستهشده فدرال رزرو دالاس (trimmed-mean PCE) در سطح ۲٫۳ درصد و تورم سالیانه خدمات در سطح ۳٫۲ درصد (پایینتر از میانگین ۴٫۷ درصدی شش دهه اخیر) قرار دارد و هیچ نشانهای از سرایت موج تورمی به سایر بخشها دیده نمیشود.
در واقع تکیه بر افزایش نرخ بهره برای مهار تورم خدمات خطایی است که تجربه سالهای ۱۹۷۹ و ۲۰۲۲ نیز ناکارآمدی آن را ثابت کرده است؛ زیرا بخش خدمات بیش از نرخ بهره از دستمزدها، اجارهبها و بهرهوری اثر میپذیرد و بخش مهمی از فشار فعلی مسکن نیز محصول خود نرخهای بهره بالاست.
افزون بر این، با خارج شدن تدریجی اثر جهش قیمت انرژی از محاسبات آماری، نرخ بهره واقعی به صورت خودکار از ۱٫۹۳ درصد فعلی تا پایان سال ۲۰۲۷ به ۳٫۹ درصد میرسد که انقباضیترین سطح از سال ۱۹۹۰ تاکنون است.
این تحلیل هشدار میدهد که پافشاری بخشی از بدنه فدرال رزرو بر سیاستهای انقباضی در برابر دادههای کاهشی تورم پایه و تشدید ناهماهنگیهای رسانهای، انسجام تصمیمگیری این نهاد را تضعیف کرده و میتواند فشار غیرضروری بر رشد اقتصادی وارد کند.
اگر مایلید با مباحث مربوط به اقتصاد کلان آشنا شوید، دورههای جامع اقتصاد کلان و سیاستگذاری پولی را بگذرانید.