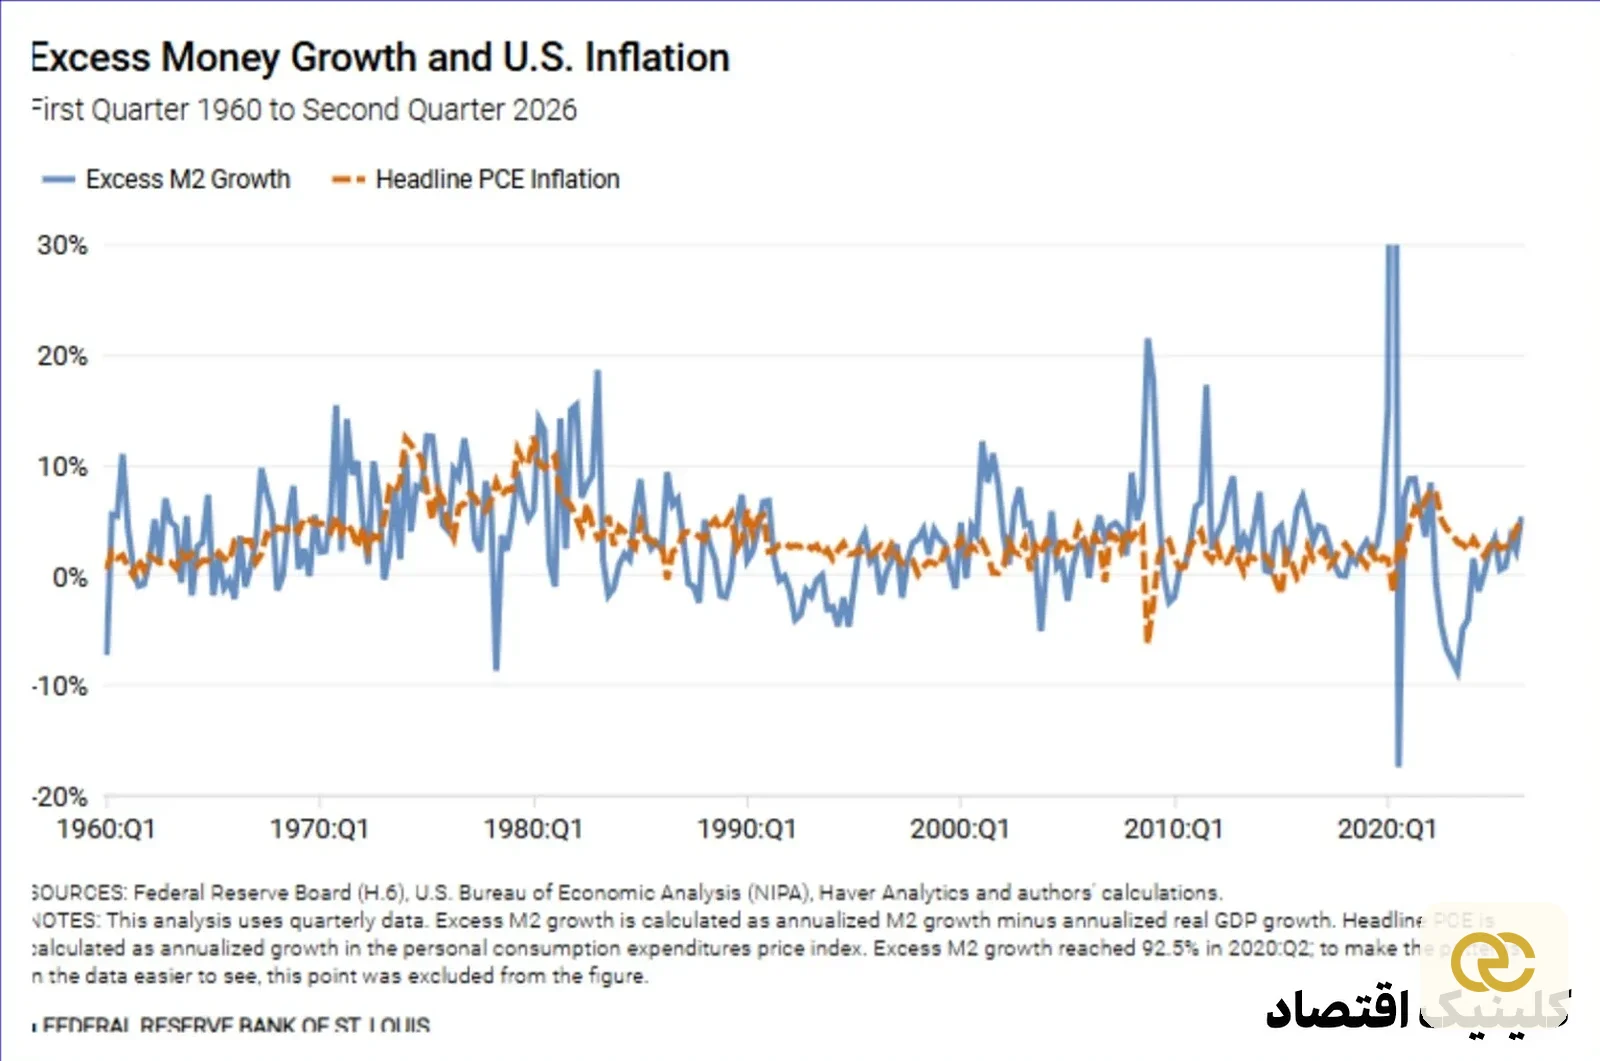
هرچند دیدگاه کلاسیک میلتون فریدمن تورم را در نهایت یک پدیده پولی میداند، اما دادههای اقتصادی آمریکا از سال ۱۹۶۰ به بعد نشان میدهد که رشد عرضه پول ابزار قابل اتکایی برای پیشبینی روزمره تورم نیست. در بخش عمدهای از این دوره بیش از ششدههای، رشد نقدینگی از رشد تولید ناخالص داخلی واقعی (Real GDP) فراتر رفته بدون آنکه به تورم بالا و پایدار منجر شود؛ اما در مقابل، جهش بیسابقه ۹۳ درصدی رشد مازاد نقدینگی (M2) در اواسط سال ۲۰۲۰—که در نمونه آماری ۶۶ ساله سابقه نداشت—حدود یک سال بعد تورم PCE را با شیبی تند در سال ۲۰۲۲ به بالای ۷ درصد رساند.
پژوهشهای بینکشوری که فدرال رزرو سنت لوئیس به آنها استناد کرده است، دلیل این دوگانگی را روشن میکند: پیوند میان رشد مازاد نقدینگی و تورم در شرایط متعارف اقتصادی بسیار ضعیف است و به همین دلیل تحلیلگران حرفهای از آن به عنوان یک شاخص روتین استفاده نمیکنند؛ اما به محض آنکه رشد پول و تورم وارد سطوح افراطی میشوند، این ارتباط به یک رابطه تقریباً یکبهیک تبدیل میشود.
حلقه مفقودهای که این رفتار دوگانه را توضیح میدهد، «سرعت گردش پول» است. بر پایه نظریه مقداری پول، تغییرات عرضه پول در تعامل با سرعت گردش پول و تولید واقعی بر سطح قیمتها اثر میگذارد. در بحران مالی ۲۰۰۸–۲۰۰۹، با وجود رشد دورقمی نقدینگی، تمایل بانکها و خانوارها به نگهداری پول به جای خرج کردن آن باعث سقوط سرعت گردش پول شد و تورم نهتنها بالا نرفت، بلکه کاهش یافت. در سالهای ۲۰۲۰–۲۰۲۱ اما حجم خلق پول به قدری عظیم بود و چنان مستقیماً به حساب خانوارها واریز شد که حتی افت شدید سرعت گردش پول نیز نتوانست آن را جذب کند و به جهش بعدی قیمتها انجامید.
در نهایت، اگرچه در دورههای طولانی نوسانهای سرعت گردش پول میتواند سیگنال خلق نقدینگی را خنثی کرده و آن را با تورمی پایین و باثبات همنشین سازد، اما نادیده گرفتن عرضه پول خطاست؛ چراکه هر زمان رشد نقدینگی همچون دهه ۱۹۷۰ یا سالهای ۲۰۲۰–۲۰۲۱ بسیار فراتر از محدوده تاریخی خود حرکت کند، به یک شاخص هشداردهنده زودهنگام و قدرتمند برای تورم آینده تبدیل میشود.
اگر مایلید با مباحث مربوط به سیاست پولی و نرخ بهره آشنا شوید، دورههای جامع سیاستگذاری پولی و اقتصاد کلان را بگذرانید.