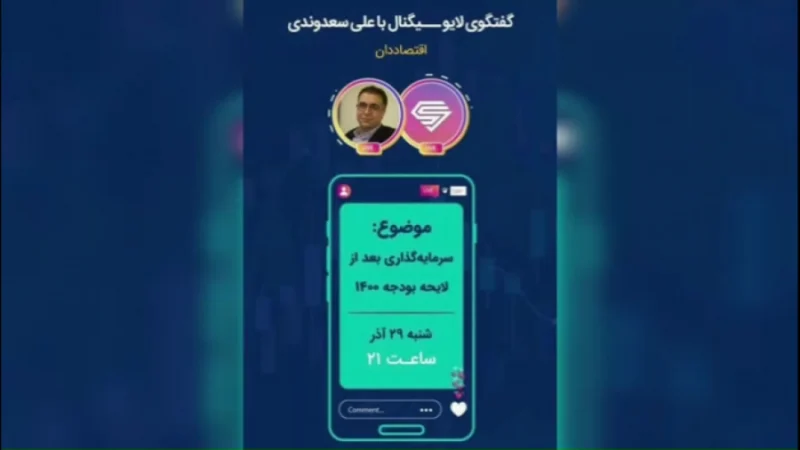
میان اسفند ۱۳۹۸ تا اسفند ۱۳۹۹، دکتر علی سعدوندی در هشت گفتوگو با اکوایران، صمت، روزنامهٔ ایران، سیگنال و چند برنامهٔ تلویزیونی دربارهٔ بودجهٔ ۱۳۹۹ و لایحهٔ ۱۴۰۰ سخن گفت. این مقاله آن هشت گفتوگو را در یک روایت جمع میکند: چه گفته شد، چه چیزی درست از آب درآمد، و کدام نقدها هنوز پابرجاست.
تشخیص مرکزی: پنجاه سال بودجهٔ تورمزا
محورِ ثابتِ هر هشت گفتوگو یک جمله است: بودجهٔ ایران نه از امسال، که دستکم پنج دهه است تورمزا بسته میشود. استدلال ساده و ناخوشایند است. بودجهای که روی کاغذ تراز میشود لزوماً کسری ندارد؛ بخشی از آن ترازشدن از راه فروش ثروت ملی — عمدتاً نفت — تأمین میشود. فروش دارایی درآمد نیست، و بودجهای که با فروش دارایی تراز میشود در عمل کسری دارد و آن را پنهان میکند.

نتیجهاش این است که وقتی مسئولی میگوید «کسری بودجه نداریم چون تراز شده است»، تعریفِ کسری را جابهجا کرده. ترازنامه همیشه تراز میشود؛ پرسش این است که با چه چیزی.
بودجهٔ ۱۳۹۹: خودتحریمی
در گفتوگوی فروردین ۱۳۹۹ نکتهای مطرح شد که در بحثهای آن روز کمتر شنیده میشد. انتظار متعارف این است که در دورهٔ تحریم و رکود، بودجهٔ دولت بهصورت واقعی افزایش یابد و نسبتش به تولید ناخالص ملی دو تا سه درصد بالا برود — یعنی سیاست مالیِ ضدچرخهای. آنچه رخ داد معکوس بود: بودجهٔ واقعی کوچک شد. این همان چیزی است که در آن گفتوگو «خودتحریمی» نامیده شد؛ فشاری که اقتصاد بر خودش وارد میکند، جدا از فشار بیرونی.
همین منطق دربارهٔ مالیات هم تکرار شد: افزایش نسبتهای مالیاتی در میانهٔ رکود، سیاستی همچرخهای است و وضع را بدتر میکند، نه بهتر.
لایحهٔ ۱۴۰۰ و فرضِ ۲٫۳ میلیون بشکه
لایحهٔ بودجهٔ ۱۴۰۰ بر پایهٔ فروش روزانهٔ حدود ۲ میلیون و ۳۰۰ هزار بشکه نفت بسته شد. نقدِ آنروز دو بخش داشت. بخش اول عددی بود: فرضِ فروش خوشبینانه است. بخش دوم ساختاری: حتی اگر آن نفت فروخته شود، ورود ارز نفتی به بودجهٔ ریالی همان چرخهای را بازتولید میکند که پیشتر به تورم و بیماری هلندی رسیده بود.
نکتهٔ ظریف و ضدشهودی همینجاست: در آن تحلیل، هر درآمد ارزی — حتی سرمایهگذاری خارجی — اگر بدون سازوکارِ درست وارد اقتصاد شود میتواند به تورم یا بیماری هلندی برسد. مسئله نبودِ ارز نیست؛ نحوهٔ ورود آن است.
چرا تورمِ ۱۳۹۹ دیرتر از انتظار رسید
در گفتوگوی آذر ۱۳۹۹ پرسشی طرح شد که پاسخش امروز روشنتر است: اگر بودجهٔ ۱۳۹۹ چنین تورمی بود، چرا موج تورم بلافاصله نیامد؟ پاسخِ آنروز بازار سرمایه بود. بازار سرمایه بخش بزرگی از نقدینگی را جذب کرد و اثر تورمی را به تعویق انداخت.
ولی همان پاسخ یک هشدار هم داشت: این جذب، حذف نیست. نقدینگیِ پارکشده در بازار سرمایه میتواند بازگردد و موج تورمیِ شدیدتری بسازد. «بازار سرمایه نمیتواند تا ابد اقتصاد را نجات دهد» — جملهای که در دی ۱۳۹۹ گفته شد و رویدادهای پس از آن معنایش را روشن کرد.
قیمتگذاری دستوری: یک آزمایشگاه پنجاهساله
در گفتوگوی آبان ۱۳۹۹ استدلالی مطرح شد که از هر مدلی قانعکنندهتر است، چون تجربی است. اگر قیمتگذاری دستوری و تعزیرات ابزار مؤثری برای مهار تورم بود، ایران پس از پنج دهه بهکارگیریِ پیوستهٔ آن نباید طولانیترین دورهٔ تورم مزمن جهان را ثبت میکرد. خودِ این رکورد، نتیجهٔ آزمایش است.
نکتهٔ کلیتر این بود که شهودِ برآمده از بودجهٔ خانوار در اقتصاد کلان اغلب معکوس عمل میکند. «وقتی درآمد نداریم باید صرفهجویی کنیم» برای یک خانوار درست است؛ برای یک دولت در رکود، همان توصیه رکود را عمیقتر میکند.
فرایند تدوین: تصمیم پشت درهای بسته
گفتوگو با روزنامهٔ ایران به سازوکار پرداخت، نه به اعداد. تصویری که ترسیم شد این است: نظرات اجزای حاکمیت تجمیع میشود، در اختیار شمار اندکی کارشناس — که طی دههها تقریباً ثابت ماندهاند — قرار میگیرد، بودجه بسته میشود و به مجلس میرود. تعبیرِ بهکاررفته «امری خانوادگی» بود: سرنوشت هشتاد میلیون نفر با اظهارنظر شمار اندکی تعیین میشود.
کمیسیون تلفیق هم در این روایت نقش اصلاحکننده ندارد؛ برعکس، هر ویژگیِ برجستهٔ لایحه را برجستهتر میکند. یعنی ایرادهای ساختاری در مسیر تصویب تشدید میشوند، نه تعدیل.
بودجه برای سرمایهگذار: چرا خواندنش مهم است
در گفتوگوی بهمن ۱۳۹۹ نکتهای عملی مطرح شد که برای سرمایهگذار بازار سرمایه مستقیماً کاربرد دارد: در تحلیل نوسان قیمت سهام، حدود نیمی از سهم را به شرایط اقتصاد کلان میدهند. کسی که روند اقتصاد کلانِ سال آینده را بفهمد و بر آن اساس استراتژی بچیند، اغلب نتیجهٔ بهتری میگیرد از کسی که فقط وارد جزئیات صنعت و شرکت میشود.
بودجه در این چارچوب یک سند سرمایهگذاری است، نه یک خبر سیاسی. ردیفهای بودجه میگویند دولت کجا خرج میکند، و همانها افق صنایعی مثل پالایشی، شیمیایی و پتروشیمی را جابهجا میکنند.
راهکاری که پیشنهاد شد
در سراسر این هشت گفتوگو یک راهکار تکرار میشود و در گفتوگوی اسفند ۱۳۹۸ صریحترین شکلش را دارد: اصلاحات بودجهای و حذف نفت از بودجهٔ ریالی، همراه با استفاده از ظرفیت مازادِ بدهی داخلی بهجای اتکا به منابع نفتی و خلق پول.
منطقش این است که ظرفیت بدهی داخلی ایران در مقایسه با اقتصادهای مشابه پایین است، و انتشار اوراق — اگر با عملیات بازار باز و نرخگذاری درست همراه شود — راهی برای تأمین کسری است که مستقیماً به پایهٔ پولی فشار نمیآورد. این همان تفاوت میان «قرض گرفتن» و «چاپ کردن» است.
پنج سال بعد: چه چیزی هنوز پابرجاست
- تشخیص ساختاری. کسری پنهانشده با فروش دارایی هنوز الگوی غالب بودجهریزی است.
- هشدار دربارهٔ بازگشت نقدینگی. آنچه در ۱۳۹۹ دربارهٔ بازگشت نقدینگیِ پارکشده گفته شد، در سالهای بعد رخ داد.
- نقد قیمتگذاری دستوری. استدلالِ آزمایشگاهِ پنجاهساله با گذر زمان قویتر شده، نه ضعیفتر.
- فرضِ فروش نفت. اتکای لایحه به عددی که تحققش بیرون از کنترل بودجهنویس است، همچنان تکرار میشود.
آنچه تغییر کرده، ابزارهاست: عملیات بازار باز از ۱۳۹۹ جدیتر شده و بازار بدهی عمق بیشتری گرفته. ولی پرسشِ مرکزی همان است — بودجه با چه چیزی تراز میشود.
ویدئوهای این مرور
۷ گفتوگوی ویدئویی که این مرور از آنها ساخته شده است.