قیمت نقره در معاملات دوشنبه ۱۶ نوامبر برای نخستین بار در بیش از یک سال به زیر مرز ۴۸ دلار سقوط کرد و در مقطعی به ۴۷٫۴۴ دلار به ازای هر اونس رسید. این یعنی فلز سفید نسبت به رکورد ۱۲۱٫۶۵ دلاری ژانویه حدود ۶۱ درصد از ارزش خود را از دست داده است؛ سقوطی که حالا دیگر نمیتوان آن را صرفاً یک اصلاح کوتاهمدت پس از جهش ابتدای سال دانست.
دادههای تازه بازار نشان میدهند افت قیمت با کاهش تقاضای صنعتی، ضعف خرید جواهرات، خروج سرمایه از ابزارهای بورسی و تغییر انتظارات درباره نرخ بهره آمریکا همراه شده است. با این حال یک تناقض مهم همچنان وجود دارد: بازار جهانی نقره با وجود افت تقاضا در سال ۲۰۲۶ برای ششمین سال متوالی با کسری عرضه روبهروست و تازهترین برآورد Silver Institute این کسری را حدود ۳۵ میلیون اونس اعلام کرده است. بنابراین سقوط ۶۱ درصدی به تنهایی برای پاسخ به این سؤال که نقره اکنون ارزان شده یا نه کافی نیست.
خلاصه در ۴ نکته
- نقره روز دوشنبه به محدوده ۴۷٫۴۴ دلار رسید و حدود ۶۱ درصد پایینتر از رکورد ژانویه قرار گرفت.
- تقاضای جهانی نقره در سال ۲۰۲۶ حدود ۵ درصد کاهش یافته و به ۱٫۰۸ میلیارد اونس میرسد.
- تقاضای جواهرات ۲۲ درصد و مصرف صنعتی حدود ۳ درصد کاهش پیشبینی شده است.
- با وجود افت تقاضا، Silver Institute هنوز برای سال ۲۰۲۶ کسری حدود ۳۵ میلیون اونسی عرضه را پیشبینی میکند.
قیمت نقره چرا ۶۱ درصد از قله سقوط کرد؟
اولین عامل را باید در خود صعود غیرعادی قیمت در سال گذشته و ابتدای ۲۰۲۶ جستوجو کرد. نقره در سال ۲۰۲۵ یکی از بهترین عملکردها را در میان کالاها داشت و موج سرمایهگذاری در فلزات گرانبها، کاهش موجودی آزاد در بازار لندن و ورود سرمایه به ابزارهای سرمایهگذاری باعث شد این حرکت در ژانویه شدت بگیرد. قیمت در ۲۶ ژانویه به رکورد تاریخی حدود ۱۲۱٫۶۵ دلار رسید؛ سطحی که فاصله زیادی با رشد واقعی مصرف نقره در صنایع مختلف داشت.
به همین دلیل بخشی از سقوط بعدی را میتوان تخلیه هیجان سفتهبازانه دانست. هرچه قیمت از متغیرهای بنیادی بازار فاصله بیشتری بگیرد، برای ادامه رشد به ورود مستمر سرمایه جدید نیاز خواهد داشت. زمانی که جهت نرخ بهره آمریکا تغییر کرد و دلار تقویت شد، بخشی از همان سرمایهای که در مسیر صعود وارد نقره شده بود شروع به خروج کرد و اصلاح قیمت شدت گرفت.
عامل دوم نرخ بهره است. نقره مانند طلا دارایی بدون سود است و زمانی که بازده اوراق خزانهداری آمریکا افزایش پیدا میکند، هزینه فرصت نگهداری آن بالا میرود. در هفتههای اخیر افزایش احتمال بالا رفتن دوباره نرخ بهره فدرال رزرو و تقویت دلار، فشار همزمانی بر تمام فلزات گرانبها وارد کرده است. این مسئله توضیح میدهد چرا حتی افت شدید قیمت نیز هنوز موج قدرتمندی از خرید سرمایهگذاران ایجاد نکرده است.
عامل سوم کاهش تقاضای واقعی است. بر اساس تازهترین گزارش رویترز درباره بازار نقره، Metals Focus انتظار دارد تقاضای جهانی نقره در سال ۲۰۲۶ حدود ۵ درصد کاهش پیدا کند. این افت فقط مربوط به یک بخش نیست و جواهرات، ظروف نقره و بخشی از تقاضای صنعتی همزمان تحت فشار قرار گرفتهاند.
عامل چهارم تغییر رفتار صنایع مصرفکننده است. قیمتهای بسیار بالای ابتدای سال شرکتها را به کاهش میزان مصرف نقره، بازیافت بیشتر و استفاده از جایگزینهای ارزانتر تشویق کرد. این روند بهویژه در صنعت خورشیدی اهمیت دارد؛ صنعتی که طی سالهای گذشته یکی از اصلیترین منابع رشد تقاضای نقره بود.
پنجمین عامل نیز تغییر جریان سرمایه در صندوقها و ابزارهای مالی مرتبط با نقره است. پس از ورود گسترده سرمایه در سال ۲۰۲۵، Metals Focus اکنون برای کل سال ۲۰۲۶ خروج خالص حدود ۴۵ میلیون اونس از ETPهای نقره را پیشبینی میکند. چنین تغییری برای بازاری کوچکتر از طلا اهمیت زیادی دارد و میتواند فشار قیمتی قابل توجهی ایجاد کند.
تقاضای جهانی نقره ۵ درصد کاهش مییابد
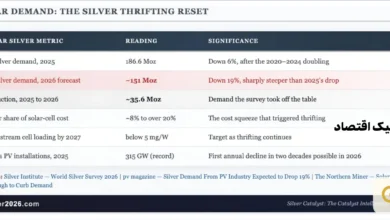
تازهترین برآورد Metals Focus نشان میدهد تقاضای جهانی نقره در سال ۲۰۲۶ به حدود ۱٫۰۸ میلیارد اونس میرسد؛ رقمی که نسبت به سال قبل حدود ۵ درصد کمتر است. این داده اهمیت زیادی دارد، زیرا در ابتدای سال بخش مهمی از سناریوی صعودی نقره بر ادامه رشد سریع مصرف صنعتی و تقاضای سرمایهگذاری بنا شده بود.
اما جزئیات آمار تصویر ضعیفتری نشان میدهد. مصرف صنعتی نقره با وجود رشد بعضی بخشها مانند خودرو و زیرساخت شارژ، در مجموع حدود ۳ درصد کاهش پیشبینی شده است. تقاضای جواهرات نیز حدود ۲۲ درصد پایین میآید و Silver Institute افت ۱۷ درصدی تقاضای ظروف نقره را انتظار دارد. کاهش قدرت خرید در هند، قیمتهای بالای ابتدای سال و ضعف تقاضا در برخی بازارهای چین، اروپا و آمریکا از دلایل اصلی این اتفاق هستند.
کلینیک اقتصاد پیش از این در گزارش «تغییر موازنه در بازار نقره» نیز به تغییر ترکیب تقاضای این فلز پرداخته بود. کاهش مصرف در بخش خورشیدی اهمیت ویژهای دارد، زیرا یکی از قویترین استدلالهای صعودی نقره در سالهای گذشته بر رشد سریع همین صنعت استوار بود.
چرا صنعت خورشیدی دیگر موتور بیرقیب قیمت نقره نیست؟
نقره یکی از بهترین رساناهای الکتریکی جهان است و سالها در خمیر رسانای سلولهای فتوولتائیک استفاده شده است. رشد شدید نصب پنل خورشیدی در چین و سایر نقاط جهان باعث شد مصرف این فلز در صنعت خورشیدی به یکی از بزرگترین منابع رشد تقاضای صنعتی تبدیل شود و بسیاری از پیشبینیهای بلندمدت نقره نیز بر همین اساس شکل گرفتند.
اما قیمت بالا یک واکنش اقتصادی طبیعی ایجاد میکند. وقتی ماده اولیه بیش از حد گران شود، تولیدکننده برای کاهش مصرف آن سرمایهگذاری میکند. افزایش قیمت نقره در ۲۰۲۵ و ابتدای ۲۰۲۶ باعث شد شرکتهای سازنده سلول خورشیدی با سرعت بیشتری به سمت کاهش مقدار نقره مصرفشده در هر واحد محصول و در برخی موارد جایگزینی مواد حرکت کنند.
World Silver Survey 2026 نیز این پدیده را یکی از مهمترین ریسکهای بلندمدت تقاضا معرفی کرده است. این گزارش توضیح میدهد که قیمتهای بالای نقره میتوانند این فلز را تا حدی «قربانی موفقیت خودش» کنند؛ زیرا Thrifting و Substitution در برخی کاربردهای صنعتی با سرعت بیشتری انجام خواهد شد.
به همین دلیل دیگر نمیتوان فرض کرد افزایش نصب پنل خورشیدی الزاماً با همان نسبت مصرف نقره را افزایش خواهد داد. برای تحلیل تقاضای آینده باید هم رشد ظرفیت نصب و هم میزان نقره مصرفی به ازای هر واحد ظرفیت را بررسی کرد.
چرا با افت قیمت هنوز خریداران برنگشتهاند؟
یکی از عجیبترین ویژگیهای افت اخیر این است که کاهش بیش از ۶۰ درصدی قیمت هنوز موج بزرگی از خرید ایجاد نکرده است. بخشی از این وضعیت به تغییر انتظارات سرمایهگذاران مربوط میشود. زمانی که یک دارایی از ۱۲۱ دلار تا زیر ۴۸ دلار سقوط میکند، معاملهگر الزاماً نتیجه نمیگیرد که دارایی ارزان شده؛ ممکن است تصور کند قیمت قبلی بسیار بالاتر از ارزش تعادلی بوده است.
از سوی دیگر نرخ بهره آمریکا هنوز یک مانع جدی است. تا زمانی که بازده اوراق بالا و احتمال افزایش بیشتر نرخ بهره وجود داشته باشد، سرمایهگذار میتواند بدون پذیرش نوسان نقره از داراییهای کمریسک بازده کسب کند. همین مسئله جذابیت خرید فلز گرانبها را کاهش میدهد.
رفتار صندوقها نیز این احتیاط را تأیید میکند. Metals Focus انتظار دارد ETPهای نقره در سال جاری حدود ۴۵ میلیون اونس خروج خالص داشته باشند؛ این در حالی است که در سال قبل حدود ۲۷۸ میلیون اونس ورود سرمایه ثبت شده بود. تغییر جهت چنین حجم بزرگی از سرمایه، یکی از عوامل مهمی است که مانع بازگشت سریع قیمت شده است.
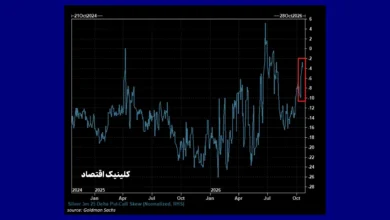
کلینیک اقتصاد پیشتر در گزارش «شرطبندی گسترده روی ریزش نقره» نیز نشانههای افزایش بدبینی در معاملات مشتقه را بررسی کرده بود. کاهش موقعیتهای صعودی به این معناست که بخشی از معاملهگران حرفهای نیز پیش از سقوط اخیر نسبت به تداوم رشد نقره تردید پیدا کرده بودند.
چرا نقره بیشتر سقوط نمیکند؟ کسری ۳۵ میلیون اونسی
مهمترین عامل بنیادی که در برابر سناریوی نزولی قرار دارد، ادامه کسری بازار است. تازهترین برآورد Silver Institute نشان میدهد تقاضای جهانی نقره در سال ۲۰۲۶ حدود ۳۵ میلیون اونس بیشتر از عرضه خواهد بود. این ششمین سال متوالی است که بازار با کسری سالانه مواجه میشود.
البته کسری ۳۵ میلیون اونسی به مراتب کمتر از شکافهای بزرگ سالهای ۲۰۲۲ و ۲۰۲۳ است. همچنین خروج فلز از صندوقهای ETP و افزایش بازیافت باعث شده فشار فیزیکی بازار نسبت به اوج کمبود کمتر شود. بنابراین وجود کسری به تنهایی تضمین نمیکند قیمت باید فوراً افزایش پیدا کند.
ساختار عرضه نقره اما همچنان محدودیت مهمی ایجاد میکند. بخش بزرگی از نقره جهان محصول جانبی معادن مس، سرب، روی و طلاست و افزایش قیمت نقره به تنهایی نمیتواند تولید این معادن را به سرعت بالا ببرد. تازهترین برآورد Silver Institute نیز تولید معدنی سال ۲۰۲۶ را حدود ۸۳۴ میلیون اونس و تقریباً بدون رشد قابل توجه نسبت به سال قبل میداند.
در مقابل، بازیافت با رشد حدود ۶ درصدی به ۲۱۰ میلیون اونس میرسد. بنابراین بخش بزرگی از واکنش عرضه به قیمتهای بالای گذشته نه از افتتاح معادن جدید، بلکه از بازگشت فلز بازیافتی به بازار آمده است.
آیا نقره ۴۷ دلاری واقعاً ارزان است؟
سقوط قیمت از ۱۲۱٫۶۵ دلار به محدوده ۴۷ دلار در نگاه اول تخفیف بزرگی به نظر میرسد؛ اما «۶۱ درصد پایینتر از سقف» با «۶۱ درصد پایینتر از ارزش واقعی» یکسان نیست. اگر رکورد ژانویه تحت تأثیر کمبود نقدشوندگی، ورود سرمایه سفتهبازانه و هیجان بازار شکل گرفته باشد، مقایسه مستقیم قیمت امروز با آن قله میتواند سرمایهگذار را به اشتباه بیندازد.
برای بررسی ارزندگی باید مجموعهای از متغیرها را کنار هم قرار داد: نرخ بهره واقعی آمریکا، جریان سرمایه ETPها، نسبت طلا به نقره، مصرف صنعتی، موجودیهای فیزیکی، بازیافت و سرعت رشد عرضه معدنی. اگر فقط یک متغیر مانند فاصله از سقف را ببینیم، بخش بزرگی از تصویر بازار از دست میرود.
در مقاله «سرمایه گذاری در نقره؛ فلزی که هم طلاست، هم کالای صنعتی» در کلینیک اقتصاد نیز همین ویژگی دوگانه بررسی شده است. نقره هم دارایی سرمایهای است و هم کالای صنعتی؛ بنابراین همزمان از سیاست پولی، دلار، رشد اقتصادی و وضعیت صنایع مصرفکننده تأثیر میگیرد. همین ویژگی یکی از دلایل نوسان بسیار بیشتر آن نسبت به طلاست.
قیمت نقره برای خریدار ایرانی چگونه تعیین میشود؟
برای سرمایهگذار ایرانی کاهش اونس جهانی فقط یکی از متغیرهای تعیینکننده است. قیمت نقره در بازار داخلی از ترکیب قیمت جهانی نقره و نرخ ارز داخل ایران تأثیر میگیرد؛ بنابراین ممکن است اونس جهانی سقوط کند اما افزایش نرخ دلار بخشی یا تمام این کاهش را برای خریدار ایرانی خنثی کند.
به زبان ساده، ارزش خام نقره ابتدا بر مبنای قیمت دلاری هر اونس و نرخ تبدیل دلار به ریال یا تومان محاسبه میشود و سپس وزن، عیار، هزینه ساخت، مالیات یا حاشیه فروش محصول فیزیکی نیز میتواند قیمت نهایی را تغییر دهد. در نتیجه نمودار اونس جهانی به تنهایی برای تصمیمگیری درباره خرید نقره در ایران کافی نیست.
این تفاوت در دورههای پرنوسان ارز اهمیت بیشتری پیدا میکند. اگر قیمت جهانی ۱۰ درصد کاهش یابد اما نرخ دلار داخلی همزمان بیش از ۱۰ درصد بالا برود، قیمت ریالی نقره حتی میتواند افزایش پیدا کند. برعکس، ثبات یا کاهش دلار میتواند اثر ریزش اونس را با شدت بیشتری به بازار داخلی منتقل کند.
۳ سناریوی پیش روی قیمت نقره
سناریوی اول؛ فشار نرخ بهره و ادامه ضعف تقاضا
اگر نرخ بهره آمریکا برای مدت بیشتری بالا بماند و دلار تقویت شود، تقاضای سرمایهگذاری نقره همچنان تحت فشار خواهد بود. اگر همزمان ضعف بخش خورشیدی و جواهرات ادامه پیدا کند، بازار میتواند برای مدتی طولانی در سطوح پایین باقی بماند و حتی کسری ۳۵ میلیون اونسی نیز برای ایجاد موج صعودی جدید کافی نباشد.
در این سناریو، مهمترین علامت منفی ادامه خروج سرمایه از ETPهاست. هرچه فلز بیشتری از این صندوقها به بازار برگردد، فشار ناشی از کسری عرضه کمتر میشود و بازار برای رشد دوباره به محرک قویتری نیاز خواهد داشت.
سناریوی دوم؛ تشکیل کف و بازگشت تعادل
سناریوی میانه این است که سقوط قیمت خودش به مرور بخشی از تقاضا را بازگرداند. نقره ارزانتر انگیزه صنایع برای جایگزینی را کاهش میدهد، جواهرات برای مصرفکننده دوباره مقرونبهصرفهتر میشود و سرمایهگذار نیز پس از کاهش بخش بزرگی از حباب سفتهبازانه حاضر به بازگشت تدریجی خواهد شد.
در چنین شرایطی کسری عرضه میتواند جلوی یک سقوط بسیار عمیقتر را بگیرد، اما برای جهش سریع نیز محرک کافی وجود ندارد. نتیجه ممکن است یک دوره طولانی نوسان و تشکیل کف باشد تا زمانی که متغیر مهم دیگری مانند نرخ بهره تغییر جهت دهد.
سناریوی سوم؛ بازگشت سرمایه به فلزات گرانبها
سناریوی صعودی زمانی فعال میشود که فشار نرخ بهره کاهش پیدا کند و جریان سرمایه دوباره به فلزات گرانبها برگردد. بازار نقره نسبت به طلا کوچکتر و کمعمقتر است و به همین دلیل ورود سرمایه میتواند واکنش قیمت بسیار شدیدتری ایجاد کند.
اگر این اتفاق همزمان با ادامه کسری عرضه و توقف خروج فلز از ETPها رخ دهد، تعادل بازار میتواند دوباره به سرعت تنگ شود. در چنین سناریویی، همان ویژگیهایی که سقوط نقره را شدید کردهاند میتوانند در جهت معکوس نیز نوسان صعودی بزرگی ایجاد کنند.
تحلیل کلینیک اقتصاد؛ سقوط ۶۱ درصدی به تنهایی سیگنال خرید نیست
رسیدن نقره از ۱۲۱٫۶۵ دلار به زیر ۴۸ دلار نشان میدهد قیمت ابتدای سال از شرایط بنیادی بازار جلو افتاده بود. کاهش تقاضای جواهرات، افت مصرف در بخش خورشیدی و خروج سرمایه از ETPها نیز تأیید میکنند بخشی از رشد قبلی پایدار نبوده است. بنابراین صرفاً با این استدلال که «قیمت ۶۱ درصد ریخته» نمیتوان نتیجه گرفت که نقره اکنون الزاماً ارزان است.
اما شرایط امروز با یک بازار نزولی ساختاری نیز تفاوت دارد. بازار همچنان ۳۵ میلیون اونس کسری دارد، تولید معدنی تقریباً ثابت مانده و کاهش قیمت میتواند به مرور بخشی از تقاضایی را که در قیمتهای بالا تخریب شده بود بازگرداند. در نتیجه بخشی از حباب کوتاهمدت تخلیه شده، اما مسئله عرضه و وابستگی بازار به موجودیهای بالای زمین هنوز حل نشده است.
برای سرمایهگذار مهمتر از خود عدد ۶۱ درصد این است که در ماههای آینده سه متغیر را دنبال کند: جریان سرمایه ETPها، مسیر نرخ بهره آمریکا و رفتار تقاضای صنعتی. تغییر همزمان این سه متغیر میتواند مشخص کند محدوده زیر ۴۸ دلار به یک کف میانمدت تبدیل میشود یا صرفاً ایستگاهی در مسیر اصلاح بیشتر است.
اگر مایلید با مباحث مربوط به سرمایهگذاری در بازارهای مالی آشنا شوید، دورههای جامع ثروتآفرینی در بازارهای مالی و ثروتآفرینی در طلا را بگذرانید.
پرسشهای متداول درباره قیمت نقره
چرا قیمت نقره به زیر ۴۸ دلار سقوط کرد؟
ترکیبی از افزایش انتظارات نرخ بهره آمریکا، تقویت دلار، کاهش تقاضای صنعتی و جواهرات و خروج سرمایه از ابزارهای مرتبط با نقره باعث شده فشار فروش ادامه پیدا کند. تخلیه هیجان ناشی از رکورد ۱۲۱٫۶۵ دلاری ژانویه نیز بخش مهمی از این اصلاح بوده است.
آیا سقوط ۶۱ درصدی نقره به معنی فرصت خرید است؟
نه لزوماً. فاصله گرفتن از یک سقف تاریخی به تنهایی معیار ارزندگی نیست، بهخصوص اگر آن سقف تحت تأثیر سفتهبازی و کمبود موقت نقدشوندگی ایجاد شده باشد. برای ارزیابی نقره باید وضعیت نرخ بهره، تقاضای صنعتی، کسری عرضه و جریان سرمایه صندوقها را همزمان بررسی کرد.
کسری ۳۵ میلیون اونسی بازار نقره چه معنایی دارد؟
یعنی بر اساس برآورد Silver Institute، مصرف جهانی نقره در سال ۲۰۲۶ حدود ۳۵ میلیون اونس بیشتر از عرضه خواهد بود. این کسری از موجودیهای بالای زمین و سایر منابع تأمین میشود و به همین دلیل الزاماً باعث افزایش فوری قیمت نمیشود، اما نشان میدهد بازار هنوز از نظر ساختاری کاملاً مازاد عرضه ندارد.
قیمت نقره در ایران از چه عواملی اثر میگیرد؟
دو متغیر اصلی، قیمت جهانی اونس نقره و نرخ دلار در بازار ایران هستند. وزن و عیار نقره، هزینه ساخت و حاشیه فروش نیز در محصولات فیزیکی بر قیمت نهایی اثر میگذارند. بنابراین کاهش اونس جهانی الزاماً به همان میزان باعث افت قیمت ریالی نقره نمیشود.
جمعبندی؛ نقره زیر ۴۸ دلار، اما هنوز بدون پاسخ قطعی
قیمت نقره در معاملات دوشنبه به محدوده ۴۷٫۴۴ دلار رسید و فاصله آن از رکورد ژانویه به حدود ۶۱ درصد افزایش یافت. تازهترین آمار نشان میدهد ضعف بازار فقط حاصل اصلاح تکنیکال نیست؛ تقاضای جهانی حدود ۵ درصد کاهش یافته، جواهرات و مصرف صنعتی ضعیفتر شدهاند و جریان سرمایه ETPها نیز نسبت به سال گذشته معکوس شده است.
در سوی مقابل، بازار در سال ۲۰۲۶ همچنان با حدود ۳۵ میلیون اونس کسری عرضه مواجه است و تولید معدنی نیز رشد قابل توجهی ندارد. همین تضاد باعث میشود محدوده زیر ۴۸ دلار نه بهسادگی یک «فرصت خرید قطعی» باشد و نه نشانه پایان داستان نقره. مسیر بعدی بیش از هر چیز به نرخ بهره آمریکا، بازگشت یا ادامه خروج سرمایه از صندوقها و واکنش صنایع مصرفکننده به قیمتهای پایینتر بستگی خواهد داشت.