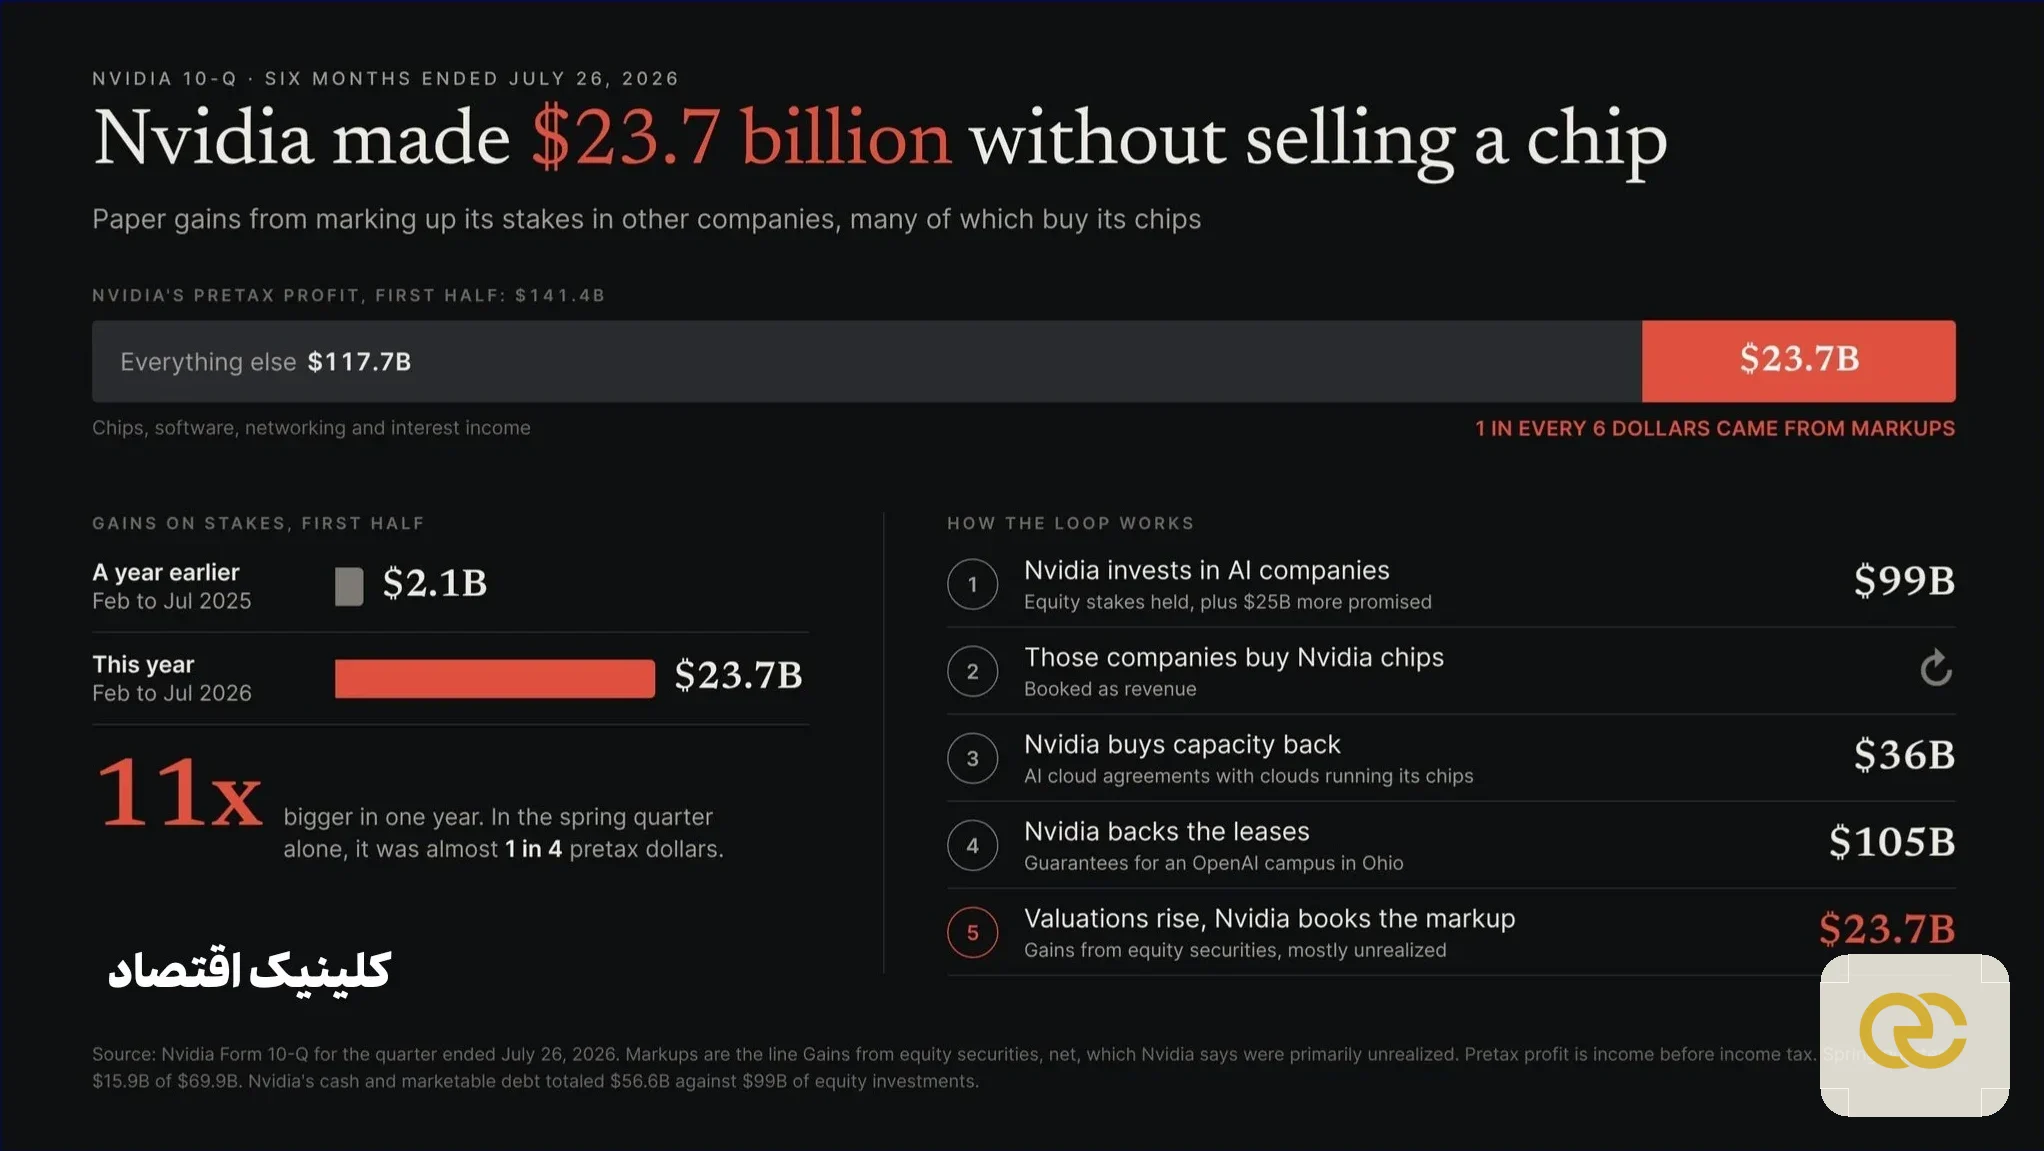
بررسی تازهترین گزارش فصلی انویدیا (۱۰-Q) پرده از یک چرخه مالی پیچیده برمیدارد که در آن حدود ۲۳٫۷ میلیارد دلار از ۱۴۱٫۴ میلیارد دلار سود پیش از مالیات ۶ ماهه نخست (معادل ۱ دلار از هر ۶ دلار) نه از فروش تراشه، بلکه از سودهای کاغذی و تحققنیافته ناشی از رشد ارزشگذاری شرکتهای هوش مصنوعی زیرمجموعه خود انویدیا به دست آمده است.
این اتکا به ارزشگذاری اکوسیستم در ترازنامه نیز مشهود است؛ بهطوریکه سبد سرمایهگذاریهای سهامی انویدیا به ۹۹ میلیارد دلار (به علاوه ۲۵ میلیارد دلار تعهد جدید) رسیده و از مجموع ۵۶٫۶ میلیارد دلار وجه نقد و اوراق قرضه این شرکت فراتر رفته است.
این زنجیره تنها به خرید سهام محدود نمیشود؛ انویدیا از یک سو با ۳۶ میلیارد دلار قرارداد ابری عملاً خریدار پشتیبان ظرفیت پردازشی همان شرکتهایی است که تراشههایش را میخرند، و از سوی دیگر با ضمانت ۱۰۵ میلیارد دلاری اجارهنامه پردیس دیتاسنتر اوهایو برای شرکت وابسته به OpenAI، اعتبار خود را پشتوانه بدهی مشتریانش قرار داده است.
هرچند خریدهای نقدی غولهایی مانند مایکروسافت، متا و گوگل و رشد ۱۳۴ درصدی سود عملیاتی انویدیا بخش واقعی این تقاضا را نشان میدهد، اما خطای والاستریت این است که به سودهای کاغذی همان ارزش فروش سختافزار را میدهد؛ در حالی که سقوط حدود ۳۰ درصدی سهام نِبیوس (Nebius) در اواخر اکتبر و اوایل نوامبر یادآوری میکند که این ماشین سودسازی در مسیر نزولی بازار میتواند با همان سرعت به زیان تبدیل شود.
اگر مایلید با مباحث مربوط به سرمایهگذاری در بازارهای مالی آشنا شوید، دورههای جامع ثروتآفرینی در بازارهای مالی و تحلیل بنیادی سهام را بگذرانید.