معرفی کلاسهای دارایی در سرمایهگذاری
3 آپریل 2021
چشمانداز سرمایهگذاری میتواند به شدت پویا و همواره در حال تحول باشد. اما کسانی که وقت خود را صرف درک اصول اولیه و کلاسهای مختلف دارایی میکنند، میتوانند در بلندمدت سود قابلتوجهی کسب کنند.
اولین گام یادگیری تمیز دادن انواع مختلف سرمایهگذاری و جایگاهی است که هر کدام در پلههای نردبان ریسک [1] دارند.
نکات کلیدی
1- سرمایهگذاری میتواند چشمانداز دلهرهآوری برای تازهکاران باشد، به خصوص که تنوع بسیار زیادی از داراییها برای افزودن به سبد دارایی وجود دارد.
2- نردبان ریسک سرمایهگذاری، کلاسهای دارایی را بر اساس ریسک نسبی آنها تعیین میکند، پول نقد پایدارترین و سرمایهگذاریهای جایگزین اغلب بیثباتترین نوع سرمایهگذاری هستند.
3- سرمایهگذاری در صندوقهای شاخصی [2] یا صندوقهای قابل معامله در بورس (ETF) که بازتابی از عملکرد بازار هستند اغلب بهترین راه برای سرمایهگذاران مبتدی است.
4- سهام عموما بازده بالاتری درمقایسه با اوراق قرضه دارد اما ریسک آن بیشتر است.
5- بسیاری از متخصصان سرمایهگذاری توصیه میکنند که سبد سرمایهگذاری متنوع شود.
درک نردبان ریسک سرمایهگذاری
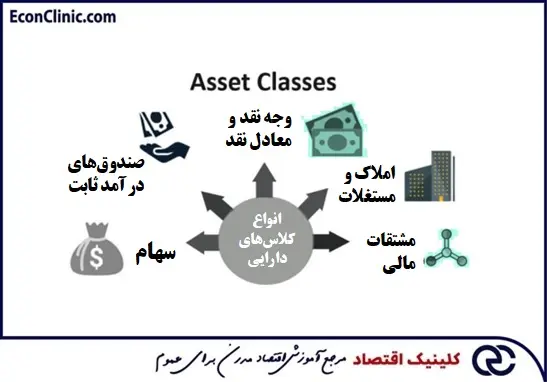
در ادامه کلاسهای اصلی دارایی به ترتیب افزایش ریسک در نردبان ریسک سرمایهگذاری آمدهاند.
وجه نقد
سپرده بانکی نقدی سادهترین، قابل درکترین و ایمنترین دارایی سرمایهگذاری است. این دارایی نه تنها به سرمایهگذاران دانش دقیقی از سودی که به دست خواهند آورد میدهد، بلکه تضمین میکند که سرمایه خود را میتوانند پس بگیرند.
اما جنبه منفی وجه نقد این است که سود به دست آمده از آن در یک حساب پسانداز به ندرت بر تورم غلبه میکند. گواهیهای سپرده (CD) [3] ابزارهایی با نقدپذیری کمتر هستند که معمولاً نرخهای بهره بالاتری نسبت به حسابهای پسانداز ارائه میدهند. با این حال پولی که در یک گواهی سپرده گذاشته میشود برای مدتی (ماهها تا سالها) قفل میشود و جریمههای احتمالی برای برداشت زودهنگام آن وجود دارد.
اوراق قرضه
اوراق قرضه یک نوع ابزار بدهی است که وام داده شده توسط سرمایهگذار به وامگیرنده را نشان میدهد. یک اوراق قرضه معمولی شامل یک شرکت یا یک آژانس دولتی میشود که در آن وامگیرنده در ازای استفاده از سرمایه، نرخ بهره ثابتی را به وام دهنده میپردازد. اوراق قرضه در سازمانهایی که از آن برای تأمین مالی عملیاتی، خرید یا سایر پروژهها استفاده میکنند رواج دارد.
نرخ سود اوراق قرضه اساساً با توجه به نرخهای بهره تعیین میشود. به همین دلیل است که آنها در دورههای تسهیل مقداری [4] یا زمانی که فدرال رزرو یا سایر بانکهای مرکزی نرخهای بهره را افزایش میدهند به شدت معامله میشوند.
صندوق سرمایه گذاری مشترک
صندوق سرمایهگذاری مشترک نوعی از سرمایهگذاری است که در آن چند سرمایهگذار پول خود را برای خرید اوراق بهادار با یکدیگر جمع میکنند. صندوقهای سرمایهگذاری مشترک لزوماً از نوع منفعل [5] نیستند، زیرا توسط مدیران سبد مدیریت میشوند که سرمایهگذاریهای جمعآوری شده را توزیع کرده و به سهام، اوراق قرضه و سایر اوراق بهادار تخصیص میدهند.
بیشتر صندوقهای سرمایهگذاری مشترک محدودیت حداقل سرمایهگذاری بین 500 دلار تا 5000 دلار دارند. سرمایهگذار حتی با انجام یک سرمایهگذاری نسبتاً کوچک نیز در معرض بیش از 100 سهام مختلف موجود در سبد یک صندوق قرار میگیرد.
برخی اوقات صندوقهای سرمایهگذاری مشترک برای تقلید از شاخصهای پایه (به عنوان دارایی پایه آن صندوق) مهم مانند S&P500 یا میانگین صنعتی داوجونز طراحی میشوند. همچنین بسیاری از صندوقهای سرمایهگذاری مشترک به طور فعال [6] مدیریت میشوند، به این معنی که مدیران سبد، تخصیص سرمایههای خود در صندوق را با دقت پیگیری، تعدیل و بهروزرسانی میکنند. با این حال سرمایهگذاری در این صندوقها معمولاً هزینههای بیشتری مانند هزینههای مدیریت سالانه و هزینههای اولیه را در پی دارد که از بازده سرمایهگذار میکاهد.
صندوقهای سرمایهگذاری مشترک در پایان روز معاملاتی ارزشسنجی میشوند و تمامی معاملات خرید و فروش نیز پس از بسته شدن بازار انجام میشود.
نکته مهم
بسیاری از متخصصان سرمایهگذاری به مشتریان خود توصیه میکنند که به جای تمرکز بر چند سهام، متنوعسازی در طیف گستردهای از اوراق بهادار را انجام دهند.
صندوقهای قابل معامله در بورس (ETF)
صندوقهای قابل معامله در بورس (ETF) از زمان معرفی در اواسط دهه 1990 بسیار محبوب شدهاند. ETF ها شبیه به صندوقهای سرمایهگذاری مشترک هستند، اما در طول ساعات معاملاتی در بورس معامله میشوند. به این ترتیب آنها رفتار خرید و فروش در سهام را منعکس میکنند، به این معنی که ارزش آنها میتواند در طول ساعات معاملاتی به شدت تغییر کند.
ETF ها میتوانند یک شاخص پایه مانند S&P 500 یا هر سبد سهام دیگری را که ناشر ETF میخواهد به عنوان یک ETF خاص ردیابی کنند. این ETF خاص میتواند شامل هر چیزی از بازارهای نوظهور گرفته تا کالاها، بخشهای کسبوکار فردی مانند زیستفناوری یا کشاورزی و غیره باشد. با توجه به سهولت معامله و پوشش گسترده، ETF ها بین سرمایهگذاران بسیار محبوب هستند.
سهام
سهام به سرمایهگذاران اجازه میدهد تا از طریق افزایش قیمت سهام و سود نقدی تقسیمی در موفقیت یک شرکت مشارکت کنند. سهامداران در صورت انحلال (یعنی ورشکستگی شرکت) نسبت به داراییهای شرکت مطالبه دارند اما مالک داراییها نیستند.
دارندگان سهام عادی از حق رای در مجامع سهامداران برخوردارند. دارندگان سهام ممتاز حق رای ندارند اما از نظر پرداخت سود نسبت به سهامداران عادی اولویت دارند.
نکته سریع
برخی از سرمایهگذاریها مانند صندوقهای پوشش ریسک [7] فقط برای سرمایهگذاران ثروتمند مجاز است.
سرمایهگذاریهای جایگزین
طیف گستردهای از سرمایهگذاریهای جایگزین وجود دارد که شامل موارد زیر میشود:
املاک و مستغلات
سرمایهگذاران میتوانند با خرید مستقیم املاک و مستغلات را بدست آورند. در روش دیگر میتوانند در صندوقهای سرمایهگذاری املاک و مستغلات (REIT) [8] سهام خریداری کنند. REIT ها مانند صندوقهای سرمایهگذاری مشترک عمل میکنند که در آن گروهی از سرمایهگذاران پول خود را برای خرید ملک جمع میکنند. REIT ها در همان بورس سهام معامله میشوند.
صندوقهای پوشش ریسک
صندوقهای پوشش ریسک ممکن است در طیفی از داراییهایی که آلفا نام دارند و برای ارائه بازده بیشتر از بازار طراحی شدهاند سرمایهگذاری کنند. با این حال بازده آنها تضمین شده نیست، صندوقهای پوشش ریسک میتوانند نوسانات شدیدی در بازده داشته باشند، حتی برخی اوقات در مقایسه با بازار بازده بسیار پایینتری دارند.
این نوع سرمایهگذاری معمولاً فقط برای سرمایهگذاران معتبر در دسترس است. اغلب برای سرمایهگذاری در این ابزار نیاز به 1 میلیون دلار یا بیشتر است. این صندوقها معمولاً الزامات مربوط به ارزش خالص دارایی را تحمیل میکنند. سرمایهگذاری در صندوقهای پوشش ریسک ممکن است پول سرمایهگذار را برای دورههای زمانی قابلتوجهی مسدود سازد.
صندوق سرمایهگذاری خصوصی
صندوقهای سرمایهگذاری سهام خصوصی [9] ابزارهای سرمایهگذاری تلفیقی مشابه صندوقهای سرمایهگذاری مشترک و پوشش ریسک هستند. یک شرکت سرمایهگذاری سهام خصوصی که به عنوان «مشاور» شناخته میشود، پولهای سرمایهگذاری شده در صندوق را توسط چندین سرمایهگذار جمعآوری میکند و سپس از طرف صندوق آنها را سرمایهگذاری میکند.
صندوقهای سرمایهگذاری سهام خصوصی اغلب سهم کنترلی در یک شرکت در حال فعالیت میگیرند و برای تقویت ارزش آن شرکت مدیریت فعالانه را پیش میگیرند. سایر استراتژیهای صندوقهای سرمایهگذاری سهام خصوصی شامل هدف قرار دادن شرکتها با رشد سریع یا استارتاپها هستند.
مانند یک صندوق پوشش ریسک، شرکتهای سرمایهگذاری سهام خصوصی نیز تمایل دارند بر فرصتهای سرمایهگذاری بلندمدت 10 ساله یا بیشتر تمرکز کنند.
کالاها
کالاها به منابع ملموس مانند طلا، نقره، نفت خام و همچنین محصولات کشاورزی اطلاق میشود. راههای متعددی برای سرمایهگذاری در کالاها وجود دارند. صندوق کالایی یا «صندوق قراردادهای آتی مدیریتشده» یک ابزار سرمایهگذاری خصوصی است که مشارکتهای چند سرمایهگذار را برای تجارت در بازارهای قراردادهای آتی و کالا ترکیب میکند.
یکی از مزیتهای صندوقهای کالایی این است که ریسک یک سرمایهگذار به مشارکت مالی او به صندوق محدود میشود. برخی از ETF های تخصصی نیز برای تمرکز روی کالاها طراحی شدهاند.
چگونه سرمایهگذاری معقول، مناسب و ساده انجام دهیم؟
بسیاری از سرمایهگذاران باتجربه با استفاده از طبقات دارایی که در بالا ذکر شده سبد خود را با ترکیبی که نشاندهنده آستانه ریسکشان است متنوع میکنند. یک توصیه خوب به سرمایهگذاران این است که با سرمایهگذاریهای ساده شروع کنند، سپس سبد خود را به تدریج گسترش دهند. به طور خاص، صندوقهای سرمایهگذاری مشترک یا ETF ها به عنوان اولین قدم قبل از اینکه به سمت انتخاب تکی سهام، املاک و مستغلات و سایر سرمایهگذاریهای جایگزین حرکت کنند گام خوبی به شمار میرود.
عموما اکثر مردم بسیار مشغول هستند و نمیخواهند نگران پایش روزانه سبد خود باشند. در نتیجه سرمایهگذاری در صندوقهای شاخصی که منعکسکننده عملکرد بازار است میتواند راهحل مناسبی باشد. استیون گلدبرگ مدیر شرکت مدیریت ثروت توئدل گلدبرگ و ستوننویس قدیمی صندوقهای سرمایهگذاری مشترک در کیپلینگر بیشتر توضیح میدهد که اکثر افراد فقط به سه صندوق شاخصی نیاز دارند: یکی با پوشش بازار سهام ایالات متحده، دیگری با تمرکز بر سهام بینالمللی و سومی که دنبالکننده یک شاخص اوراق قرضه باشد.
با این حال سرمایهگذاران در عمل تمایل بیشتری دارند، هنگام ساخت یک سبد متنوع که متناسب با تحمل ریسک، افق زمانی و اهداف مالی آنها است، ترکیب داراییهای خود را انتخاب کنند. به این معنی که میتوانید با تغییر وزن سبد خود به نفع گروههای دارایی خاصی بسته به محیط اقتصادی بازده بیشتری را بدست آورید.
عملکرد انتظاری طبقه دارایی با توجه به شرایط اقتصادی
بیایید ابتدا عملکرد نسبی سهام و اوراق قرضه را که از نظر تاریخی تا حدودی همبستگی معکوس نشان دادهاند را در نظر بگیریم:
هنگامی که اقتصاد قوی و رو به رشد باشد با سطح پایین بیکاری، به این دلیل که مصرفکنندگان خرج میکنند و سود بنگاهها افزایش مییابد، سهام تمایل به عملکرد خوب دارد. همزمان اوراق قرضه ممکن است با افزایش نرخ بهره برای همسو شدن با رشد اقتصادی و تورم عملکرد ضعیفی داشته باشد. وقتی تورم بالا باشد اگر نرخ کوپن کمتر از نرخ تورم باشد، عملکرد اوراق با نرخ ثابت نیز ممکن است به صورت نسبی بدتر شود.
هنگامی که اقتصاد ضعیف شده و رکود شروع میشود، بیکاری افزایش یافته، مردم به اندازه گذشته خرج نمیکنند و این به سود شرکتها لطمه میزند. این اتفاق میتواند بر کاهش قیمت سهام تاثیر بگذارد. اما از آنجایی که نرخ بهره در واکنش به سقوط اقتصاد کاهش مییابد اوراق قرضه ممکن است عملکرد بهتری داشته باشند.
همانطور که پیشتر توضیح داده شد اکثر متخصصان مالی سبدی از ترکیب سهام و اوراق قرضه را توصیه میکنند. با اینکه سایر طبقات دارایی نیز ممکن است از شرایط اقتصادی خاصی تاثیر بگیرند اما ممکن است برای همه سرمایهگذاران مناسب نباشند.
املاک و مستغلات
اقتصاد قوی و سطح بیکاری پایین میتواند منجر به یک بازار مسکن قوی شود که ممکن است برای سرمایهگذاری در املاک و مستغلات مفید باشد. با این حال افزایش نرخهای بهره میتواند بر افت درخواست وام مسکن [10] تاثیر بگذارد.
کالاها
شرایط تورمی میتواند منجر به افزایش قیمت برخی از کالاها شود و آنها را به یک دارایی مطلوب برای استفاده برای پوشش تورم تبدیل کند.
سرمایهگذاریهای جایگزین
شرکتهای سرمایهگذاری سهام خصوصی، سرمایهگذاریهای خطرپذیر، صندوقهای پوشش ریسک و سایر سرمایهگذاریهای غیرسنتی ممکن است در محیطی با نرخهای بهره پایین و نقدینگی بالا عملکرد بهتری داشته باشند. اگرچه این نوع سرمایهگذاریها همیشه برای سرمایهگذاران فردی در دسترس نیست و ممکن است نیاز به حجم قابلتوجهی از پول نقد داشته باشند. همچنین این نوع از سرمایهگذاریها سطح پایینتری از نقدپذیری را دارند.
طلا
طلا به عنوان یک دارایی امن محسوب میشود و در مواقع نااطمینانی اقتصادی، تنشهای ژئوپلیتیکی و در شرایط تورمی عملکرد خوبی دارد. این امر به ویژه در طول همهگیری COVID19 که شاهد افزایش قیمت طلا به بالاترین سطح تاریخ در بهار 2020 بود مشاهده شد.
وجه نقد و معادلهای نقدی (مانند صندوقهای بازار پول و CD ها)
این داراییها نیز در شرایط اقتصادی پرنوسان یا با عدم قطعیت عملکرد نسبتاً خوبی دارند و بهعنوان یک پناهگاه امن در نظر گرفته میشوند. سرمایهگذاران ممکن است به پول نقد به عنوان راهی برای حفظ سرمایه خود و محدودکردن ضرر در بازارهای نزولی روی بیاورند. با این حال در یک محیط باثبات و با تورم پایین وجه نقد معمولاً به اندازه سایر داراییها مانند سهام یا اوراق قرضه بازده ندارد اما ثبات و ریسک پایین باعث میشود تخصیص اندک داراییها به وجه نقد گزینهای جذاب برای سرمایهگذارانی باشد که میخواهند سرمایه خود را حفظ کنند یا به دنبال نیازهای نقدینگی کوتاهمدت هستند.