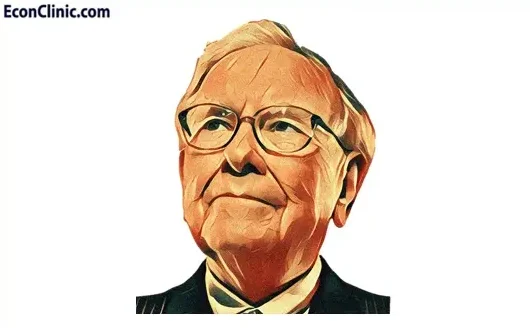
وارن بافت
از فروش نوشابه تا درآمد میلیاردی به همراه اصول سرمایهگذاری این سرمایهگذار افسانهای
19 آپریل 2023
وارن ادوارد بافت [1]، سرمایه گذار افسانهای ارزش-مبنا، یک کارخانه نساجی رو به زوال را به موتوری مالی تبدیل کرد که موفقترین شرکت هلدینگ جهان شد.
بنا به گزارش فوربز [2]، بافت که به دلیل استعدادش در سرمایهگذاری به پیشگوی اوماها معروف است، بیش از 100 میلیارد دلار ثروت شخصی را به دست آورده است.
او الهامبخش لشگر طرفداران وفادار خود است که هر سال به اوماها، ایالت نبراسکا سفر میکنند تا فرصتی برای شنیدن صحبتهای او در نشست سالانه برکشایر، رویدادی که به طعنه وودستاک – Woodstock (نمایشگاه موسیقی و هنر با بیش از 400,000 نفر شرکتکننده بین سالهای 1959 تا 1969) سرمایهداری نامیده میشود.
نکات کلیدی
1- وارن بافت در سنین جوانی سرمایهگذاری را آغاز کرد. اولین سهام خود را در سن 11 سالگی و اولین سرمایهگذاری خود در املاک و مستغلات را در سن 14 سالگی انجام داد.
2- بافت زیر نظر بنجامین گراهام [3]، سرمایهگذار افسانهای ارزش-مبنا، در حالی که در دانشگاه کلمبیا تحصیل میکرد، آموزش دید. هاروارد او را رد کرده بود.
3- بافت با چارلی مانگر [4]همکاری کرد تا شرکت نساجی برکشایر هاتاوی [5] را بخرد تا بعداً به عنوان ابزاری برای تصاحب کسبوکارهای دیگر و سرمایهگذاری مورد استفاده قرار گیرد.
4- بافت یک سرمایه گذار واقعی ارزش-مبنا [6] است که شرکتهای ارزان قیمت اما قوی را میخرد و آنها را برای بلندمدت نگه میدارد.
5- بافت همیشه یک نیکوکار بوده و مبلغ زیادی از دارایی شخصی خود که بیش از 100 میلیارد دلار میباشد را سپرده است که پس از مرگش در اختیار بنیاد بیل و ملیندا گیتس [7] قرار گیرد.
6- بافت، به جای تمرکز بر پیچیدگیهای عرضه و تقاضای بازار سهام، به شرکتها بهعنوان یک واحد کلی نگاه میکند.
7- از جمله عواملی که بافت آنها را در نظر میگیرد میتوان به عملکرد شرکت، بدهی شرکت و حاشیه سود اشاره کرد.
8- ملاحظات دیگری که سرمایهگذاران ارزشی همچون بافت در نظر میگیرند عبارتند از: آیا شرکتها سهامی عام هستند، چقدر (برای نهادههای تولید) به کالا متکی هستند و چقدر ارزان هستند.
9- در حالی که خود وارن بافت هرگز کتابی ننوشته است، کتابهای زیادی دربارهی زندگی، راهبردهای سرمایهگذاری و فلسفههای او نوشته شده است.
10- برخی کتابها دربارهی بافت بیشتر بر زندگی و موفقیتهای او تمرکز دارند، در حالی که در برخی دیگر بیشتر به تقلید از سبک سرمایهگذاری او توجه شده است.
11- به دست آوردن بینش و اطلاعات درباره سرمایهگذار بزرگی مانند وارن بافت میتواند برای سرمایهگذاران تازهکار و خبره مفید باشد.
12- استراتژی سرمایهگذاری 90/10 عبارتست از تخصیص 90 درصد از سرمایه به صندوقهای سرمایهگذاری شاخصی کمهزینهی اساندپی 500 و اختصاص 10 درصد باقیمانده به اوراق قرضهی کوتاهمدت.
13- وارن بافت این استراتژی را در نامهای در سال 2013 برای سهامداران شرکتش توضیح داد.
14- استراتژی سرمایهگذاری 90/10 در مقایسه با سایر مدلهای رایج تخصیص دارایی بسیار تهاجمی است و احتمالاً برای همه مناسب نیست.
15- وارن بافت را بسیاری بهعنوان یکی از موفقترین سرمایهگذاران تمام دوران شناخته میشود، اما حتی بهترین سرمایهگذاران نیز اشتباه میکنند.
16- خرید با قیمت نامناسب، اشتباه گرفتن رشد درآمد با کسبوکار موفق و سرمایهگذاری در شرکتهای فاقد مزیت پایدار، همگی اشتباهاتی هستند که بافت در نامههای افسانهای سالانهی خود با سهامداران شرکتش به اشتراک گذاشته است.
17- بافت حتی برکشایر هاتاوی را در لیست اشتباهاتش قرار داده است.
18- تعدادی از شرکتهای دیگری که بافت بهعنوان بزرگترین اشتباهات سرمایهگذاری خود از آنها نام برده است شامل کوناکوفیلیپس، یواس ایر و دکستر شوز هستند.
جوانی و تحصیلات وارن بافت
بافت در 30 آگوست 1930 در اوماها، نبراسکا در خانواده هاوارد و لیلا بافت به دنیا آمد. او دومین فرزند از سه فرزند و تنها پسر بود. پدرش کارگزار بورس و چهار دوره نماینده کنگره آمریکا [8] بود. هاوارد بافت دورههای غیر متوالی را در حوزه جمهوریخواهان [9] سپری کرد، اما از دیدگاههای آزادیخواهانه (لیبرتارین) حمایت میکرد.
پول درآوردن علاقه اولیه پسرش وارن بود که با مسیرهای مشخصی که روی کاغذ داشت نوشابه میفروخت. هنگامی که او 14 ساله بود، درآمد حاصل از این تلاشها را در 40 جریب زمین سرمایه گذاری کرد و سپس آن را برای کسب سود اجاره داد. به اصرار پدرش به دانشگاه پنسیلوانیا [10] درخواست داد و پذیرفته شد. بافت ، تحت تأثیر دانشگاه قرار نگرفت، پس از دو سال آن دانشگاه را ترک کرد و به دانشگاه نبراسکا [11] منتقل شد.
پس از فارغالتحصیلی، پدرش بار دیگر او را در مورد ارزش تحصیل متقاعد کرد و او را تشویق کرد که کارشناسی ارشد خود را ادامه دهد. هاروارد [12] بافت را رد کرد، اما دانشگاه کلمبیا [13] او را پذیرفت. بافت زیر نظر بنجامین گراهام، پدر سرمایهگذاری ارزش-مبنا آموزش دید و دوران تحصیل او در کلمبیا، زمینه را برای یک مسیر شغلی پر داستان، البته با شروعی آهسته، فراهم کرد.
پس از فارغالتحصیلی، گراهام از استخدام بافت امتناع کرد، حتی به او پیشنهاد کرد که از کار در وال استریت اجتناب کند. پدر بافت با گراهام موافقت کرد و بافت به اوماها بازگشت تا در شرکت کارگزاری پدرش کار کند. او با سوزان تامپسون ازدواج کرد و آنها تشکیل خانواده دادند. مدت کوتاهی بعد نظر گراهام تغییر کرد و به بافت پیشنهاد شغلی در نیویورک داد.
واقعیت آشکار
بافت بر خلاف مربیاش بنجامین گراهام، میخواست فراتر از اعداد و ارقام نگاه کند و در هنگام سرمایهگذاری روی تیم مدیریت شرکت و مزیت رقابتی آن محصول در بازار تمرکز کند.
دستاوردهای قابل توجه وارن بافت
زمانی که بافت در نیویورک بود، این شانس را داشت که کار خود را بر اساس نظریههای سرمایهگذاری که از گراهام در کلمبیا آموخته بود، بنا کند.
به گفته گراهام، سرمایهگذاری ارزش-مبنا شامل جستجوی سهامی است که با تخفیف فوقالعادهای روی ارزش داراییهای پایه آن سهم، که گراهام آن را «ارزش ذاتی» مینامد، فروخته میشود. بافت این مفهوم را درونی کرد، اما علاقه داشت که آن را یک قدم جلوتر ببرد.
در سال 1956، او به اوماها بازگشت، Buffett Associates [14] را راهاندازی کرد و بعداً خانهای خرید. در سال 1962 زمانی که چارلی مانگر به نیروهایش پیوست، 30 سال داشت و یک میلیونر بود.
همکاری آنها در نهایت منجر به توسعه یک فلسفه سرمایهگذاری بر اساس ایده بافت مبنی بر نگاه کردن به سرمایهگذاری ارزش-مبنا به عنوان چیزی فراتر از تلاش برای به دست آوردن چند دلار آخر از کسبوکارهای در حال مرگ شد.
در این مسیر، آنها Berkshire Hathaway (BRK.A) [15]، یک کارخانه نساجی که در حال ورشکستگی بود را خریداری کردند. اقدامی که بهعنوان یک حرکت ارزش-مبنای کلاسیک گراهام آغاز شد و زمانی که کسبوکار نشانههایی از حیات را نشان داد، تبدیل به سرمایهگذاری بلندمدت شد.
جریانهای نقدی حاصل از کسبوکار نساجی برای تامین مالی سایر سرمایه گذاریها استفاده شد. در نهایت، کسبوکار اصلی تحت تاثیر هلدینگهای دیگر قرار گرفت. بافت در سال 1985 تجارت نساجی را تعطیل کرد اما به استفاده از این نام ادامه داد.
ثروت و نیکوکاری
زمانیکه موفقترین سرمایه گذار دنیا هستید با پول خود چه میکنید؟
اگر وارن بافت باشید، آن را هدیه میدهید. بافت در ژوئن سال 2006، زمانی که بخش بزرگ ثروت خود را به بنیاد بیل و ملیندا گیتس، که بر مسائل بهداشت جهانی، کتابخانههای ایالات متحده و مدارس جهانی و سایر موضوعات تمرکز دارد، اهدا کرد، جهان را شگفت زده کرد. این یکی از بزرگترین موسسات خیریه شفاف جهان است.
کمکهای مالی بافت در قالب سهام کلاس B برکشایر هاتاوی خواهد بود. کل کمک مالی او به بنیاد گیتس 10 میلیون سهم است. این اهدا تا زمان مرگ بافت یا تا زمانی که بنیاد نتواند شرط هزینهها را برآورده کند یا این شرط که بیل یا ملیندا گیتس فعالانه در فعالیتهای بنیاد مشارکت داشته باشند، با افزایش 5 درصدی ارائه میشود. اهدای بافت در سال 2006، 500,000 سهم بود که تقریباً 1.5 میلیارد دلار ارزش داشت.
در ژوئن 2022، مدیرعامل بنیاد، مارک سوزمن، ایمیلی را برای کارمندان بنیاد بیل و ملیندا گیتس ارسال کرد. این ایمیل همچنین در وب سایت بنیاد به اشتراک گذاشته شده است که مشارکت بافت از سال 2006 تاکنون به بیش از 36 میلیارد دلار رسیده است.
بافت انتظار دارد که افزایش قیمت سهام در طول زمان این مقدار را افزایش دهد.
واقعیت آشکار
اهدای سهام دیگری شامل 900,000 سهم به طور مساوی بین سه موسسه خیریه که توسط فرزندان بافت اداره میشود صورت گرفت. 1.5 میلیون سهم دیگر به افتخار همسر اول بافت، به راهاندازی یک بنیاد خیریه تعلق گرفت.
در حالی که حجم عظیم کمک مالی به بنیاد گیتس مطمئناً شگفتی بزرگی بود، تلاشهای نیکوکارانهی بافت چیز جدیدی نیست. او به مدت 40 سال از طریق بنیاد بافت، که به بنیاد سوزان تامپسون بافت تغییر نام داد، پول میداد. این بنیاد از برنامهریزی کارزارهای خانواده طرفدار آزادی انتخاب حمایت میکند و برای جلوگیری از گسترش سلاحهای هستهای تلاش میکند.
بافت برنامهریزی کرده است که بخش عمدهای از ثروت خود را به خیریه بدهد، اما اصرار داشت که این امر پس از مرگ اتفاق بیافتد. تغییر ذهن بافت اساسی است – منطقی، قاطع، بیرحمانه، و مسیری که تماماً توسط خودش روشن میشود. او برای گفتن این جمله معروف است: «من میدانم میخواهم چه کار کنم، و این کار منطقی است.»
میراث وارن بافت
فلسفهی سرمایهگذاری بافت بر اساس اصل تصاحب سهام در شرکتهایی است که به عقیده او به خوبی مدیریت میشوند ولی بازار ارزش پایینی بر آنها گذاشته است. هنگام خرید، قصد او این است که اوراق بهادار را به طور نامحدود نگه دارد. کوکاکولا [16]، امریکن اکسپرس [17] و ژیلت [18] همگی معیارهای او را برآورده کردهاند و سالها در سبد سهام برکشایر هاتاوی باقی ماندهاند.
در بسیاری از موارد، او شرکتها را کاملاً خریداری کرد و به تیمهای مدیریتی آنها اجازه داد تا کارهای روزمره را مدیریت کنند. تعدادی از شرکتهای معروفتر که در این دسته قرار میگیرند عبارتند از See’s Candies [19]، Fruit of the Loom [20]، Dairy Queen [21]، The Pampered Chef Ltd. [22]، و GEICO Auto Insurance [23].
هنگامی که زوال بازارهای مالی در صنعت فناوری با ترکیدن حباب دات کام [24] رخ داد، بسیاری از کارشناسان ورشکست شدند. سود بافت در همین دوره دو برابر شد.
نکته مهم
رمز و راز بافت دست نخورده باقی ماند تا اینکه سهام فناوری محبوب شد. بافت به عنوان یک فن هراس مصمم، در اواخر دهه 1990 از رشد باورنکردنی سهام فناوری جلوگیری کرد. بافت با چسبیدن به اسلحه خود و امتناع از سرمایهگذاری در شرکتهایی که با اصولش سازگار نبودند، مورد تحقیر کارشناسان وال استریت قرار گرفت و توسط بسیاری بهعنوان مردی که زمانش گذشته بود، نادیده گرفته شد.
زندگی شخصی
علیرغم ثروت خالص وارن بافت که به میلیاردها دلار میرسد، او به طور باورنکردنی مقتصد است. او هنوز در خانه پنج خوابهای که در سال 1958 به قیمت 31,000 دلار خریده بود زندگی میکند، کوکاکولا مینوشد و در رستورانهای محلی غذا میخورد، جایی که برگر یا استیک غذای ترجیحی اوست.
او سالها از خرید یک جت شرکتی اجتناب کرد. در نهایت وقتی یک جت خرید، نام آن را دفاعناپذیر گذاشت، به اعلان عمومی از انتقادی که درباره پولی که برای جت خرج میشود.
او پس از ازدواجش در سال 1952، بیش از 50 سال با سوزان تامپسون به زندگی مشترک ادامه داد. آنها سه فرزند به نام های سوزی، هاوارد و پیتر داشتند. بافت و سوزان در سال 1977 از هم جدا شدند و تا زمان مرگ سوزان در سال 2004 متاهل باقی ماندند.
سوزان قبل از مرگ او را به آسترید منکس، یک پیشخدمت، معرفی کرد. بافت و منکس در سال 1978 زندگی مشترک خود را آغاز کردند و در آگوست 2006 ازدواج کردند.
استراتژی سرمایهگذاری وارن بافت
بافت احتمالاً بیشتر به این خاطر شناخته میشود که یکی از موفقترین سرمایهگذاران جهان است. راهبرد سرمایهگذاری وارن بافت به ابعاد افسانهای رسیده است. او به چند اصل و فلسفهی مهم سرمایهگذاری اعتقاد دارد که بهطور گستردهای در سراسر جهان دنبال میشوند. پس مشخصاً رازهای موفقیت او کدامند؟
بافت از مکتب سرمایهگذاری ارزش-مبنای بنجامین گراهام پیروی میکند. سرمایهگذاران ارزش-مبنا به دنبال اوراق بهاداری میگردد که بهطور غیرموجهی با قیمت پایین نسبت به ارزش ذاتیشان مبادله میشوند. روش عمومی پذیرفتهشدهای برای تعیین ارزش ذاتی وجود ندارد، اما اغلب با تحلیل بنیادی شرکت تخمین زده میشود. سرمایهگذاران ارزش-مبنا سهامی را جستجو میکنند که گمان میرود توسط بازار یا سهام کم ارزشگذاری شده اما توسط اکثریت خریداران دیگر شناسایی نشده است.
بافت این رویکرد سرمایهگذاری را یک سطح بالاتر میبرد. بسیاری از سرمایهگذاران ارزشی به فرضیه بازار کارا (EMH) اعتقاد ندارند. فرضیه بازار کارا نظریهای است که بیان میکند سهام همیشه با ارزش منصفانه خود معامله میشود. این نظریه کارِ سرمایهگذاران در تصمیمگیری برای خرید سهامی که کم ارزشگذاری شده است یا فروش آن به قیمت بالاتر را سختتر میکند. آنها به این اعتماد دارند که بازار در نهایت به نفع سهام باکیفیتی خواهد شد که برای مدتی کم ارزشگذاری شده است.
نکته مهم
وارن بافت همواره بر اهمیت سرمایهگذاری روی خودتان بهعنوان ابزاری برای موفقیت تأکید کرده است. این سرمایهگذاری شامل انتخابهای مالی محتاطانه و همچنین افزایش دانش در زمینههایی است که میخواهید در آنها مشارکت کنید.
اما بافت نگران پیچیدگیهای عرضه و تقاضای بازار سهام نیست. در واقع او اصلاً نگران فعالیتهای بازار سهام نیست. این مفهوم در تعبیر معروف او از سخنان بنجامین گراهام نهفته است: «در کوتاهمدت بازار یک دستگاه رأیگیری است، اما در بلندمدت یک دستگاه وزنکشی است.»
او به هر شرکت بهعنوان یک واحد کلی نگاه میکند، بنابراین سهام را تنها بر اساس پتانسیل کلی شرکت انتخاب میکند. بافت با نگه داشتن سهام در یک سرمایهگذاری بلندمدت تنها به دنبال عایدی سرمایه نیست. او به دنبال مالکیت شرکتهای باکیفیتی است که بهشدت قادر به سودآوری هستند.
بافت به این موضوع اهمیت نمیدهد که وقتی در یک شرکت سرمایهگذاری میکند، بازار در نهایت ارزش آن را تشخیص خواهد داد یا خیر. او به این موضوع توجه دارد که آن شرکت چقدر میتواند بهعنوان یک کسبوکار درآمد کسب کند.
روششناسی بافت
وارن بافت، در زمان ارزیابی رابطهی بین سطح برتری سهام و قیمت آن، با پرسیدن چند سؤال از خودش، سهام زیرارزشی را پیدا میکند. در نظر داشته باشید که اینها همهی مواردی نیستند که او تحلیل میکند، بلکه چکیدهی مختصری از مواردی هستند که او در رویکرد سرمایهگذاری شش مرحلهای خود دنبال میکند.
1. عملکرد شرکت
بازده حقوق صاحبان سهام (ROE) گاهی اوقات بهعنوان بازده سرمایهگذاری سهامدار شناخته میشود. این معیار میزان سود سهامداران از سهامشان را نشان میدهد. بافت همیشه به ROE نگاه میکند تا ببیند آیا شرکت در مقایسه با شرکتهای دیگرِ همان صنعت عملکرد خوب پیوستهای داشته است یا خیر.
بازده حقوق صاحبان سهام (ROE) به شرح زیر محاسبه میشود:
ROE = (سود خالص ÷ حقوق صاحبان سهام) × 100
فقط توجه به ROE سال گذشته کافی نیست. سرمایهگذار باید ROE پنج تا 10 سال گذشته را برای تحلیل عملکرد تاریخی بررسی کند.
2. بدهی شرکت
نسبت بدهی به حقوق صاحبان سهام (D/E) مشخصهی دیگری است که بافت بهدقت در نظر میگیرد. او ترجیح میدهد به جای استقراض پول، مقدار کوچکی بدهی و رشد سود حاصل از حقوق صاحبان سهام را مشاهده کند.
نسبت D/E به شرح زیر محاسبه میشود:
نسبت بدهی به حقوق صاحبان سهام (D/E) = کل بدهیها ÷ حقوق صاحبان سهام
نسبت بدهی به حقوق صاحبان سهام نشاندهندهی تناسب بین حقوق صاحبان سهام و بدهیای است که شرکت برای تأمین مالی داراییهایش استفاده میکند. هر چه این نسبت بزرگتر باشد، نشان میدهد که شرکت، به جای حقوق صاحبان سهام، با دریافت بدهی بیشتر تأمین مالی انجام میدهد. سطح بالای بدهی در مقایسه با حقوق صاحبان سهام میتواند به ناپایداری سود و هزینههای زیاد بهره منجر شود. برای آزمون دقیقتر، سرمایهگذاران گاهی در محاسبهی بالا از بدهی بلندمدت به جای کل بدهی استفاده میکنند.
3. حاشیه سود
سودآوری یک شرکت نه تنها به داشتن حاشیه سود خوب بلکه به افزایش مداوم آن بستگی دارد. این حاشیه با تقسیم سود خالص بر فروش خالص محاسبه میشود. سرمایهگذاران برای داشتن تصویری مناسب از حاشیه سود تاریخی باید حداقل به پنج سال گذشته نگاه کنند.
حاشیه سود بالا نشان میدهد که شرکت بهخوبی کارش را انجام میدهد. افزایش پیوستهی حاشیه سود به این معناست که مدیریت در کنترل هزینهها بسیار کارآمد و موفق بوده است.
4. آیا شرکت سهامی عام است؟
بافت بهطور معمول تنها شرکتهایی را در نظر میگیرد که حداقل 10 سال از عمرشان گذشته باشد. در نتیجه، اکثر شرکتهای فناوری که در دههی گذشته عرضهی اولیه سهام (IPO) داشتهاند، در نظر بافت قرار نمیگیرند. او گفته است که سازوکار پشت بسیاری از شرکتهای فناوری امروزی را درک نمیکند و فقط در کسبوکارهایی سرمایهگذاری میکند که کاملاً آنها را درک میکند.
سرمایهگذاری ارزش-مبنا به شناسایی شرکتهایی نیاز دارد که از آزمون زمان سربلند بیرون آمدهاند اما در حال حاضر زیرارزشی هستند.
نکته مهم
سرمایهگذاری ارزش-مبنا بر عملکرد مالی شرکت متمرکز است، در حالی که سرمایهگذاری با رویکرد تحلیل تکنیکال به قیمت و حجم سهام و نحوهی تغییرات قیمت از منظر تاریخی میپردازد.
هرگز ارزش عملکرد تاریخی را دست کم نگیرید. عملکرد تاریخی توانایی یا ناتوانی شرکت در افزایش ارزش سهامدار را نشان میدهد؛ اما به خاطر داشته باشید که عملکرد گذشتهی سهام تضمینکنندهی عملکرد آینده نیست.
وظیفهی سرمایهگذار ارزش-مبنا این است که تعیین کند شرکت تا چه اندازه میتواند در آینده عملکرد خوبی داشته باشد. تعیین این امر ذاتاً دشوار است، اما واضح است که بافت در این زمینه بسیار خوب عمل کرده است.
نکتهی مهمی که باید دربارهی شرکتهای سهامی عام به یاد داشته باشید این است که این شرکتها موظفند صورتهای مالی خود را بهطور منظم به کمیسیون بورس و اوراق بهادار (SEC) ارائه دهند. این اسناد میتوانند به سرمایهگذاران در تحلیل دادههای مهم شرکت از جمله عملکرد فعلی و گذشته کمک کنند تا بتوانند تصمیمات سرمایهگذاری مهم را اتخاذ کنید.
5. اتکا به کالا
ممکن است در ابتدا این سؤال را بهعنوان رویکردی رادیکال برای محدود کردن فهرست شرکتهایی تصور کنید که قصد سرمایهگذاری در آنها را دارید، اما بافت این سؤال را مهم میداند. او تمایل دارد از شرکتهایی که محصولاتشان از محصولات رقبایشان متمایز نیست و همچنین از شرکتهایی که صرفاً به یک کالا، مانند نفت یا گاز، اتکا دارند، دوری کند … اما نه همیشه.
اگر شرکت چیزی متفاوت از رقیب دیگری در همان صنعت ارائه ندهد، بافت چیزی برای تمایز قائل شدن بین این شرکتها نمیبیند. هر مشخصهای که تقلید از آن سخت باشد، چیزی است که بافت آن را «خندق محافظ» شرکت مینامد که به شرکت مزیت رقابتی میدهد. هرچه خندق عریضتر باشد، برای رقیب سختتر است که بتواند سهم بازار آن شرکت را به چنگ آورد.
6. آیا ارزان است؟
در این مرحله کار کمی مشکل میشود. پیدا کردن شرکتهایی که پنج معیار دیگر را برآورده میکنند یک سمت ماجراست، اما سمت دیگر این است که آیا آنها واقعاً زیرارزشی هستند یا خیر. پاسخ به این سؤال دشوارترین بخش سرمایهگذاری ارزش-مبنا و مهمترین مهارت بافت است.
سرمایهگذار باید با تحلیل تعدادی از شاخصهای بنیادی کسبوکار شامل سود، درآمد و دارایی، ارزش ذاتی شرکت را تعیین کند. ارزش ذاتی شرکت معمولاً بالاتر و پیچیدهتر از ارزش تسویهی آن است. ارزش تسویهی شرکت مقداری است که اگر شرکت امروز ورشکست و فروخته شود به دست میآید.
ارزش تسویه، داراییهای نامشهود (مانند نام تجاری) را که مستقیماً در صورتهای مالی ذکر نمیشوند شامل نمیشود. هنگامی که بافت ارزش ذاتی شرکت بهعنوان یک واحد کلی را تعیین میکند، در مرحلهی بعد آن ارزش را با ارزش فعلی شرکت (ارزش یا قیمت کل فعلی) در بازار مقایسه میکند.
آسان به نظر میرسد، اینطور نیست؟ موفقیت بافت به مهارت بینظیر او در تعیین دقیق این ارزش ذاتی وابسته است. میتوانیم برخی معیارهای او را بیان کنیم، اما راهی وجود ندارد که دقیقاً بدانیم او چگونه به چنین تسلط دقیقی بر محاسبهی ارزش دست پیدا کرده است.
سهام برتر بافت
بر اساس گزارشهای ثبت شده شرکت سهامی عام برکشر هاتاوی در سازمان بورس (BRK.A)، میتوان مشاهده کرد که بافت کدام سهام را بهعنوان سرمایهگذاریهای خوب تأیید کرده است. تا ژوئن 2023 موارد زیر را شامل میشود:
1- شرکت اپل (AAPL)
2- بانک آمریکا (BAC)
3- امریکن اکسپرس (AXP)
4- شورون (CVX)
5- کوکاکولا (KO)
6- کرفت هاینز (KHC)
7- اکسیدنتال پترولیوم (OXY)
بافت همچنین سهم قابل ملاحظهای در شرکتهای خصوصی، مانند راهآهن برلینگتون سانتا فه شمالی (BNSF) و بیمهی گایکو دارد.
بهترین کتابها درباره وارن بافت
وارن بافت بهعنوان مردی که در اوت 2023 نود و سه ساله شد، همچنان توجه زیادی به خود جلب میکند. اگر به بخش مالی هر کتابفروشی سر بزنید، احتمالاً حداقل یک بار چهرهاش را خواهید دید و چندین بار نامش را خواهید شنید. بافت خودش هرگز کتابی ننوشته است، اما دهههاست که افکارش را در مصاحبهها و نامههای مشهورش برای سهامداران شرکت برکشایرهاتاوی (BRK.A، BRK.B) به اشتراک گذاشته است. این کتابها از آن مطالب و همچنین منابع دیگر استفاده میکنند تا اسرار موفقیت این سرمایهگذار افسانهای را کاوش کنند و به ما بگویند که چگونه میتوانیم امیدوار باشیم از آن اسرار موفقیت درس بگیریم.
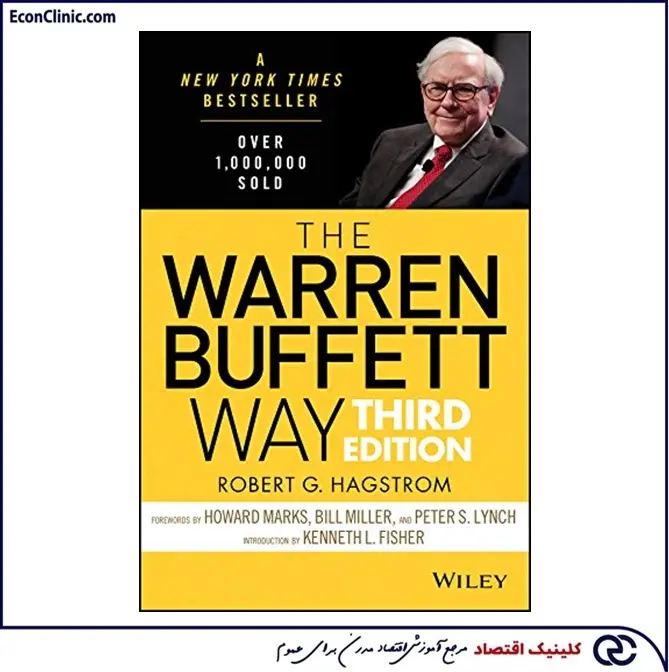
«راه وارن بافت» اثر رابرت جی. هگستروم
اگر بیشتر به دنبال درسهای سرمایهگذاری برگرفته از سابقهی چشمگیر بافت هستید که طی سالها به جا گذاشته است، کتاب هگستروم ممکن است همان چیزی باشد که نیاز دارید. «راه وارن بافت»، که اکنون ویرایش سوم آن منتشر شده است، برای اولین بار در سال 2013 منتشر شد. این کتاب به بیان اصولی میپردازد که بافت در سرمایهگذاری دنبال میکند و با ارائه مطالعات موردی از سبد سرمایهگذاری بافت، این اصول را کامل و دقیق برای خواننده توضیح میدهد.
این اصول قواعد شناختهشدهای مانند خرید کسبوکارهایی که با آنها آشنا هستید و نادیده گرفتن آقای بازار (سرمایهگذار خیالی و احساسی ساختهی ذهن بنجامین گراهام ، مربی بافت) و بسیاری موارد دیگر را شامل میشوند. «راه وارن بافت» یک کتاب عالی برای سرمایهگذارانی است که بهتازگی شروع به سرمایهگذاری کردهاند و حتی زمانی که فکر میکنید میدانید چه کار میکنید نیز خواندن این کتاب مفید و لذتبخش است.
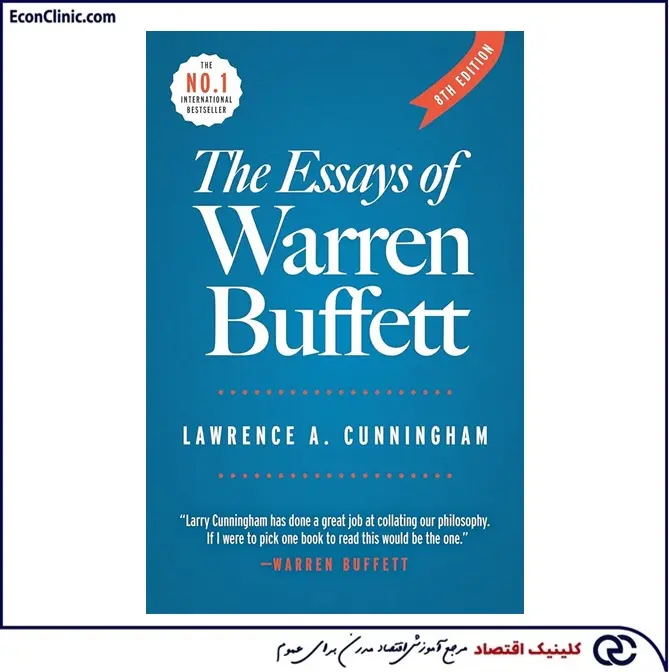
«مقالات وارن بافت: درسهایی برای دنیای شرکتهای آمریکایی» اثر وارن بافت و لارنس کانینگهام
در حالی که بافت هرگز خودش کتابی ننوشته است، نامههایی که طی چند دهه به سهامدارانش نوشته است معادل چند کتاب است، هرچند اگر آنها را پشت سر هم بخوانید، متوجه مشکلات ناشی از فقدان ویراستار میشوید. لارنس کانینگهام، با مرور نامهها و سازماندهی افکار بافت پیرامون موضوعات مختلف، این مشکل را حل کرده است.
کانینگهام چیزی شبیه لحن سردبیر را اعمال کرده است (که احتمالاً یک گام ضروری برای پیوند دادن همه چیز به هم است) اما محتوا و همچنین فلسفهی سرمایهگذاری به بافت تعلق دارد. «مقالات وارن بافت: درسهایی برای دنیای شرکتهای آمریکایی»، که اکنون ویرایش هشتم آن در سال 2023 منتشر شده است، دامنهی وسیعتری را نسبت به «راه وارن بافت» در بر میگیرد و صرفاً سرمایهگذاران شخصی را هدف نمیگیرد، اگرچه همچنان چیزهای زیادی دربارهی سرمایهگذاری از این کتاب خواهید آموخت.
نکته مهم
نامههای سالانهی وارن بافت به سهامداران از سال 1977 به بعد را میتوان در وبسایت برکشر هاتاوی یافت.
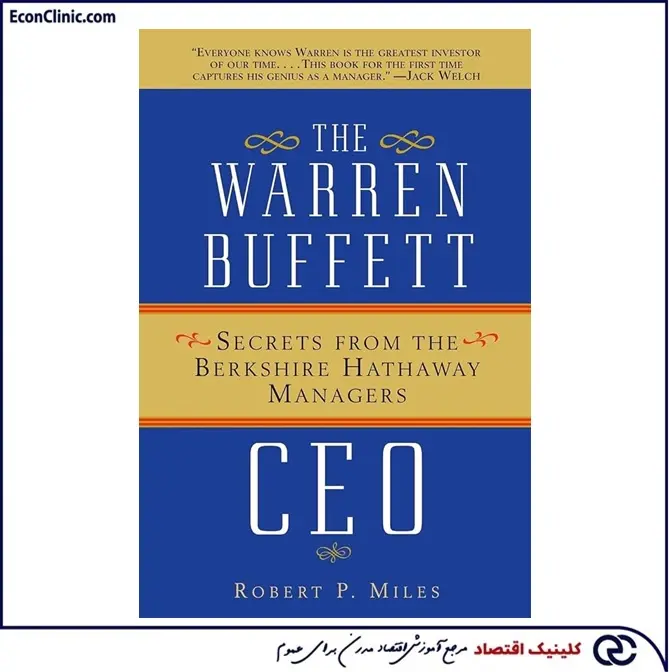
«مدیرعامل وارن بافت: اسراری از مدیران برکشایرهاتاوی» اثر رابرت پی. مایلز
«مدیرعامل وارن بافت» که اولین بار در سال 2003 منتشر شده است، کمتر دربارهی بافت بهعنوان یک سرمایهگذار و بیشتر دربارهی او بهعنوان یک رهبر و مدیر صحبت میکند. این کتاب توضیح میدهد که بافت چطور مدیران اجرایی بسیاری از شرکتهای تابعه برکشایرهاتاوی را انتخاب میکند و چگونه بر آنها نظارت دارد. این کتاب داستان را از زبان مدیران شرکت برکشایرهاتاوی نقل میکند.
«مدیرعامل وارن بافت» کتاب راهنمای سرمایهگذاری نیست، اما در این کتاب دربارهی شرکتهای عالی و مدیریت عالی چیزهای زیادی خواهید آموخت، دو موضوعی که هر سرمایهگذار (چه رسد به مدیران بلندپرواز و متخصصان کسبوکار) باید به ذهن بسپارد. مهمتر اینکه، این کتاب جنبهای از وارن بافت را نشان میدهد که اغلب تحتالشعاع عملکرد سبد سرمایهگذاری او قرار میگیرد. بافت یک مدیر و یک سرمایهگذار بزرگ است.
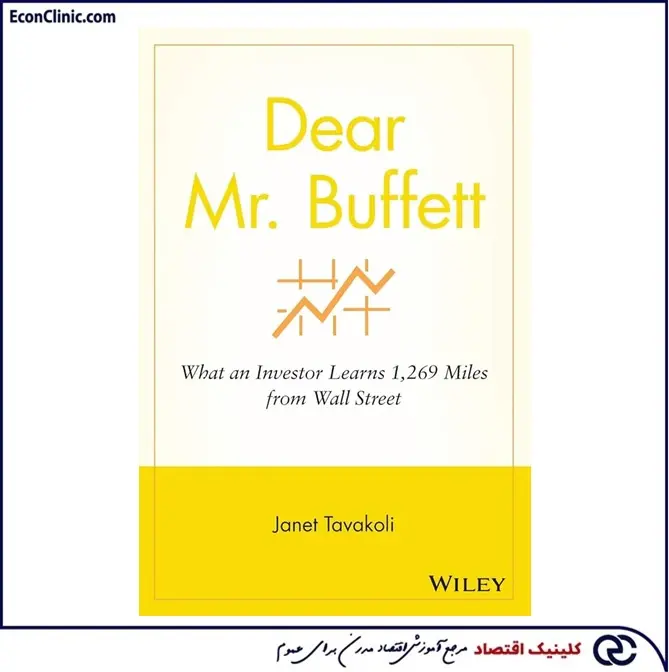
«آقای بافت عزیز: آنچه یک سرمایهگذار در فاصلهی 1,269 مایلی از وال استریت میآموزد» اثر جانت توکلی
این یک کتابِ بافت است که واقعاً دربارهی بافت نیست، هرچند او یکی از شخصیتهای اصلی کتاب است. جانت توکلی کارشناس تأمین مالی ساختارمند است که در کتابهای قبلی خود روی تعهدات بدهی وثیقهدار (CDO) تمرکز داشته است. او با بافت ملاقات کرد و به دنبال آشفتگی مالی سال 2009 بهتدریج ارزش بیشتری برای فلسفهی بافت و روشهای سرمایهگذاری ارزش-مبنای او قائل شد.
این کتاب میتواند به شما کمک کند تا بافت را به شکل متفاوتی و از دیدگاه شخص دیگری ببینید. خواندن این کتاب لذت خالص است، اگرچه برخی بینشهای آن برای سرمایهگذاران نگرانکننده خواهد بود، بهویژه سوءاستفادههای سیستماتیک که باعث بحران وام مسکن کماعتبار (Subprime mortgage) شد و به نوبه خود به شروع رکود بزرگ مالی منجر شد.
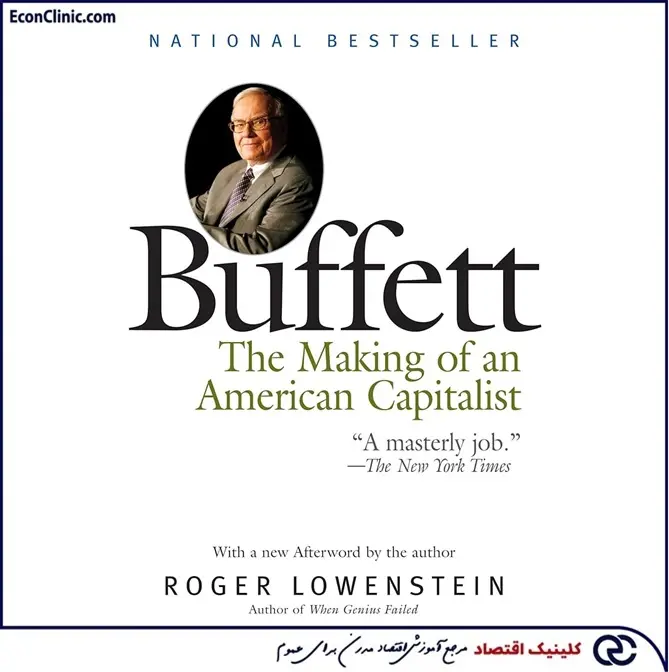
«بافت: ساخت یک سرمایهدار آمریکایی» اثر راجر لوونستین
اگر مجموعه آثار دربارهی وارن بافت را مطالعه کردهاید و هنوز احساس میکنید که مطالب کافی دریافت نکردهاید، زندگینامههای بافت دیدگاه پربینشی به تاریخ و رویدادهای مهم زندگی پیشگوی اوماها ارائه میدهند. «بافت: ساخت یک سرمایهدار آمریکایی» اولین بار در سال 1995 منتشر شد، اگرچه در نسخهی صوتی جدیدتر این کتاب، بازنگریها و بهروزرسانیهایی از طرف نویسندهی این اثر و خبرنگار کهنهکار روزنامهی وال استریت ژورنال، راجر لوونستین، انجام شده است.
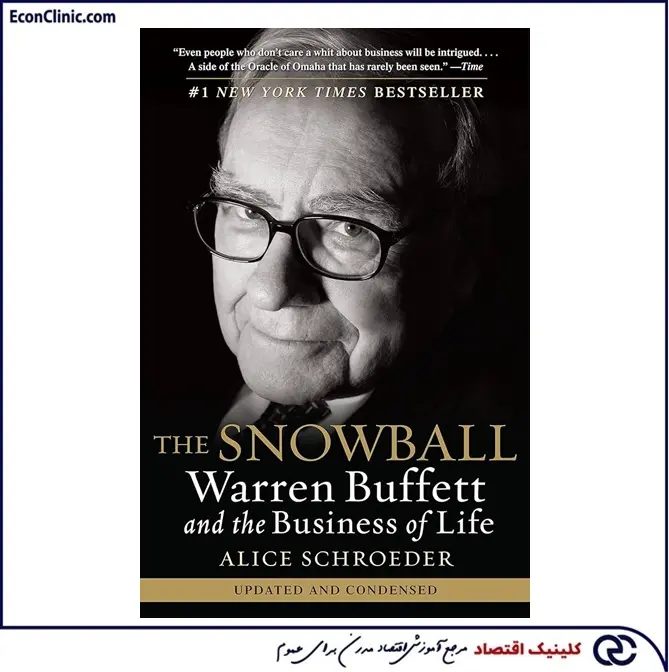
«گلولهی برفی: وارن بافت و سبک زندگی تجاری او» اثر آلیس شرودر
«گلولهی برفی»، کتاب حجیم شرودر (با بیش از 900 صفحه)، با همکاری بافت نوشته شده و اولین بار در سال 2008 منتشر شده است.
نه این زندگینامه و نه «بافت: ساخت یک سرمایهدار آمریکایی» ممکن است نتوانند چیزهای زیادی به دانش شما دربارهی استراتژیهای سرمایهگذاری بافت اضافه کنند (غیر از تأکید بر اینکه رویکرد او در طول زمان تکامل یافته است)، اما هر دو اثر موارد زیادی درباره خود بافت، زندگی او و تجربیاتش ارائه میدهند.
استراتژی سرمایهگذاری 90/10 وارن بافت
وارن بافت ، سرمایهگذار افسانهای، اولین کسی بود که استراتژی سرمایهگذاری «90/10» را در نامهی ریاست شرکت سال 2013 خود به سهامداران برکشایر هاتاوی پیشنهاد کرد. این استراتژی به معنای تخصیص 90 درصد از سرمایه به صندوقهای سرمایهگذاری شاخصی کمهزینه و تخصیص 10 درصد باقیمانده به اوراق قرضهی دولتی با ریسک کم است.
این استراتژی با بسیاری از استراتژیهای سرمایهگذاری متداول، که بهویژه با افزایش سن سرمایهگذار، درصد کمتری از سهام و درصد بیشتری از اوراق قرضه را پیشنهاد میکنند، متفاوت است.
استراتژی 90/10 چگونه کار میکند
دهها سال است که سهامداران و سرمایهگذاران بیشمارِ مشتاق تقلید از موفقیتهای وارن بافت هر سال با اشتیاق انتظار نامههای مدیریتی این سرمایهگذار افسانهای را میکشند. او در نامهی سال 2013 به موضوعات مختلفی پرداخته و یک پاراگراف را به استراتژی 90/10 اختصاص داده بود. با این حال، همین پاراگراف برای جلب توجه گسترده به این استراتژی کافی بود، که تا به امروز همچنان ادامه دارد. متن این پاراگراف به شرح زیر است:
«باید اضافه کنم که حرف و عمل من یکی است: آنچه در اینجا توصیه میکنم اساساً با دستورالعملهای خاصی که در وصیتنامهام آوردهام یکسان است. در یکی از وصیتها آمده است که پول نقد به نفع همسرم به یک متولی تحویل شود (باید از وجه نقد برای وصیتهای فردی استفاده کنم، چراکه تمام سهام برکشایر من در طی ده سال پس از بسته شدن پروندهی داراییهایم، بهطور کامل به سازمانهای بشردوستانه اهدا میشود). توصیهی من به فرد متولی نمیتواند سادهتر از این باشد: 10 درصد از وجه نقد به اوراق قرضه دولتی کوتاهمدت و 90 درصد به یکی از صندوقهای شاخصی بسیار کمهزینهی اساندپی 500 تخصیص داده شود (صندوق ونگارد را پیشنهاد میکنم). معتقدم که نتایج بلندمدت حاصل از این روش از نتایج اکثر سرمایهگذاران (صندوقهای بازنشستگی، موسسات و افراد) بهتر خواهد بود، چراکه آنها مدیران با حقوق بالا استخدام میکنند.»
مثالی از استراتژی 90/10
سرمایهگذاری با پرتفوی 100,000 دلاری که میخواهد از استراتژی 90/10 استفاده کند، میتواند 90,000 دلار را در یک صندوق سرمایهگذاری مشترک مبتنی بر شاخص اساندپی 500 یا صندوق سرمایهگذاری قابلمعامله (ETF) سرمایهگذاری کند و 10,000 دلار باقیمانده را به اوراق خزانه اختصاص دهد.
اوراق خزانه یا T-bills، بدهیهای کوتاهمدتی هستند که توسط دولت فدرال ایالات متحده با سررسید حداکثر یکساله صادر میشوند. اوراق خزانه را میتوان مستقیماً از دولت، از طریق کارگزاران و در قالب صندوق سرمایهگذاری مشترک یا ETF خریداری کرد. اوراق خزانه مانند اسناد خزانه و اوراق قرضه، که سررسید طولانیتری دارند، معمولاً جزو امنترین سرمایهگذاریها به شمار میرود.
برای محاسبهی عملکرد پرتفوی 90/10، باید هر بخش را در بازده آن در سال مورد نظر ضرب کنید. برای مثال، اگر بازده اساندپی 500 در سال مورد نظر 10 درصد باشد و بازده اوراق خزانه 4 درصد باشد، محاسبه به این صورت خواهد بود: 0.90 × 10% + 0.10 × 4% و بازده کلی 9.4% خواهد بود.
توجه
صندوقهای سرمایهگذاری قابلمعامله یا ETF ها، بسیار شبیه به صندوقهای سرمایهگذاری مشترک عمل میکنند، اما مانند سهام در بورس معامله میشوند.
حداقل نگه داشتن دستمزدها
یکی از دلایل حمایت بافت از سرمایهگذاری از طریق صندوق شاخصی این است که آنها معمولاً هزینههای بسیار پایینی دارند. دلیل این امر آن است که آنها منفعلانه مدیریت میشوند. این صندوقها به جای اینکه مدیران سرمایهگذاری را برای تصمیمگیری دربارهی زمان خرید و فروش استخدام کنند، صرفاً سعی میکنند از یک شاخص سهام خاص مانند اساندپی 500، که بر مبنای سهام 500 شرکت بزرگ ایالات متحده است، تقلید کنند.
علاوه بر این، مطالعات متعدد نشان دادهاند که تعداد کمی از مدیران سرمایهگذاری میتوانند در هر سال عملکرد بهتری در مقایسه با صندوقهای شاخصی داشته باشند و تعداد کمی از آنها میتوانند این کار را چند سال پشت سر هم انجام دهند.
منظور این نیست که همهی صندوقهای سرمایهگذاری شاخصی یکسان هستند. برخی صندوقها در پایین نگه داشتن هزینههای خود بهتر از دیگران عمل میکنند؛ بنابراین در انتخاب از بین صندوقهای سرمایهگذاری مبتنی بر شاخص اساندپی 500 باید عملکرد (که احتمالاً بسیار نزدیک است) و همچنین نسبتهای هزینهی سالانه (که ممکن است بسیار متفاوت باشد) را در نظر بگیرید. در صورت عملکرد یکسان، صندوق دارای نسبت هزینهی کمتر گزینهی بهتری خواهد بود.
علاوه بر این، برخی صندوقهای سرمایهگذاری مشترک که معمولاً از طریق کارگزاریها فروخته میشوند، هنگام سرمایهگذاری توسط شما، کمیسیون فروش یا کارمزد دریافت میکنند، که بلافاصله سرمایه شما را کاهش میدهد. میتوانید با خرید مستقیم صندوقهای بدون کمیسیون از شرکت صندوق سرمایهگذاری یا از کارگزار کمکارمزدی که آنها را ارائه میدهد، از پرداخت کمیسیون اجتناب کنید.
انتقادات به استراتژی 90/10
انتقاد اصلی به تخصیص 90 درصد سرمایه به سهام و 10 درصد سرمایه به اوراق قرضه، ریسک بالای این استراتژی و پتانسیل نوسانات شدید است. در مقابل، استراتژی شناختهشدهی دیگری پیشنهاد میکند که سن خود را از 110 کم کنید و سپس آن درصد را به سهام و بقیه را به اوراق قرضه اختصاص دهید. برای مثال، در 40 سالگی، 70 درصد سرمایه را به سهام و 30 درصد را به اوراق قرضه اختصاص دهید. در 65 سالگی، 45 درصد را به سهام و 55 درصد را به اوراق قرضه اختصاص دهید (دستورالعملهای مشابه از 100 یا 120 به جای 110 استفاده میکنند).
پرتفوی 90/10 با این تمرکز شدید بر سهام در معرض نوسانات بازار قرار میگیرد و ممکن است زیانهای کوتاهمدت زیادی را در طول رکود بازار تجربه کند. این امر میتواند از نظر احساسی برای سرمایهگذاران چالشبرانگیز باشد و ممکن است برای کسانی که توان تحمل ریسک پایینی دارند یا افق سرمایهگذاری کوتاهتری دارند مناسب نباشد.
والتر آپدگریو ، نویسندهی مالی، در ستون روزنامهی خود در سال 2018 مینویسد: «به اعتقاد من سؤال اصلیای که هر کسی که به اتخاذ این استراتژی فکر میکند باید به آن جواب دهد این است که آیا مایل و قادر خواهید بود هنگامی که بازارها آشفته هستند یا حتی در بحبوحهی سقوط شدید قرار دارند به این ترکیب سهام و اوراق قرضهی افراطی پایبند بمانید؟»
پاسخ به این سؤال مخصوصاً برای بازنشستهها و افرادی که نزدیک بازنشستگی هستند بسیار مهم است.
بزرگترین اشتباهات وارن بافت
وارن بافت بهطور گسترده بهعنوان یکی از موفقترین سرمایهگذاران تمام دوران در نظر گرفته میشود، اما او نیز اعتراف میکند که حتی بهترین سرمایهگذاران شامل خودش، گاهی اوقات اشتباه میکنند. بافت در نامههای سالانهی خود به سهامداران برکشایر هاتاوی (BRK. A، BRK. B) به بزرگترین اشتباهات سرمایهگذاری خود اشاره کرده است. از چند دهه تجربهی سرمایهگذاری بافت و همچنین از پشیمانیهای او میتوان چیزهای زیادی آموخت.
کوناکوفیلیپس
وارن بافت در سال 2008 بخش بزرگی از سهام کوناکوفیلیپس (COP) را برای بازی در میدان قیمتهای آیندهی انرژی خریداری کرد. بعداً معلوم شد که این سرمایهگذاری بدی بوده است، چراکه بافت سهام این شرکت را با قیمت بسیار بالایی خریداری کرد که به زیان چند میلیارد دلاری برکشایر هاتاوی منجر شد.
تفاوت بین شرکت عالی و سرمایهگذاری عالی در قیمتی است که شما با آن سهام خریداری میکنید. قیمت نفت خام در آن زمان بیش از 100 دلار به ازای هر بشکه بود، به همین دلیل سهام شرکتهای نفتی در سطوح بالایی قرار داشت و فضای کمی برای افزایش قیمت سهام کوناکوفیلیپس باقی میگذاشت.
درس عبرت
هیجان ناشی از افزایش قیمتهای بزرگ بهراحتی ممکن است شما را فریب دهد و باعث شود به قیمتهایی خرید کنید که نباید خرید میکردید. سرمایهگذارانی که احساساتشان را کنترل میکنند میتوانند تحلیل بیطرفانهتری انجام دهند. سرمایهگذار بدون تعلق احساسی ممکن است متوجه شود که قیمت نفت خام همیشه نوسانات شدیدی دارد و شرکتهای نفتی همواره با چرخههای رونق و رکود مواجه بودهاند.
نکته
بافت میگوید: «هنگام سرمایهگذاری، بدبینی دوست شما و سرخوشی دشمن شماست.»
یواس ایر
بافت در سال 1989 سهام ویژه شرکت یواس ایر را خریداری کرد و بدون شک توجه او به رشد درآمد بالایی جلب شده بود که این شرکت تا آن زمان کسب کرده بود. این سرمایهگذاری بهسرعت به یک سرمایهگذاری ناخوشایند برای بافت تبدیل شد، چراکه یواس ایر به درآمد کافی برای پرداخت سود سهام دست پیدا نکرد. بافت بعدها با خوششانسی موفق شد با سود خوبی از شر سهام این شرکت خلاص شود؛ اما علیرغم این اقبال خوب، بافت متوجه شد که این بازده سرمایه با خوششانسی و خوشبینی به آیندهی این صنعت حاصل شده است.
درس عبرت
بافت در نامهی سال 2007 خود به سهامداران برکشایر اشاره کرد که گاهی اوقات کسبوکارها از نظر رشد درآمد خوب به نظر میرسند، اما در مسیر رسیدن به این رشد به سرمایهگذاری عظیمی نیاز دارند. این امر درباره شرکتهای هواپیمایی صادق است، چراکه آنها معمولاً برای افزایش چشمگیر درآمد به هواپیماهای اضافی نیاز دارند.
مشکل این مدلهای کسبوکارِ سرمایهبر این است که تا زمانی که به درآمد زیادی دست پیدا کنند، بهشدت زیر بار قرض هستند. این مسئله باعث میشود که چیز زیادی برای سهامداران باقی نماند و در صورت افول کسبوکار، شرکت را بهشدت در برابر ورشکستگی آسیبپذیر میکند.
نکته
بافت میگوید: «سرمایهگذاران پول خود را به چاهی بیانتها ریختهاند. آنها به خاطر رشد شرکت به سرمایهگذاری جذب شدهاند، در حالی که باید به خاطر این رشد از سرمایهگذاری اجتناب میکردند».
3 دکستر شوز
بافت در سال 1993 شرکت کفشی به نام دکستر شوز را خریداری کرد. بعداً معلوم شد که سرمایهگذاری او در این شرکت یک فاجعه بوده است، چراکه مزیت رقابتی پایداری را در دکستر مشاهده کرده بود که بهسرعت ناپدید شد. به گفتهی بافت، «آنچه بهعنوان مزیت رقابتی پایدار ارزیابی کرده بودم، ظرف چند سال از بین رفت». بافت ادعا میکند که این سرمایهگذاری بدترین سرمایهگذاریای بوده است که تا به حال انجام داده است. این سرمایهگذاری به زیان 3.5 میلیارد دلاری برای سهامداران منجر شد.
درس عبرت
شرکتها تنها زمانی میتوانند سود بالایی کسب کنند که از نوعی مزیت رقابتی پایدار نسبت به سایر شرکتهای حاضر در حوزهی کسبوکارشان برخوردار باشند. والمارت (WMT) محصولات را با قیمتهای بسیار پایینی ارائه میدهد. هوندا (HMC) وسایل نقلیه باکیفیتی تولید میکند. این شرکتها میتوانند حاشیه سود بالا را تا زمانی حفظ کنند که بتوانند کارها را بهتر از هر شرکت دیگری انجام دهند. سود بالا به جذب رقبای زیاد منجر میشود که در صورت عدم وجود مزیت رقابتی پایدار بهآرامی سهم کسبوکار و تمام سود را به خودشان اختصاص میدهند.
بافت میگوید: «کسبوکار واقعاً عالی باید «خندق» مستحکمی داشته باشد که از بازده عالی سرمایهگذاری محافظت کند.»
4 گوگل
بافت صادقانه اعتراف کرده است که نادیده گرفتن فرصت سرمایهگذاری در گوگل یکی از گافهای بزرگ او بوده است. این امر بهویژه زمانی صادق است که در نظر بگیرید که او از چیزی شبیه به «اطلاعات داخلی» درباره اهمیت قابلیتهای گوگل برخوردار بود. برکشایر هاتاوی در آن زمان مالکیت شرکت بیمهی گایکو را در اختیار داشت و گایکو برای جذب مشتریان بیشتر بهشدت به گوگل بهعنوان ابزار تبلیغاتی وابسته بود و همچنان هست. با این حال، بافت فرصت سرمایهگذاری در گوگل را از دست داد.
درس عبرت
نادیده گرفتن گوگل یک غفلت بود. دانش فنی بافت نقطهی قوت او نبود و او اعتراف میکند که زمان و تلاش کافی را برای تجزیهوتحلیل کسبوکار گوگل و نتیجهگیری منطقی درباره خرید سهام این شرکت صرف نکرده است؛ اما نمیتوانید ماهی بگیرید مگر اینکه مقداری طعمه داخل حوض بریزید.
نکته
بافت میگوید: «به خاطر ناتوانی در نتیجهگیری و به این خاطر که احساس میکردم در قیمتهای کنونی چشمانداز، بسیار بهتر از چیزی است که قیمتها نشان میدهند، مرتکب اشتباه شدم.»
5 برکشر هاتاوی
بافت در سال 2010 در یکی از برنامههای شبکهی CNBC گفت که سهام برکشایر هاتاوی «احمقانهترین سهامی است که تا به حال خریدهام.» او گفت که این سرمایهگذاری، صرفنظر از نتیجهی آن، یک اشتباه احمقانهی 200 میلیارد دلاری بود.
بافت ابتدا قصد داشت سهام خود در برکشر هاتاوی را بفروشد، چراکه این شرکت نساجی در حال ورشکستگی بود. سپس اتفاقی در روند فروش رخ داد و بافت به این باور رسید که معاملهی روی میز ناعادلانه است. در عوض کل سهام شرکت را خرید… و بله مالک شرکت را از کار بیکار کرد. بافت ابتدا قصد داشت با پولی که از فروش سهام به دست میآورد، در کسبوکار بیمه سرمایهگذاری کند.
زمان زیادی طول کشید تا سرمایهگذاری خود در برکشایر هاتاوی را بازیافت کند، بسیار بیشتر از زمانی که به ایدهی اولیه خود یعنی سرمایهگذاری در بیمه پایبند شده بود.
درس عبرت
مشابه مورد کوناکوفیلیپس، زمانی که قصد خرید یا فروش سهامی را دارید، احساسات را کنار بگذارید. مسلماً این 200 میلیارد دلار فرصتهای از دست رفته را نیز شامل میشد. فقط پول نقد نبود. به هرحال بافت اجازه داد فرصت دیگری از دست برود، چون احساسات او بر منطقش غلبه کرده بود.
نکته
بافت گفته است که اگر به جای برکشایر هاتاوی در یک شرکت بیمه سرمایهگذاری کرده بود، شرکت هلدینگ او حالا «دوبرابر مقدار کنونی» ارزش داشت.
جمعبندی
به نظر میرسد در آینده مقدار پولی که بافت اهدا خواهدکرد، افزایش یابد. به قول خودش: «من مشتاق ثروت میراثی نیستم، به خصوص وقتی که جایگزین آن، شش میلیارد نفری است که دستانشان بسیار فقیرتر از ما باشد و شانس بهرهمندی از پول را داشته باشند.»
بافت ثروت خود را با تکیه بر قوانین زمانآزموده شده سرمایهگذاری ارزش-مبنا به دست آورده است، یعنی یافتن شرکتهایی با کیفیت بالا در ارزشگذاری منصفانه بازار. سپس او این سرمایهگذاریها را برای بلندمدت نگه میدارد، و برخی را بهطور نامحدود، و همیشه اجازه میدهد تا قدرت سود مرکب، جادوی خود را انجام دهد.
هیچیک از این کتابها نمیتواند به اندازهی مالکیت سهام برکشایرهاتاوی، که هر سهم کلاس A آن اخیراً در سپتامبر 2023 بیش از 546,000 دلار فروخته میشد، رضایتبخش (و از نظر مالی سودآور) باشد. اما در صفحات آنها خرد و لذت فراوانی نهفته است. هر یک از آنها میتواند هدیهای عالی برای سرمایهگذار بلندپرواز حاضر در زندگی شما باشد یا میتواند بهعنوان کتابی ارزشمند به عناوین مرتبط با سرمایهگذاری کتابخانهی خودتان اضافه شود.
استراتژی سرمایهگذاری 90/10 یک استراتژی تهاجمی است که برای سرمایهگذاران برخوردار از توان تحمل ریسک بالا و افق زمانی بلندمدت مناسب است. وارن بافت سابقهی موفقیت رشکبرانگیزی بهعنوان سرمایهگذار دارد، اما این استراتژی احتمالاً برای همه مناسب نیست.
سرمایهگذاری اشتباه همیشه دردناک است، اما هر از گاهی اشتباه کردن و پرداخت مقداری «شهریه مدرسه» زیان مطلق نیست. اگر اشتباهات خود را تحلیل کنید و از آنها درس بگیرید، ممکن است در نهایت پولتان را پس بگیرید. وارن بافت اذعان میکند که در این مسیر اشتباهاتی رخ خواهد داد. سرمایهگذاران باید این را به خاطر داشته باشند و از اشتباهاتشان بهعنوان فرصتی برای یادگیری و تصمیمگیری بهتر در آینده استفاده کنند.
سوالات متداول درباره وارن بافت
u003ch3u003eوارن بافت چگونه ثروت خود را جمع کرد؟u003c/h3u003e
u003cp style=u0022direction: rtlu0022u003eاز طریق خریدهای بسیار بررسی شده و بهموقع سهام و شرکتهایی که توسط بازار کمتر از ارزششان قیمتگذاری شده بودند، سپس نگه داشتن آن سهم برای بلندمدت. برای اکثر شرکتهایی که خریداری کرد، او اجازه داد u003cbu003eمدیریت قبلی u003c/bu003eبه کار خود ادامه دهند، زیرا بدیهی است که آنها کار خود را به اندازه کافی خوب انجام داده بودند تا در وهله اول شرکت خود را برای وارن بافت جذاب نمایش دهند.u003c/pu003eu003cp style=u0022direction: rtlu0022u003eبرای سهام، او برای مدتي طولانی آنها را نگه داشته و شرکتهایی مانند u003cbu003eCoke u003c/bu003eو u003cbu003eAmerican Express u003c/bu003eرا برای چندین دهه در اختیار داشته است (او هنوز هم مالک هر دو است).u003c/pu003e
u003ch3u003eبرخی از دُرهای حکمت وارن بافت کدامند؟u003c/h3u003e
u003cpu003eبه تعبیری که برای معاملهگران روزانه که به دنبال ثروتمند شدن در کوتاهمدت هستند و به یاد ماندنی است: «اگر برای u003cbu003e10 سال u003c/bu003eآماده نگه داشتن سهام نیستید، نباید آن را برای 10 دقیقه نگه دارید.»u003cbr /u003eنقل قول معروف دیگر این است: «یک قانون ساده در خریدهای من حکمفرماست: وقتی دیگران u003cbu003eحریص u003c/bu003eهستند u003cbu003eبترس u003c/bu003eو وقتی دیگران u003cbu003eمیترسند حریص باشu003c/bu003e.»u003cbr /u003eدر واقع، وارن بافت به دلیل بسیاری از عبارات قصار سرمایهگذاری خود که همیشه به u003cbu003eقوانین ساده سرمایهگذاری ارزش-مبنا u003c/bu003eبازمیگردد، مشهور است.u003c/pu003e
u003ch3u003eوارن بافت قصد دارد با ثروت خود چه کند؟u003c/h3u003e
u003cpu003eپاسخ ساده این است که آن را تقدیم کند، او قصد دارد اهدای کمک های مالی بزرگ را در درجه اول به بنیاد بیل و ملیندا گیتس، انجام دهد.u003c/pu003eu003cpu003eزیرا او رابطه خوبی با این دو دارد و علت آن u003cbu003eاهداف مشترك بشردوستانه u003c/bu003eمحترمی مانند u003cbu003eسلامت جهانی u003c/bu003eو u003cbu003eحقوق زنان u003c/bu003eميباشد. وارن بافت به طور افسانهای در انجام اهدافی که آنها را شایسته میداند، u003cbu003eسخاوتمند u003c/bu003eاست.u003c/pu003eu003cpu003eبنابراین جای تعجب نیست که او اکثر قریب به اتفاق ثروت خود را به اهدافی که نیاز به بودجه دارند اختصاص دهد.u003c/pu003e
u003ch3u003eوارن بافت مالک چه شرکتهایی است؟u003c/h3u003e
u003cpu003eوارن بافت از طریق u003cbu003eشرکت هلدینگu003c/bu003e خود، u003cbu003eبرکشایر هاتاویu003c/bu003e، در شرکتهای زیادی سهم دارد. تعدادی از بزرگترین موارد عبارتند از: u003cbu003eبانک آمریکاu003c/bu003e، u003cbu003eاپلu003c/bu003e، u003cbu003eامریکن اکسپرسu003c/bu003e و u003cbu003eکوکاکولاu003c/bu003e.u003c/pu003e
u003ch3u003eوارن بافت چطور ثروتمند شد؟u003c/h3u003e
u003cpu003eوارن بافت بهتدریج و در طول یک دورهی زمانی طولانی و عمدتاً از طریق u003cbu003eسرمایهگذاریu003c/bu003e ثروتمند شد. او سرمایهگذاری را در سن u003cbu003e11 سالگیu003c/bu003e و کارش را بهعنوان روزنامهفروش در u003cbu003e13 سالگیu003c/bu003e آغاز کرد و برگههای راهنمایی u003cbu003eمسابقهی اسبدوانیu003c/bu003e را نیز میفروخت. او در بزرگسالی شرکت خودش را تأسیس کرد و شروع به سرمایهگذاری در شرکتهایی کرد که معتقد بود زیرارزشی هستند و از این طریق سود کسب میکرد. بافت سود حاصل را در سهام بیشتری سرمایهگذاری کرد و به افزایش ثروتش ادامه داد.u003cbr /u003eاو سرانجام شرکت برکشایر هاتاوی را خرید و در آنجا به استفاده از راهبرد سرمایهگذاری ارزش-مبنای خودش ادامه داد.u003c/pu003e
u003ch3u003eآیا وارن بافت خودساخته است؟u003c/h3u003e
u003cpu003eوارن بافت خودساخته است، اگرچه او خانوادهی نسبتاً برخورداری داشت و پدرش صاحب یک شرکت u003cbu003eکارگزاری سهامu003c/bu003e بود و در سرانجام بهعنوان u003cbu003eنمایندهی کنگرهu003c/bu003e ایالات متحده انتخاب شد. این امر به بافت اجازه داد تا در دانشکدههای معتبری مانند u003cbu003eدانشگاه کلمبیاu003c/bu003e تحصیل کند؛ اما بافت در هر صورت شرکت خودش را تأسیس کرد و سرمایهگذاریهای خودش را انجام داد که در نهایت به u003cbu003eثروت عظیمu003c/bu003e او منجر شد.u003c/pu003e
u003ch3u003eبهترین سرمایهگذاری از نظر وارن بافت چیست؟u003c/h3u003e
u003cpu003eاز نظر وارن بافت، «بهترین سرمایهگذاری (با اختلاف زیاد) u003cbu003eتوسعه شخصیu003c/bu003e است.» او بهطور خاص میگوید: «به نظر من u003cbu003eمهارتهای ارتباطیu003c/bu003e اولین حوزهای است که باید برای افزایش ارزش خودتان در طول زندگی روی آن کار کنید … چون اگر نتوانید با مردم صحبت کنید، در u003cbu003eفروش سهامu003c/bu003e یا هر چیز دیگری u003cbu003eمشکلu003c/bu003e خواهید داشت.»u003cbr /u003eدر نهایت باید مهارتهایی را توسعه دهید که دیگران مایل به u003cbu003eپرداخت هزینهu003c/bu003e برای آنها هستند. بافت میگوید که وقتی این مهارتها را داشته باشید در u003cbu003eمسیر موفقیتu003c/bu003e قرار میگیرید. او این مطلب را به زبان آمیخته با u003cbu003eمفاهیم مالیu003c/bu003e اینطور بیان میکند: وقتی «تواناییهای شما را نمیتوان با u003cspan style=u0022color: #3366ffu0022u003eu003ca style=u0022color: #3366ffu0022 href=u0022https://econclinic.com/what-is-inflation/u0022 target=u0022_blanku0022 rel=u0022noopeneru0022u003eتورمu003c/au003eu003c/spanu003e از دسترس شما خارج کرد» برای موفقیت آماده هستید.u003c/pu003e
u003ch3u003eخود وارن بافت چه کتابهایی را پیشنهاد میکند؟u003c/h3u003e
u003cpu003eوارن بافت طبق شنیدهها کتابخوانی سیریناپذیر است و در طول سالها در نامههای سالانهی خود و در جاهای دیگر کتابهای زیادی را پیشنهاد کرده است. یکی از کتابهایی که او اغلب به نقش مهم آن در موفقیت خودش اشاره میکند، «u003cbu003eسرمایهگذار هوشمندu003c/bu003e» اثر بنجامین گراهام است، یک اثر کلاسیک که اولین بار در u003cbu003eسال 1949u003c/bu003e به چاپ رسید و انتشار آن همچنان ادامه دارد.u003c/pu003e
u003ch3u003eفلسفهی سرمایهگذاری وارن بافت چیست؟u003c/h3u003e
u003cpu003eبافت از مکتب u003cbu003eسرمایهگذاری ارزش-مبناu003c/bu003eی بنجامین گراهام پیروی میکند و به دنبال خرید اوراق بهاداری است که u003cbu003eقیمت پایینu003c/bu003e آنها u003cbu003eارزش ذاتیu003c/bu003eشان را منعکس نمیکند. بافت u003cbu003eنگرشی جامعu003c/bu003e به شرکتهایی دارد که مد نظر قرار میدهد و فراتر از u003cbu003eنوسانات بازارu003c/bu003e سهام را نگاه میکند تا بنیانهای شرکت، از جمله u003cbu003eعملکردu003c/bu003e، u003cbu003eبدهیu003c/bu003e و u003cbu003eحاشیه سودu003c/bu003e آن را مورد توجه قرار دهد. راهبرد بافت بهشدت تحت تأثیر شناسایی شرکتهایی قرار دارد که در وضعیت u003cbu003eزیرارزشیu003c/bu003e هستند.u003c/pu003e
u003ch3u003eچند نکتهی آموزنده از زندگی حرفهای وارن بافت کدامند؟u003c/h3u003e
u003cpu003eموفقیت بافت سرمایهگذاران سراسر جهان را ترغیب کرده است تا از استراتژیهای او پیروی کنند. یکی از نکات آموزندهی مهم زندگی حرفهای بافت اهمیت u003cbu003eتحقیق عمیقu003c/bu003e برای شناسایی شرکتهای u003cbu003eباکیفیتu003c/bu003e و سپس سرمایهگذاری در آنها با u003cbu003eقیمت همراه با تخفیفu003c/bu003e است. در حالی که این ایدهی اساسی، بافت را به یکی از ثروتمندترین افراد جهان تبدیل کرده است، در این راه مشکلات و موانعی نیز وجود داشته است.u003cbr /u003eu003cspan style=u0022font-size: 20px;letter-spacing: -0.05pxu0022u003eاشتباهاتی که بافت در طول زندگی حرفهای خود مرتکب شده است شامل خرید به u003cbu003eقیمت نادرستu003c/bu003e در برخی اوقات و اشتباه گرفتن u003cbu003eرشد درآمدu003c/bu003e با u003cbu003eکسبوکار موفقu003c/bu003e، نیز درسهای مفیدی به سرمایهگذاران در تمام سطوح ارائه میدهد.u003c/spanu003eu003c/pu003e
u003ch3u003eکجا میتوانید کتابهای خوب دیگری دربارهی سرمایهگذاری پیدا کنید؟u003c/h3u003e
u003cpu003eازآنجاکه سرمایهگذاری اغلب نقش مهمی در u003cbu003eموفقیت مالیu003c/bu003e ایفا میکند، جای تعجب نیست که کتابهای متنوعی در این زمینه وجود داشته باشد. میتوانید نمونههای زیادی را در کتابفروشی یا کتابخانهی محلی خودتان و همچنین در اینترنت پیدا کنید.u003c/pu003e
u003ch3u003eاستراتژی سرمایهگذاری 90/10 چه مزایایی دارد؟u003c/h3u003e
u003cpu003eمزیت اصلی استراتژی سرمایهگذاری 90/10 u003cbu003eپتانسیل بازدهی بلندمدتu003c/bu003e بالاتر آن به دلیل در معرض بودن قابلتوجه آن به سهام است. این استراتژی ممکن است برای سرمایهگذاران با u003cbu003eتحمل ریسک بالاu003c/bu003e و u003cbu003eافق سرمایهگذاری طولانیu003c/bu003e، مانند سرمایهگذارانی که از چند دهه قبل برای دوران u003cbu003eبازنشستگیu003c/bu003e پسانداز میکنند، مناسب باشد.u003c/pu003e
u003ch3u003eآیا استراتژی سرمایهگذاری 90/10 برای سرمایهگذاران محافظهکار مناسب است؟u003c/h3u003e
u003cpu003eبهطور کلی، استراتژی سرمایهگذاری 90/10 u003cbu003eتهاجمیu003c/bu003e در نظر گرفته میشود و برای u003cbu003eسرمایهگذاران محافظهکارu003c/bu003e مناسب نیست. سرمایهگذاران محافظهکار معمولاً u003cbu003eحفظ سرمایهu003c/bu003e را به u003cbu003eرشد بالقوهu003c/bu003e ترجیح میدهند و ممکن است این استراتژی را بسیار u003cbu003eپرریسکu003c/bu003e یا u003cbu003eبیثباتu003c/bu003e بدانند.u003c/pu003e
u003ch3u003eچند وقت یک بار باید پرتفوی 90/10 را مجدداً متوازن کنم؟u003c/h3u003e
u003cpu003eمتوازنسازی مجدد باید به صورت u003cbu003eدورهایu003c/bu003e انجام شود. این کار معمولاً به صورت u003cbu003eسالانهu003c/bu003e یا زمانی که پورتفوی شما بهطور چشمگیری از u003cbu003eتخصیص هدفu003c/bu003e منحرف شده است انجام شود. این کار به تنظیم داراییهای شما برای حفظ تخصیص دارایی مورد نظر (در این مورد، 90 درصد سهام / 10 درصد اوراققرضه) نیاز دارد. آستانهای تعیین کنید و بدون در نظر گرفتن گذشت زمان، متوازنسازی مجدد را انجام دهید؛ برای مثال، هر زمان که پرتفوی شما به بیش از u003cbu003e95 درصدu003c/bu003e یا کمتر از u003cbu003e85 درصدu003c/bu003e برای u003cbu003eسهامu003c/bu003e رسید، متوازنسازی مجدد انجام دهید.u003c/pu003e
u003ch3u003eوارن بافت چگونه بهترین سرمایهگذاریها را انتخاب میکند؟u003c/h3u003e
u003cpu003eوارن بافت، سرمایهگذار افسانهای، به پیروی از مکتب سرمایهگذاری ارزش-مبنای بنجامین گراهام (سرمایهگذاری در اوراق بهادار دارای عدم تطابق بین u003cbu003eقیمت پایینu003c/bu003e و u003cbu003eارزش ذاتی بالاu003c/bu003e) شهرت دارد.u003cbr /u003eبافت به جای درگیر شدن با نوسانات بازار سهام، سرمایهگذاریهای بالقوه را از چشمانداز جامعتری تحلیل میکند و بر u003cbu003eعملکردu003c/bu003e، u003cbu003eبدهیu003c/bu003e و u003cbu003eحاشیه سودu003c/bu003e شرکت تمرکز میکند. بهطور کلی شرکتهایی با u003cbu003eسود نقدی زیادu003c/bu003e و u003cbu003eتیمهای مدیریت شفافu003c/bu003e را ترجیح میدهد.u003c/pu003e
u003ch3u003eبرخی اشتباهات رایج سرمایهگذاری کدامند؟u003c/h3u003e
u003cpu003eهمانطور که تجربیات وارن بافت نشان میدهند، حتی موفقترین سرمایهگذاران نیز تصمیماتی میگیرند که طبق برنامه پیش نمیروند و در نهایت به u003cbu003eزیانu003c/bu003e منجر میشوند. بافت تنها سرمایهگذاری نیست که مرتکب اشتباهات رایجی چون خرید به u003cbu003eقیمت نامناسبu003c/bu003e، اشتباه گرفتن u003cbu003eرشد درآمدu003c/bu003e با u003cbu003eکسبوکار موفقu003c/bu003e و سرمایهگذاری در شرکتی بدون u003cbu003eمزیت پایدارu003c/bu003e شده است.u003cbr /u003eبرخی اشتباهات u003cbu003eاجتنابناپذیرu003c/bu003e هستند، اما مهم است که سرمایهگذاران از اشتباهاتشان درس بگیرند و استراتژیهای خود را بر این اساس تنظیم کنند.u003c/pu003e
u003ch3u003eبرکشر هاتاوی چگونه کار میکند؟u003c/h3u003e
u003cpu003eوارن بافت از u003cbu003eدههی 1960u003c/bu003e شرکت برکشایر هاتاوی را اداره میکند. برکشایر هاتاوی که دفتر مرکزی آن در شهر اوماها در ایالت نبراسکا قرار دارد یک شرکت u003cbu003eهلدینگu003c/bu003e است که انواع u003cbu003eکسبوکارهای خصوصیu003c/bu003e شناختهشده را تحت مالکیت خود دارد و همچنین u003cbu003eسهام اقلیتu003c/bu003e شرکتهای سهامی عام متعدد دیگری را نیز در اختیار دارد.u003cbr /u003eشرکتهای تابعه صنعت بیمه مانند u003cbu003eگایکوu003c/bu003e، بخش بزرگی از پرتفوی شرکت را تشکیل میدهند. برکشایر هاتاوی بخش بزرگی از سهام شرکتهای معروفی مانند u003cbu003eاپلu003c/bu003e (u003cbu003eAAPLu003c/bu003e) و u003cbu003eکوکاکولاu003c/bu003e (u003cbu003eKOu003c/bu003e) را در اختیار دارد.u003c/pu003e