نگاهی به فرصتهای سرمایهگذاری در گواهیهای سپرده کالایی در شرایط بحرانی
اقتصاد ایران در سال ۱۴۰۵ با یکی از سنگینترین دورههای تورمی خود مواجه شده است؛ شرایطی که در کنار افزایش نااطمینانیهای سیاسی، جنگ و محدودیتهای تجاری، انتخاب بازار مناسب برای سرمایهگذاری را به مسئلهای پیچیده تبدیل کرده است.
برای آشنایی با تعریف و سازوکارِ این ابزار، مدخلِ گواهی سپرده کالایی چیست؟ را بخوانید.
در چنین فضایی، بازار کالا و ابزارهای مالی مبتنی بر آن، بهویژه گواهیهای سپرده کالایی، میتوانند به یکی از گزینههای قابل توجه برای حفظ ارزش داراییها تبدیل شوند. بازاری که برخلاف سهام شرکتها، ارزش دارایی پایه آن مستقیماً به قیمت یک کالای مشخص وابسته است و تحت تأثیر متغیرهایی مانند تورم، نرخ ارز، قیمتهای جهانی و شرایط عرضه و تقاضا قرار میگیرد.
اگرچه نیمه نخست سال ۱۴۰۵ با افزایش ریسکهای اقتصادی و سیاسی همراه بود، اما ماهیت داراییمحور بازار کالا، زمینه توجه سرمایهگذاران به این بازار را فراهم کرد. با ورود به نیمه دوم سال نیز انتشار آمارهای جدید تورمی و تداوم اختلال در تجارت خارجی، ضرورت بررسی مجدد ظرفیت بازار گواهیهای سپرده کالایی را افزایش داده است.
تورم ۸۸ درصدی؛ چرا بازار کالا اهمیت بیشتری پیدا میکند؟
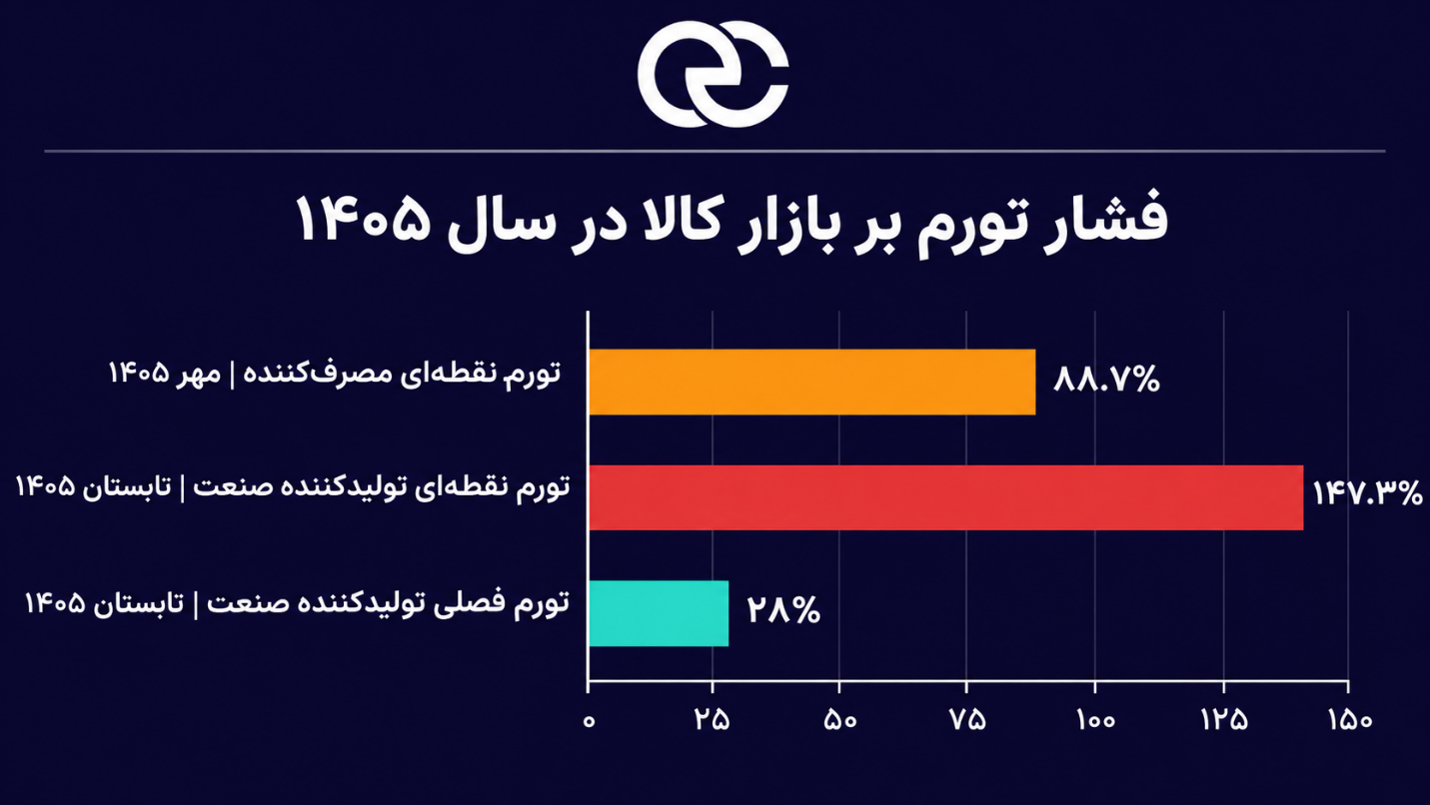
براساس گزارش مرکز آمار ایران، تورم نقطهبهنقطه در مهرماه ۱۴۰۵ به ۸۸.۷ درصد رسیده است. همچنین نرخ تورم ماهانه ۴.۴ درصد و تورم سالانه ۷۶.۸ درصد اعلام شده است.
این ارقام نشان میدهند که سطح عمومی قیمت کالاها و خدمات با سرعت بالایی در حال افزایش است و قدرت خرید پول ملی تحت فشار قرار دارد.
در چنین شرایطی، یکی از مهمترین دغدغههای سرمایهگذاران، یافتن داراییهایی است که بتوانند متناسب با رشد سطح عمومی قیمتها افزایش ارزش پیدا کنند.
بازار کالا از این منظر اهمیت ویژهای دارد؛ زیرا بسیاری از کالاهای پایه، از فلزات گرانبها گرفته تا محصولات صنعتی و کشاورزی، داراییهای واقعی هستند که قیمت آنها میتواند در واکنش به رشد نرخ ارز، افزایش هزینه تولید و محدودیت عرضه تعدیل شود.
البته این موضوع به معنای رشد قطعی و یکسان قیمت تمام کالاها نیست. برای مثال، قیمت طلا و نقره بیش از سایر محصولات از تغییرات نرخ ارز و بازارهای جهانی تأثیر میپذیرد، در حالی که کالاهای صنعتی علاوه بر این متغیرها، به وضعیت تولید و تقاضای صنایع نیز وابسته هستند.
بااینحال، در شرایطی که پول ملی با کاهش قدرت خرید مواجه است، سرمایهگذاری در کالاهای استاندارد میتواند یکی از مسیرهای پوشش بخشی از ریسک تورم باشد؛ امکانی که از طریق گواهیهای سپرده کالایی، بدون نیاز به نگهداری مستقیم کالا، در اختیار سرمایهگذاران قرار گرفته است.
تورم تولیدکننده؛ نشانهای از فشار قیمتی در بازار کالا
یکی از مهمترین متغیرهایی که میتواند چشمانداز بازار کالا در نیمه دوم سال را روشنتر کند، تورم تولیدکننده است.
بر اساس گزارش مرکز آمار ایران، تورم نقطهبهنقطه تولیدکننده بخش صنعت در تابستان ۱۴۰۵ به ۱۴۷.۳ درصد رسیده است. همچنین تورم فصلی این بخش ۲۸ درصد ثبت شده است.
این آمار نشان میدهد که میانگین قیمت دریافتی تولیدکنندگان صنعتی در تابستان نسبت به فصل مشابه سال قبل افزایش بسیار شدیدی داشته است.
اهمیت این موضوع در آن است که تورم تولیدکننده میتواند بخشی از فشارهای قیمتی موجود در زنجیره تولید را آشکار کند؛ فشارهایی که تحت تأثیر نرخ ارز، قیمت مواد اولیه، هزینه انرژی، حملونقل و محدودیتهای عرضه شکل میگیرند.
با این حال، باید میان افزایش قیمت تولیدکننده و رشد قیمت تمام کالاها تمایز قائل شد. افزایش شاخص قیمت تولیدکننده لزوماً به این معنا نیست که قیمت تمام مواد اولیه در آینده به همان میزان رشد خواهد کرد. بخشی از افزایش قیمت ممکن است پیشتر در بازار اتفاق افتاده باشد و بخشی دیگر نیز به دلیل کاهش تقاضا یا محدودیتهای معاملاتی تداوم پیدا نکند.
با وجود این ملاحظات، ثبت تورم بالای تولیدکننده نشان میدهد که فشارهای تورمی تنها به بازار مصرف محدود نبوده و در بخش تولید نیز حضور پررنگی دارند.
از این منظر، بازار گواهی سپرده کالایی میتواند بستری برای سرمایهگذاری در گروههایی باشد که قیمت دارایی پایه آنها تحت تأثیر این فشارهای تورمی قرار میگیرد.
چرا رشد تورم الزاماً به معنای رشد بورس نیست؟
در نگاه نخست ممکن است تصور شود که افزایش تورم باید به رشد ارزش سهام شرکتها نیز منجر شود؛ زیرا بسیاری از شرکتهای بورسی مالک داراییهای واقعی هستند و با افزایش قیمت محصولات خود میتوانند درآمد بیشتری شناسایی کنند.
این استدلال از نظر اقتصادی قابل بررسی است، اما یک متغیر مهم را نادیده میگیرد: صرف ریسک بازار سهام
سرمایهگذاری در سهام تنها به معنای خرید یک دارایی واقعی نیست، بلکه سرمایهگذار در معرض ریسک سودآوری یک بنگاه اقتصادی نیز قرار میگیرد.
برای مثال، افزایش نرخ ارز ممکن است درآمد ریالی یک شرکت صادراتمحور را افزایش دهد، اما همزمان رشد هزینه مواد اولیه، حملونقل، انرژی، تأمین مالی و محدودیت صادرات میتواند بخش مهمی از این افزایش درآمد را خنثی کند.
از سوی دیگر، در شرایط تشدید نااطمینانیهای سیاسی و احتمال درگیری نظامی، سرمایهگذاران ممکن است برای نگهداری سهام بازده مورد انتظار بیشتری مطالبه کنند.
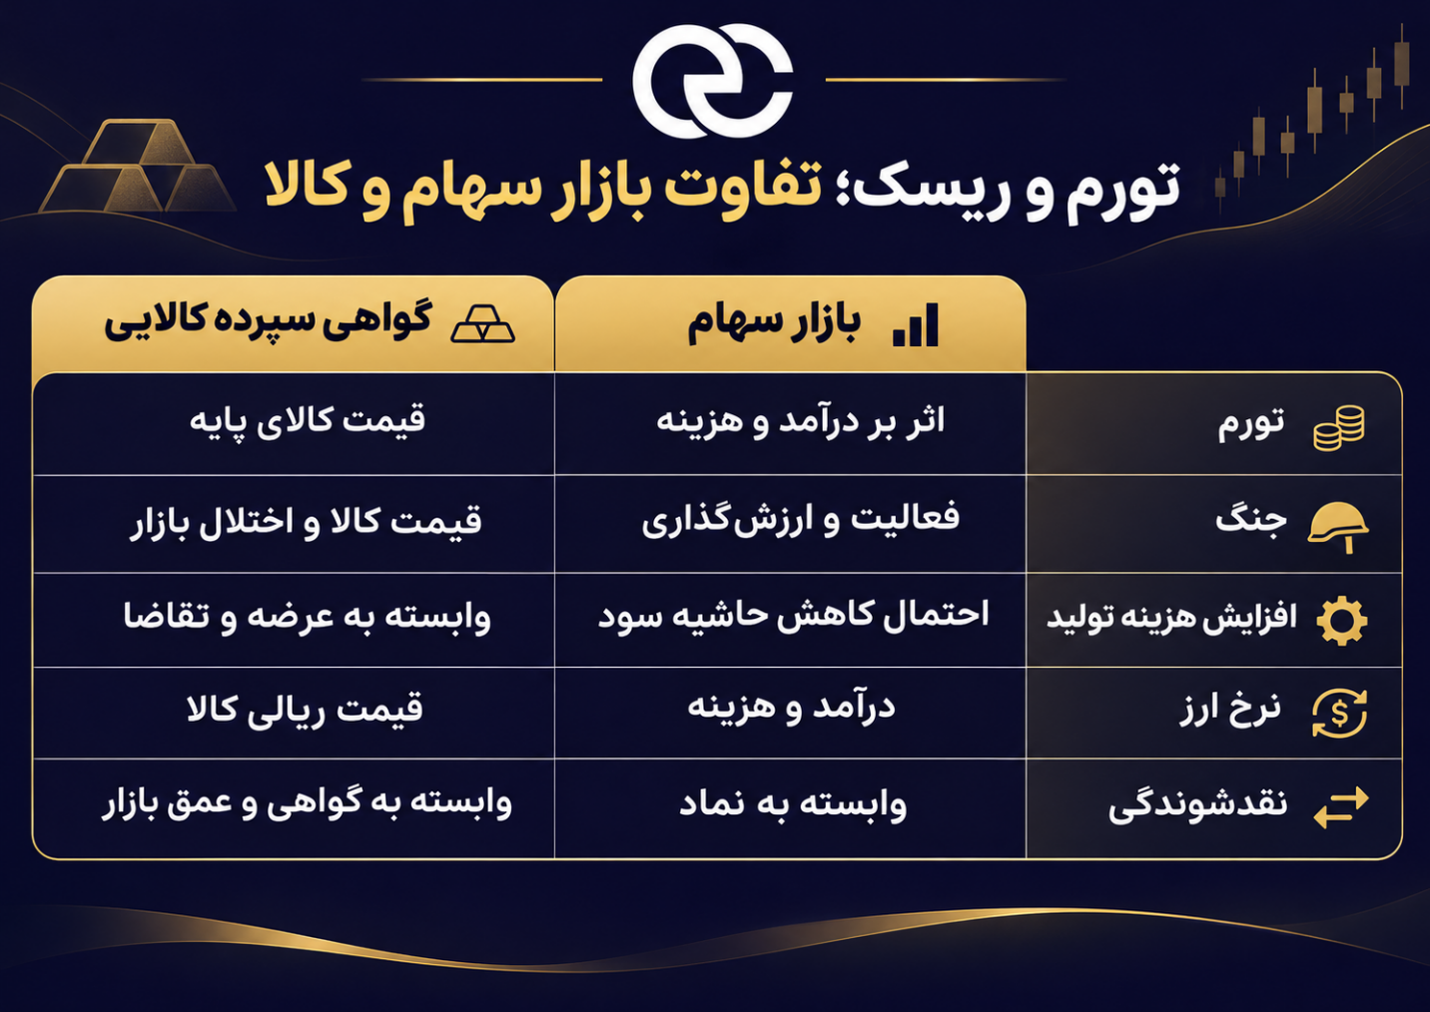
افزایش صرف ریسک سهام میتواند به کاهش ارزشگذاری شرکتها منجر شود؛ حتی زمانی که ارزش داراییهای آنها یا درآمد اسمی بنگاه در حال افزایش است.
به زبان ساده، ممکن است قیمت کالای تولیدی یک شرکت افزایش پیدا کند، اما سهام همان شرکت به دلیل افزایش ریسکهای سیستماتیک و نگرانی از آینده سودآوری، رشد متناسبی را تجربه نکند.
این مسئله یکی از تفاوتهای مهم بازار سهام با بازار گواهی سپرده کالایی است.
سرمایهگذار در گواهی سپرده کالایی مستقیماً در معرض نوسانات قیمت یک دارایی پایه قرار میگیرد و برخلاف سهام، ریسک مدیریت شرکت، هزینههای عملیاتی و کاهش حاشیه سود بنگاه را به همان شکل متحمل نمیشود.
البته گواهیهای سپرده نیز فاقد ریسک نیستند و عواملی مانند کاهش قیمت جهانی کالا، افت تقاضا، مشکلات نقدشوندگی، هزینه انبارداری و محدودیتهای تحویل میتوانند بر بازده آنها اثر بگذارند.
بنابراین برتری احتمالی بازار کالا نسبت به سهام، نه از تضمین بازده بیشتر، بلکه از تفاوت ماهیت ریسک این دو بازار ناشی میشود.
محاصره دریایی؛ افزایش فشار بر زنجیره تأمین کالا
یکی دیگر از متغیرهای مهم اثرگذار بر چشمانداز نیمه دوم سال ۱۴۰۵، محدودیتهای حملونقل دریایی و اختلال در تجارت خارجی ایران است.
محاصره دریایی و محدودیت تردد کشتیها میتواند از مسیر افزایش هزینه حملونقل، بیمه، تأخیر در ورود کالا و دشوارتر شدن تأمین مواد اولیه، فشار بیشتری بر بازار داخلی وارد کند.
این مسئله بهویژه برای کالاهایی اهمیت دارد که تأمین آنها به واردات وابسته است یا زنجیره تولیدشان از تجهیزات و مواد اولیه خارجی استفاده میکند.
در شرایط محدودیت عرضه، چنانچه تقاضای داخلی به میزان مشابه کاهش پیدا نکند، احتمال افزایش قیمت برخی کالاها وجود خواهد داشت.
بااینحال، اثر محاصره بر تمام کامودیتیها یکسان نیست. محدودیت صادرات میتواند موجب انباشت محصولات صادراتی در بازار داخلی و فشار کاهشی بر قیمت آنها شود. همچنین کاهش فعالیت صنایع در اثر کمبود مواد اولیه و اختلال تولید ممکن است تقاضا برای برخی کالاهای صنعتی را کاهش دهد.
از سوی دیگر، تشدید تنشهای ژئوپلیتیکی در منطقه خلیج فارس میتواند با افزایش ریسک اختلال در عرضه جهانی انرژی، بر قیمت نفت و برخی مواد اولیه در بازارهای بینالمللی اثرگذار باشد.
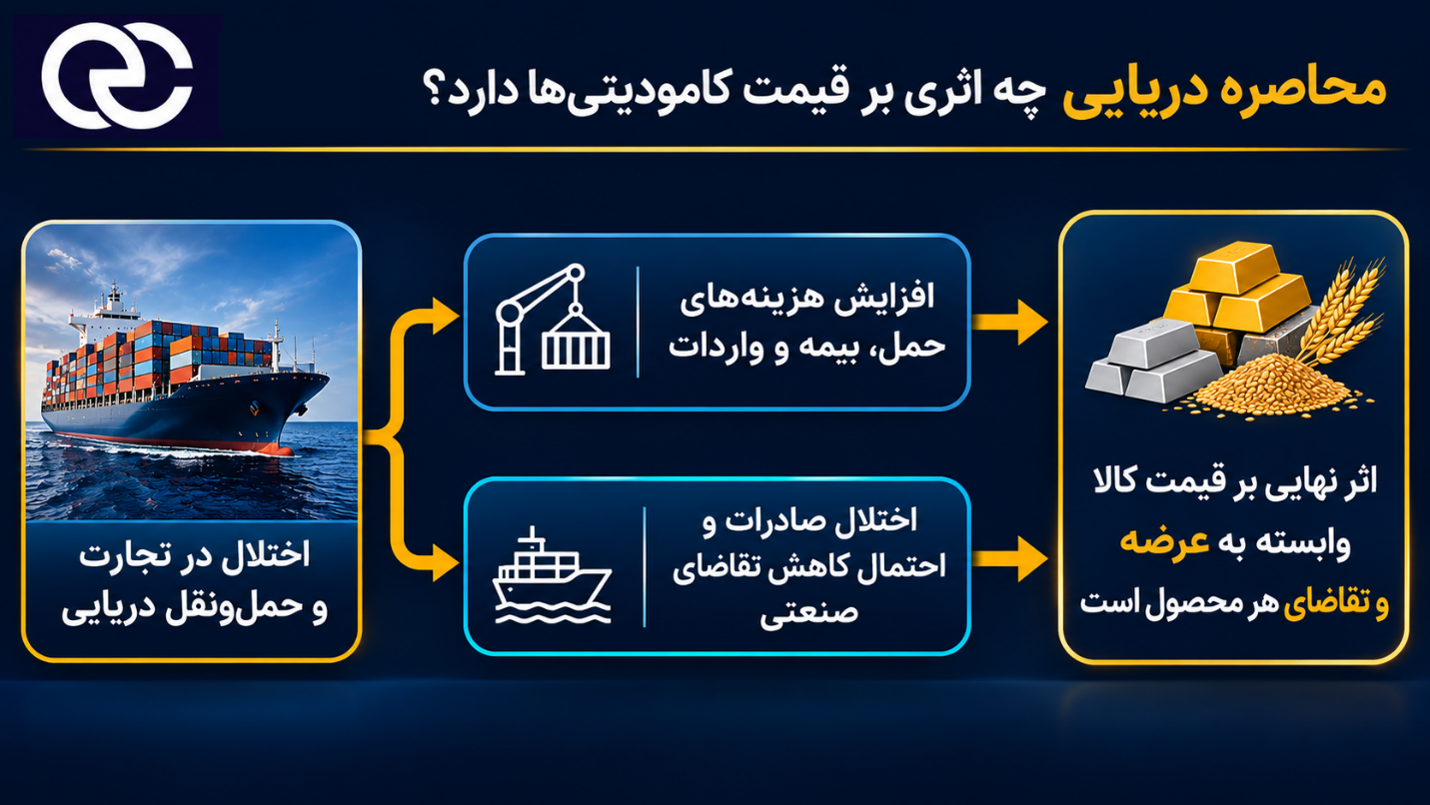
در نتیجه، برای تحلیل اثر محاصره دریایی بر بازار گواهی سپرده کالایی باید میان سه گروه تمایز قائل شد: کالاهای وابسته به واردات، محصولات صادراتمحور و کالاهایی که قیمت آنها بیشتر از متغیرهای جهانی تأثیر میپذیرد.
این تفاوت اهمیت زیادی دارد؛ زیرا ممکن است یک شوک سیاسی و تجاری، همزمان قیمت برخی کالاها را افزایش دهد و ارزش برخی دیگر را تحت فشار قرار دهد.
گواهیهای سپرده کالایی؛ گزینهای برای نیمه دوم سال؟
مجموعه متغیرهای اقتصاد کلان در سال ۱۴۰۵ نشان میدهد که بازار کالا همچنان از ظرفیت قابل بررسی برای سرمایهگذاری برخوردار است.
تورم بالای مصرفکننده، جهش شاخص قیمت تولیدکننده، نوسانات نرخ ارز و افزایش ریسکهای سیاسی از جمله عواملی هستند که میتوانند توجه سرمایهگذاران را به داراییهای واقعی افزایش دهند.
در این میان، گواهیهای سپرده کالایی امکان سرمایهگذاری در کالاهایی مانند طلا، نقره، فلزات صنعتی و محصولات کشاورزی را بدون نیاز به خرید و نگهداری فیزیکی آنها فراهم میکنند.
با وجود این، انتخاب میان گروههای مختلف کالایی باید متناسب با شرایط بنیادی هر بازار انجام شود.
در گروه فلزات گرانبها، تغییرات نرخ ارز و قیمتهای جهانی اهمیت بیشتری دارند. در گروه فلزات صنعتی، وضعیت عرضه و تقاضا، تولید داخلی، چرخه اقتصاد جهانی و محدودیتهای تجاری نقش تعیینکنندهتری ایفا میکنند. محصولات کشاورزی نیز علاوه بر تورم، تحت تأثیر شرایط برداشت، موجودی انبارها و تقاضای صادراتی قرار دارند.
از منظر تولیدکنندگان نیز توسعه بازار گواهی سپرده کالایی میتواند به شفافتر شدن قیمت محصولات، تسهیل فروش موجودی انبار و ایجاد ظرفیتهای جدید برای تأمین مالی مبتنی بر کالا کمک کند؛ موضوعی که در شرایط افزایش نیاز بنگاهها به سرمایه در گردش اهمیت بیشتری پیدا میکند.
بنابراین این بازار میتواند هم برای سرمایهگذاران و هم برای بخشی از تولیدکنندگان فرصتهایی ایجاد کند؛ مشروط بر آنکه عمق معاملات، زیرساخت انبارداری و سازوکارهای تحویل و تأمین مالی متناسب با توسعه بازار گسترش پیدا کنند.
کالا در برابر تورم، سهام در برابر ریسک
اقتصاد ایران در سال ۱۴۰۵ با ترکیبی از تورم بالا، افزایش هزینههای تولید و ریسکهای ژئوپلیتیکی مواجه شده است؛ ترکیبی که میتواند رفتار بازارهای دارایی را از یکدیگر متمایز کند.
در چنین شرایطی، رشد سطح عمومی قیمتها لزوماً به معنای افزایش ارزش تمام داراییهای مالی نیست. بازار سهام اگرچه از ظرفیت رشد اسمی درآمد و ارزش دارایی شرکتها برخوردار است، اما تحت تأثیر افزایش صرف ریسک، کاهش حاشیه سود و نااطمینانی نسبت به آینده فعالیت بنگاهها قرار دارد.
در مقابل، بازار گواهی سپرده کالایی امکان سرمایهگذاری مستقیمتر در قیمت داراییهای واقعی را فراهم میکند و میتواند بخشی از ریسکهای مختص بنگاههای اقتصادی را از سبد سرمایهگذار حذف کند.
با این حال، تورم بالا بهتنهایی برای اثبات بازده بیشتر بازار کالا کافی نیست. برای قضاوت درباره عملکرد نیمه نخست سال باید بازده واقعی گواهیها با تورم و سایر بازارهای مالی مقایسه شود و برای نیمه دوم نیز عوامل بنیادی هر کالا، ریسک عرضه و وضعیت نقدشوندگی مورد توجه قرار گیرد.
در نهایت، مزیت اصلی گواهیهای سپرده کالایی در اقتصاد تورمی سال ۱۴۰۵ را میتوان در دسترسی مستقیمتر به داراییهای واقعی و امکان متنوعسازی ریسک سرمایهگذاری دانست؛ ویژگیای که با افزایش تنوع و عمق بازار میتواند اهمیت بیشتری در سبد دارایی سرمایهگذاران ایرانی پیدا کند.
اگر مایلید با مباحث مربوط به بازار سهام و تحلیل بنیادی آشنا شوید، دورههای جامع تحلیل بنیادی سهام و ثروتآفرینی در بازارهای مالی را بگذرانید.
پرسشهای متداول
چرا در تورم بالا سراغ سپرده کالایی بروم؟
وقتی قدرت خرید پول ملی کاهش مییابد، سرمایهگذاران دنبال داراییهایی میروند که همگام با قیمتها رشد کنند. کالاهای پایه دارایی واقعیاند و گواهی سپرده کالایی میتواند بخشی از ریسک تورم را پوشش دهد، اما رشد قطعی و یکسان همه کالاها تضمین نیست.
تورم مهرماه ۱۴۰۵ طبق مرکز آمار چقدر بود؟
براساس گزارش مرکز آمار ایران، تورم نقطهبهنقطه مهرماه ۱۴۰۵ به ۸۸٫۷ درصد رسید. تورم ماهانه ۴٫۴ درصد و تورم سالانه ۷۶٫۸ درصد اعلام شد. این ارقام نشان میدهند سطح عمومی قیمتها با سرعت بالایی بالا میرود.
گواهی سپرده کالایی چه تفاوتی با سهام دارد؟
ارزش دارایی پایه در گواهی سپرده کالایی مستقیماً به قیمت یک کالای مشخص وابسته است. سرمایهگذار برخلاف سهام، ریسک مدیریت شرکت، هزینههای عملیاتی و کاهش حاشیه سود بنگاه را به همان شکل متحمل نمیشود و بدون نگهداری مستقیم کالا سرمایهگذاری میکند.
محاصره دریایی چه اثری بر قیمت کالاها دارد؟
محاصره دریایی و محدودیت تردد کشتیها میتواند هزینه حملونقل و بیمه را بالا ببرد و ورود کالا و تأمین مواد اولیه را به تأخیر بیندازد. اگر تقاضای داخلی کاهش نیابد، قیمت برخی کالاها بالا میرود، ولی اثر آن بر همه کالاها یکسان نیست.
چرا رشد تورم الزاماً به رشد بورس نمیانجامد؟
سرمایهگذار در سهام علاوه بر دارایی، در معرض ریسک سودآوری بنگاه هم هست. رشد هزینه مواد اولیه، انرژی، حملونقل و تأمین مالی میتواند افزایش درآمد را خنثی کند. نااطمینانی سیاسی هم صرف ریسک را بالا میبرد و ارزشگذاری شرکتها را کاهش میدهد.
ریسکهای سرمایهگذاری در گواهی سپرده کالایی چیست؟
کاهش قیمت جهانی کالا، افت تقاضا، مشکلات نقدشوندگی، هزینه انبارداری و محدودیتهای تحویل میتوانند بازده را تحت تأثیر قرار دهند. برتری احتمالی این بازار نسبت به سهام از تضمین بازده بیشتر نیست، بلکه از تفاوت ماهیت ریسک دو بازار ناشی میشود.