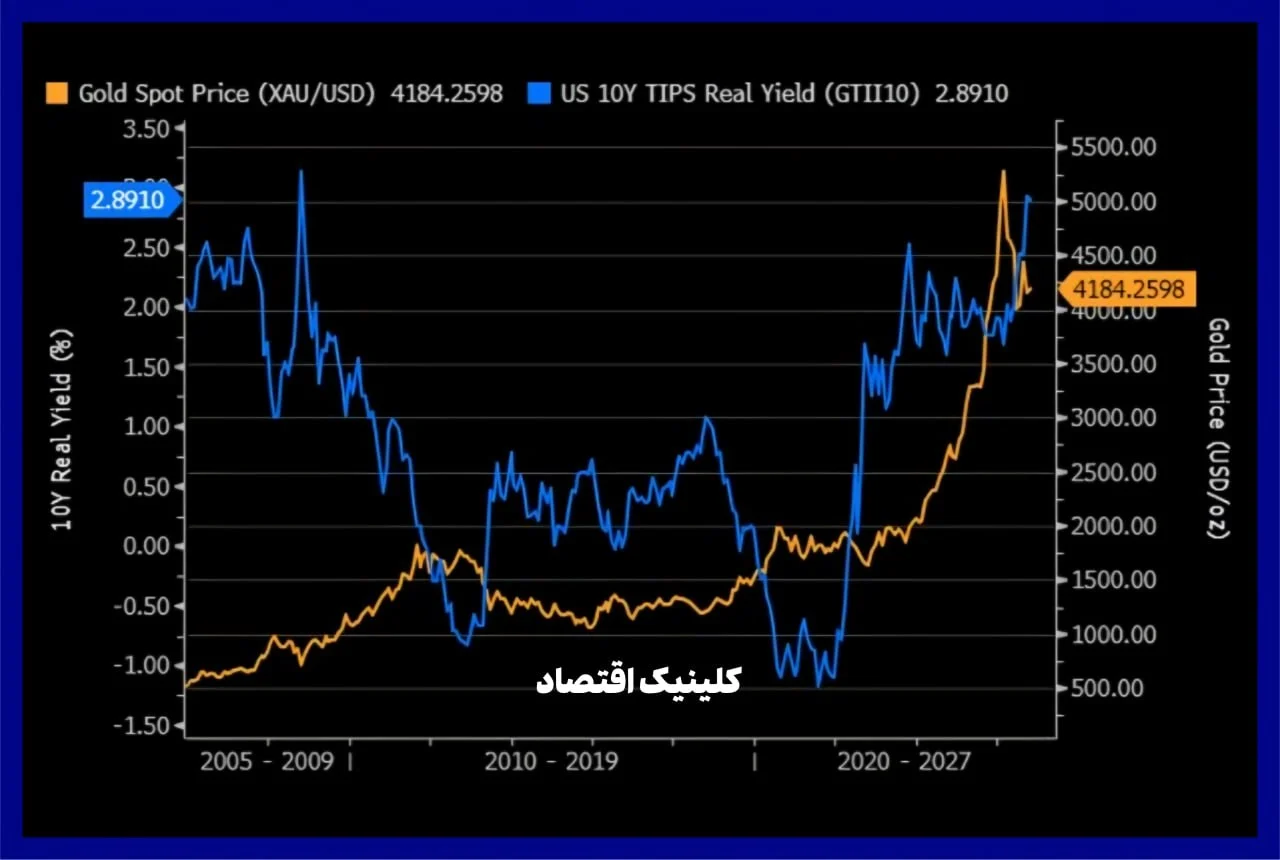
• بررسی روابط تاریخی بازارهای مالی نشان میدهد که جهش بازدهی واقعی ۱۰ ساله آمریکا به سطح ۲٫۹ درصد باید طبق فرمول سنتی، طلا و سهام را تحت فشار شدید قرار دهد، اما معامله شدن طلا در سطوح بالای ۴۰۰۰ دلار و تثبیت شاخصهای بازار سهام در رکوردهای تاریخی خود، این قاعده قدیمی را به چالش کشیده است.
• ریشه این تغییر در «علت» نهفته است؛ افزایش بازده اوراق اگر ناشی از رشد اقتصادی باشد به ضرر طلاست، اما اگر محرک آن کسری بودجه سنگین دولت، انباشت بدهی و کاهش اعتماد به پایداری مالی باشد، معادله را کاملاً برعکس میکند.
• همزمان، تنشهای ژئوپلیتیک، روند نزولی سهم دلار در ذخایر جهانی و تداوم انباشت طلا توسط بانکهای مرکزی موجب شده است تا این فلز گرانبها نقشی به عنوان دارایی ذخیره استراتژیک ایفا کند.
• در نتیجه، بازار با یک پارادوکس ساختاری روبهرو است که در آن دلایل شکلگیری نرخهای بالای بهره، خود به محرک اصلی افزایش تقاضا برای طلا تبدیل شدهاند و دیگر نرخهای بالا به تنهایی برای سرکوب این دارایی کفایت نمیکنند.
تحلیل کلینیک اقتصاد
افزایش بازده واقعی اوراق بهتنهایی جهت حرکت طلا را توضیح نمیدهد؛ علت افزایش بازده نیز اهمیت دارد. اگر بازده بالاتر حاصل رشد اقتصادی باشد، میتواند طلا را تحت فشار بگذارد. اما متن حاضر این احتمال را مطرح میکند که نگرانی از کسری بودجه، انباشت بدهی و پایداری مالی، همزمان با افزایش بازده، تقاضا برای طلا را تقویت کرده باشد.
در این چارچوب، تنشهای ژئوپلیتیک، کاهش سهم دلار در ذخایر جهانی و خرید طلا از سوی بانکهای مرکزی نیز در ارزیابی جایگاه طلا اهمیت دارند. بنابراین از رقم ۲٫۹ درصدی بازده واقعی اوراق، بهتنهایی نمیتوان نتیجه گرفت که قیمت طلا باید کاهش یابد.
اگر مایلید با مباحث مربوط به بازار طلا و سکه آشنا شوید، دورههای جامع ثروتآفرینی در بازارهای مالی و اقتصاد کلان را بگذرانید.
هر هفته قیمتهای بازار طلا در ایمیل شما
قیمت، صندوقهای طلا و خبرهایی که روی بازار طلا اثر میگذارند. یک ایمیل کوتاه در هفته، از تحریریهٔ کلینیک اقتصاد. گاهی هم از دورهٔ ثروتآفرینی در بازار طلا برایتان مینویسیم.
دورهٔ ثروتآفرینی در طلا را ببینیدهر وقت خواستید لغو کنید.