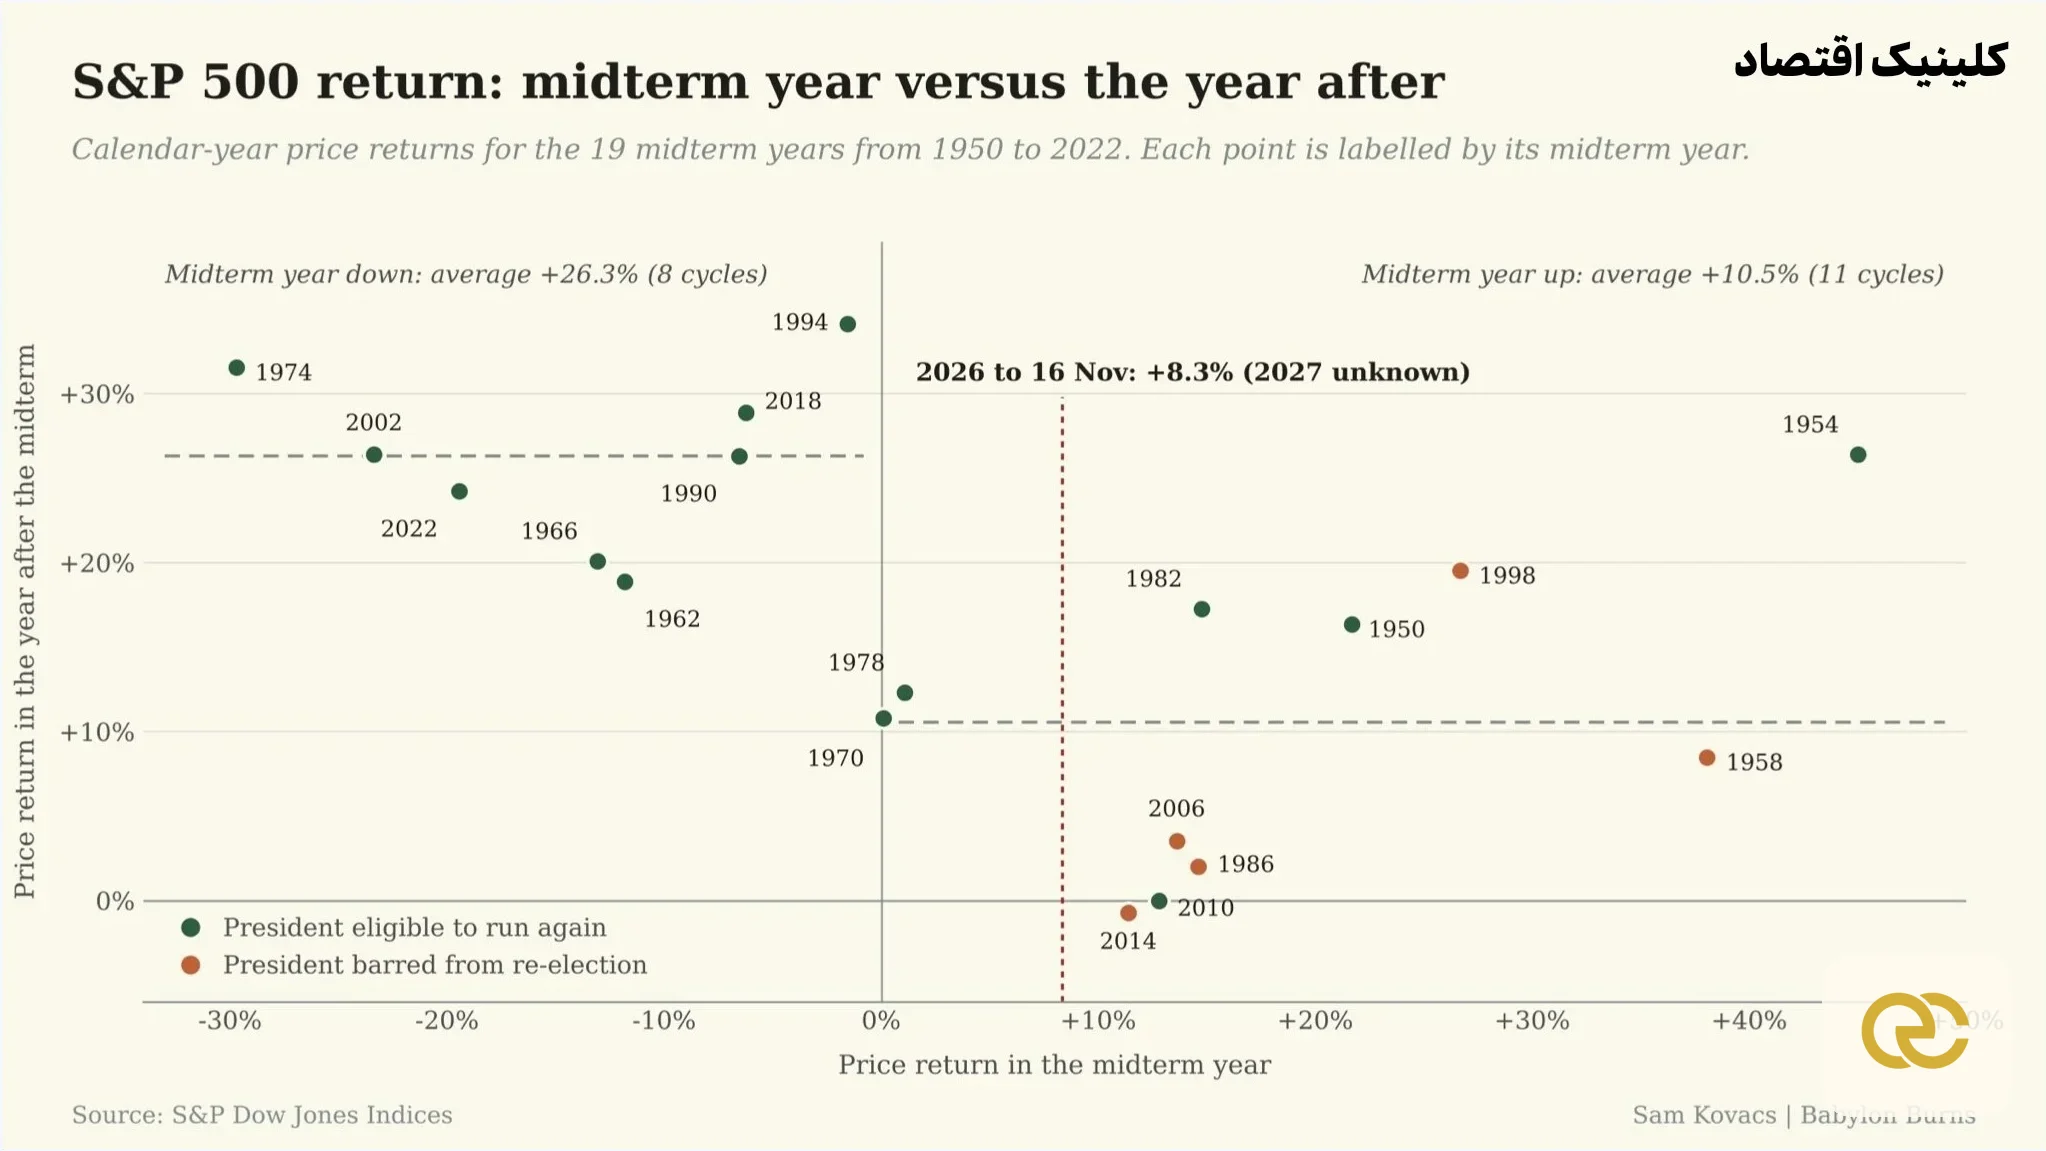
با پایان انتخابات میاندورهای آمریکا، بار دیگر این روایت در بازارهای مالی پررنگ میشود که سال سوم ریاستجمهوری بهترین سال برای بازار سهام است؛ ادعایی که بر پایه رشد میانگین ۱۷٫۲ درصدی شاخص S&P ۵۰۰ و صعود آن در ۱۷ دوره از ۱۹ دوره پس از سال ۱۹۵۰ مطرح میشود. با این حال، بررسی دقیقتر دادهها نشان میدهد که اتکا به این الگوی تقویمی در شرایط فعلی میتواند گمراهکننده باشد.
نخست آنکه جهشهای بزرگ سال سوم معمولاً واکنشی به ریزشهای عمیق سال میاندورهای هستند. در سالهایی که بازار پیش از انتخابات افتی حدود ۱۸ درصد را تجربه کرده، سال بعد با میانگین ۲۶٫۳ درصد جبران کرده است؛ اما پس از سالهای میاندورهای مثبت، مانند سال ۲۰۲۶ که با رشد ۸٫۳ درصدی و اصلاح محدود ۹٫۱ درصدی همراه بوده، بازدهی سال بعد به شدت تعدیل میشود؛ بهطوریکه در نمونههای مشابهی از جمله سالهای ۲۰۰۷، ۲۰۱۱ و ۲۰۱۵ بازاری کمرمق و بدون بازدهی چشمگیر رقم خورد.
افزون بر این، منطق سیاسی این چرخه در دوره دوم ریاستجمهوری کارایی خود را از دست میدهد. از سال ۱۹۵۰ تاکنون، در پنج مقطعی که رئیسجمهور مستقر حق نامزدی مجدد نداشته، میانگین رشد بازار در سال پس از انتخابات میاندورهای تنها ۶٫۶ درصد بوده است؛ رقمی که فاصله زیادی با میانگین ۲۱ درصدی سایر دورهها دارد.
در نهایت، افت بیش از ۲ درصدی شاخص S&P ۵۰۰ از روز انتخابات تاکنون نشان میدهد که بازار حتی در آغاز بهترین پنجره فصلی خود نیز با فشار فروش روبهروست. تجربه سقوط ۴۷ درصدی بازار در سال ۱۹۳۱ یادآور این واقعیت است که هر زمان شرایط اقتصاد کلان با مناسبتهای سیاسی در تضاد قرار گیرد، این متغیرهای کلان هستند که مسیر نهایی بازار را تعیین میکنند.
اگر مایلید با مباحث مربوط به سیاست پولی و نرخ بهره آشنا شوید، دورههای جامع سیاستگذاری پولی و اقتصاد کلان را بگذرانید.