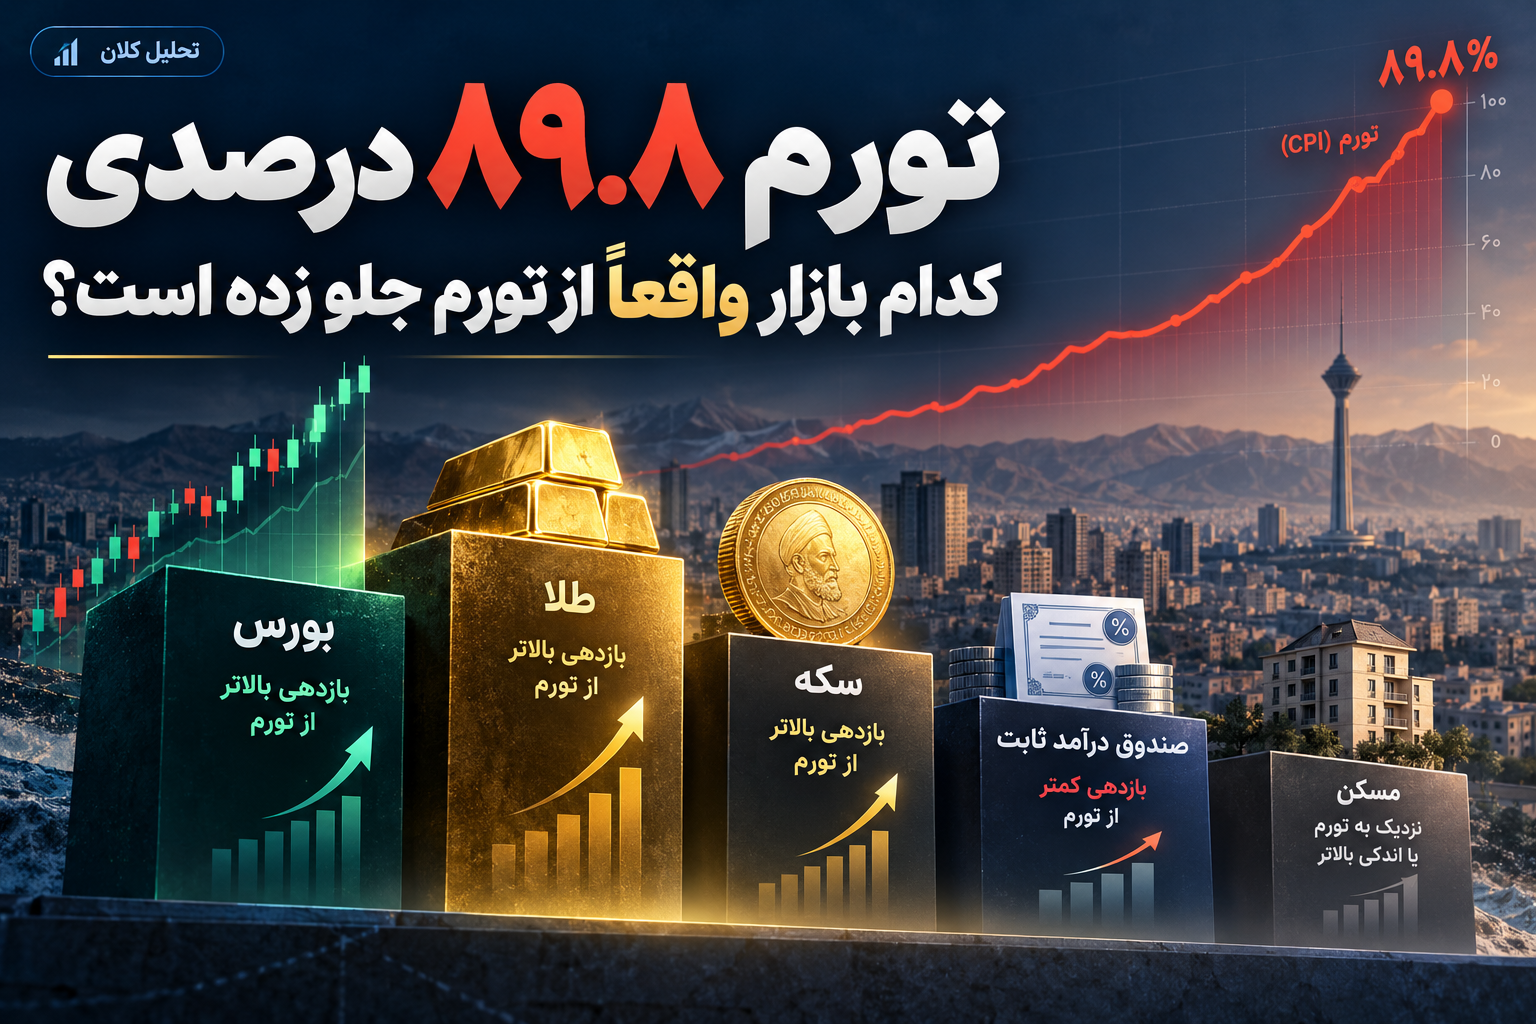
تورم نقطهبهنقطه ایران در شهریور ۱۴۰۵ به ۸۹.۸ درصد رسید؛ سطحی که حفظ قدرت خرید سرمایه را به یکی از مهمترین چالشهای اقتصادی خانوارها تبدیل کرده است. بررسی بازده واقعی بازارها در دوازده ماه منتهی به شهریور نشان میدهد شاخص کل بورس، طلای ۱۸ عیار و سکه امامی توانستهاند از تورم پیشی بگیرند، اما صندوقهای درآمد ثابت، با وجود ثبت سود اسمی مثبت، از رشد سطح عمومی قیمتها عقب ماندهاند. آیا این عملکرد در ماههای آینده نیز تکرار خواهد شد؟
اقتصاد ایران وارد مرحلهای شده است که در آن افزایش ارزش اسمی داراییها دیگر لزوماً به معنای افزایش ثروت نیست. وقتی سطح عمومی قیمتها در یک سال نزدیک به دو برابر میشود، سرمایهگذاری که بازدهی ۳۰ یا حتی ۵۰ درصدی به دست آورده است، ممکن است با وجود افزایش موجودی حساب خود، بخش قابلتوجهی از قدرت خریدش را از دست داده باشد.
براساس آخرین آمار منتشرشده مرکز آمار ایران، تورم نقطهبهنقطه شهریور ۱۴۰۵ به ۸۹.۸ درصد، تورم سالانه به ۷۳.۶ درصد و تورم ماهانه به ۴.۲ درصد رسیده است. این ارقام نشان میدهد سرعت افزایش قیمتها همچنان بالاست و کاهش ارزش واقعی داراییهای پولی به یکی از ویژگیهای تعیینکننده اقتصاد تبدیل شده است.
در چنین محیطی، پرسش اصلی سرمایهگذاران تنها این نیست که قیمت طلا، بورس یا مسکن چقدر افزایش پیدا کرده است. مسئله مهمتر آن است که هر بازار پس از تعدیل بازده اسمی با نرخ تورم، چه میزان بازده واقعی ایجاد کرده است.
بررسی دادههای دوازدهماهه منتهی به شهریور ۱۴۰۵ نشان میدهد عملکرد بازارهای دارایی تفاوت معناداری با یکدیگر داشته است. درحالیکه شاخص کل بورس رشد قابلتوجهی ثبت کرده، صندوقهای درآمد ثابت نتوانستهاند با تورم همگام شوند. طلا و سکه نیز با وجود نوسانات شدید، در مجموع این دوره بازده اسمی بالاتر از تورم داشتهاند.
بااینحال، بازده گذشته بهتنهایی نمیتواند مبنای انتخاب دارایی در آینده باشد. افزایش قیمتها ممکن است نتیجه رشد سودآوری، تغییر انتظارات تورمی، افزایش نقدینگی یا حتی شکلگیری حباب در بخشی از بازار باشد. برای تحلیل وضعیت فعلی، باید میان این عوامل تفاوت قائل شد.
تورم ایران به ۹۰ درصد نزدیک شد؛ تفاوت تورم ماهانه، سالانه و نقطهبهنقطه چیست؟
پیش از مقایسه بازارها، لازم است مفهوم نرخهای مختلف تورم روشن شود.
طبق گزارش مرکز آمار ایران، شاخص قیمت مصرفکننده در شهریور ۱۴۰۵ به ۷۲۹.۸ رسیده است. این شاخص نسبت به ماه قبل ۴.۲ درصد و نسبت به شهریور سال گذشته ۸۹.۸ درصد افزایش یافته است.
تورم سالانه نیز که تغییر متوسط شاخص قیمت در دوازده ماه اخیر نسبت به متوسط دوازده ماه قبل را نشان میدهد، به ۷۳.۶ درصد رسیده است.
جدول آخرین شاخصهای رسمی تورم ایران
| شاخص | شهریور ۱۴۰۵ |
|---|---|
| شاخص قیمت مصرفکننده | ۷۲۹.۸ |
| تورم ماهانه | ۴.۲٪ |
| تورم نقطهبهنقطه | ۸۹.۸٪ |
| تورم سالانه | ۷۳.۶٪ |
| تورم نقطهبهنقطه مرداد | ۸۹٪ |
| تورم سالانه مرداد | ۶۹.۹٪ |
دادهها براساس گزارش شهریور ۱۴۰۵ مرکز آمار ایران تنظیم شدهاند.
برای مقایسه بازده یک سرمایهگذاری از پایان شهریور ۱۴۰۴ تا پایان شهریور ۱۴۰۵، باید از تورم نقطهبهنقطه ۸۹.۸ درصد استفاده کرد؛ زیرا دوره زمانی آن با دوره بازده دارایی یکسان است.
استفاده از تورم سالانه ۷۳.۶ درصد برای همین مقایسه میتواند نتیجه گمراهکنندهای ایجاد کند؛ چراکه مبنای زمانی آن متفاوت است.
این تمایز در محیطهای با تورم بالا اهمیت بیشتری پیدا میکند. زمانی که قیمتها با سرعت زیادی افزایش مییابند، تفاوت تورم سالانه و نقطهبهنقطه نیز میتواند قابلتوجه باشد.
برای بررسی مفهومی این موضوع، مقاله تورم چیست و چگونه اندازهگیری میشود؟ در کلینیک اقتصاد، سازوکار کاهش قدرت خرید و شاخصهای اندازهگیری تورم را توضیح داده است.
بازده واقعی چیست و چرا سود اسمی میتواند گمراهکننده باشد؟
فرض کنیم یک سرمایهگذار در ابتدای دوره ۱۰۰ میلیون تومان دارایی داشته باشد. اگر ارزش سرمایه او در پایان سال به ۱۵۰ میلیون تومان برسد، بازده اسمی وی ۵۰ درصد خواهد بود.
اما در شرایطی که سطح عمومی قیمتها ۸۹.۸ درصد افزایش یافته، این سرمایهگذار بهرغم کسب سود اسمی، قدرت خرید کمتری نسبت به سال گذشته خواهد داشت.
برای حفظ کامل قدرت خرید، سرمایه اولیه ۱۰۰ میلیون تومانی باید به ۱۸۹ میلیون و ۸۰۰ هزار تومان افزایش پیدا کرده باشد.
محاسبه بازده واقعی با استفاده از رابطه زیر انجام میشود:
بازده واقعی = [(۱ + بازده اسمی) ÷ (۱ + نرخ تورم)] − ۱
در این رابطه، بازده و تورم باید مربوط به دوره زمانی یکسان باشند.
برای مثال، اگر بازده اسمی یک دارایی ۵۰ درصد و تورم ۸۹.۸ درصد باشد، بازده واقعی حدود منفی ۲۱ درصد خواهد بود.
به بیان دیگر، صاحب دارایی با وجود رشد ۵۰ درصدی ارزش ریالی سرمایه، حدود یکپنجم قدرت خرید اولیه خود را از دست داده است.
جدول بازده واقعی سرمایهگذاری در تورم ۸۹.۸ درصدی
| بازده اسمی | بازده واقعی |
|---|---|
| صفر درصد | ۴۷.۳٪− |
| ۳۰٪ | ۳۱.۵٪− |
| ۵۰٪ | ۲۱٪− |
| ۹۰٪ | ۰.۱٪+ |
| ۱۳۰٪ | ۲۱.۲٪+ |
| ۱۸۰٪ | ۴۷.۵٪+ |
این جدول یک محاسبه آموزشی بر پایه تورم ۸۹.۸ درصدی است و بازده واقعی دارایی مشخصی را نشان نمیدهد.
نکته اساسی آن است که حتی سودهای اسمی بزرگ نیز در محیط تورمی ممکن است تنها بخشی از کاهش ارزش پول را جبران کنند.
در گزارش سرمایهگذاری در تورم؛ پولمان را کجا نگه داریم؟ نیز بر ضرورت تفکیک بازده اسمی و واقعی و توجه به ریسک و نقدشوندگی داراییها تأکید شده است.
مقایسه بازده واقعی بورس، طلا، سکه و صندوقهای درآمد ثابت
برای بررسی عملکرد بازارها، بازده ماهانه شاخص کل بورس، طلای ۱۸ عیار، سکه امامی و صندوقهای درآمد ثابت از مهر ۱۴۰۴ تا پایان شهریور ۱۴۰۵ محاسبه و بهصورت مرکب تجمیع شده است.
مبنای دادههای بازار، جدول بازده ماهانه منتشرشده در سامانه مقایسه بازدهی بازارهای مالی است. این ارقام به دلیل گرد شدن بازدههای ماهانه تا یک رقم اعشار، تقریبی هستند.
جدول مقایسه بازده بازارها در دوازده ماه منتهی به شهریور ۱۴۰۵
| بازار | بازده اسمی تقریبی | بازده واقعی |
|---|---|---|
| شاخص کل بورس | ۱۸۲.۲٪+ | ۴۸.۷٪+ |
| طلای ۱۸ عیار | ۱۵۵.۹٪+ | ۳۴.۸٪+ |
| سکه امامی | ۱۳۴.۷٪+ | ۲۳.۷٪+ |
| صندوقهای درآمد ثابت (میانه) | ۳۶.۳٪+ | ۲۸.۲٪− |
| تورم نقطهبهنقطه | ۸۹.۸٪+ | مبنای مقایسه |
محاسبات براساس ترکیب بازدههای ماهانه است. شاخص کل بورس، شاخص بازده قیمت و نقدی به معنای بازده یک سبد شخصی نیست؛ بازده صندوقها نیز از آمار میانه بازار به دست آمده است. کارمزدها، مالیات، اختلاف قیمت خریدوفروش و شرایط واقعی سرمایهگذاری در این جدول محاسبه نشدهاند.
نتایج جدول نشان میدهد در دوره بررسیشده، شاخص کل بورس بالاترین بازده واقعی را میان بازارهای منتخب داشته است.
طلای ۱۸ عیار در رتبه دوم قرار گرفته و سکه امامی نیز بازده واقعی مثبتی ثبت کرده است.
در مقابل، صندوقهای درآمد ثابت با وجود رشد اسمی سرمایه نتوانستهاند افزایش سطح عمومی قیمتها را جبران کنند.
البته این نتایج نباید به این معنا تفسیر شوند که تمام سهامداران بورس سودی نزدیک به بازده شاخص کل کسب کردهاند. بازده سبد هر سرمایهگذار به ترکیب داراییها، زمان خریدوفروش، هزینه معاملات و میزان سود نقدی دریافتی بستگی دارد.
همچنین در مورد طلا و سکه، هزینه معاملات و تفاوت قیمت خرید و فروش میتواند بازده تحققیافته سرمایهگذار را از رشد قیمت بازار کمتر کند.
اگر یک سال پیش ۱۰۰ میلیون تومان سرمایهگذاری میکردیم، امروز چقدر داشتیم؟
برای قابلفهمتر شدن تفاوت بازده اسمی و واقعی، میتوان فرض کرد فردی در پایان شهریور ۱۴۰۴ مبلغ ۱۰۰ میلیون تومان را در یکی از بازارهای بررسیشده سرمایهگذاری کرده و تا پایان شهریور ۱۴۰۵ نگه داشته است.
جدول ارزش سرمایه اولیه ۱۰۰ میلیون تومانی پس از یک سال
| بازار | ارزش اسمی پایان دوره |
|---|---|
| شاخص کل بورس | ۲۸۲.۲ میلیون تومان |
| طلای ۱۸ عیار | ۲۵۵.۹ میلیون تومان |
| سکه امامی | ۲۳۴.۷ میلیون تومان |
| صندوق درآمد ثابت | ۱۳۶.۳ میلیون تومان |
| مبلغ لازم برای حفظ قدرت خرید | ۱۸۹.۸ میلیون تومان |
محاسبه فرضی و مبتنی بر بازدههای شاخصی است؛ بازده قابل تحقق هر فرد ممکن است متفاوت باشد.
این جدول تفاوت مهمی را آشکار میکند.
سرمایهگذاری که ۱۰۰ میلیون تومان خود را در صندوق درآمد ثابت قرار داده، در پایان دوره حدود ۳۶ میلیون تومان سود اسمی کسب کرده است. اما این افزایش برای جبران تورم کافی نبوده و قدرت خرید سرمایه او کاهش یافته است.
در مقابل، بازده شاخص کل بورس و رشد قیمت طلا در این بازه بیشتر از میزان افزایش شاخص عمومی قیمتها بوده است.
بااینحال، هیچیک از این نتایج بهتنهایی نشان نمیدهد که بازار برنده سال گذشته در سال آینده نیز بهترین عملکرد را خواهد داشت.
چرا بورس ایران توانست از تورم جلو بزند؟
عملکرد بورس در دوره اخیر باید در چارچوب تفاوت میان رشد اسمی سود شرکتها و افزایش ارزش واقعی فعالیت اقتصادی تحلیل شود.
در اقتصاد تورمی، درآمد و سود اسمی بسیاری از شرکتها افزایش پیدا میکند. بنگاهی که محصولات خود را با قیمتهای بالاتر میفروشد، ممکن است بدون رشد قابلتوجه مقدار تولید، درآمد ریالی بیشتری ثبت کند.
این موضوع میتواند به افزایش سود اسمی هر سهم و تغییر ارزشگذاری بازار منجر شود.
اما رشد سود اسمی الزاماً به معنای افزایش سود واقعی نیست.
اگر درآمد یک شرکت ۱۰۰ درصد افزایش یابد، اما هزینههای تولید و سطح عمومی قیمتها نیز تقریباً به همان نسبت رشد کنند، ممکن است بهبود واقعی قابلتوجهی در وضعیت اقتصادی بنگاه اتفاق نیفتاده باشد.
عامل دیگر در بازار سهام، تغییر نسبتهای ارزشگذاری است.
قیمت سهام تنها تابع سود جاری شرکت نیست؛ بلکه به نرخ تنزیل، انتظارات سودآوری آینده و میزان ریسکی که سرمایهگذاران برای نگهداری سهام میپذیرند نیز وابسته است.
در یک دوره رشد بورس ممکن است همزمان دو اتفاق رخ دهد: سود اسمی شرکتها افزایش یابد و سرمایهگذاران برای هر واحد سود حاضر به پرداخت قیمت بیشتری شوند.
اگر افزایش قیمت عمدتاً از مسیر بهبود سودآوری پایدار شکل گرفته باشد، کیفیت رشد بازار متفاوت از وضعیتی است که قیمتها تنها بر اثر افزایش انتظارات و ورود نقدینگی بالا میروند.
در گفتوگوی دکتر علی سعدوندی درباره رابطه نرخ بهره، تورم و بازار بورس، اهمیت سیاست پولی و نرخ بهره واقعی در تحلیل وضعیت بازار سرمایه مطرح شده است.
برای ارزیابی اینکه بورس در آینده نیز توان حفظ بازده واقعی مثبت را دارد یا خیر، بررسی رشد سود عملیاتی شرکتها، نرخ بهره، ارزشگذاری بازار و میزان نقدشوندگی ضروری خواهد بود.
آیا طلا همچنان بهترین پوشش تورم است؟
طلا در اقتصاد ایران یکی از مهمترین ابزارهای حفظ ارزش دارایی در برابر کاهش قدرت خرید محسوب میشود.
بااینحال، بازده طلای داخلی از چند عامل تأثیر میپذیرد که باید از یکدیگر تفکیک شوند.
عامل نخست، قیمت جهانی طلاست. این قیمت خود به نرخ بهره واقعی آمریکا، ارزش دلار در بازارهای جهانی، تقاضای بانکهای مرکزی و ریسکهای ژئوپلیتیک وابسته است.
عامل دوم، تغییرات ارزش ریالی طلاست که از شرایط پولی و انتظارات اقتصادی داخلی تأثیر میپذیرد.
در نتیجه، ممکن است قیمت جهانی طلا کاهش پیدا کند، اما قیمت داخلی طلای ۱۸ عیار همچنان افزایش یابد. عکس این وضعیت نیز امکانپذیر است.
این ویژگی باعث میشود طلا در برخی دورهها پوشش مناسبی در برابر تورم داخلی ایجاد کند، اما نمیتوان از آن انتظار داشت در تمام بازههای زمانی از تورم جلو بزند.
افزون بر این، قیمت طلا در کوتاهمدت میتواند تحت تأثیر تغییر جریان سرمایه با نوسانات شدیدی مواجه شود.
بنابراین، سرمایهگذاری در طلا باید با توجه به افق زمانی و توان تحمل نوسان انجام شود.
نتایج دوازده ماه اخیر نشان میدهد طلای ۱۸ عیار توانسته بازده واقعی مثبتی ایجاد کند، اما این عملکرد گذشته تضمینی برای تکرار بازده مشابه در آینده نیست.
سکه امامی؛ چرا همیشه به اندازه طلا بازده ندارد؟
مقایسه عملکرد سکه و طلای ۱۸ عیار نشان میدهد این دو دارایی با وجود ارتباط نزدیک، بازده یکسانی ندارند.
سکه علاوه بر ارزش طلای موجود در آن، میتواند دارای حباب قیمتی باشد.
حباب سکه به عواملی مانند محدودیت عرضه، تقاضای سرمایهگذاری، اندازه بازار و انتظارات خریداران وابسته است.
اگر در یک دوره حباب سکه افزایش یابد، ممکن است بازده آن از رشد قیمت طلای خام بیشتر شود. اما در دوره کاهش حباب، سکه میتواند حتی در شرایط افزایش قیمت طلا عملکرد ضعیفتری داشته باشد.
در دوازده ماه منتهی به شهریور ۱۴۰۵، بازده تقریبی سکه امامی از بازده طلای ۱۸ عیار کمتر بوده است.
این اختلاف نشان میدهد انتخاب میان سکه و طلا صرفاً براساس پیشبینی قیمت جهانی طلا امکانپذیر نیست و باید حباب قیمت و هزینه معاملات نیز در نظر گرفته شود.
صندوقهای درآمد ثابت؛ سود مثبت، زیان واقعی
یکی از مهمترین نتایج مقایسه بازارها، عملکرد صندوقهای درآمد ثابت در برابر تورم است.
این صندوقها معمولاً با هدف ایجاد بازدهی نسبتاً باثبات و مدیریت نوسانات سرمایه طراحی میشوند. بخش قابلتوجهی از دارایی آنها نیز در اوراق بدهی و سپردههای بانکی سرمایهگذاری میشود.
بااینحال، ثبات نسبی ارزش اسمی سرمایه به معنای تضمین حفظ قدرت خرید نیست.
در دوره بررسیشده، بازده مرکب تقریبی میانه صندوقهای درآمد ثابت به ۳۶.۳ درصد رسیده است؛ رقمی که فاصله زیادی با تورم ۸۹.۸ درصدی دارد.
نتیجه این اختلاف، بازده واقعی منفی حدود ۲۸.۲ درصد است.
به عبارت دیگر، سرمایهگذار با وجود دریافت سود، توان خرید کالاها و خدمات کمتری نسبت به ابتدای دوره داشته است.
این موضوع نباید به معنای بیفایده بودن صندوقهای درآمد ثابت تفسیر شود.
داراییهای کمنوسان نقش مهمی در مدیریت نقدینگی، تأمین هزینههای کوتاهمدت و کاهش ریسک کلی سبد سرمایهگذاری دارند.
اما انتظار حفظ کامل قدرت خرید از یک دارایی با بازده اسمی ثابت در شرایط تورم بسیار بالا، نیازمند بازنگری است.
در مجموعه تحلیلی اوراق بدهی، عملیات بازار باز و خلق پول بانکی در ایران، نقش نرخ بهره و ابزارهای بدهی در سیاست پولی و نظام تأمین مالی اقتصاد بررسی شده است.
نکته مهم این است که نرخ بازده واقعی منفی میتواند بر رفتار پساندازکنندگان نیز تأثیر بگذارد. زمانی که سرمایهگذاران انتظار دارند بازده داراییهای بهرهدار کمتر از تورم باشد، انگیزه آنها برای انتقال منابع به سایر بازارهای دارایی افزایش پیدا میکند.
این جابهجایی میتواند به افزایش نوسانات قیمت در بازارهای دیگر منجر شود.
مسکن؛ آیا رشد قیمت ملک به معنای حفظ قدرت خرید است؟
بازار مسکن یکی از دشوارترین بازارها برای مقایسه بازده واقعی است.
برخلاف سهام و طلا، قیمت مسکن بهصورت لحظهای و در یک بازار متمرکز ثبت نمیشود. واحدهای مسکونی نیز از نظر موقعیت جغرافیایی، سن بنا، کیفیت ساخت و ویژگیهای حقوقی با یکدیگر تفاوت زیادی دارند.
به همین دلیل، میان قیمت پیشنهادی فروشندگان و قیمت معاملات قطعی میتواند فاصله قابلتوجهی وجود داشته باشد.
از سوی دیگر، شاخص تورم مسکن در سبد مصرفکننده الزاماً نشاندهنده رشد قیمت خریدوفروش خانه نیست.
براساس گزارش مرکز آمار، تورم نقطهبهنقطه گروه مسکن در شهریور ۱۴۰۵ حدود ۳۳.۵ درصد بوده است. اما این شاخص هزینه خدمات مسکن و اجاره را اندازهگیری میکند و نباید با بازده سرمایهگذاری در ملک یکسان در نظر گرفته شود.
برای محاسبه بازده واقعی ملک، علاوه بر تغییر قیمت فروش، لازم است درآمد اجاره، هزینه تعمیرات و نگهداری، مالیات، هزینه نقلوانتقال و دوره خالی ماندن ملک نیز لحاظ شود.
به دلیل نبود یک سری زمانی یکپارچه و قابل اتکای معاملات قطعی برای دوره مورد بررسی، نمیتوان بازده کل سرمایهگذاری مسکن را با همان دقت نسبی بورس و طلا محاسبه کرد.
بنابراین، قرار دادن یک عدد تقریبی برای مسکن در کنار بازده شاخصهای معاملاتی، ممکن است نتیجهای گمراهکننده ایجاد کند.
بااینحال، یک واقعیت اقتصادی همچنان برقرار است: مسکن داراییای با نقدشوندگی پایینتر و هزینه معاملات بالاتر است و همین ویژگی میتواند در دورههای پرنوسان اقتصادی اهمیت بیشتری پیدا کند.
چرا بازده شهریور با بازده یکساله تفاوت دارد؟
بررسی بازده ماهانه بازارها نشان میدهد انتخاب دوره زمانی تا چه اندازه میتواند نتیجه تحلیل را تغییر دهد.
در شهریور ۱۴۰۵، شاخص کل بورس، طلا و سکه رشد ماهانه بالاتر از تورم ثبت کردند.
جدول بازده واقعی بازارها در شهریور ۱۴۰۵
| بازار | بازده اسمی ماهانه | بازده واقعی ماهانه |
|---|---|---|
| شاخص کل بورس | ۱۸.۲٪+ | ۱۳.۴٪+ |
| طلای ۱۸ عیار | ۱۳.۸٪+ | ۹.۲٪+ |
| سکه امامی | ۱۳.۶٪+ | ۹٪+ |
| صندوقهای درآمد ثابت | ۲.۹٪+ | ۱.۲٪− |
| تورم ماهانه | ۴.۲٪+ | مبنای مقایسه |
بازدههای واقعی با استفاده از تورم ماهانه شهریور محاسبه شدهاند.
این ارقام نشان میدهد در شهریور، بورس و بازار طلا حتی پس از تعدیل با تورم، بازده مثبت داشتهاند.
اما بازده یک ماه الزاماً بیانگر عملکرد پایدار بازار نیست.
داراییهایی مانند سهام و طلا ممکن است در یک ماه افزایش شدید قیمت را تجربه کنند و در ماه بعد با اصلاح قابلتوجهی مواجه شوند.
ازاینرو، بررسی بازده واقعی در افقهای زمانی مختلف برای تشخیص کیفیت عملکرد دارایی ضروری است.
آیا رشد قیمت داراییها میتواند به کاهش رفاه اقتصادی منجر شود؟
یکی از تناقضهای مهم اقتصاد تورمی این است که افزایش قیمت داراییها ممکن است همزمان با کاهش رفاه بخش بزرگی از جامعه اتفاق بیفتد.
افرادی که از قبل مالک سهام، طلا یا ملک بودهاند، ممکن است از افزایش قیمت این داراییها منتفع شوند. اما خانوارهایی که بخش عمده درآمد خود را صرف هزینههای جاری میکنند، توان محدودی برای تبدیل پسانداز به دارایی خواهند داشت.
در نتیجه، تورم بالا ممکن است شکاف میان صاحبان دارایی و خانوارهای فاقد دارایی را افزایش دهد.
از طرف دیگر، افزایش قیمت داراییها به معنای افزایش تولید واقعی کالاها و خدمات نیست.
اگر ارزش اسمی یک واحد مسکونی دو برابر شود اما تعداد خانههای ساختهشده، بهرهوری اقتصاد و کیفیت خدمات تغییری نکند، الزاماً ثروت واقعی جدیدی برای کل اقتصاد ایجاد نشده است.
در بازار سهام نیز افزایش قیمت شرکتها بدون رشد متناسب ظرفیت تولید و سودآوری واقعی، نمیتواند بهتنهایی نشانه بهبود بنیادهای اقتصادی باشد.
بنابراین، رشد بازارهای دارایی را باید از رشد واقعی اقتصاد تفکیک کرد.
ریشه تورم چیست و چرا تغییر بازار سرمایهگذاری مسئله را حل نمیکند؟
برای یک خانوار، خرید دارایی ممکن است راهی برای کاهش اثر تورم بر پسانداز باشد. اما در سطح کلان، انتقال منابع میان طلا، بورس، مسکن و اوراق بدهی بهتنهایی علت تورم مزمن را برطرف نمیکند.
ریشههای تورم در اقتصاد ایران به مجموعهای از عوامل از جمله رشد نقدینگی، نحوه تأمین مالی کسری بودجه، ناترازی نظام بانکی، شوکهای عرضه و انتظارات تورمی وابسته است.
دکتر علی سعدوندی در یادداشت چه کسی مسئول تورم است؟ نقش اوراق بدهی و بودجه دولت بر اهمیت شیوه تأمین مالی کسری بودجه و جلوگیری از انتقال فشار مالی دولت به بانک مرکزی تأکید کرده است.
در این چارچوب، انتشار اوراق بدهی در بازاری شفاف و با نرخهای متناسب، میتواند بخشی از نیاز مالی دولت را بدون اتکای مستقیم به افزایش پایه پولی تأمین کند.
البته انتشار اوراق نیز محدودیت دارد و پایداری بدهی، نرخ بهره و توان بازپرداخت دولت باید در نظر گرفته شود.
در گفتوگوی معضلات اقتصاد ایران و ریشههای تورم از نگاه دکتر سعدوندی، مسائل ساختاری سیاستگذاری اقتصادی و نقش نرخ بهره نیز مورد بررسی قرار گرفته است.
از منظر اقتصاد کلان، حفظ قدرت خرید خانوارها در بلندمدت بیش از آنکه به انتخاب یک دارایی خاص وابسته باشد، نیازمند مهار پایدار تورم و افزایش رشد واقعی تولید است.
سه سناریو برای آینده تورم و بازده واقعی بازارها
آینده بازارهای دارایی در ایران به مسیر تورم، رشد سودآوری شرکتها، وضعیت سیاست پولی و تغییر انتظارات سرمایهگذاران وابسته خواهد بود.
برای تحلیل ماههای آینده میتوان سه سناریوی اصلی را بررسی کرد.
جدول سناریوهای آینده تورم و بازارهای دارایی
| سناریو | شرایط اقتصادی | پیامد احتمالی |
|---|---|---|
| تداوم تورم بالا | فشار پولی و انتظارات تورمی پایدار | افزایش اهمیت پوشش تورم و نوسان داراییها |
| کاهش تدریجی تورم | انضباط مالی و بهبود ثبات اقتصادی | کاهش فشار بر قدرت خرید و تغییر جذابیت نسبی بازارها |
| تورم بالا همراه با رکود | ضعف تولید و افزایش هزینهها | فشار بر سودآوری واقعی و افزایش ریسک سرمایهگذاری |
سناریوی نخست؛ تداوم تورم بالا
اگر رشد نقدینگی، ناترازی مالی و انتظارات تورمی در سطوح بالا باقی بمانند، احتمال استمرار فشار بر سطح عمومی قیمتها وجود خواهد داشت.
در چنین شرایطی، سرمایهگذاران ممکن است همچنان برای حفظ قدرت خرید به سمت داراییهای واقعی و سهام شرکتهایی حرکت کنند که توان انتقال افزایش هزینهها به قیمت فروش محصولات خود را دارند.
بااینحال، رشد اسمی قیمت داراییها الزاماً به معنای بازده واقعی مثبت نخواهد بود.
سناریوی دوم؛ کاهش تدریجی نرخ تورم
در صورت تقویت انضباط مالی، اصلاح شیوه تأمین کسری بودجه و بهبود ثبات سیاست پولی، امکان کاهش تدریجی تورم وجود خواهد داشت.
در این سناریو، فاصله میان بازده اسمی و واقعی داراییها کاهش مییابد.
همچنین اگر انتظارات تورمی مهار شوند، معیارهای بنیادی مانند سودآوری واقعی شرکتها، کیفیت دارایی و جریان نقدی اهمیت بیشتری در ارزشگذاری پیدا خواهند کرد.
سناریوی سوم؛ تورم بالا همراه با تضعیف تولید
در سناریوی سوم، اقتصاد با ترکیبی از تورم بالا و ضعف رشد واقعی مواجه خواهد شد.
این وضعیت میتواند شرایط دشوارتری برای بنگاهها ایجاد کند؛ زیرا افزایش هزینهها لزوماً با رشد متناسب تقاضا و فروش همراه نیست.
در چنین محیطی، امکان دارد قیمت اسمی برخی داراییها افزایش یابد، اما ارزش واقعی و نقدشوندگی آنها تحت فشار قرار بگیرد.
این سناریو نشان میدهد حتی در دوره تورم بالا نیز انتخاب دارایی بدون توجه به کیفیت و ریسک آن میتواند به زیان واقعی منجر شود.
نتیجهگیری؛ کدام بازار در برابر تورم ۹۰ درصدی برنده شد؟
دادههای دوازده ماه منتهی به شهریور ۱۴۰۵ نشان میدهد شاخص کل بورس در میان بازارهای منتخب بیشترین بازده واقعی را ثبت کرده است. طلای ۱۸ عیار و سکه امامی نیز توانستهاند از تورم نقطهبهنقطه جلو بزنند، اما صندوقهای درآمد ثابت با وجود بازده اسمی مثبت، در حفظ کامل قدرت خرید موفق نبودهاند.
بااینحال، نتیجه این بررسی یک توصیه قطعی برای خرید بورس، طلا یا سکه در ماههای آینده نیست.
بازده گذشته حاصل شرایط مشخص اقتصادی و انتظارات سرمایهگذاران در دوره مورد بررسی است و تغییر نرخ بهره، تورم، سودآوری بنگاهها و جریان نقدینگی میتواند رتبه بازارها را تغییر دهد.
از منظر مدیریت سرمایه، سه اصل اهمیت بیشتری دارند: مقایسه بازده داراییها با تورم همان دوره، ارزیابی ریسک و نقدشوندگی و توجه به افق زمانی سرمایهگذاری.
واقعیت اقتصاد تورمی این است که افزایش قیمت دارایی لزوماً به معنای افزایش ثروت نیست. سرمایهگذار زمانی از تورم جلو افتاده است که پس از رشد سطح عمومی قیمتها، هزینه معاملات و ریسکهای پذیرفتهشده، قدرت خرید بیشتری نسبت به ابتدای دوره داشته باشد.
در نهایت، مهمترین راهحل برای محافظت پایدار از ثروت خانوارها نه مسابقه دائمی میان بازارهای دارایی، بلکه ایجاد ثبات پولی، مهار تورم و فراهم کردن شرایط رشد واقعی اقتصاد است.
اگر مایلید با مباحث مربوط به تورم آشنا شوید، دورههای جامع اقتصاد کلان و سیاستگذاری پولی را بگذرانید.
هر هفته، عددهای طلا در ایمیل شما
قیمت، صندوقهای طلا و خبرهایی که روی بازار طلا اثر میگذارند. یک ایمیل کوتاه در هفته، از تحریریهٔ کلینیک اقتصاد. گاهی هم از دورهٔ ثروتآفرینی در بازار طلا برایتان مینویسیم.
هر وقت خواستید لغو کنید. دورهٔ ثروتآفرینی در طلا را ببینید