قیمت طلا به کدام سمت و سو می رود؟ طلای 5هزار دلاری در دسترس است؟ سه سناریو برای اونس جهانی
سه سناریو قیمت طلا
قیمت طلا امروز جمعه اول آبان ۱۴۰۵ به محدوده ۴۰۲۱ دلار رسیده و در آستانه ثبت سنگینترین افت هفتگی بیش از چهار ماه اخیر قرار گرفته است. اکنون پرسش اصلی بازار این است که آیا محدوده ۴۰۰۰ دلار میتواند مانع سقوط بیشتر اونس جهانی شود یا تغییر انتظارات نرخ بهره آمریکا، قیمت طلا را به سطوح پایینتری خواهد رساند؟ بررسی متغیرهای اقتصاد کلان نشان میدهد سه سناریوی متفاوت برای آینده قیمت طلا وجود دارد.
قیمت طلا در بازار جهانی طلا در پایان هفته معاملاتی تحت فشار فروش قرار گرفته است. قیمت هر اونس طلای نقدی در معاملات جمعه ۲۳ اکتبر ۲۰۲۶ به ۴۰۲۱ دلار و ۴ سنت رسید و در مقیاس هفتگی حدود ۳.۶ درصد کاهش نشان داد. این افت در شرایطی رخ داده که تنشهای ژئوپلیتیک خاورمیانه تشدید شده و قیمت نفت برنت به بالای ۱۱۴ دلار صعود کرده است.
در نگاه نخست، همزمانی افزایش ریسکهای سیاسی و کاهش قیمت طلا متناقض به نظر میرسد. طلا معمولاً بهعنوان دارایی امن شناخته میشود و انتظار میرود با افزایش نااطمینانی، تقاضای آن رشد کند. اما تحولات اخیر بار دیگر نشان داده است که مسیر قیمت طلا بیش از آنکه تابع یک متغیر مشخص باشد، حاصل برهمکنش نرخ بهره واقعی، ارزش دلار، انتظارات تورمی، جریان سرمایه و تقاضای ذخیرهای بانکهای مرکزی است.
در شرایط فعلی، افزایش قیمت نفت موجب تشدید نگرانیهای تورمی شده و احتمال باقی ماندن نرخهای بهره آمریکا در سطوح بالا را تقویت کرده است. این مسئله هزینه فرصت نگهداری طلا را افزایش داده و بخشی از فشار فروش اخیر را توضیح میدهد.
بااینحال، کاهش قیمت طلا از سطوح قبلی لزوماً به معنای پایان چشمانداز صعودی بلندمدت طلا نیست. برای تشخیص اینکه افت اخیر یک اصلاح موقت است یا آغاز مرحله جدیدی از کاهش قیمت، باید متغیرهای تعیینکننده بازار را در افقهای زمانی متفاوت بررسی کرد.
قیمت طلا امروز چقدر است؟
براساس تازهترین گزارش معاملاتی بررسیشده، قیمت طلا در روز جمعه به ۴۰۲۱.۰۴ دلار رسید. قیمت قراردادهای آتی طلای آمریکا برای تحویل دسامبر نیز ۴۰۳۵.۵۰ دلار گزارش شد.
| شاخص | آخرین مقدار | وضعیت |
|---|---|---|
| قیمت جهانی طلای نقدی | ۴۰۲۱.۰۴ دلار | کاهش ۰.۱ درصدی روزانه |
| قرارداد آتی طلای دسامبر | ۴۰۳۵.۵۰ دلار | کاهش ۰.۶ درصدی |
| بازدهی هفتگی طلای نقدی | منفی ۳.۶ درصد | در مسیر سنگینترین افت از ژوئن |
| محدوده روانی مهم | ۴۰۰۰ دلار | آزمون حفظ قیمت |
| محدوده بازگشت اولیه | ۴۱۰۰ دلار | نشانه اولیه بهبود تقاضا |
قیمتها مربوط به معاملات جاری جمعه ۲۳ اکتبر هستند و قیمت پایانی روز محسوب نمیشوند. محدودههای ۴۰۰۰ و ۴۱۰۰ دلار نیز سطوح مرجع برای پایش رفتار بازارند، نه حمایت یا مقاومت قطعی.
در بازار داخلی ایران نیز آخرین تابلوهای قیمتگذاری صبح جمعه، نرخ هر گرم طلای ۱۸ عیار را در محدوده ۲۷ میلیون تومان نشان میدهند. البته بازار داخلی در روز جمعه فعالیت عادی تمام روزهای کاری را ندارد و ارقام تابلوهای آنلاین ممکن است با قیمت قابل معامله تفاوت داشته باشند.
تفاوت رفتار طلا در بازار جهانی و داخلی از این واقعیت ناشی میشود که قیمت ریالی طلا تنها به اونس جهانی وابسته نیست و تغییر ارزش پول داخلی و شرایط عرضه و تقاضای بازار نیز بر آن اثر میگذارد.
آیا طلا در محدوده ۴۰۰۰ دلار ارزنده شده است؟
یکی از اشتباهات رایج در تحلیل بازار طلا، یکسان دانستن کاهش قیمت با ارزان شدن دارایی است.
در بازار سهام میتوان با استفاده از سودآوری شرکت و جریانهای نقدی آینده، ارزش یک سهم را برآورد کرد. اما طلا جریان نقدی یا سود تقسیمی ندارد و ارزشگذاری آن به متغیرهای اقتصاد کلان، تقاضای سرمایهگذاری و ویژگی ذخیره ارزش بودن وابسته است.
بنابراین، نمیتوان صرفاً با مشاهده کاهش قیمت از سطوح بالاتر نتیجه گرفت که طلا اکنون ارزان شده است.
برای ارزیابی جذابیت طلا باید مشخص شود آیا عواملی که موجب کاهش قیمت شدهاند موقتی هستند یا قرار است برای مدت طولانیتری ادامه پیدا کنند.
اگر کاهش اخیر عمدتاً ناشی از خروج کوتاهمدت سرمایه و تسویه موقعیتهای معاملاتی باشد، احتمال بازگشت قیمت پس از فروکش کردن فشار فروش وجود دارد. اما اگر افزایش نرخ بهره واقعی و تقویت دلار به یک روند پایدار تبدیل شود، قیمت طلا ممکن است برای مدت بیشتری تحت فشار باقی بماند.
در تحلیل پیشین کلینیک اقتصاد با عنوان چرا از جذابیت سرمایهگذاری در طلا تا حدی کاسته شده است؟، ارتباط میان نرخ بهره واقعی و هزینه فرصت نگهداری طلا بررسی شده است؛ رابطهای که همچنان یکی از مهمترین ابزارهای تحلیل بازار جهانی طلا محسوب میشود.
نرخ بهره واقعی؛ متغیری که میتواند آینده طلا را تغییر دهد
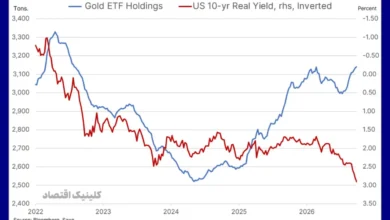
یکی از مهمترین متغیرهای توضیحدهنده رفتار بلندمدت طلا، بازده واقعی اوراق قرضه آمریکاست.
نرخ بهره واقعی نشان میدهد سرمایهگذار پس از در نظر گرفتن تورم مورد انتظار، چه بازدهی از نگهداری یک دارایی بهرهدار به دست میآورد.
طلا بهخودیخود بهره پرداخت نمیکند. بنابراین، هنگامی که بازده واقعی اوراق افزایش پیدا میکند، جذابیت نسبی نگهداری طلا ممکن است کاهش یابد.
برای مثال، اگر بازده اسمی اوراق دهساله آمریکا افزایش پیدا کند اما انتظارات تورمی به همان اندازه رشد نکند، بازده واقعی بالا خواهد رفت. در چنین شرایطی، سرمایهگذاران برای نگهداری طلای بدون بازده جاری هزینه فرصت بیشتری متحمل میشوند.
اما اگر افزایش انتظارات تورمی از رشد بازده اسمی اوراق بیشتر باشد، نرخ بهره واقعی میتواند کاهش یابد؛ وضعیتی که معمولاً برای طلا مساعدتر است.
این تمایز اهمیت زیادی دارد، زیرا برخلاف تصور عمومی، افزایش تورم همیشه به افزایش قیمت طلا منجر نمیشود.
آنچه برای طلا اهمیت دارد، صرفاً نرخ تورم نیست؛ بلکه واکنش نرخهای بهره اسمی و واقعی به تورم است.
در شرایط فعلی، جهش قیمت نفت نگرانیها درباره ماندگاری تورم را افزایش داده و به تقویت انتظارات سیاست پولی انقباضی در آمریکا منجر شده است. همین سازوکار میتواند توضیح دهد چرا افزایش تنشهای خاورمیانه به جای رشد قیمت طلا، فعلاً با فشار فروش در این بازار همراه شده است.
چرا جنگ و افزایش قیمت نفت لزوماً طلا را گران نمیکنند؟
از دیدگاه اقتصاد کلان، افزایش قیمت نفت یک شوک عرضه است که میتواند همزمان تورم را افزایش داده و فعالیت اقتصادی را تضعیف کند.
واکنش طلا به چنین شوکی به این بستگی دارد که سرمایهگذاران کدام پیامد را مهمتر ارزیابی کنند.
اگر نگرانی از بیثباتی مالی و کاهش ارزش داراییهای پولی غالب شود، تقاضای پناهگاه امن میتواند از قیمت طلا حمایت کند. اما اگر بازار انتظار داشته باشد بانک مرکزی آمریکا برای مقابله با تورم نرخهای بهره را افزایش دهد یا برای مدت طولانیتری بالا نگه دارد، فشار کاهشی بر طلا ممکن است قویتر باشد.
این تفاوت را میتوان با بررسی سه متغیر توضیح داد: بازده واقعی اوراق، شاخص دلار و جریان سرمایه صندوقهای طلا.
هنگامی که دلار تقویت میشود، قیمت دلاری طلا برای بسیاری از خریداران غیردلاری افزایش مییابد. در نتیجه، در صورت ثابت بودن سایر عوامل، تقاضای جهانی میتواند تحت فشار قرار گیرد.
همزمان، افزایش بازده اوراق و خروج سرمایه از موقعیتهای معاملاتی طلا میتواند کاهش قیمت را تشدید کند.
به همین دلیل، برای تحلیل بازار طلا تنها بررسی اخبار ژئوپلیتیک کافی نیست. واکنش بازار اوراق قرضه و انتظارات سیاست پولی، گاهی حتی از خود رویداد سیاسی اهمیت بیشتری پیدا میکند.
فدرال رزرو چه تأثیری بر قیمت طلا در هفته آینده دارد؟
نشست بعدی کمیته بازار آزاد فدرال رزرو آمریکا در روزهای ۲۷ و ۲۸ اکتبر برگزار خواهد شد. این نشست یکی از مهمترین رویدادهای کوتاهمدت برای بازار طلا محسوب میشود.
فعالان بازار در حال حاضر عمدتاً انتظار دارند نرخ بهره در نشست اکتبر بدون تغییر باقی بماند. بااینحال، در معاملات اخیر احتمال افزایش نرخ بهره در دسامبر به حدود ۷۶ درصد رسیده است.
اهمیت این انتظارات در آن است که بازار طلا تنها به تصمیم قطعی فدرال رزرو واکنش نشان نمیدهد، بلکه احتمال تصمیمات آینده را نیز از پیش قیمتگذاری میکند.
اگر لحن سیاستگذاران پولی انقباضیتر از انتظار باشد، بازده اوراق و ارزش دلار ممکن است افزایش یابد و فشار فروش طلا ادامه پیدا کند.
در مقابل، اگر نشانههایی از کاهش فشار تورمی یا نگرانی فدرال رزرو درباره افت رشد اقتصادی مشاهده شود، احتمال تعدیل انتظارات افزایش نرخ بهره وجود خواهد داشت.
در چنین شرایطی، کاهش بازده واقعی اوراق میتواند زمینه بازگشت تقاضا به بازار طلا را فراهم کند.
بنابراین، نشست فدرال رزرو تنها از منظر تغییر نرخ بهره اهمیت ندارد؛ بلکه نحوه ارزیابی بانک مرکزی از تورم، رشد اقتصادی و مسیر آینده سیاست پولی نیز تعیینکننده خواهد بود.
جریان سرمایه صندوقهای طلا چه پیامی دارد؟
در کنار نرخ بهره، بررسی جریان سرمایه صندوقهای قابل معامله با پشتوانه طلا یکی از ابزارهای مهم تحلیل بازار است.
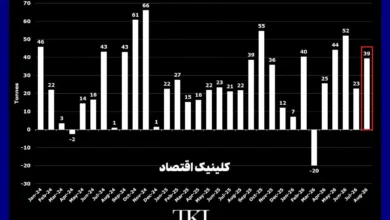
براساس آمار شورای جهانی طلا، صندوقهای ETF طلا در سهماهه دوم ۲۰۲۶ با خروج خالص حدود ۴۵ تن مواجه شدند. بااینحال، در سپتامبر ۲۰۲۶ این روند تغییر کرد و صندوقهای جهانی حدود ۶۷ تن ورود خالص طلا ثبت کردند.
همزمان، موقعیتهای خرید خالص معاملهگران مدیریتشده در بازار آتی کامکس طی سپتامبر حدود ۸۴ تن کاهش یافت.
این واگرایی اهمیت زیادی دارد. از یک سو، صندوقهای سرمایهگذاری بلندمدت همچنان متقاضی طلا بودهاند و از سوی دیگر، بخشی از معاملهگران اهرمی موقعیتهای خرید خود را کاهش دادهاند.
به بیان دیگر، فشار فروش در بازار مشتقه الزاماً به معنای خروج همزمان تمام سرمایهگذاران بلندمدت از بازار طلا نیست.
این مسئله همچنین میتواند نوسانات قیمت را تشدید کند. هنگامی که معاملهگران اهرمی ناچار به بستن موقعیتهای خرید میشوند، فشار فروش ممکن است برای مدتی مستقل از وضعیت تقاضای بنیادی ادامه یابد.
در گزارش ریزش سنگین طلا و رکوردشکنی نوسان بازار، به شدت نوسانات و اهمیت موقعیتهای معاملاتی در کاهش اخیر قیمت اشاره شده است.
برای تشخیص پایان فشار فروش، تنها کاهش قیمت کافی نیست. باید بررسی کرد آیا خروج سرمایه از موقعیتهای اهرمی کاهش یافته و جریان سرمایه به صندوقهای طلا تثبیت شده است یا خیر.
سه سناریو برای قیمت طلا در هفتههای آینده
با توجه به قیمت فعلی اونس در محدوده ۴۰۲۱ دلار، میتوان سه سناریوی مشروط برای چهار تا هشت هفته آینده در نظر گرفت.
این سناریوها پیشبینی قطعی نیستند، بلکه محدودههای تحلیلی برای بررسی رفتار بازار در صورت تغییر متغیرهای کلان اقتصادی هستند. بازههای قیمتی زیر بر پایه قیمت جاری و دامنههای فرضی اصلاح یا بازیابی طراحی شدهاند و حاصل مدل آماری با احتمالسنجی مشخص نیستند.
| سناریو | محدوده تحلیلی اونس | شرایط تحقق |
|---|---|---|
| نزولی | ۳۷۵۰ تا ۳۹۰۰ دلار | شکست پایدار ۴۰۰۰ دلار، افزایش بازده واقعی اوراق و تقویت دلار |
| میانه؛ تثبیت و نوسان | ۳۹۰۰ تا ۴۲۰۰ دلار | ثبات نسبی انتظارات نرخ بهره و کاهش فشار فروش |
| صعودی | ۴۲۰۰ تا ۴۵۰۰ دلار | کاهش بازده واقعی، تضعیف دلار و بازگشت جریان سرمایه |
افق سناریوها چهار تا هشت هفته است. این محدودهها اهداف مشروط تحلیلیاند، نه قیمتهای تضمینشده یا سطوح تکنیکال تأییدشده.
سناریوی اول؛ کاهش قیمت طلا به محدوده ۳۷۵۰ تا ۳۹۰۰ دلار
در سناریوی نزولی، فرض اصلی این است که نگرانی درباره تورم همچنان بالا باقی بماند و فدرال رزرو موضع انقباضی خود را حفظ کند.
اگر قیمت طلا محدوده ۴۰۰۰ دلار را بهصورت پایدار از دست بدهد و این اتفاق با افزایش بازده واقعی اوراق آمریکا همراه شود، احتمال ادامه فشار فروش افزایش پیدا خواهد کرد.
در چنین وضعیتی، سرمایهگذاران ممکن است بخشی از داراییهای طلایی خود را به سمت اوراق بهرهدار منتقل کنند.
تقویت شاخص دلار نیز میتواند فشار مضاعفی بر قیمت جهانی طلا وارد کند.
اگر خروج سرمایه از بازار مشتقه و صندوقهای سرمایهگذاری همزمان تشدید شود، افت قیمت ممکن است سریعتر از آن چیزی باشد که تغییر متغیرهای بنیادی بهتنهایی توجیه میکند.
در این سناریو، محدوده ۳۷۵۰ تا ۳۹۰۰ دلار بهعنوان یک دامنه اصلاحی قابل بررسی است.
البته صرف عبور لحظهای قیمت از مرز ۴۰۰۰ دلار برای تأیید چنین سناریویی کافی نیست. تداوم معاملات در سطوح پایینتر، رفتار بازار اوراق قرضه و حجم فروش اهمیت بیشتری دارند.
سناریوی دوم؛ تثبیت قیمت طلا در محدوده ۳۹۰۰ تا ۴۲۰۰ دلار
در سناریوی میانه، فرض بر این است که فدرال رزرو در کوتاهمدت تغییر سیاستی غیرمنتظرهای ایجاد نکند و انتظارات بازار نسبت به نرخ بهره به ثبات نسبی برسد.
در چنین وضعیتی، بخشی از فشار فروش ناشی از کاهش موقعیتهای معاملاتی ممکن است تخلیه شود، اما هنوز محرک قدرتمندی برای شکلگیری روند صعودی پایدار وجود نداشته باشد.
این شرایط میتواند به نوسان قیمت طلا در یک دامنه نسبتاً گسترده منجر شود.
محدوده ۳۹۰۰ تا ۴۲۰۰ دلار در این سناریو به معنای بازار بدون روند قدرتمند است؛ بازاری که در آن اخبار تورمی و سیاست پولی باعث جابهجایی قیمت میشوند، اما هیچیک از نیروهای صعودی یا نزولی بر دیگری غلبه کامل پیدا نمیکند.
برای سرمایهگذاران، چنین محیطی از نظر مدیریت ریسک اهمیت ویژهای دارد؛ زیرا واکنش قیمت به دادههای اقتصادی ممکن است شدید باشد، بدون آنکه روند پایداری ایجاد شود.
بازگشت قیمت به بالای ۴۱۰۰ دلار میتواند نخستین نشانه بهبود تقاضا باشد، اما عبور از این سطح بهتنهایی برای تأیید روند صعودی جدید کافی نیست.
سناریوی سوم؛ بازگشت قیمت طلا به محدوده ۴۲۰۰ تا ۴۵۰۰ دلار
در سناریوی صعودی، فرض اصلی تغییر انتظارات سیاست پولی و کاهش بازده واقعی اوراق قرضه آمریکاست.
اگر دادههای اقتصادی آمریکا نشانههایی از کاهش فشار تورمی یا تضعیف فعالیت اقتصادی نشان دهند، ممکن است احتمال افزایش بیشتر نرخ بهره کاهش پیدا کند.
این تغییر میتواند از طریق افت بازده واقعی اوراق و تضعیف دلار، جذابیت نسبی طلا را تقویت کند.
همزمان، بازگشت ورود سرمایه به صندوقهای ETF و تداوم خرید بانکهای مرکزی میتواند به افزایش تقاضای سرمایهگذاری منجر شود.
در چنین شرایطی، بازیابی محدوده ۴۲۰۰ دلار و تثبیت قیمت بالای آن میتواند زمینه حرکت به سمت سطوح بالاتر را فراهم کند.
محدوده ۴۲۰۰ تا ۴۵۰۰ دلار در این سناریو بهعنوان دامنه احتمالی بازیابی قیمت در نظر گرفته میشود.
بااینحال، تحقق این مسیر مستلزم تغییر واقعی شرایط اقتصاد کلان است. افزایش ریسک ژئوپلیتیک بهتنهایی برای تضمین رشد قیمت طلا کافی نخواهد بود؛ بهویژه اگر همان ریسک از طریق افزایش قیمت انرژی باعث رشد بازده اوراق شود.
پیشبینی بانکهای بزرگ از قیمت طلا چیست؟
برآورد نهادهای مالی بینالمللی نشان میدهد دیدگاه بلندمدت درباره طلا الزاماً با وضعیت کوتاهمدت بازار یکسان نیست.
گلدمن ساکس در گزارش منتشرشده در ۲۸ اوت ۲۰۲۶ پیشبینی کرده بود قیمت طلا تا پایان سال به ۴۹۰۰ دلار برسد. این بانک، تقاضای بانکهای مرکزی و احتمال تعدیل انتظارات افزایش نرخ بهره را از عوامل حمایتکننده بازار معرفی کرده بود.
جیپی مورگان نیز در برآورد ژوئن خود میانگین ۶۰۰۰ دلار را برای سهماهه چهارم ۲۰۲۶ مطرح کرده بود؛ برآوردی بهمراتب خوشبینانهتر که پیش از تحولات اخیر بازار منتشر شده است.
| نهاد | برآورد منتشرشده | زمان انتشار |
|---|---|---|
| گلدمن ساکس | ۴۹۰۰ دلار تا پایان ۲۰۲۶ | اوت ۲۰۲۶ |
| جیپی مورگان | میانگین ۶۰۰۰ دلار در سهماهه چهارم ۲۰۲۶ | ژوئن ۲۰۲۶ |
| قیمت مشاهدهشده بازار | حدود ۴۰۲۱ دلار | ۲۳ اکتبر ۲۰۲۶ |
پیشبینی دو بانک قدیمیتر از معاملات امروز است. همچنین هدف پایان دوره گلدمن ساکس و میانگین فصلی جیپی مورگان از نظر روش محاسبه یکسان نیستند و نباید آنها را بهعنوان پیشبینیهای بهروز یا کاملاً قابل مقایسه تلقی کرد.
اختلاف میان این برآوردها و قیمت فعلی نشان میدهد چشمانداز بلندمدت طلا با عدم قطعیت زیادی مواجه است.
بهویژه در بازاری که انتظارات نرخ بهره ظرف چند هفته تغییر میکند، پیشبینیهای چندماهه نیازمند بازنگری مداوم هستند.
در گزارش دیگر کلینیک اقتصاد با عنوان چشمانداز قیمت طلا ۱۴۰۵؛ سناریوهای کوتاهمدت، میانمدت و بلندمدت، نقش متغیرهای کلان در تفاوت چشماندازهای زمانی بازار بررسی شده است.
خرید بانکهای مرکزی؛ آیا کف بلندمدت قیمت طلا تقویت شده است؟
یکی از عوامل مهم در سمت تقاضای ساختاری طلا، خرید بانکهای مرکزی است.
طبق گزارش شورای جهانی طلا، بانکهای مرکزی در سهماهه دوم سال ۲۰۲۶ حدود ۲۸۹ تن طلا به ذخایر خالص خود اضافه کردند.
این رقم در مقایسه با دوره مشابه سال گذشته رشد ۶۲ درصدی نشان میدهد. بااینحال، مجموع خرید خالص بانکهای مرکزی در نیمه نخست ۲۰۲۶ حدود ۳۴۵ تن بود که پایینترین میزان نیمه نخست از سال ۲۰۲۲ محسوب میشود.
این دادهها تصویر پیچیدهتری از تقاضای ذخیرهای ارائه میکنند. بانکهای مرکزی همچنان خریداران مهمی هستند، اما میزان خرید آنها در تمام دورهها یکسان نیست.
تقاضای رسمی برای طلا اغلب با هدف متنوعسازی ذخایر، کاهش تمرکز بر ارزهای خارجی و مدیریت ریسک ژئوپلیتیک شکل میگیرد.
از آنجا که تصمیمات ذخیرهای معمولاً افق زمانی طولانیتری دارند، خرید بانکهای مرکزی میتواند یکی از عوامل حمایتکننده از تقاضای بلندمدت طلا باشد.
اما این موضوع به معنای ایجاد یک کف قیمتی قطعی نیست.
اگر فشار فروش سرمایهگذاران خصوصی، صندوقهای اهرمی و معاملهگران مشتقه شدید باشد، حتی خرید قابلتوجه بانکهای مرکزی نیز ممکن است نتواند از کاهش کوتاهمدت قیمت جلوگیری کند.
بنابراین، برای ارزیابی مسیر آینده بازار باید تقاضای بانکهای مرکزی را در کنار جریان سرمایه صندوقها و شرایط سیاست پولی تحلیل کرد.
چه متغیرهایی میتوانند سناریوهای قیمت طلا را تغییر دهند؟
برای آنکه سناریوهای قیمت طلا کاربرد عملی داشته باشند، لازم است متغیرهایی که موجب تغییر مسیر بازار میشوند بهصورت منظم پایش شوند.
| متغیر کلیدی | علامت حمایت از طلا | علامت فشار بر طلا |
|---|---|---|
| بازده واقعی اوراق آمریکا | کاهش | افزایش |
| شاخص دلار | تضعیف | تقویت |
| انتظارات فدرال رزرو | کاهش احتمال افزایش نرخ بهره | افزایش احتمال انقباض |
| صندوقهای ETF طلا | ورود خالص سرمایه | خروج خالص سرمایه |
| موقعیتهای آتی طلا | بازسازی متعادل موقعیتهای خرید | تداوم فروش اجباری |
| تقاضای بانکهای مرکزی | افزایش خرید خالص | کاهش خرید یا فروش |
| ریسکهای ژئوپلیتیک | افزایش تقاضای پناهگاه امن | افزایش بازده اوراق از مسیر شوک تورمی |
اهمیت جدول در آن است که تغییر هر متغیر نباید بهصورت مستقل تفسیر شود.
برای مثال، افزایش تنشهای سیاسی میتواند تقاضای طلا را تقویت کند، اما اگر همزمان به رشد قیمت انرژی و افزایش نرخ بهره واقعی منجر شود، نتیجه نهایی ممکن است کاهش قیمت طلا باشد.
همچنین افت دلار لزوماً به معنای آغاز روند صعودی طلا نیست؛ زیرا اگر این افت با کاهش تقاضای سرمایهگذاری یا فروش گسترده صندوقها همراه باشد، اثر آن محدود خواهد شد.
بنابراین، تحلیل معتبر قیمت طلا به بررسی همزمان چند شاخص نیاز دارد، نه اتکا به یک خبر یا یک سطح تکنیکال.
قیمت طلای ۱۸ عیار در ایران چه مسیری خواهد داشت؟
برای سرمایهگذاران ایرانی، پیشبینی قیمت جهانی طلا تنها یکی از اجزای تحلیل است.
قیمت طلای ۱۸ عیار در داخل کشور تحت تأثیر قیمت دلاری اونس، نرخ تبدیل ارز و شرایط عرضه و تقاضای بازار داخلی تعیین میشود.
بهصورت ساده، ارزش نظری هر گرم طلای ۱۸ عیار از حاصلضرب قیمت هر اونس جهانی در نرخ تبدیل ارز، تقسیم بر وزن یک اونس تروا و تعدیل براساس عیار طلا به دست میآید.
بنابراین، اگر قیمت جهانی طلا ۵ درصد کاهش یابد و سایر عوامل ثابت بمانند، ارزش نظری طلای ۱۸ عیار نیز تقریباً ۵ درصد کاهش پیدا میکند.
اما اگر همزمان ارزش ریالی ارز افزایش پیدا کند، بخشی از اثر افت اونس میتواند خنثی شود.
به همین دلیل، روند قیمت طلای داخلی ممکن است از روند اونس جهانی فاصله بگیرد.
در مورد سکه نیز عامل دیگری به نام حباب قیمت اهمیت دارد. حباب سکه میتواند تحت تأثیر تقاضای سرمایهگذاری، محدودیت عرضه و شرایط نقدشوندگی افزایش یا کاهش یابد.
در نتیجه، حتی پیشبینی درست جهت حرکت اونس جهانی، بهتنهایی برای تعیین قیمت سکه در ایران کافی نیست.
برای پیگیری این موضوع میتوان از نمودار طلا و چارت لحظهای طلا در کلینیک اقتصاد و دادههای مربوط به قیمت و ارزش نظری داراییهای طلایی استفاده کرد.
آینده قیمت طلا؛ کدام سناریو اهمیت بیشتری دارد؟
در شرایط فعلی، بازار جهانی طلا در نقطه حساسی قرار گرفته است. کاهش قیمت به محدوده ۴۰۰۰ دلار نشان میدهد انتظارات مربوط به سیاست پولی انقباضی و افزایش هزینه فرصت نگهداری طلا همچنان بر بازار فشار وارد میکند.
اما این فشار لزوماً پایدار نخواهد بود.
اگر دادههای اقتصاد آمریکا موجب کاهش انتظارات افزایش نرخ بهره و افت بازده واقعی اوراق شود، طلا میتواند بخشی از کاهش اخیر را جبران کند. در مقابل، تداوم تورم بالا و تقویت دلار ممکن است بازار را به سمت محدودههای پایینتر سوق دهد.
برای افق چهار تا هشت هفته آینده، سناریوی تثبیت و نوسان در محدوده ۳۹۰۰ تا ۴۲۰۰ دلار میتواند نقطه شروع مناسبی برای تحلیل باشد؛ نه به این دلیل که احتمال آن از نظر آماری اثبات شده، بلکه به این دلیل که هنوز شواهد کافی برای تأیید یک تغییر پایدار در مسیر سیاست پولی مشاهده نشده است.
عبور پایدار به بالای ۴۲۰۰ دلار همراه با کاهش بازده واقعی اوراق، سناریوی صعودی را تقویت خواهد کرد. در مقابل، از دست رفتن محدوده ۴۰۰۰ دلار در کنار رشد بازده واقعی و خروج سرمایه میتواند احتمال سناریوی نزولی را افزایش دهد.
در افق بلندمدتتر، تقاضای ذخیرهای بانکهای مرکزی، وضعیت بدهی دولتها و اعتماد به داراییهای پولی همچنان از متغیرهای مهم بازار طلا خواهند بود. اما این عوامل ساختاری نباید با محرکهای کوتاهمدت قیمت اشتباه گرفته شوند.
نتیجه اصلی این است که طلا لزوماً با افزایش جنگ یا تورم گران نمیشود. آینده قیمت طلا تا حد زیادی به این بستگی دارد که بازده واقعی داراییهای جایگزین چگونه تغییر کند و سرمایهگذاران برای نگهداری طلا چه هزینه فرصتی بپردازند.
اگر مایلید با مباحث مربوط به بازار طلا و سکه آشنا شوید، دورههای جامع ثروتآفرینی در بازارهای مالی و اقتصاد کلان را بگذرانید.
هر هفته، عددهای طلا در ایمیل شما
قیمت، صندوقهای طلا و خبرهایی که روی بازار طلا اثر میگذارند. یک ایمیل کوتاه در هفته، از تحریریهٔ کلینیک اقتصاد. گاهی هم از دورهٔ ثروتآفرینی در بازار طلا برایتان مینویسیم.
هر وقت خواستید لغو کنید. دورهٔ ثروتآفرینی در طلا را ببینید