نشست فدرال رزرو در ۲۷ و ۲۸ اکتبر ۲۰۲۶ میتواند مسیر طلا، دلار، بورس آمریکا و بازار اوراق قرضه را تغییر دهد. با وجود انتظار غالب برای تثبیت نرخ بهره در محدوده ۳.۷۵ تا ۴ درصد، تورم ۳.۷ درصدی آمریکا و افزایش قیمت انرژی، احتمال تداوم سیاست پولی انقباضی را تقویت کرده است. پرسش اصلی این است که آیا فدرال رزرو به افزایش دوباره نرخ بهره نزدیک میشود یا اقتصاد آمریکا ظرفیت تحمل انقباض پولی بیشتری ندارد؟
بازارهای مالی جهان در آستانه یکی از مهمترین نشستهای سیاست پولی ماههای اخیر قرار گرفتهاند. کمیته بازار آزاد فدرال رزرو آمریکا در روزهای ۲۷ و ۲۸ اکتبر تشکیل جلسه میدهد تا درباره نرخ بهره و مسیر آینده سیاست پولی تصمیمگیری کند؛ تصمیمی که میتواند بر قیمت جهانی طلا، ارزش دلار، بازده اوراق خزانهداری و ارزشگذاری سهام شرکتهای بزرگ فناوری تأثیر بگذارد.
اهمیت نشست پیشرو در شرایطی افزایش یافته که اقتصاد آمریکا با ترکیبی پیچیده از رشد اقتصادی نسبتاً مقاوم، تورم بالاتر از هدف و افزایش هزینه انرژی مواجه است. فدرال رزرو در سپتامبر برای نخستین بار از سال ۲۰۲۳ نرخ بهره را افزایش داد و دامنه هدف نرخ بهره وجوه فدرال را به ۳.۷۵ تا ۴ درصد رساند.
اکنون تازهترین نظرسنجی رویترز نشان میدهد ۹۴ نفر از ۱۰۰ اقتصاددان انتظار دارند نرخ بهره در نشست اکتبر بدون تغییر باقی بماند. بااینحال، تمام شرکتکنندگان در این نظرسنجی افزایش نرخ بهره در دسامبر را پیشبینی کردهاند.
این اختلاف میان انتظار برای توقف کوتاهمدت و احتمال ادامه انقباض پولی، مهمترین ویژگی شرایط فعلی است.
در واقع، پرسش اصلی بازارها صرفاً این نیست که فدرال رزرو در نشست اکتبر نرخ بهره را افزایش میدهد یا خیر؛ مسئله مهمتر این است که سیاستگذاران چه تصویری از تورم، رشد اقتصادی و نرخ بهره ماههای آینده ارائه خواهند کرد.
نرخ بهره فدرال رزرو اکنون چند درصد است؟
فدرال رزرو در نشست سپتامبر ۲۰۲۶ نرخ بهره را ۲۵ واحد پایه افزایش داد. به این ترتیب، دامنه هدف نرخ بهره به ۳.۷۵ تا ۴ درصد رسید.
این تصمیم در شرایطی اتخاذ شد که مقامهای بانک مرکزی آمریکا همچنان نگران تداوم تورم بالاتر از هدف ۲ درصدی بودند.
براساس بیانیه رسمی فدرال رزرو در ۱۶ سپتامبر ۲۰۲۶، فعالیت اقتصادی آمریکا با آهنگی مناسب در حال گسترش بوده، مخارج داخلی مقاومت نشان داده و رشد سرمایهگذاری همچنان قابلتوجه بوده است.
از سوی دیگر، دادههای تورمی اخیر نشان میدهد مهار افزایش قیمتها همچنان برای سیاستگذاران چالشبرانگیز است.
جدول وضعیت اقتصاد آمریکا پیش از نشست اکتبر فدرال رزرو
| شاخص اقتصادی | آخرین مقدار یا برآورد | دوره |
|---|---|---|
| دامنه هدف نرخ بهره فدرال رزرو | ۳.۷۵ تا ۴ درصد | پس از نشست سپتامبر |
| تورم سالانه CPI | ۳.۷ درصد | سپتامبر ۲۰۲۶ |
| تورم هسته سالانه CPI | ۲.۶ درصد | سپتامبر ۲۰۲۶ |
| رشد ماهانه CPI | ۰.۶ درصد | سپتامبر ۲۰۲۶ |
| رشد ماهانه شاخص انرژی | ۵.۲ درصد | سپتامبر ۲۰۲۶ |
| هدف تورمی فدرال رزرو | ۲ درصد | بلندمدت |
| پیشبینی میانه تورم PCE | ۳.۷ درصد | پایان ۲۰۲۶ |
دادههای تحققیافته از گزارش سپتامبر اداره آمار کار آمریکا و پیشبینی PCE از گزارش سپتامبر فدرال رزرو استخراج شدهاند.
نکته مهم این است که افزایش تورم تنها به یک مؤلفه محدود نبوده است. هرچند رشد قیمت انرژی نقش قابلتوجهی در افزایش شاخص مصرفکننده داشته، قیمت برخی خدمات و کالاهای دیگر نیز افزایش یافته است.
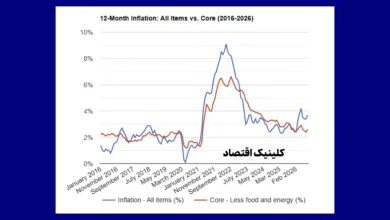
در گزارش رسمی تورم سپتامبر آمریکا، شاخص بهای مصرفکننده در مقیاس ماهانه ۰.۶ درصد و در مقیاس سالانه ۳.۷ درصد رشد کرده است. شاخص قیمت بنزین نیز در مقیاس ماهانه ۹.۱ درصد افزایش یافته است.
این دادهها نشان میدهد فدرال رزرو همچنان با فاصله قابلتوجهی میان تورم موجود و هدف تورمی خود مواجه است.
چرا فدرال رزرو میان کنترل تورم و حفظ رشد اقتصادی گرفتار شده است؟
مهمترین چالش سیاست پولی آمریکا در شرایط فعلی، تشخیص منشأ تورم است.
اگر تورم عمدتاً ناشی از افزایش تقاضای کل باشد، افزایش نرخ بهره میتواند با کاهش مصرف و سرمایهگذاری، فشارهای قیمتی را مهار کند.
اما اگر افزایش قیمتها بیشتر ناشی از شوک عرضه، محدودیت انرژی یا افزایش هزینه تولید باشد، اثربخشی سیاست پولی انقباضی پیچیدهتر میشود.
در شرایط اخیر، افزایش قیمت نفت و تداوم اختلالات عرضه انرژی، هزینه تولید و حملونقل را افزایش داده است. چنین شوکی میتواند همزمان به رشد تورم و کاهش فعالیت اقتصادی منجر شود.
افزایش نرخ بهره در این وضعیت قادر نیست نفت بیشتری تولید کند یا مسیرهای صادراتی مختلشده را بازگرداند. سیاست پولی از طریق محدود کردن تقاضا عمل میکند و ممکن است هزینه مهار تورم را به شکل کاهش تولید و اشتغال افزایش دهد.
بااینحال، بیتوجهی به تورم نیز بدون هزینه نیست. اگر خانوارها و بنگاهها تصور کنند تورم برای مدت طولانی در سطح بالا باقی میماند، رفتار مصرفی، سرمایهگذاری و تعیین دستمزد آنها تغییر خواهد کرد.
در چنین شرایطی، یک شوک موقت قیمت انرژی ممکن است به انتظارات تورمی پایدار منتقل شود.
به همین دلیل، فدرال رزرو باید میان جلوگیری از تثبیت تورم و پرهیز از انقباض بیشازحد اقتصاد تعادل برقرار کند.
در مقاله اشتباه فدرال رزرو در افزایش نرخ بهره چه بود؟ در کلینیک اقتصاد، این پرسش مطرح شده که آیا بخشهایی از رشد اقتصاد آمریکا بهاشتباه نشانه افزایش گسترده تقاضا تلقی شدهاند یا خیر.
این بحث اهمیت زیادی دارد؛ زیرا ممکن است بخشی از رشد اقتصادی ناشی از سرمایهگذاری متمرکز در حوزههایی مانند هوش مصنوعی باشد، درحالیکه سایر بخشهای اقتصاد با شرایط متفاوتی مواجه هستند.
در نتیجه، بالا بودن رشد تولید ناخالص داخلی بهتنهایی به معنای داغ بودن تمام بخشهای اقتصاد نیست.
پیشبینی فدرال رزرو از نرخ بهره تا سال ۲۰۲۹ چیست؟
یکی از مهمترین ابزارهای تحلیل سیاست پولی، بررسی پیشبینیهای اعضای فدرال رزرو از مسیر آینده نرخ بهره است.
در گزارش سپتامبر ۲۰۲۶، میانه پیشبینی اعضای کمیته برای نرخ بهره در پایان سال به ۴.۱ درصد افزایش یافت. این در حالی است که در پیشبینی ژوئن، رقم متناظر ۳.۸ درصد بود.
افزایش این برآورد نشان میدهد سیاستگذاران در فاصله سه ماه، انتظار خود از شدت انقباض پولی را تقویت کردهاند.
جدول پیشبینیهای اقتصادی فدرال رزرو آمریکا
| شاخص | ۲۰۲۶ | ۲۰۲۷ | ۲۰۲۸ |
|---|---|---|---|
| رشد واقعی اقتصاد | ۲.۳٪ | ۲.۴٪ | ۲.۲٪ |
| نرخ بیکاری | ۴.۱٪ | ۴.۱٪ | ۴.۱٪ |
| تورم PCE | ۳.۷٪ | ۲.۳٪ | ۲.۱٪ |
| تورم هسته PCE | ۳.۴٪ | ۲.۵٪ | ۲.۲٪ |
| نرخ بهره پیشبینیشده | ۴.۱٪ | ۴.۱٪ | ۳.۹٪ |
ارقام میانه پیشبینی اعضای فدرال رزرو در سپتامبر ۲۰۲۶ هستند و پیشبینی قطعی یا تعهد سیاستی محسوب نمیشوند. تورم و رشد اقتصادی برای سهماهه چهارم نسبت به سهماهه چهارم سال قبل و نرخ بهره برای پایان سال محاسبه شدهاند.
اطلاعات جدول نشان میدهد فدرال رزرو انتظار ندارد تورم بهسرعت به هدف ۲ درصدی بازگردد.
از سوی دیگر، نرخ بهره پیشبینیشده برای سال ۲۰۲۷ همچنان در سطح ۴.۱ درصد قرار دارد. این موضوع نشان میدهد در ارزیابی میانه اعضای فدرال رزرو، بازگشت سریع به نرخهای بهره پایینتر در آینده نزدیک ضروری تشخیص داده نشده است.
بااینحال، باید تأکید کرد که پیشبینیهای اعضای فدرال رزرو مسیر قطعی سیاست پولی نیستند. هر عضو با توجه به ارزیابی خود از وضعیت اقتصاد و سیاست مناسب، پیشبینی مستقلی ارائه میکند.
همچنین نشست اکتبر برخلاف نشست سپتامبر، طبق تقویم معمول فدرال رزرو با انتشار مجموعه تازه پیشبینیهای اقتصادی و نمودار نقطهای همراه نیست. بنابراین، متن بیانیه و سخنان رئیس فدرال رزرو اهمیت ویژهای خواهند داشت.
سه سناریو برای تصمیم فدرال رزرو در ۲۸ اکتبر
برای تحلیل واکنش بازارهای جهانی، سه سناریوی اصلی را میتوان در نظر گرفت.
نکته اساسی این است که اثر هر تصمیم به میزان تفاوت آن با انتظارات قبلی بازار بستگی دارد. اگر تصمیمی از قبل در قیمت داراییها لحاظ شده باشد، اعلام همان تصمیم الزاماً نوسان بزرگی ایجاد نمیکند.
جدول سه سناریوی تصمیم نرخ بهره فدرال رزرو
| سناریو | تصمیم احتمالی | پیام اصلی |
|---|---|---|
| تثبیت انقباضی | حفظ نرخ ۳.۷۵ تا ۴ درصد | ادامه نگرانی از تورم و احتمال افزایش در دسامبر |
| افزایش غافلگیرکننده | رشد ۲۵ واحد پایه تا ۴ تا ۴.۲۵ درصد | اولویت بالاتر مهار تورم نسبت به ریسک کاهش رشد |
| تثبیت با لحن ملایمتر | حفظ نرخ ۳.۷۵ تا ۴ درصد | کاهش نگرانی تورمی و احتیاط درباره انقباض بیشتر |
این سناریوها برای تحلیل واکنش بازار طراحی شدهاند. سناریوی تثبیت نرخ بهره، انتظار غالب اقتصاددانان است؛ اما احتمال عددی مستقلی برای لحن بیانیه محاسبه نشده است.
سناریوی اول؛ تثبیت نرخ بهره با پیام انقباضی
در سناریوی نخست، فدرال رزرو نرخ بهره را بدون تغییر در محدوده ۳.۷۵ تا ۴ درصد حفظ میکند، اما همچنان بر بالا بودن تورم و احتمال اقدامات بیشتر تأکید خواهد داشت.
این سناریو با انتظارات فعلی بسیاری از اقتصاددانان سازگار است.
طبق نظرسنجی رویترز در روزهای ۱۶ تا ۲۰ اکتبر، ۹۴ درصد پاسخدهندگان تثبیت نرخ بهره در نشست اکتبر را پیشبینی کردهاند.
در چنین وضعیتی، آنچه برای بازار اهمیت خواهد داشت، نحوه توصیف شرایط تورمی و احتمال افزایش نرخ بهره در نشست دسامبر است.
اگر فدرال رزرو بر ماندگاری تورم تأکید کند، سرمایهگذاران ممکن است احتمال افزایش نرخ بهره در ماههای بعد را بیشتر در نظر بگیرند.
این موضوع میتواند به افزایش بازده اوراق کوتاهمدت و تقویت نسبی دلار منجر شود.
برای بازار طلا نیز چنین پیامی الزاماً مثبت نخواهد بود. بالا ماندن نرخ بهره و افزایش بازده واقعی اوراق، هزینه فرصت نگهداری طلا را افزایش میدهد.
در بازار سهام آمریکا نیز شرکتهایی که ارزشگذاری آنها به سودهای دورتر در آینده وابسته است، ممکن است نسبت به این سناریو حساسیت بیشتری نشان دهند.
بااینحال، از آنجا که تثبیت نرخ بهره تا حد زیادی مورد انتظار است، واکنش اولیه بازار میتواند محدود باشد؛ مگر آنکه پیام فدرال رزرو درباره دسامبر با انتظارات قبلی تفاوت معناداری داشته باشد.
سناریوی دوم؛ افزایش غافلگیرکننده نرخ بهره
در سناریوی دوم، فدرال رزرو برخلاف انتظار غالب، نرخ بهره را ۲۵ واحد پایه افزایش میدهد.
در این حالت، دامنه هدف نرخ بهره به ۴ تا ۴.۲۵ درصد خواهد رسید.
چنین تصمیمی میتواند این پیام را به بازار مخابره کند که بانک مرکزی درباره تداوم تورم بیش از آنچه پیشتر تصور میشد نگران است.
واکنش اولیه بازار اوراق احتمالاً از طریق افزایش بازده سررسیدهای کوتاهتر ظاهر میشود؛ زیرا این اوراق حساسیت بیشتری نسبت به مسیر نزدیک نرخ بهره سیاستی دارند.
در بازار ارز نیز افزایش غیرمنتظره نرخ بهره میتواند از دلار حمایت کند، بهویژه اگر سرمایهگذاران انتظار داشته باشند تفاوت نرخ بهره آمریکا با سایر اقتصادهای بزرگ افزایش یابد.
اما در بازار سهام، پیامد چنین تصمیمی پیچیدهتر خواهد بود.
افزایش نرخ تنزیل میتواند ارزش فعلی جریانهای نقدی آینده شرکتها را کاهش دهد. این موضوع بهویژه برای شرکتهای دارای ارزشگذاری بالا و سودآوری مورد انتظار در سالهای دورتر اهمیت دارد.
همزمان، افزایش هزینه تأمین مالی ممکن است بر سرمایهگذاری شرکتها و تقاضای مصرفکنندگان اثر منفی بگذارد.
بنابراین، افزایش غافلگیرکننده نرخ بهره میتواند در کوتاهمدت موجب فشار بر سهام و طلا شود.
البته واکنش اوراق بلندمدت الزاماً با اوراق کوتاهمدت یکسان نخواهد بود. اگر بازار تصور کند انقباض شدیدتر اقتصاد را وارد رکود میکند، بازده اوراق بلندمدت ممکن است برخلاف نرخهای کوتاهمدت کاهش پیدا کند.
سناریوی سوم؛ تثبیت نرخ بهره با تغییر لحن به سمت سیاست ملایمتر
در سناریوی سوم، نرخ بهره بدون تغییر باقی میماند، اما فدرال رزرو درباره چشمانداز تورم و نیاز به افزایش بیشتر نرخها لحن محتاطانهتر یا ملایمتری اتخاذ میکند.
برای تحقق این سناریو، لازم است سیاستگذاران نسبت به آثار تأخیری افزایش نرخ بهره و احتمال تضعیف فعالیت اقتصادی نگرانی بیشتری نشان دهند.
در این شرایط، احتمال افزایش نرخ بهره در دسامبر ممکن است کاهش پیدا کند.
چنین تغییری میتواند به افت بازده اوراق خزانهداری، تضعیف نسبی دلار و افزایش جذابیت داراییهای حساس به نرخ بهره منجر شود.
بازار طلا نیز ممکن است از کاهش بازده واقعی اوراق منتفع شود.
در بازار سهام، افت نرخ تنزیل معمولاً ارزش فعلی جریانهای نقدی آینده را افزایش میدهد و میتواند به حمایت از قیمت سهام شرکتهای رشدمحور منجر شود.
بااینحال، این واکنش مشروط به آن است که تغییر لحن فدرال رزرو از کاهش فشار تورمی ناشی شده باشد، نه از نگرانی درباره وقوع یک رکود شدید.
اگر بازار کاهش احتمال افزایش نرخ بهره را نشانه وخامت وضعیت اقتصادی تلقی کند، حتی سیاست پولی ملایمتر نیز لزوماً به افزایش قیمت سهام منجر نخواهد شد.
تصمیم فدرال رزرو چه اثری بر قیمت جهانی طلا دارد؟
بازار جهانی طلا یکی از حساسترین بازارها نسبت به تغییر انتظارات نرخ بهره آمریکاست.
طلا برخلاف اوراق قرضه جریان درآمدی ثابت ایجاد نمیکند. به همین دلیل، افزایش بازده واقعی داراییهای بهرهدار میتواند هزینه فرصت نگهداری آن را افزایش دهد.
اما این رابطه همواره ثابت نیست.
در گزارش کلینیک اقتصاد درباره چرا افزایش بازده اوراق همیشه باعث کاهش قیمت طلا نمیشود؟، توضیح داده شده است که علت افزایش بازده اوراق نیز اهمیت دارد.
اگر بازده اوراق به دلیل بهبود چشمانداز رشد اقتصادی افزایش پیدا کند، ممکن است سرمایهگذاران داراییهای بهرهدار را به طلا ترجیح دهند.
اما اگر رشد بازده ناشی از نگرانی درباره کسری بودجه، بدهی دولت یا تضعیف اعتماد به ثبات مالی باشد، طلا ممکن است همچنان با تقاضای سرمایهگذاری مواجه شود.
در معاملات جمعه ۲۳ اکتبر، قیمت جهانی طلا در محدوده ۴۰۰۰ دلار قرار گرفته و در مسیر کاهش هفتگی قابلتوجهی بوده است. افزایش قیمت نفت و تشدید نگرانی درباره باقی ماندن نرخ بهره در سطوح بالا، از عوامل فشار بر بازار محسوب میشوند.
برای آینده طلا، دو متغیر اهمیت بیشتری خواهند داشت: تغییر بازده واقعی اوراق خزانهداری آمریکا و مسیر انتظارات سیاست پولی پس از نشست اکتبر.
اگر فدرال رزرو بر ادامه سیاست انقباضی تأکید کند و بازده واقعی افزایش یابد، قیمت طلا ممکن است همچنان تحت فشار باقی بماند.
در مقابل، کاهش انتظارات افزایش نرخ بهره و تضعیف دلار میتواند به بازیابی تقاضا برای طلا کمک کند.
بنابراین، صرف ثابت ماندن نرخ بهره نباید بهعنوان سیگنال خرید طلا تلقی شود.
آینده بورس آمریکا؛ چرا شرکتهای فناوری حساسترند؟
بازار سهام آمریکا از دو مسیر اصلی تحت تأثیر سیاست پولی قرار میگیرد: نرخ تنزیل و چشمانداز سودآوری شرکتها.
در مدلهای ارزشگذاری، ارزش یک دارایی برابر ارزش فعلی جریانهای نقدی مورد انتظار آینده است.
با افزایش نرخ بهره و بازده اوراق دولتی، نرخ تنزیل مورد استفاده برای ارزشگذاری سهام نیز ممکن است افزایش پیدا کند.
این تغییر بهویژه برای شرکتهایی اهمیت دارد که بخش بزرگی از ارزش آنها به سودهای مورد انتظار در سالهای آینده وابسته است.
به همین دلیل، سهام رشدمحور و شرکتهای فناوری معمولاً نسبت به تغییرات نرخ بهره حساسیت بالایی دارند.
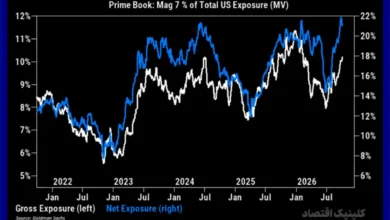
بااینحال، سرمایهگذاری گسترده در هوش مصنوعی و زیرساختهای محاسباتی، ساختار فعلی بازار سهام را پیچیدهتر کرده است.
اگر رشد سرمایهگذاری در فناوری بتواند به افزایش بهرهوری و سودآوری پایدار منجر شود، بخشی از اثر منفی نرخ بهره بالاتر ممکن است از طریق رشد درآمد شرکتها جبران شود.
اما اگر انتظارات سودآوری بیشازحد خوشبینانه باشد، افزایش نرخ تنزیل میتواند اصلاح ارزشگذاری سهام را تشدید کند.
در نتیجه، برای تحلیل آینده بورس آمریکا باید میان رشد واقعی سودآوری و افزایش ارزش سهام ناشی از کاهش نرخ تنزیل تفاوت قائل شد.
همچنین افزایش نرخ بهره برای تمام صنایع اثر یکسانی ندارد. بانکها، شرکتهای بیمه، صنایع انرژی، بنگاههای بدهکار و شرکتهای دارای ذخایر نقدی بالا ممکن است واکنشهای متفاوتی نشان دهند.
بازار اوراق قرضه چه چیزی را زودتر از بورس نشان میدهد؟
برای تحلیل واکنش بازار به تصمیم فدرال رزرو، مشاهده بازده اوراق خزانهداری آمریکا معمولاً اطلاعات مهمی در اختیار سرمایهگذاران قرار میدهد.
بازده اوراق دوساله حساسیت زیادی به انتظارات سیاست پولی در کوتاهمدت دارد.
در مقابل، بازده اوراق دهساله علاوه بر مسیر نرخهای بهره آینده، از انتظارات تورمی، رشد اقتصادی، عرضه اوراق دولتی و صرف ریسک سررسید تأثیر میپذیرد.
بنابراین، افزایش نرخ بهره سیاستی الزاماً به معنای افزایش هماندازه بازده اوراق دهساله نیست.
اگر سرمایهگذاران تصور کنند سیاست پولی انقباضی به مهار تورم و کاهش رشد اقتصادی منجر میشود، ممکن است بازده اوراق بلندمدت کاهش یابد.
اما اگر نگرانی درباره تورم پایدار، بدهی عمومی و ریسک مالی دولت افزایش پیدا کند، بازده اوراق بلندمدت میتواند حتی با ثابت ماندن نرخ بهره سیاستی نیز رشد کند.
این تفاوت نشان میدهد بررسی شیب منحنی بازده و تغییرات نرخ بهره واقعی میتواند تصویر دقیقتری از انتظارات بازار ارائه کند.
جدول اثر احتمالی سناریوهای فدرال رزرو بر بازارها
| بازار | تثبیت انقباضی | افزایش غافلگیرکننده | تثبیت ملایمتر |
|---|---|---|---|
| دلار آمریکا | حمایت نسبی | احتمال تقویت | احتمال تضعیف |
| طلا | فشار یا نوسان | احتمال افت | احتمال رشد |
| اوراق دوساله آمریکا | بازده نسبتاً بالا | احتمال جهش بازده | احتمال افت بازده |
| بورس آمریکا | واکنش وابسته به لحن | فشار بر ارزشگذاری | احتمال حمایت از سهام |
| سهام فناوری | حساس به نرخ تنزیل | احتمال فشار بیشتر | احتمال بازیابی |
| بازارهای نوظهور | شرایط مالی سختتر | فشار احتمالی | بهبود نسبی شرایط مالی |
جدول، جهت واکنش اولیه نسبت به انتظارات قبلی بازار را نشان میدهد. تغییرات واقعی به دادههای همزمان، پیشخور شدن انتظارات و برداشت سرمایهگذاران از دلایل تصمیم وابسته است.
نرخ بهره آمریکا چه تأثیری بر اقتصاد جهانی و بازارهای نوظهور دارد؟
سیاست پولی فدرال رزرو تنها بر اقتصاد آمریکا اثر نمیگذارد. جایگاه دلار در نظام مالی جهانی باعث میشود تغییر نرخ بهره آمریکا به هزینه تأمین مالی کشورهای مختلف منتقل شود.
هنگامی که بازده داراییهای دلاری افزایش پیدا میکند، سرمایهگذاران جهانی ممکن است سهم بیشتری از منابع خود را به اوراق خزانهداری و سایر داراییهای دلاری اختصاص دهند.
این جریان میتواند شرایط تأمین مالی در کشورهای نوظهور را دشوارتر کند و هزینه استقراض خارجی دولتها و شرکتها را افزایش دهد.
از سوی دیگر، تقویت دلار میتواند بر قیمت دلاری کالاهای پایه، از جمله طلا، فلزات صنعتی و محصولات کشاورزی تأثیر بگذارد.
بااینحال، رابطه دلار و کامودیتیها یکطرفه و قطعی نیست. اگر قیمت کالاها تحت تأثیر کمبود فیزیکی عرضه یا افزایش تقاضای واقعی قرار داشته باشد، ممکن است حتی همزمان با تقویت دلار نیز رشد کند.
برای اقتصاد ایران، اثر تصمیم فدرال رزرو بیشتر از مسیر بازارهای جهانی کالا، قیمت انرژی، هزینه تجارت خارجی و شرایط عمومی مالی جهان قابل بررسی است.
شرکتهای صادراتمحور و صنایع وابسته به بازارهای جهانی ممکن است از تغییر قیمت کامودیتیها تأثیر بپذیرند. بااینحال، شدت و جهت این اثر به عوامل داخلی از جمله ساختار هزینه، حجم فروش، محدودیتهای تجاری و سیاستهای اقتصادی نیز بستگی دارد.
بنابراین، نمیتوان تغییر نرخ بهره آمریکا را مستقیماً به یک نتیجه قطعی برای بورس یا سایر داراییهای داخلی تبدیل کرد.
کدام دادهها قبل و بعد از نشست فدرال رزرو اهمیت دارند؟
برای تحلیل تصمیم ۲۸ اکتبر، باید مجموعهای از دادههای اقتصادی و مالی را بهصورت همزمان بررسی کرد.
نخستین متغیر، تورم است. افزایش تورم فراتر از انتظار، احتمال تداوم سیاست انقباضی را تقویت میکند؛ بهویژه اگر فشار قیمتها از انرژی به بخشهای گستردهتری از اقتصاد منتقل شده باشد.
دومین متغیر، بازار کار است. اگر نرخ بیکاری افزایش یابد یا سرعت استخدام کاهش پیدا کند، هزینه ادامه سیاست انقباضی برای اقتصاد بیشتر خواهد شد.
سومین متغیر، تغییر انتظارات بازار اوراق است. بازده اوراق دوساله و دهساله میتواند نشان دهد سرمایهگذاران درباره نرخ بهره آینده، تورم و رشد اقتصادی چه انتظاراتی دارند.
چهارمین عامل، دادههای شاخص مخارج مصرف شخصی یا PCE است که یکی از معیارهای اصلی ارزیابی تورم توسط فدرال رزرو محسوب میشود.
در کنار این دادهها، لحن بیانیه نشست و سخنان رئیس فدرال رزرو اهمیت ویژهای دارد.
سرمایهگذاران باید توجه کنند آیا فدرال رزرو بر خطر تورم تأکید میکند یا نگرانی درباره کاهش رشد و آثار تأخیری انقباض پولی را در اولویت قرار میدهد.
در گزارش دارایی مناسب شرایط اقتصادی و تحلیل چهار رژیم رشد و تورم، توضیح داده شده است که عملکرد بازارهای مالی به ترکیب تورم و رشد اقتصادی وابسته است.
این چارچوب برای تحلیل نشست فدرال رزرو نیز کاربرد دارد؛ زیرا واکنش بازار به نرخ بهره، بدون در نظر گرفتن وضعیت رشد و تورم ممکن است گمراهکننده باشد.
آیا افزایش نرخ بهره میتواند تورم را بدون ایجاد رکود کنترل کند؟
یکی از مهمترین مسائل سیاستگذاری پولی، امکان دستیابی به فرود نرم اقتصاد است؛ وضعیتی که در آن تورم کاهش پیدا میکند، بدون آنکه اقتصاد وارد رکود قابلتوجه شود.
از نظر نظری، اگر انتظارات تورمی بهخوبی مهار شده باشند و بازار کار انعطاف کافی داشته باشد، کاهش تورم لزوماً نیازمند افت شدید تولید نیست.
اما تحقق این وضعیت به عوامل متعددی وابسته است.
اگر تورم از شوکهای خارجی و اختلال عرضه انرژی ناشی شده باشد، بانک مرکزی برای مهار آن با محدودیت بیشتری روبهرو خواهد بود.
از سوی دیگر، تداوم نرخهای بهره بالا میتواند با تأخیر بر هزینه وامگیری، بازار مسکن، سرمایهگذاری بنگاهها و مصرف خانوارها اثر بگذارد.
به همین دلیل، تصمیم مناسب سیاست پولی باید نهتنها به تورم جاری، بلکه به تورم مورد انتظار و آثار تأخیری سیاستهای قبلی توجه کند.
مسئله مهم دیگر، تفاوت میان نرخ بهره اسمی و نرخ بهره واقعی است.
ممکن است فدرال رزرو نرخ بهره اسمی را ثابت نگه دارد، اما با کاهش انتظارات تورمی، نرخ بهره واقعی افزایش پیدا کند. در این وضعیت، شرایط پولی حتی بدون افزایش رسمی نرخ بهره انقباضیتر خواهد شد.
در مقابل، افزایش انتظارات تورمی با نرخ بهره اسمی ثابت میتواند به کاهش نرخ بهره واقعی منجر شود.
بنابراین، ثابت نگه داشتن نرخ بهره سیاستی الزاماً به معنای ثابت ماندن شدت انقباض پولی نیست.
این موضوع یکی از مهمترین نکاتی است که سرمایهگذاران باید در ارزیابی تصمیم نشست اکتبر مورد توجه قرار دهند.
پیشبینی تصمیم فدرال رزرو؛ کدام سناریو محتملتر است؟
با توجه به دادههای موجود تا جمعه ۲۳ اکتبر ۲۰۲۶، تثبیت نرخ بهره در نشست اکتبر سناریوی غالب بازار محسوب میشود.
نظرسنجی اقتصاددانان رویترز و قیمتگذاری قراردادهای آتی نرخ بهره هر دو نشان میدهند سرمایهگذاران عمدتاً انتظار دارند دامنه هدف نرخ بهره در محدوده ۳.۷۵ تا ۴ درصد باقی بماند.
اما این انتظار به معنای پایان چرخه انقباض پولی نیست.
پیشبینی میانه اعضای فدرال رزرو برای نرخ بهره پایان سال ۲۰۲۶، معادل ۴.۱ درصد است و اقتصاددانان در نظرسنجی اخیر، افزایش نرخ بهره در دسامبر را انتظار دارند.
بنابراین، مهمترین مسئله برای بازارهای مالی احتمالاً نه خود تصمیم اکتبر، بلکه نشانههایی درباره اقدام بعدی فدرال رزرو خواهد بود.
اگر بیانیه نشست بر تورم پایدار و ضرورت حفظ موضع انقباضی تأکید کند، بازار ممکن است احتمال افزایش نرخ بهره در دسامبر را همچنان بالا ارزیابی کند.
اما اگر نگرانی درباره رشد اقتصادی و آثار انقباض پولی در بیانیه برجستهتر شود، انتظارات سرمایهگذاران میتواند تغییر کند.
به همین دلیل، حتی اعلام تثبیت نرخ بهره نیز ممکن است به نوسانات شدید در بازار طلا، دلار و اوراق قرضه منجر شود؛ البته تنها در صورتی که پیام همراه آن با انتظار قبلی بازار تفاوت معناداری داشته باشد.
جمعبندی؛ مهمتر از تصمیم اکتبر، مسیر نرخ بهره در آینده است
نشست ۲۸ اکتبر فدرال رزرو در شرایطی برگزار میشود که اقتصاد آمریکا با تورم بالاتر از هدف، رشد اقتصادی نسبتاً مقاوم و خطر تداوم شوکهای انرژی مواجه است.
در چنین وضعیتی، بانک مرکزی باید میان مهار انتظارات تورمی و جلوگیری از آسیب بیشازحد به فعالیت اقتصادی تعادل برقرار کند.
افزایش غافلگیرکننده نرخ بهره میتواند به رشد بازده کوتاهمدت اوراق و تقویت دلار منجر شود و بازار طلا و سهام را تحت فشار قرار دهد.
در مقابل، تغییر لحن به سمت سیاست ملایمتر ممکن است از داراییهای حساس به نرخ بهره حمایت کند.
بااینحال، نباید از یک اصل اساسی غافل شد: قیمت داراییها بیش از آنکه به خود تصمیم سیاست پولی واکنش نشان دهد، به تفاوت میان تصمیم واقعی و انتظارات قبلی بازار واکنش نشان میدهد.
بنابراین، تثبیت نرخ بهره لزوماً خبر مثبتی برای بورس و طلا نیست؛ همانطور که افزایش نرخ بهره نیز در تمام شرایط به یک واکنش یکسان در بازارها منجر نمیشود.
آنچه مسیر بازارهای جهانی را در هفتههای آینده تعیین خواهد کرد، برآیند تورم، رشد اقتصادی، بازده واقعی اوراق و انتظارات مربوط به نرخ بهره آینده آمریکاست.
مسئله اصلی دیگر فقط این نیست که فدرال رزرو در ۲۸ اکتبر چه تصمیمی میگیرد؛ مهمتر آن است که بازارها پس از این نشست، نرخ بهره آمریکا را برای ماهها و سالهای آینده در چه سطحی قیمتگذاری خواهند کرد.
اگر مایلید با مباحث مربوط به سیاست پولی و نرخ بهره آشنا شوید، دورههای جامع سیاستگذاری پولی و اقتصاد کلان را بگذرانید.
هر هفته، عددهای طلا در ایمیل شما
قیمت، صندوقهای طلا و خبرهایی که روی بازار طلا اثر میگذارند. یک ایمیل کوتاه در هفته، از تحریریهٔ کلینیک اقتصاد. گاهی هم از دورهٔ ثروتآفرینی در بازار طلا برایتان مینویسیم.
هر وقت خواستید لغو کنید. دورهٔ ثروتآفرینی در طلا را ببینید