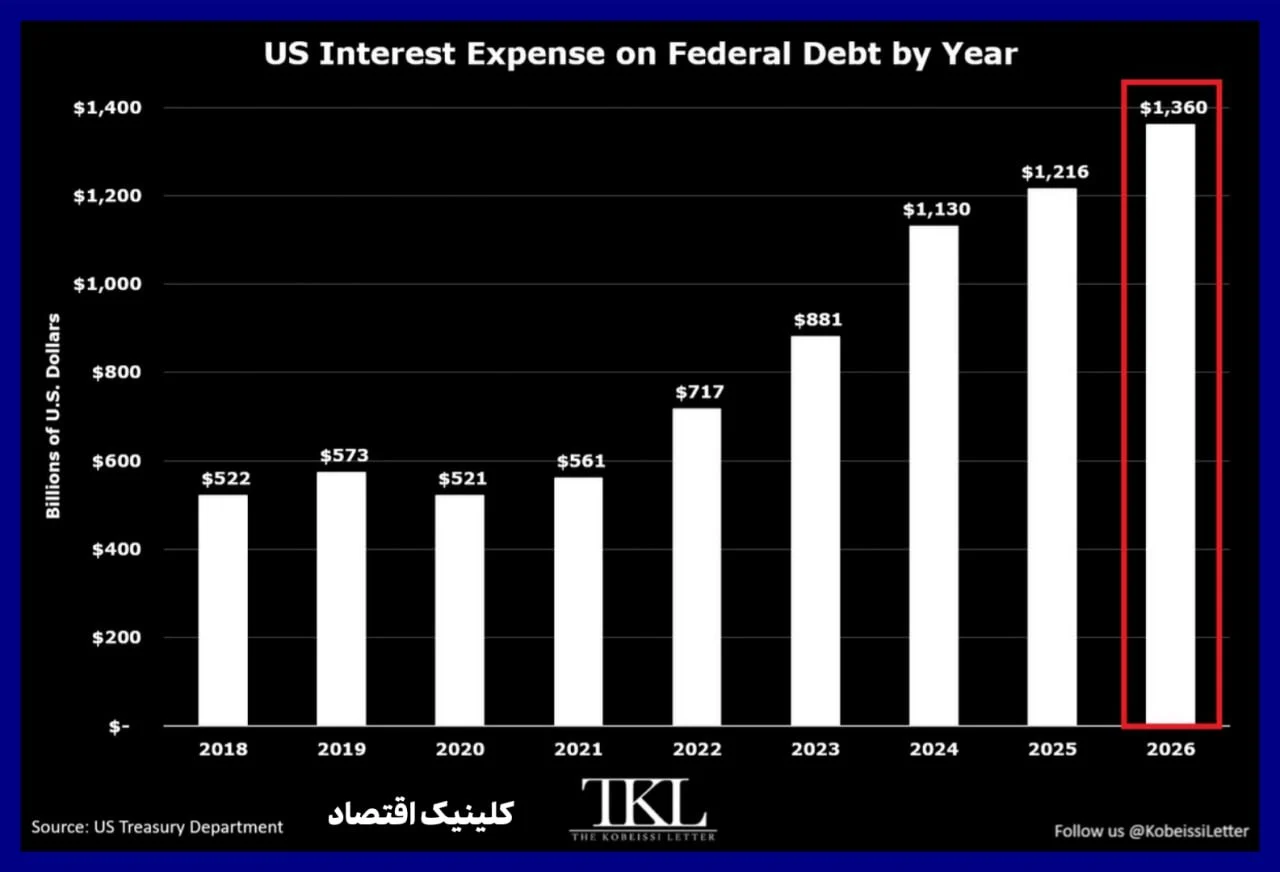
هزینه بازپرداخت سود بدهیهای دولت ایالات متحده در سال مالی ۲۰۲۶ با رشدی ۱۲ درصدی به ۱٫۳۶ تریلیون دلار رسید تا برای ششمین سال پیاپی رکوردی تاریخی بر جای بگذارد. این جهش چشمگیر موجب شده است پرداخت بهره اوراق قرضه بهتنهایی معادل ۲۵ درصد از کل درآمدهای مالیاتی واشنگتن را به خود اختصاص دهد؛ رقمی که در مقایسه با رشد ناچیز ۳٫۲ درصدی کل درآمدهای دولت طی همین بازه زمانی، شکاف فزاینده میان دخل و خرج خزانهداری را به نقطه بحرانی نزدیک کرده است.
پیشی گرفتن هزینه بهره از تعهدات تأمین اجتماعی برای آشنایی بیشتر با این موضوع، میتوانید دوره جامع اقتصاد کلان را ببینید.
سرعت رشد بهره اوراق بدهی به بیش از دو برابر شتاب رشد تعهدات سازمان تأمین اجتماعی (Social Security) رسیده است. بر اساس برآوردها، با تداوم روند کنونی تا پایان سال ۲۰۲۸ هزینه سود بدهی از بودجه این نهاد رفاهی نیز پیشی خواهد گرفت و به بزرگترین ردیف مخارج در ساختار بودجه فدرال آمریکا تبدیل خواهد شد.
سناریوهای پیش روی واشنگتن برای مهار بحران
سیاستگذاران آمریکایی برای مدیریت این چالش در بلندمدت با دو گزینه دشوار مواجه هستند: اجرای سیاست ریاضت اقتصادی سختگیرانه همراه با افزایش شدید مالیاتها، یا روی آوردن به سرکوب مالی (Financial Repression) از طریق پذیرش تورم و کاهش ارزش پول ملی. با توجه به رویکرد سالهای اخیر دولت آمریکا، استهلاک ارزش واقعی بدهیها از مسیر تورم محتملترین سناریو به شمار میرود؛ رویکردی که میتواند به هدایت جریان سرمایه به سوی داراییهای سخت منجر شود.
چکیده
رشد بهره بدهیهای دولت آمریکا به ۱٫۳۶ تریلیون دلار، معادل یکچهارم درآمدهای مالیاتی این کشور است. سبقت گرفتن هزینههای استقراض از رشد درآمدها، چشمانداز بودجه واشنگتن را با چالش سرکوب مالی مواجه کرده است.
سازوکار اثرگذاری جهش بهره بدهی بر سرکوب مالی و تورم
افزایش سهم بهره بدهی از درآمدهای جاری دولت، انعطافپذیری مالی سیاستگذار را بهشدت محدود میسازد. هنگامی که بخش عمده منابع مالیاتی صرف بازپرداخت تعهدات پیشین اوراق قرضه شود، دولتها معمولاً با دوگانه انضباط بودجهای یا سیاستهای انبساطی مواجه میگردند؛ روندی که در ادبیات اقتصادی از آن بهعنوان تسلط مالی بر سیاست پولی یاد میشود.
در این سازوکار، هزینههای استقراض بالا مانع از تداوم نرخهای بهره انقباضی برای مهار فشارهای قیمتی میشود و سیاستگذار را به سمت سرکوب مالی سوق میدهد. از این مسیر، کاهش نرخ بهره واقعی و پذیرش سطوحی از تورم، ارزش واقعی بدهیهای انباشته را در طول زمان مستهلک میسازد، هرچند که در عین حال انگیزه نگهداری داراییهای بدون ریسک نقدی را تضعیف کرده و جریان سرمایه را به بازارهای موازی هدایت میکند.
اگر مایلید با مباحث مربوط به اقتصاد کلان آشنا شوید، دورههای جامع اقتصاد کلان و سیاستگذاری پولی را بگذرانید.