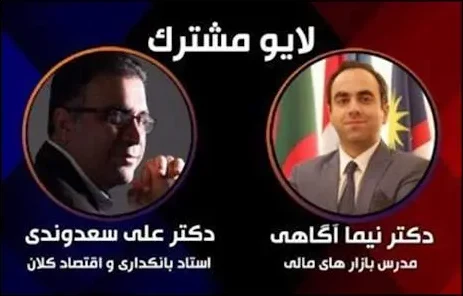
سال ۱۳۹۹ برای بورس تهران سالِ یک رونقِ هیجانی و سپس یک اصلاحِ سنگین بود. دکتر علی سعدوندی در دوازده گفتوگو میان فروردین ۱۳۹۹ و فروردین ۱۴۰۰ این دوره را از زوایای مختلف تحلیل کرد. این مقاله آن گفتوگوها را در یک روایت جمع میکند — نه پیشبینیِ قیمت، که درسهایی که از آن سال میماند.
پیشزمینه: خوابِ زمستانیِ ۱۳۹۳ تا ۱۳۹۷
برای فهمِ ۱۳۹۹ باید از ۱۳۹۳ شروع کرد. در گفتوگوی فروردین ۱۴۰۰ با شبکهٔ خبر این دوره چنین توصیف شد: از ۱۳۹۳ نرخ سود بانکی بالاتر از تورم بود و سرمایهها جذب بانک شد، تا جایی که سهم شبهپول از کل نقدینگی به ۸۸ درصد رسید — عددی که ایران را در این شاخص اولِ جهان کرد. سیاستِ آن سالها «تعویقِ تورم» بود، و نتیجهاش خوابِ زمستانیِ بورس.
این انباشت خطر بزرگی داشت که در عمل رخ داد. از ۱۳۹۷ بورس بهتدریج رونق گرفت، افراد تازه وارد شدند، و از بهمن ۱۳۹۸ برداشتِ عمومی این شد که بورس «بازاری بدون ریسک» است.
سیاستگذارِ تورمدوست
گفتوگوی فروردین ۱۳۹۹ نکتهای صریح داشت: دستگاه سیاستگذاری کشور تورمدوست است، و این برداشت وجود دارد که برخی سیاستگذاران چون خود از بازار سرمایه منتفع میشوند، بازار را به سمت تورم بالاتر هدایت میکنند. در همان گفتوگو موضعِ رئیس وقتِ بانک مرکزی — انتشار اوراق بهجای پولیکردنِ کسری — درست ارزیابی شد. هشدار هم روشن بود: اگر بازار زمین بخورد، همهٔ کسانی که وارد شدهاند زیان میبینند.
اصلاح قابلپیشبینی بود
در شهریور ۱۳۹۹، پس از افت شاخص کل، تحلیل این بود که آنچه رخ داد غیرقابلپیشبینی نبود. بازیگرانِ تازهٔ بسیاری وارد شده بودند که با تحلیل مالی آشنایی نداشتند؛ یک روند هیجانیِ مثبت ماهها ادامه یافت و سپس روند هیجانیِ منفی. وقتی رابطهٔ میان قیمت و بازدهِ سهام قطع میشود، بازار سریع بالا میرود و باید منتظر بازگشتش بود. تعبیرِ بهکاررفته «فواره» بود: وقتی شاخص به اشباع نزدیک میشود، پایینآمدنش هم در راه است.
و نکتهای که در چنین دورههایی تکرار میشود: سخنِ افرادِ مطلع و باتجربه اصلاً شنیده نمیشود — تا وقتی دیر شده باشد.
بازار کارا یعنی واکنش سریع، نه نوسان کم
گفتوگوی مهر ۱۳۹۹ نکتهای آموزشی داشت که برخلاف شهود است. بیشتر مردم بازارِ کارا را بازاری با نوسانِ کم میدانند. تعریفی که یوجین فاما ارائه کرد عکس این است: بازارِ کارا به سرعت به اخبار واکنش نشان میدهد. پس رسیدنِ سریع به تعادل بهتر از رسیدنِ تدریجی است.
تشخیصِ آنروز این بود که بازار نسبت به تورمِ انباشتهٔ گذشته «بیشجهش» داشت. فعالان تورمِ آینده را پیشبینی میکردند و برداشتشان این بود که سیاستگذار قصد مهار تورم ندارد — برداشتی که به نفعِ بازار بود ولی برای کلِ اقتصاد نشانهٔ خوبی نبود.
پنجرهٔ جمعیتیِ ازدسترفته
گفتوگوی مهر ۱۳۹۹ نگاهی بلندمدتتر هم داشت. میان ۲۰۱۰ تا ۲۰۲۰ پنجرهٔ جمعیتیِ ایران باز بود و انتظار میرفت رشد اقتصادی دورقمی شود. پیشتر این پنجره در ژاپن باز شده بود و سریعترین معجزهٔ اقتصادیِ تاریخ را رقم زده بود؛ سپس در چین و کرهٔ جنوبی. ایران چهارمین کشور بود و ترکیه پنجمین. پرسشی که برای بازار سرمایه مطرح شد این بود که شاخصهای کلانِ پنج سال آینده — نقدینگی، تورم، رشد — در سناریوهای مختلف چه میشوند.
اوراق بدهی: خبر خوبِ آن سال
در اسفند ۱۳۹۹ افزایشِ انتشار اوراق بدهی رویدادی مثبت ارزیابی شد. دولت پیشتر بهشکلی غیرشفاف و بدون نظارت عمومی از بانک مرکزی یا بانکهای تجاری قرض میگرفت؛ انتشار اوراق روشِ بهتری برای تأمین کسری است. تنها تردید این بود که بازار در روزهای پایانیِ سال حجمِ زیادی از اوراق را جذب کند.
در بهمن ۱۳۹۹، همزمان با بحثِ احیای برجام، این پرسش مطرح شد که نسبت P/E بازار چگونه بالا میرود. پاسخ این بود که بازار وارد دورهٔ نااطمینانی میشود: روندِ باثباتی که از خروج آمریکا از برجام شکل گرفته بود — و برخی صنایع را رشد داده و برخی را زیر فشار گذاشته بود — در حال توقف و معکوسشدن است.
بورس، ضربهگیرِ ابرتورم و نه محل دلالی
در گفتوگوی مرداد ۱۳۹۹ با خبرگزاری دانشجو، دکتر علی سعدوندی به نقدهایی پاسخ داد که بورس را «محل دلالی» و «کاغذبازی» میخواندند. زمینهٔ بحث ورود کمسابقهٔ پول بود: بهطور میانگین روزانه بیش از ۱٬۰۰۰ میلیارد تومان نقدینگی وارد بازار میشد؛ کل ورودی سال ۱۳۹۸ حدود ۳۰ هزار میلیارد تومان بود، اما تنها در سه ماه بهار ۱۳۹۹ بیش از ۵۰ هزار میلیارد تومان وارد شد و ۴ میلیون کد بورسی تازه صادر شد. به گفتهٔ او، ادعای «یک و نیم میلیون دلال» در بورس نادرست بود و شمار فعالان تماموقت از چند هزار نفر بیشتر نبود؛ کسی که تماموقت صورتهای مالی شرکتها را رصد میکند دلال نیست، بلکه به تخصیص بهینهٔ منابع کمک میکند.
استدلال اصلی او این بود که بورس با جذب بخشی از نقدینگی، نقش «سرعتگیر» یا «ضربهگیر» تورم را بازی کرده است و اگر نبود، نقدینگی به بازاری مانند ارز میرفت و گرانی بهمراتب بیشتر میشد. اما دو هشدار هم داد: رشد چند ماه گذشته همان رشدی بود که پیشبینیها برای دو سال آینده داشتند و عملاً «پیشخور» شده بود؛ و ظرفیت ضربهگیریِ بورس تا حد زیادی اشباع شده بود. به تعبیر او، در اقتصادی با رشد منفی و کسری ۲۰۰ هزار میلیارد تومانی بودجه، انتظار تابآوری از بازار سرمایه درست نیست، و اگر این بازار دچار بحران شود، مشخص نیست سیل نقدینگی به کدام سمت میرود. راهی که پیشنهاد میکرد تأمین کسری از محل انتشار اوراق بود.
اعتبار کارگزاری و اثر ثروت: وقتی بورس خود تورمزا میشود
در گفتوگوی دیگری در مرداد ۱۳۹۹، این بار با «دنیای اقتصاد»، بحث از تصمیم سازمان بورس برای کاهش اعتباردهی کارگزاریها به ۱۵ درصد آغاز شد. دکتر علی سعدوندی کاهش اعتبار را از ابزارهای کارای سیاستگذاران در دنیا دانست، اما گفت از آن درست استفاده نشده است: وقتی باید اعتبار کم میشد، برعکس عمل کردند و مشکلات جدی پدید آمد. به نظر او، چون بیشتر پولِ ورودی از سرمایهگذاران خرد بود، کاهش اعتبار در آن مقطع اثر چندانی نداشت؛ مزیتش این بود که اگر بازار به تقویت نیاز پیدا کند، میشود دوباره اعتبار را بالا برد.
محور اصلی تحلیل او «بازسازی سبد دارایی» بود. وقتی قیمت سهام بالا میرود، دیگر نقدینگیِ تازه نیست که بازیگری میکند، بلکه ارزش اسمی داراییها و قدرت خرید مالکان افزایش یافته است؛ و آنها بهطور عقلانی سبد خود را دوباره تنظیم میکنند، مثلاً سهام را به مسکن تبدیل میکنند. سود موهومیِ دههٔ ۹۰ سپردهها را حجیم کرده بود و همین سپردهها از سال ۱۳۹۷ به بازار مسکن رفته بودند. نتیجهگیری او این بود که بورسی که در ۱۳۹۷ و ۱۳۹۸ تورم را مهار کرد، در ۱۳۹۹ معکوس عمل میکند: حدود ۱۰۰ هزار میلیارد تومان نقدینگی در حسابهای جاری کارگزاریها بود، اما ارزش کل بازار بسیار بیشتر از این رقم بود؛ و اگر تعادل از دست برود، همان بازاری که قرار بود جلوی ابرتورم را بگیرد، خود عامل تورم میشود.
سال جهش تولید که به سوداگری رسید
در گفتوگوی مهر ۱۳۹۹ با «جهان صنعت»، دکتر علی سعدوندی گفت شواهد نشان میدهد در «سال جهش تولید» جهشی رخ نداده است و در نیمقرن گذشته سابقه نداشته که اقتصاد اینچنین به سمت سوداگری و سفتهبازی برود. به گفتهٔ او، روند بورس در سالهای قبل بسیار مناسب بود و نقدینگی را جذب کرد، اما در ۱۳۹۹ به سوداگری تبدیل شد؛ و وقتی چنین میشود، فعالیتها و ذهنیتها از بخش اقتصاد به بخش سوداگری منتقل میشود. بستهشدن مرزها در کرونا یک چالش بود و سیاستهایی که برای مقابله با تحریم پیش گرفته شد، به تعبیر او در بسیاری از مواقع مخرب از کار درآمد.
توصیهٔ او نرخ ارز شناور، آزاد و تکنرخی بود و برآوردش این بود که در آن صورت نرخ ارز احتمالاً در میانگین ۱۵ تا ۱۶ هزار تومان قرار داشت. منطق سیاست جاری را سرکوب قیمتهای مصرفکننده و تحمیل هزینهٔ آن به تولید توصیف کرد؛ سیاستی که در ونزوئلا، زیمبابوه و آرژانتین هم به شکست رسیده بود. نمونههایش تعطیلی واحدهای دامپروری پس از واردات نهادههای دامی و کره، و قرعهکشی خودرو پس از ثابت نگهداشتن قیمت بود؛ و هشدار داد که اقتصاد به سمت یک «رکود تورمیِ ضدتولید» میرود. راهحل کوتاهمدتی که پیشنهاد کرد اصلاح ۲٬۵۰۰ مجوزِ مخل کسبوکار بود که به گفتهٔ او ظرف دو ماه شدنی بود، و تکنرخیکردن ارز که آن را کار دشواری نمیدانست.
بودجهٔ ۱۴۰۰ و بازاری که در دست حقوقیهای دولتی است
در گفتوگوی آذر ۱۳۹۹ با «بااقتصاد»، دکتر علی سعدوندی لایحهٔ بودجهٔ ۱۴۰۰ را از زاویهٔ بازار سرمایه نقد کرد. به گفتهٔ او، نگاه درآمدی به خصوصیسازی اشتباه است و بازار میداند دولت ناچار به فروش است، پس «بازیهای خودش را اجرا میکند». برآوردش این بود که جز فروش اوراق، مقداری سهام و حدود ۲۵۰ هزار میلیارد تومان مالیات، حدود ۲۰۰ هزار میلیارد تومان از پایهٔ پولی تأمین میشود؛ رقمی که نسبت به ۳٬۰۰۰ هزار میلیارد تومان نقدینگیِ ۱۴۰۰ تقریباً یک به ۱۵ است؛ پس شرایط امسال در سال بعد هم تکرار میشود.
ادعای محوری او این بود که سرنوشت بازار سرمایه در دست حقوقیهای دولتی است: هر وقت بخواهند قیمتها را پایین و هر وقت لازم باشد بالا میبرند. شاهدش رفتار ماههای پیش بود؛ حقوقیها خرید نکردند و تنها وقتی شاخص کل تا یک میلیون و ۲۰۰ هزار واحد سقوط کرد وارد فاز خرید شدند. هشدار داد که با عرضهٔ سهام دولتی بازار دوباره ریزش میکند، هرچند پیشبینی میکرد روند دستکم در دو سه هفتهٔ آینده صعودی بماند.
پیشنهادهای اصلاحی او چهار بند داشت: تفکیک بودجهٔ ارزی از ریالی، خروج درآمد نفت از بودجهٔ ریالی، تأمین کسری تنها از محل فروش اوراق، و منع استفاده از منابع صندوق توسعهٔ ملی و حساب ذخیرهٔ ارزی برای جبران کسری. درآمد خصوصیسازی هم باید صرف توسعهٔ شرکتهایی شود که بعداً عرضه میشوند یا صرف پروژههای زیرساختی. به گفتهٔ او، با این اصلاحات و اجرای عملیات بازار باز میشد ظرف دو سال تورم را تکرقمی کرد و در ۳ یا ۴ سال به زیر ۲ درصد رساند.
فروش «مشروط» سهام دولتی و خطر تبانی خریداران
در گفتوگوی دیگری در آذر ۱۳۹۹، با «دنیای اقتصاد»، دکتر علی سعدوندی ریشهٔ کسری را توضیح داد. به گفتهٔ او، کسری بودجه در ایران پیشینهای ۵۰ ساله دارد و همواره با تزریق منابع نفتی یا برداشت از صندوق توسعه پنهان مانده است؛ معادل ارز دولتی در ترازنامهٔ بانک مرکزی پایهٔ پولی میسازد، پس کسب درآمد از فروش نفت با استقراض مستقیم از بانک مرکزی «تفاوت ماهوی» ندارد. این سازوکار، به تعبیر او، ایران را رکورددار طولانیترین دورهٔ تورمی جهان کرده است.
دربارهٔ فروش سهام دولتی، شرطش این بود که نگاه درآمدی در کار نباشد: درآمد آن باید در بخشی جداگانه و «مشروط» (کاندیشنال) از بودجه بیاید؛ یعنی اگر محقق شد پروژههای سرمایهای کلید بخورد و اگر نشد، نه. وقتی فروش در بودجه تکلیف شود، بازار میداند دولت ناچار است و خریداران میتوانند علیه سهام دولتی تبانی کنند و خرید را به تعویق بیندازند تا ارزانتر بخرند؛ آنگاه تنها راه رسیدن به درآمد مصوب، رشد مصنوعی بازار و تحمل هزینهٔ سنگینِ نگهداشتن این بازار «بادکرده» است.
گسترش پایهٔ مالیاتی و مولدسازی اموال دولت را راهحل بلندمدت میدانست (دومی را دستکم ۵ و حداکثر ۲۰ سال کار)، پس در کوتاهمدت تنها اوراق میماند. به نظر او بازار حتی بیش از ۲۰۰ هزار میلیارد تومان اوراق را جذب میکرد، چون بانکها بهجای تسهیلات پرریسک با نرخ حداکثر ۲۴ درصد میتوانستند با همین نرخ اوراق بیریسک بخرند. «فوت کوزهگری» را هم کوتاهکردن سررسید اوراق میدانست تا دولت در بلندمدت در نرخهای بالا قفل نشود.
درسهای ماندگار
- هیچ بازاری بدون ریسک نیست. برداشتِ «بورسِ بیریسک» در بهمن ۱۳۹۸ مقدمهٔ اصلاح بود.
- قطعِ رابطهٔ قیمت و بازده هشدار است. رشدی که از سودآوری جدا شود، بازمیگردد.
- کارایی یعنی سرعت واکنش. نوسانِ کم نشانهٔ سلامت نیست.
- اقتصاد کلان را بخوانید. شرایط کلان سهمِ بزرگی از نوسان قیمت سهام را توضیح میدهد.
برای شروعِ اصولی، آموزش بورس صفر تا صد را ببینید.
ویدئوهای این مرور
۵ گفتوگوی ویدئویی که این مرور از آنها ساخته شده است.