صورت های مالی چیست؟
21 مارچ 2023
صورت های مالی [1] سوابق کتبی هستند که فعالیتهای تجاری و عملکرد مالی یک شرکت را نشان میدهند. صورت های مالی اغلب توسط سازمانهای دولتی، حسابداران، شرکتها و غیره حسابرسی میشوند تا از صحت و دقت بکار برده شده برای اهداف مالیاتی، تامین مالی یا سرمایهگذاری اطمینان لازم حاصل شده باشد.
صورت های مالی شامل ترازنامه [2]، صورت سود و زیان [3]، صورت جریان وجوه نقد [4] و صورت تغییرات حقوق صاحبان سهام [5] است. واحدهای غیرانتفاعی از مجموعه صورت های مالی مشابه اما متفاوتی استفاده میکنند.

درک صورت های مالی
بهطور کلی برای تجزیهوتحلیل عملکرد یک شرکت و همینطور پیشبینی روند قیمتگذاری سهام شرکت به دادههای مالی مندرج درصورت های مالی تکیه میکنند. بنابراین یکی از مهمترین منابع دادههای مالی حسابرسی شده و قابل اعتماد، گزارش سالانه [6] است که حاوی صورتهای مالی شرکت است.
صورتهای مالی توسط سرمایهگذاران، تحلیلگران بازار و اعتباردهندگان برای ارزیابی سلامت مالی و پتانسیل درآمدزایی یک شرکت استفاده میشود. سه گزارش عمده صورت های مالی عبارتند از ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد.
نکته مهم
تمام صورت های مالی به طور یکسان ایجاد نمیشوند. قوانینی که توسط شرکتهای ایالات متحده استفاده میشود، اصول حسابداری پذیرفته شده عمومی نامیده میشود، در حالی که قوانینی که اغلب توسط شرکتهای بینالمللی (IFRS) [7] استفاده میشود استانداردهای بینالمللی گزارشگری مالی است.
علاوه بر این، سازمانهای دولتی ایالات متحده از مجموعه متفاوتی از قوانین گزارشگری مالی استفاده میکنند.
نکات کلیدی صورت های مالی
1- صورتهای مالی سوابق کتبی هستند که فعالیتهای تجاری و عملکرد مالی یک واحد تجاری را نشان میدهند.
2- ترازنامه یک نمای کلی از داراییها [8]، بدهیها [9] و حقوق صاحبان سهام [10] است که بهعنوان یک برش از زمان ارائه میشود.
3- صورت سود و زیان در درجه اول بر درآمدها [11] و هزینههای [12] یک شرکت در یک دوره خاص، متمرکز است.
هنگامی که هزینهها از درآمدها کسر می شود، صورتحساب درآمد رقم سود یک شرکت به نام درآمد خالص [13] را نشان میدهد.
4- صورت جریان نقدی (CFS) نشاندهنده میزان پول نقد بدست آمده است تا از این طریق تعهدات بدهی خود را پرداخت نماید، و نیز هزینههای عملیاتی [14] خود را تامین کند و سرمایهگذاریهای مشخصشده را تامین مالی نماید.
5- صورت تغییرات در حقوق صاحبان سهام نحوه نگهداری سود در شرکت برای رشد آتی یا توزیع آن بین سهامداران را ثبت میکند.
صورت های مالی – ترازنامه
ترازنامه یک نمای کلی از داراییها، بدهیها و حقوق صاحبان سهام یک شرکت را به عنوان یک عکس فوری در زمان حال ارائه میدهد. تاریخ درج شده در بالای ترازنامه به شما میگوید که چه زمانی عکس فوری گرفته شده است که معمولاً پایان دوره گزارش است. در زیر تفکیک اقلام موجود در ترازنامه آمده است.
داراییها
1- وجه نقد و معادلهای نقدی [15] هستند که ممکن است شامل اسناد خزانه و گواهی سپرده باشند.
2- حسابهای دریافتنی [16] مبلغی است که مشتریان به شرکت برای فروش محصول و خدماتش بدهکار هستند.
3- موجودی [17]، کالایی است که یک شرکت در اختیار دارد و قرار است در طول دوره کسبوکار به فروش برسد. موجودی ممکن است شامل کالاهای ساخته شده، کالاهای در حال ساخت یا مواد خام باشد.
4- پیشپرداخت [18]، هزینههایی هستند که پیش از سررسید پرداخت شدهاند.
این هزینهها به دلیل اینکه ارزش آنها هنوز شناسایی نشده است به عنوان دارایی ثبت میشود.
5- اموال [19]، ماشین آلات و تجهیزات داراییهای سرمایهای هستند که یک شرکت برای منافع بلندمدت آنها را در اختیار دارند که شامل ساختمانهای مورد استفاده برای تولید یا ماشین آلات سنگین مورد استفاده برای فراوری مواد خام میباشد.
6- سرمایهگذاریها [20]، داراییهایی هستند که برای رشد و سودآوری در آینده نگهداری میشوند و در عملیات استفاده نمیشوند بلکه صرفاً برای افزایش ارزش نگهداری میشوند.
7- علائم تجاری [21]، حق ثبت اختراع، سرقفلی و سایر داراییهای نامشهود را نمیتوان از نظر فیزیکی لمس کرد اما دارای ارزش اقتصادی در آینده (اغلب مزایای بلندمدت) برای شرکت است.
بدهیها
1- حسابهای پرداختنی [22]، صورتحسابهایی هستند که به عنوان بخشی از روند عادی عملیات یک کسبوکار سررسید میشوند.
این شامل قبوض آب و برق، فاکتورهای اجاره و تعهدات خرید مواد خام میشود.
2- حقوق و دستمزد پرداختنی [23]، پرداختهایی است که به کارکنان برای مدت زمانی که کار کردهاند پرداخت میشود.
3- اسناد پرداختنی [24]، اسناد بدهی ثبت شدهای هستند که بر مبنای قرارداد در سرسید مبلغ آن پرداخت میشود.
4- سود نقدی تقسیمی [25]، سود سهامی است که به سهامداران تعلق میگیرد اما هنوز پرداخت نشده است.
5- بدهیهای بلندمدت [26] میتواند شامل تعهدات مختلفی از جمله کاهش وجوه اوراق قرضه [27]، وامهای رهنی [28] یا سایر وامهایی باشد که سررسید آنها بیش از یک سال است.
توجه داشته باشید که قسمت کوتاهمدت این بدهی به عنوان بدهی جاری [29] ثبت میشود.
حقوق صاحبان سهام
1- عبارت است از کل داراییهای شرکت منهای کل بدهیهای آن. حقوق صاحبان سهام نشان دهنده مقدار پولی است که در صورت نقد شدن تمام داراییها و پرداخت تمام بدهیهای شرکت به سهامداران بازگردانده میشود.
2- سود انباشته [30] بخشی از حقوق صاحبان سهام است و مقدار سود خالصی است که بهعنوان سود سهام به سهامداران پرداخت نشده است.
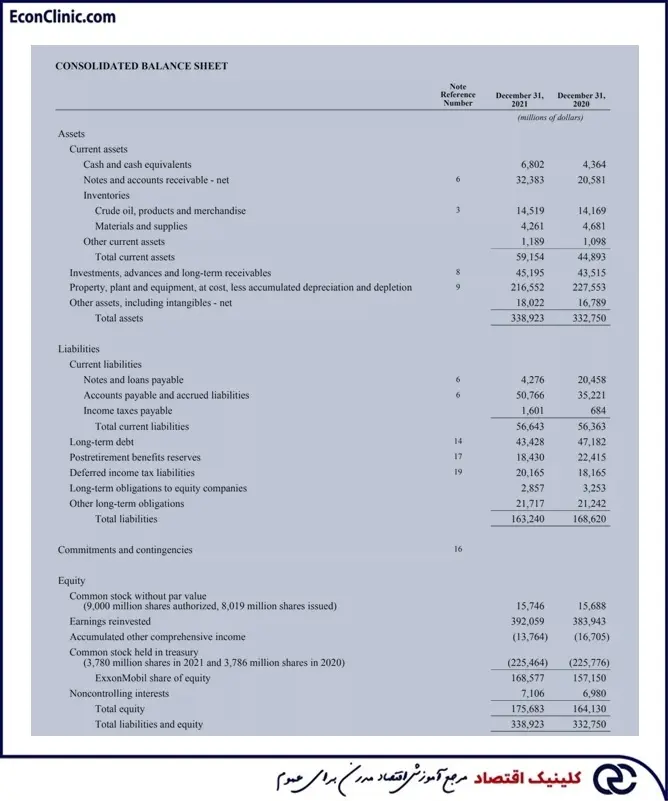
نمونهای از ترازنامه
در زیر بخشی از ترازنامه شرکت ExxonMobil (XOM) [31] برای سال مالی 2021، که در تاریخ 31 دسامبر 2021 گزارش شده است، آمده است.
1- کل داراییها 338.9 میلیارد دلار
2- کل بدهیها 163.2 میلیارد دلار
3- کل سهام 175.7 میلیارد
4- کل بدهیها و حقوق صاحبان سهام 338.9 میلیارد دلار میباشد که برابر با کل داراییهای دوره گزارش است.
صورت های مالی – صورت سود و زیان
برخلاف ترازنامه، صورت سود و زیان محدوده زمانی را در بر میگیرد که برای صورت های مالی سالانه و برای صورت های مالی سه ماهه به صورت فصلی است. صورت سود و زیان یک نمای کلی از درآمدها، هزینهها، درآمد خالص و سود هر سهم [32] ارائه میدهد.
درآمد
درآمد عملیاتی [33]، درآمد حاصل از فروش محصولات یا خدمات یک شرکت است. درآمد عملیاتی برای یک خودروساز از طریق تولید و فروش خودرو محقق میشود. درآمد عملیاتی از فعالیتهای تجاری اصلی یک شرکت ایجاد میشود.
درآمد غیرعملیاتی [34] درآمدی است که از فعالیتهای تجاری غیر اصلی به دست میآید. این درآمدها خارج از عملکرد اصلی کسبوکار است. برخی از نمونههای درآمد غیر عملیاتی عبارتند از:
1- سود به دست آمده از پول نقد در بانک
2- درآمد اجاره از یک ملک
3- درآمد حاصل از مشارکت استراتژیک مانند رسید پرداخت حق امتیاز [35]
4- حق امتیاز درآمد حاصل از نمایش آگهی واقع در ملک شرکت
سایر درآمدها، درآمد حاصل از فعالیتهای دیگر است و میتواند شامل سود حاصل از فروش داراییهای غیرجاری مانند زمین، وسایل نقلیه یا یک شرکت فرعی باشد.
مخارج
هزینههای اولیه در طول فرآیند کسب درآمد از فعالیت اصلی کسبوکار متحمل میشوند. هزینههایی شامل بهای تمامشده کالای فروختهشده (COGS) [36]، فروش [37]، هزینه های عمومی و اداری (SG&A) [38]، استهلاک [39] و تحقیق و توسعه (R&D) [40] میشود.
هزینههای معمولی شامل دستمزد کارکنان، کمیسیون فروش و خدمات آب و برق و حملونقل است.
مخارج مرتبط با فعالیتهای غیر اصلی شامل سود پرداختی بابت وام یا بدهی است. زیانهای ناشی از فروش دارایی نیز به عنوان هزینه ثبت میشود.
هدف اصلی صورت سود و زیان، انتقال جزئیات سودآوری و نتایج مالی فعالیتهای تجاری است. با این حال، میتواند در نشان دادن افزایش فروش یا درآمد در مقایسه با دورههای مختلف بسیار موثر باشد.
سرمایهگذاران همچنین میتوانند ببینند که مدیریت یک شرکت تا چه اندازه هزینهها را کنترل و مدیریت میکند و نتایج آن تا چه اندازه در کاهش هزینههای فروش و به تبع افزایش سود در طول زمان تاثیرگذار است .
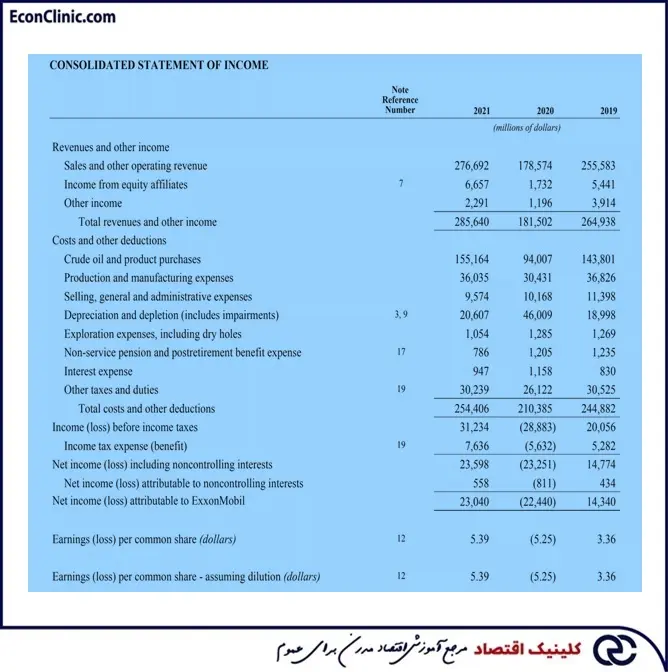
نمونهای از صورت درآمد
در زیر بخشی از صورت درآمد شرکت ExxonMobil برای سال مالی 2021، که در تاریخ 31 دسامبر 2021 گزارش شده است، آمده است.
1- درآمد کل 276.7 میلیارد دلار
2- کل هزینهها 254.4 میلیارد دلار
3- درآمد خالص یا سود 23 میلیارد دلار
صورت های مالی – صورت جریان نقدی
صورت جریان نقدی (CFS) معیاریست که یک شرکت چه مقدار پول نقد تولید میکند تا تعهدات بدهی خود را پرداخت کند، هزینههای عملیاتی خود را تأمین کند و سرمایهگذاریهای تامین مالی [41] میکند. صورت جریان وجوه نقد تکمیلکننده ترازنامه و صورت درآمد است.
همچنین به سرمایهگذاران اجازه میدهد تا درک کنند که عملیات یک شرکت چگونه انجام میشود، پول آن از کجا میآید و چگونه خرج میشود. در واقع بینشی را در مورد اینکه آیا یک شرکت در اوضاع مالی باثباتی قرار دارد ارائه میدهد.
هیچ فرمولی برای محاسبه صورت جریان نقدی وجود ندارد. در عوض، شامل سه بخش است که جریان نقدی را برای فعالیتهای مختلفی که یک شرکت برای آنها از پول نقد خود استفاده میکند، گزارش میکند. آن سه جزء در زیر فهرست شده است.
فعالیتهای عملیاتی
فعالیتهای عملیاتی در CFS شامل هرگونه منبع و استفاده از وجه نقد ناشی از اداره کسبوکار و فروش محصولات یا خدمات آن است. وجه نقد حاصل از عملیات شامل هرگونه تغییر در حسابهای دریافتنی، استهلاک، موجودی کالا و حسابهای پرداختنی است.
این معاملات همچنین شامل دستمزد، پرداخت مالیات بر درآمد، پرداخت سود، اجاره، و دریافت نقدی حاصل از فروش یک محصول یا خدمت است.
فعالیتهای سرمایهگذاری
فعالیتهای سرمایهگذاری شامل هرگونه منبع و استفاده از وجه نقد حاصل از سرمایهگذاریهای یک شرکت در آینده بلندمدت است. خرید یا فروش یک دارایی، وامهایی که به فروشندگان داده شده یا از مشتریان دریافت میشود، یا هرگونه پرداخت مربوط به ادغام یا تملک [42] در این دسته گنجانده شده است.
همچنین خرید داراییهای ثابت [43]، مانند ماشینآلات و تجهیزات (PPE) در این بخش گنجانده شدهاست. بهطور خلاصه، تغییرات نقد در تجهیزات، داراییها یا سرمایهگذاریها به سرمایهگذاری مربوط میشود.
فعالیتهای تامین مالی
وجوه نقد حاصل از فعالیتهای تامین مالی شامل منابع وجوه نقد سرمایهگذاران یا بانکها و همچنین وجه نقد پرداختی به سهامداران است. فعالیتهای تامین مالی شامل صدور اوراق بدهی، انتشار سهام، باز خرید سهام [44]، وام، سود نقدی تقسیمی و بازپرداخت بدهی است. در واقع صورت جریان وجوه نقد، صورت سود و زیان را با ترازنامه در سه فعالیت کسبوکار (عملیاتی و سرمایهگذاری، تامین مالی) تطبیق میدهد.
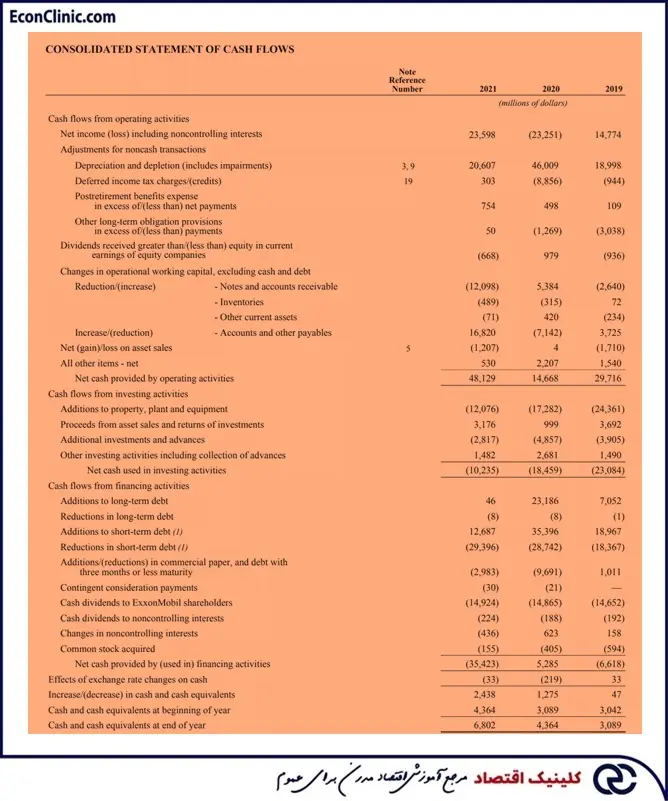
نمونهای از صورت جریان نقدی
در زیر بخشی از صورت جریان نقدی شرکت ExxonMobil برای سال مالی 2021، که در تاریخ 31 دسامبر 2021 گزارش شده است، آمده است. ما میتوانیم سه حوزه صورت جریان نقدی و نتایج آنها را مشاهده کنیم:
1- فعالیتهای عملیاتی، جریان نقدی مثبت 48 میلیارد دلاری ایجاد کرده است.
2- فعالیتهای سرمایهگذاری باعث ایجاد جریان نقدی منفی یا خروجی نقدی 10.2 میلیارد دلاری در این دوره شده است. اضافه شدن به داراییها، ماشینآلات و تجهیزات، اکثر جریانهای نقدی خروجی را تشکیل میدهد، به این معنی که شرکت در داراییهای ثابت جدید سرمایهگذاری کرده است.
3- فعالیتهای تامین مالی باعث ایجاد جریان نقدی منفی یا خروجی نقدی 35.4 میلیارد دلاری در این دوره شده است. کاهش در بدهیهای کوتاه مدت و سود نقدی تقسیمی بخش عمده جریان نقدی خروجی را تشکیل میدهد.
تغییرات در حقوق صاحبان سهام در صورت های مالی
صورت تغییرات در حقوق صاحبان سهام، کلیه تغییرات آن را در طول زمان توضیح میدهد. مانده نهایی تغییر وضعیت حقوق صاحبان سهام برابر با کل حقوق صاحبان سهام گزارش شده در ترازنامه است.
فرمول تغییرات در حقوق صاحبان سهام از شرکتی به شرکت دیگر متفاوت خواهد بود. بهطور کلی، چند جزء وجود دارد:
حقوق صاحبان سهام اول دوره
این حقوق صاحبان سهام در پایان آخرین دوره است که به سادگی به شروع دوره بعدی منتقل میشود.
درآمد خالص
این مقدار درآمدی است که شرکت در یک دوره معین به دست آورده است. درآمد حاصل از عملیات به طور خودکار به عنوان حقوق صاحبان سهام در شرکت شناسایی میشود و این درآمد در پایان سال به سود انباشته تبدیل میشود.
سود سهام
مقدار پولی است که از محل سود به سهامداران پرداخت میشود. به جای حفظ تمام سود یک شرکت، شرکت ممکن است تصمیم بگیرد که بخشی از سود را به سرمایهگذاران بدهد.
سایر درآمدهای جامع
این تغییر دورهای در سایر درآمدهای جامع است. بسته به معاملات، این رقم ممکن است از حقوق صاحبان سهام اضافه یا کسر شود.
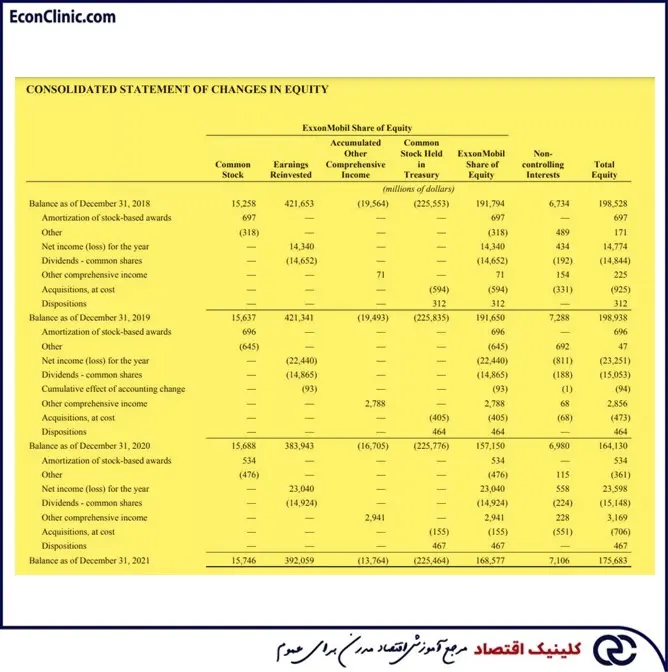
در صورت تغییرات حقوق صاحبان سهام ExxonMobil، این شرکت همچنین فعالیتهای مربوط به تملک، واگذاری، استهلاک پاداش مبتنی بر سهام و سایر فعالیتهای مالی را ثبت میکند.
این اطلاعات برای تجزیهوتحلیل به منظور تعیین مقدار پولی که توسط شرکت برای رشد آتی نگهداری میشود حائز اهمیت است.
صورت درآمد جامع
یکی از صورت های مالی که کمتر مورد استفاده قرار میگیرد و شامل سایر درآمدهای جامع شامل کلیه سود و زیانهای تحققنیافته است و در صورت سود و زیان گزارش نشدهاند، میباشد. در واقع این صورت مالی، کل تغییرات درآمد یک شرکت را نشان میدهد، حتی سود و زیانهایی که هنوز طبق قوانین حسابداری ثبت نشدهاند.
نمونههایی از معاملات گزارششده در صورت سود و زیان جامع عبارتند از:
1- درآمد خالص (از صورت سود و زیان)
2- سود یا زیان تحقق نیافته از اوراق بدهی
3- سود یا زیان تحقق نیافته از ابزارهای مشتقه
4- سود یا زیان تحقق نیافته ناشی از تعدیل نرخ ارز
5- سود یا زیان تحقق نیافته از برنامههای بازنشستگی
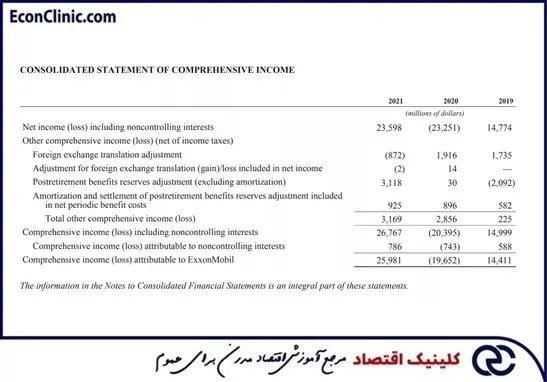
در مثال بالا، شرکت اکسون موبیل 2 میلیارد دلار درآمد شناسایینشده دارد. اکسون موبیل به جای گزارشدهی 23.5 میلیارد دلار درآمد خالص، با لحاظ کردن درآمدهای جامع دیگر 26 میلیارد دلار درآمد را گزارش داده است.
صورت های مالی سازمانهای غیرانتفاعی
سازمانهای غیرانتفاعی معاملات مالی را در مجموعهای از صورت های مالی مشابه سازمانهای انتفاعی ثبت میکنند. با این حال، به دلیل تفاوت بین یک واحد انتفاعی و یک نهاد صرفاً بشردوستانه، تفاوتهایی در صورتهای مالی مورد استفاده وجود دارد. مجموعه استاندارد صورتهای مالی مورد استفاده برای یک واحد غیرانتفاعی شامل موارد زیر است:
صورت وضعیت مالی
معادل ترازنامه یک واحد تجاری انتفاعی است. بزرگترین تفاوت این است که واحدهای غیرانتفاعی ردیف حقوق صاحبان سهام ندارند. در واقع هر مقدار موجودی باقیمانده پس از نقدشدن همه داراییها و تسویهشدن بدهیها، «خالص دارایی» نامیده میشود.
صورت وضعیت فعالیت ها
معادل صورت درآمد یک واحد انتفاعی است. این گزارش عملکرد مالی را در مدت زمان مشخص نشان میدهد . از جمله گزارش کمکهای مالی، اعانات، درآمد از رویداد و همینطور هزینههای انجامشده در طی سال مالی .
اظهارنامه هزینه های عملکردی
این صورت مالی مختص واحدهای غیرانتفاعی است. صورت هزینههای عملیاتی، هزینهها را بر اساس عملکرد واحد تجاری گزارش میکند (اغلب به هزینههای اداری، برنامه جمعآوری کمکهای مردمی و اعانات اشاره دارد).
این اطلاعات به صورت عمومی اعلام میشود تا توضیح دهد که چه نسبتی از هزینههای کل شرکت به طور مستقیم به ماموریتهای مربوطه اختصاص یافته است.
صورت جریان نقدی
معادل صورت جریان نقدی یک واحد تجاری انتفاعی است. اگرچه حسابهای فهرستشده ممکن است به دلیل ماهیت متفاوت یک سازمان غیرانتفاعی، متفاوت باشد. بااینحال به فعالیتهای عملیاتی، سرمایهگذاری و تامین مالی تقسیم میشود.
نکته سریع
هدف حسابرس خارجی این است که ارزیابی کند آیا صورتهای مالی واحد تجاری مطابق با قوانین حسابداری رایج تهیه شده است یا خیر و آیا تحریف بااهمیتی که بر اعتبار نتایج اثرگذار باشد وجود دارد؟
🎓 یک گام جلوتر از دیگران باشید
در دنیای امروز، درک اقتصاد کلان دیگر یک انتخاب نیست؛ یک ضرورت است. دوره جامع اقتصاد کلان به شما کمک میکند بازارها، تصمیمات دولتها و روندهای جهانی را با نگاهی تحلیلی و دقیق بررسی کنید.
همین امروز یادگیری را آغاز کنید.
محدودیتهای صورت های مالی
اگرچه صورت های مالی اطلاعات زیادی را در مورد یک شرکت ارائه میدهند، اما محدودیتهایی نیز دارند. این صورتها امکان تفسیر متفاوت دارند، در نتیجه، سرمایهگذاران اغلب نتیجهگیریهای بسیار متفاوتی در مورد عملکرد مالی شرکت دارند.
به عنوان مثال، برخی از سرمایهگذاران ممکن است خواهان بازخرید سهام توسط شرکت باشند، درحالیکه سرمایهگذاران دیگر ممکن است ترجیح دهند این پول در داراییهای غیرجاری سرمایهگذاری شود. سطح بدهی یک شرکت ممکن است برای یک سرمایهگذار خوب باشد در حالی که برای یک سرمایهگذار نگرانی ایجاد کند.
بنابراین هنگام تجزیهوتحلیل صورت های مالی، مقایسه چندین دوره برای تعیین وجود روند وجود بسیار اهمیت دارد همانطور که بررسی نتایج شرکت با همتایان خود در همان صنعت مقایسهپذیر است.
در نهایت، صورت های مالی فقط به اندازه اطلاعاتی که در گزارشها وارد میشود اعتمادپذیر میباشند. اغلب اوقات، فعالیتهای مالی متقلبانه یا نظارت ضعیف کنترلی منجر به انتشار صورتهای مالی نادرست با هدف گمراهکردن کاربران شده است. حتی هنگام تجزیهوتحلیل صورتهای مالی حسابرسی شده، همچنان کاربران باید به اعتبار گزارش و ارقام نشان داده شده درجه اعتبارسنجی تعیینشدهای بدهند.
مزایای صورتهای مالی چیست؟
بهطورکلی صورت های مالی نحوه عملکرد یک کسبوکار را نشان میدهد. درواقع بینشی، درباره اینکه یک کسبوکار چگونه و چقدر درآمد ایجاد میکند، هزینه انجام کسبوکار چقدر است، با چه کیفیتی وجه نقد خود را مدیریت میکند و چه داراییها و بدهیهایی دارد، ارائه میدهد. صورتهای مالی تمام جزئیات را در مورد اینکه یک شرکت به چه شیوه خوبی یا ضعیفی خود را مدیریت می کند ارائه میدهد.
چگونه صورت های مالی را بخوانیم؟
صورتهای مالی به روشهای مختلف خوانده میشود. اول، صورتهای مالی را میتوان برای درک بهتر تغییرات در طول زمان با دورههای قبل مقایسه کرد. بهعنوان مثال، صورتهای درآمد مقایسهای، گزارش میدهند که درآمد یک شرکت در سال گذشته چقدر بوده و در سال جاری چقدر است. توجه به جزئیات و تغییرات سال به سال، کاربران را از سلامت صورتهای مالی یک شرکت آگاه میکند.
با مقایسه صورتهای مالی با سایر شرکتها، تحلیلگران میتوانند درک بهتری از اینکه کدام یک از شرکتها بهترین عملکرد را دارند و کدام یک از بقیه صنعت عقب هستند، پیدا کنند.
GAAP چیست؟
اصول حسابداری پذیرفتهشده عمومی (GAAP) مجموعه قوانینی است که شرکتهای ایالات متحده باید صورت های مالی خود را براساس آن تهیه کنند. این دستورالعملها هستند که نحوه ثبت معاملات، زمان شناسایی درآمد و زمان شناسایی هزینهها را توضیح میدهند.
شرکتهای بینالمللی ممکن است از مجموعه قوانین مشابه اما متفاوتی به نام استانداردهای بینالمللی گزارشگری مالی (IFRS) استفاده کنند.
جمعبندی
صورتهای مالی تصویری برای ارزیابی عملکرد مالی یک شرکت توسط استفادهکنندگان آن است. ترازنامه سلامت مالی یک شرکت را از طریق نقدینگی و توان پرداخت بدهی آن گزارش میکند، درحالیکه صورت سود و زیان، سودآوری شرکت را گزارش میکند. صورت جریان نقدی این دو را با ردیابی منابع و استفاده از وجه نقد به هم مرتبط میکند. صورتهای مالی با یکدیگر، نحوه عملکرد یک شرکت در طول زمان و در برابر رقبای خود را نشان میدهند.
[2] Balance Sheet (Investopedia)
🎓 دوره تحلیل فاندامنتال بازار فارکس
🔹 در این دوره کاربردی، تاثیر اخبار اقتصادی، نرخ بهره، سیاستهای بانکهای مرکزی و شاخصهای کلیدی بر بازار فارکس را تحلیل میکنیم.
تحلیل تکنیکال کافی نیست، فاندامنتال را حرفهای یاد بگیرید!
مشاهده جزئیاتبیشتر دربارهٔ صورت های مالی بخوانید
- جریان نقد عملیاتی چیست؟
- جریان نقد آزاد چیست و چه کاربردی دارد؟
- بازده حقوق صاحبان سهام (ROE)
- نسبت P/E چیست؟
- ارزشسنجی سهام و مدل قیمتگذاری داراییهای سرمایهای