تحلیل بنیادی (فاندامنتال) روشی برای برآورد «ارزش ذاتی» یک دارایی است: تحلیلگر با بررسی وضعیت اقتصاد، صنعت و صورتهای مالی شرکت تخمین میزند سهم واقعاً چقدر میارزد و آن را با قیمت بازار مقایسه میکند. اگر ارزش برآوردشده بالاتر از قیمت باشد، سهم ارزان است و برعکس. پرسش تحلیل بنیادی «چه چیزی بخرم؟» است؛ تحلیل تکنیکال بیشتر به «کِی بخرم؟» پاسخ میدهد.
در این راهنما میخوانید تحلیل بنیادی دقیقاً چه چیزی را بررسی میکند، سه سطح اقتصاد، صنعت و شرکت چگونه به هم وصل میشوند، کدام صورتهای مالی و نسبتها مهمترند، روشهای ارزشگذاری سهام کداماند و چطور گامبهگام یک سهم را در بورس ایران تحلیل کنید.
تحلیل بنیادی چیست؟
ایدهٔ اصلی تحلیل بنیادی ساده است: سهم، مالکیت بخشی از یک کسبوکار است و ارزش آن در بلندمدت به سودی بستگی دارد که این کسبوکار در آینده میسازد. قیمت بازار در کوتاهمدت ممکن است بهخاطر هیجان، شایعه یا کمبود نقدینگی از این ارزش فاصله بگیرد، اما بهمرور به سمت آن برمیگردد. این فکر را بنجامین گراهام نظاممند کرد و شاگردش وارن بافت با آن یکی از موفقترین کارنامههای سرمایهگذاری تاریخ را ساخت.
تحلیل بنیادی دو بخش دارد:
- تحلیل کیفی: مدل کسبوکار، مزیت رقابتی، کیفیت مدیریت، ترکیب سهامداران و ریسکهای قانونی و سیاسی.
- تحلیل کمی: اعداد صورتهای مالی، نسبتهای مالی و مدلهای ارزشگذاری.
حاصل کار یک «ارزش منصفانه» و یک «حاشیهٔ اطمینان» است؛ یعنی فاصلهٔ کافی بین ارزش برآوردی و قیمت خرید، تا اگر بخشی از فرضها غلط از آب درآمد، سرمایهگذاری همچنان قابل دفاع باشد.
تفاوت تحلیل بنیادی و تحلیل تکنیکال
| معیار | تحلیل بنیادی | تحلیل تکنیکال |
|---|---|---|
| پرسش اصلی | این سهم چقدر میارزد؟ | قیمت به کدام سمت میرود و کِی؟ |
| داده | صورتهای مالی، گزارشهای ماهانه، اقتصاد و صنعت | نمودار قیمت و حجم معاملات |
| افق زمانی | میانمدت و بلندمدت | کوتاهمدت تا میانمدت |
| ابزار | نسبتهای مالی، DCF، P/E | روند، حمایت و مقاومت، اندیکاتورها |
بیشتر سرمایهگذاران حرفهای این دو را کنار هم به کار میبرند: با تحلیل بنیادی سهمهای ارزنده را پیدا میکنند و با تحلیل تکنیکال زمان ورود و خروج را. مقایسهٔ کامل این دو را در تفاوتهای تحلیل تکنیکال و فاندامنتال و برای یادگیری تکنیکال آموزش تحلیل تکنیکال را ببینید.
سه سطح تحلیل: اقتصاد، صنعت، شرکت
تحلیلگر بنیادی معمولاً از یکی از دو مسیر جلو میرود. در رویکرد بالا به پایین از اقتصاد شروع میکند، صنعتهای برنده را پیدا میکند و بعد بهترین شرکت هر صنعت را برمیگزیند. در رویکرد پایین به بالا از خود شرکت شروع میکند و بعد بررسی میکند شرایط صنعت و اقتصاد با آن سازگار است یا نه.
سطح اقتصاد کلان
در بورس ایران چند متغیر کلان بیشترین اثر را بر سود شرکتها دارند:
- نرخ ارز: درآمد صادرکنندگان (فولاد، پتروشیمی، فلزات اساسی) را بالا میبرد و هزینهٔ واردکنندگان مواد اولیه را زیاد میکند.
- نرخ بهره و بازده اوراق: نرخ تنزیل سهام را تعیین میکند؛ با بالا رفتن آن، ارزش منصفانهٔ همهٔ سهمها پایین میآید. مقالهٔ نرخ بهره چیست؟ این سازوکار را توضیح میدهد.
- تورم: سود اسمی را بزرگ میکند اما ممکن است حاشیهٔ سود را بخورد؛ شرکتی که قدرت قیمتگذاری ندارد در تورم بازنده است.
- قیمتهای جهانی کالا: قیمت نفت، فولاد، مس و اوره سود صنایع کامودیتیمحور را تعیین میکند.
- تصمیمهای دولتی: نرخ خوراک و انرژی، قیمتگذاری دستوری، عوارض صادراتی و تحریمها.
سطح صنعت
صنعت تعیین میکند یک شرکت در چه زمینی بازی میکند. ساختار رقابت (انحصار یا رقابت کامل)، چرخهای بودن (مثل فولاد و خودرو) یا تدافعی بودن (مثل دارو و غذایی)، وابستگی به واردات یا صادرات و مقررات خاص هر صنعت را بررسی کنید. نسبتهای مالی را هم همیشه با میانگین همان صنعت مقایسه کنید، نه با کل بازار.
سطح شرکت
در این سطح کسبوکار، مدیریت و اعداد شرکت بررسی میشود؛ بخشهای بعدی این مقاله به همین سطح میپردازند.
تحلیل کیفی: کسبوکار، مدیریت و سهامداران
پیش از هر عددی، بفهمید شرکت از کجا پول درمیآورد. چه محصولی میفروشد، مشتریانش چه کسانیاند، مزیتش در برابر رقبا چیست (برند، هزینهٔ تمامشدهٔ پایین، دسترسی به مواد اولیه، مجوز انحصاری) و این مزیت چقدر پایدار است؟ شرکتی که مزیت رقابتی ندارد، در بلندمدت سود بالاتر از میانگین نمیسازد.
ترکیب سهامداران
سهامداران عمده در مجامع حق رأی بیشتری دارند و سیاست تقسیم سود، افزایش سرمایه و معاملات با اشخاص وابسته را تعیین میکنند. وقتی همهٔ سهامداران عمده حقوقیاند، ممکن است منافع آنها با سهامدار خرد در تعارض باشد؛ مثلاً سود در شرکت مادر انباشته شود یا معاملات درونگروهی به ضرر شرکت زیرمجموعه تنظیم شود. دربارهٔ اثر مجامع در مجامع بورسی بیشتر بخوانید.
سهام شناور آزاد
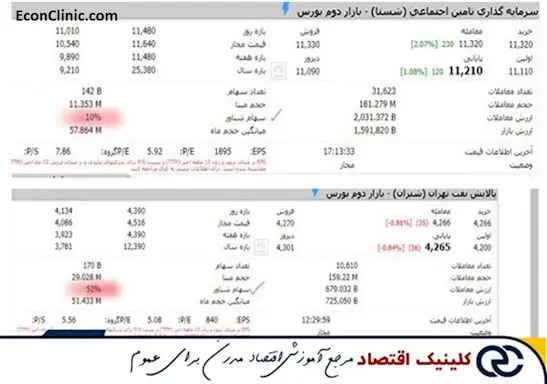
سهام شناور بخشی از سهام است که احتمال معاملهاش در آیندهٔ نزدیک وجود دارد، یعنی در دست سهامداران عمده و راهبردی نیست. سهمی با شناوری کم ممکن است با پول اندک جابهجا شود و نوسان شدید داشته باشد؛ سهم با شناوری زیاد، در برابر دستکاری مقاومتر است. در تصویر زیر نماد شستا با حدود ۱۰ درصد سهام شناور کنار شتران با حدود ۵۲ درصد آمده است.
نقدشوندگی
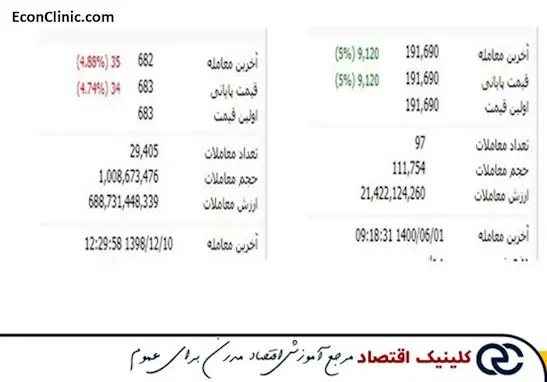
نقدشوندگی یعنی بتوانید هر وقت خواستید سهم را بدون افت جدی قیمت بفروشید. معیارش حجم و تعداد معاملات روزانه است. در مثال زیر، در یک روز نماد وملی فقط ۹۷ معامله با حجم ۱۱۱٬۷۵۴ سهم داشته و بانک تجارت ۲۹٬۴۰۵ معامله با حجمی بیش از یک میلیارد سهم؛ پس خروج از وتجارت حتی در بازار منفی بسیار سادهتر است و ریسک نقدینگی کمتری دارد.
تحلیل کمی: سه صورت مالی اصلی
هر شرکت بورسی موظف است صورتهای مالی خود را منتشر کند. سه صورت اصلی و پرسشی که هرکدام پاسخ میدهد:
- ترازنامه (صورت وضعیت مالی): در یک تاریخ مشخص شرکت چه دارد و چه بدهکار است؟ داراییها همیشه برابر جمع بدهیها و حقوق صاحبان سهام است. بدهی زیاد نسبت به حقوق صاحبان سهام، ریسک مالی را بالا میبرد.
- صورت سود و زیان: در یک دوره چقدر فروخته، چقدر هزینه کرده و چقدر سود ساخته است؟ از فروش تا سود ناخالص، سود عملیاتی و سود خالص را دنبال کنید و ببینید سود از فعالیت اصلی میآید یا از درآمدهای غیرعملیاتی و یکباره.
- صورت جریانهای نقدی: پول نقد واقعاً از کجا آمده و کجا رفته است؟ سودی که به پول نقد تبدیل نمیشود، باید شما را محتاط کند. مقالهٔ جریان نقد عملیاتی را ببینید.
راهنمای کامل خواندن این گزارشها در صورتهای مالی چیست؟ آمده است. در بورس ایران، علاوه بر صورتهای مالی فصلی و سالانه، گزارش فعالیت ماهانه هم منتشر میشود که مقدار تولید، فروش و نرخ فروش هر محصول را نشان میدهد و برای پیشبینی سود فصل بعد بسیار ارزشمند است. همهٔ این گزارشها در سامانهٔ کدال منتشر میشوند؛ کار با آن را در آموزش کدال یاد بگیرید.
نسبتهای مالی مهم در تحلیل بنیادی
سود هر سهم (EPS) و سود تقسیمی (DPS)
EPS سود خالص شرکت تقسیم بر تعداد سهام است و نشان میدهد شرکت به ازای هر سهم چقدر سود ساخته است. DPS بخشی از این سود است که مجمع تصویب میکند بهصورت نقدی بین سهامداران تقسیم شود و بقیه برای سرمایهگذاری یا بازپرداخت بدهی در شرکت میماند. مثلاً شرکتی با EPS برابر ۱٬۹۸۳ ریال ممکن است ۱٬۵۰۰ ریال تقسیم کند. نسبت DPS به EPS را «نسبت تقسیم سود» میگویند. دربارهٔ دریافت این سود در سود نقدی تقسیمی بخوانید.
مهمتر از عدد EPS یک سال، ثبات و روند آن است. شرکتی که سودش سالبهسال پایدار یا رو به رشد است، ارزشمندتر از شرکتی است که سودش به یک اتفاق یکباره یا تصمیم سیاسی وابسته است.
نسبت قیمت به سود (P/E)
P/E قیمت سهم تقسیم بر EPS است و نشان میدهد بازار برای هر ریال سود سالانهٔ شرکت چند ریال میپردازد.
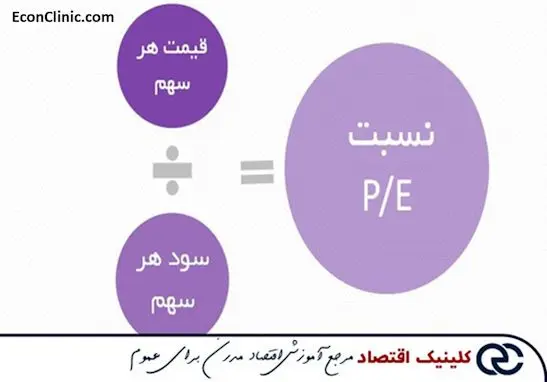
| معیار | شرکت الف | شرکت ب |
|---|---|---|
| قیمت سهم | ۱٬۴۴۰ ریال | ۱۵٬۰۰۰ ریال |
| سود هر سهم (EPS) | ۹۰ ریال | ۲٬۵۰۰ ریال |
| نسبت P/E | ۱۶ | ۶ |
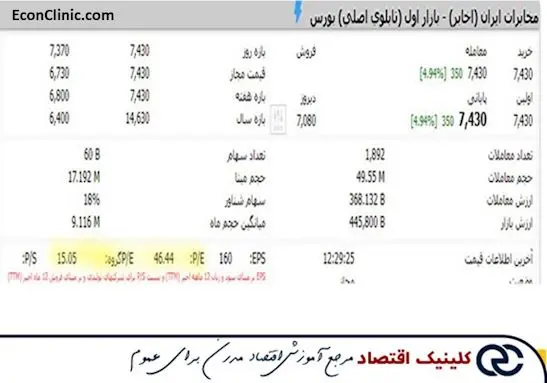
با اینکه قیمت اسمی سهم ب بیشتر است، برای هر ریال سود آن ۶ ریال و برای الف ۱۶ ریال میپردازید. اما P/E پایین همیشه به معنای ارزانی نیست: ممکن است بازار انتظار افت سود را داشته باشد. P/E بالا هم میتواند نشانهٔ انتظار رشد قوی باشد. به همین دلیل P/E را فقط با همگروهها و با چشمانداز رشد سود مقایسه کنید. در تصویر زیر P/E اخابر حدود سه برابر میانگین گروهش است.
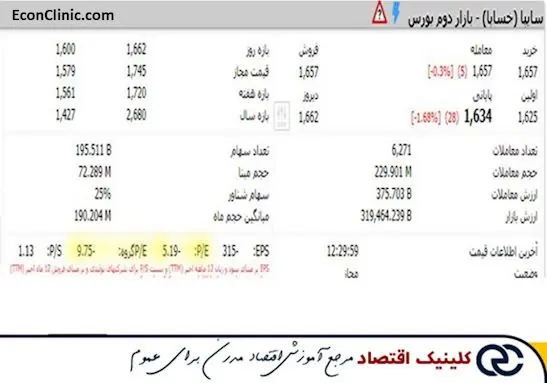
اگر شرکت زیانده باشد، P/E منفی میشود و دیگر معنای ارزشگذاری ندارد؛ مثل نمونهٔ خساپا در تصویر زیر. برای چنین شرکتهایی باید از روشهای دیگر، مثل ارزش داراییها یا چشمانداز بازگشت به سود، استفاده کرد. همهٔ جزئیات P/E را در همه چیز درباره نسبت P/E بخوانید.
نسبتهای سودآوری، بدهی و نقدینگی
- بازده حقوق صاحبان سهام (ROE): سود خالص تقسیم بر حقوق صاحبان سهام؛ نشان میدهد شرکت با پول سهامداران چقدر خوب سود میسازد. ROE چیست؟
- حاشیهٔ سود عملیاتی: سود عملیاتی تقسیم بر فروش؛ معیار کارایی فعالیت اصلی. حاشیه سود عملیاتی چیست؟
- نسبت قیمت به ارزش دفتری (P/B): برای بانکها، بیمهها و شرکتهای داراییمحور کاربرد بیشتری دارد.
- نسبت بدهی: کل بدهی به کل دارایی؛ بدهی بالا در دورهٔ افزایش نرخ بهره خطرناک است. ساختار سرمایه
- نسبت جاری: دارایی جاری به بدهی جاری؛ توان پرداخت تعهدات کوتاهمدت.
- جریان نقد آزاد: پولی که پس از سرمایهگذاریهای لازم برای سهامداران و بستانکاران میماند. جریان نقد آزاد چیست؟
روشهای ارزشگذاری سهام
ارزشگذاری نسبی
سادهترین و رایجترین روش در بورس ایران: P/E یا P/B شرکت را با همگروهها و با میانگین تاریخی خودش مقایسه میکنید. مثلاً اگر P/E منصفانهٔ گروه را ۷ و EPS پیشبینیشدهٔ سال آینده را ۱٬۰۰۰ ریال بدانید، ارزش تقریبی سهم ۷٬۰۰۰ ریال است. کیفیت نتیجه به کیفیت پیشبینی EPS بستگی دارد.
تنزیل جریانهای نقدی (DCF)
ارزش سهم برابر ارزش امروزِ همهٔ جریانهای نقدی آینده است که با نرخ بازده مورد انتظار تنزیل شدهاند. این روش دقیقترین منطق را دارد ولی به فرضها، بهویژه نرخ رشد و نرخ تنزیل، بسیار حساس است. نسخهٔ سادهاش برای شرکتهای باثبات با سود تقسیمی منظم، مدل گوردون است:
ارزش سهم = سود تقسیمی سال آینده ÷ (نرخ بازده مورد انتظار − نرخ رشد سود تقسیمی)
نرخ بازده مورد انتظار را معمولاً با مدل CAPM و بر پایهٔ نرخ بدون ریسک و صرف ریسک بازار برآورد میکنند؛ ارزشسنجی سهام و CAPM را ببینید.
ارزش خالص داراییها (NAV)
برای شرکتهای سرمایهگذاری و هلدینگها که دارایی اصلیشان سهام شرکتهای دیگر است، ارزش روز پرتفوی منهای بدهیها، تقسیم بر تعداد سهام، معیار اصلی است. این شرکتها معمولاً با تخفیفی نسبت به NAV معامله میشوند و تغییر این تخفیف، فرصت یا ریسک ایجاد میکند.
تحلیل بنیادی یک سهم در هفت گام
- غربال اولیه: با فیلترنویسی یا فهرست همگروهها، سهمهایی با P/E معقول، سودآوری پایدار و نقدشوندگی کافی را جدا کنید.
- شناخت کسبوکار: گزارش تفسیری مدیریت در کدال را بخوانید؛ محصولات، ظرفیت تولید، بازار فروش و طرحهای توسعه را یادداشت کنید.
- بررسی صنعت و متغیرهای کلان: سود این شرکت به کدام متغیر حساستر است؟ نرخ ارز، قیمت جهانی، نرخ خوراک یا تقاضای داخلی؟
- تحلیل صورتهای مالی: روند فروش، حاشیهٔ سود، بدهی و جریان نقد را برای چند سال گذشته ببینید.
- پیشبینی سود: با گزارشهای ماهانه و فرضهای خود دربارهٔ نرخها، سود سال جاری و سال آینده را برآورد کنید و برای چند سناریو حساب کنید.
- ارزشگذاری: با دستکم دو روش (مثلاً P/E نسبی و DCF) ارزش منصفانه را تخمین بزنید.
- تصمیم و مدیریت ریسک: اگر قیمت با حاشیهٔ اطمینان کافی زیر ارزش برآوردی است، خرید را بررسی کنید و اندازهٔ موقعیت و کنترل ریسک را از پیش تعیین کنید.
اشتباههای رایج در تحلیل بنیادی
- تکیه بر یک نسبت: P/E پایین بدون بررسی کیفیت و پایداری سود، دام رایج «سهم ارزان» است.
- نادیده گرفتن سود غیرعملیاتی: سود حاصل از فروش دارایی یا تسعیر ارز تکرارشونده نیست؛ آن را از سود قابل تکرار جدا کنید. تسعیر ارز در بورس
- خوشبینی در پیشبینی: فرضهای رشد را محافظهکارانه بگیرید و حساسیت نتیجه را به آنها بسنجید.
- فراموش کردن تورم: در ایران بخشی از رشد سود اسمی صرفاً تورم است؛ رشد واقعی را جدا کنید.
- بیتوجهی به افزایش سرمایه: افزایش سرمایه تعداد سهام و در نتیجه EPS را تغییر میدهد. افزایش سرمایه چیست؟
آموزش تحلیل بنیادی
تحلیل بنیادی مهارتی تجربی است و با خواندن چند مقاله کامل نمیشود؛ باید دهها گزارش مالی واقعی را خواند و پیشبینیها را با نتیجهٔ واقعی مقایسه کرد. برای شروع رایگان، جلسهٔ رایگان تحلیل فاندامنتال مقدماتی را ببینید. دورهٔ جامع تحلیل بنیادی سهام با تدریس دکتر علی سعدوندی این مسیر را از خواندن صورتهای مالی تا ارزشگذاری سهام بورس ایران قدمبهقدم آموزش میدهد. اگر به بازار ارز جهانی علاقه دارید، تحلیل فاندامنتال در فارکس منطق متفاوتی دارد و بر پایهٔ متغیرهای کلان کشورهاست؛ دورهٔ تحلیل فاندامنتال فارکس به آن میپردازد.
اگر مایلید با مباحث مربوط به بازار سهام و تحلیل بنیادی آشنا شوید، دورههای جامع تحلیل بنیادی سهام و ثروتآفرینی در بازارهای مالی را بگذرانید.
پرسشهای متداول درباره تحلیل بنیادی
تحلیل بنیادی چیست؟
تحلیل بنیادی یا فاندامنتال روشی برای برآورد ارزش ذاتی سهم با بررسی وضعیت اقتصاد، صنعت و صورتهای مالی شرکت است. اگر ارزش برآوردی بالاتر از قیمت بازار باشد، سهم ارزان ارزیابی میشود.
تحلیل بنیادی بهتر است یا تحلیل تکنیکال؟
هرکدام به پرسش متفاوتی پاسخ میدهد: بنیادی میگوید چه سهمی ارزش خرید دارد و تکنیکال کمک میکند زمان ورود و خروج را انتخاب کنید. برای سرمایهگذاری میانمدت و بلندمدت، تحلیل بنیادی پایه است و بیشتر حرفهایها هر دو را ترکیب میکنند.
اطلاعات تحلیل بنیادی را از کجا بگیریم؟
صورتهای مالی، گزارش فعالیت ماهانه و گزارش تفسیری مدیریت شرکتهای بورسی در سامانهٔ کدال منتشر میشود. دادهٔ معاملات و نسبتها را از سامانهٔ مدیریت فناوری بورس تهران (TSETMC) و سایتهای تحلیلی میتوان گرفت.
مهمترین نسبتهای مالی در تحلیل بنیادی کداماند؟
سود هر سهم (EPS)، نسبت قیمت به سود (P/E)، بازده حقوق صاحبان سهام (ROE)، حاشیهٔ سود عملیاتی، نسبت بدهی، نسبت جاری و جریان نقد آزاد. هر نسبت را باید با همگروهها و روند چندساله مقایسه کرد.
یادگیری تحلیل بنیادی چقدر طول میکشد؟
مفاهیم پایه مثل صورتهای مالی و نسبتها را میتوان در چند هفته یاد گرفت، اما مهارت پیشبینی سود و ارزشگذاری با تمرین روی گزارشهای واقعی و در چند ماه شکل میگیرد.
آیا تحلیل بنیادی در فارکس و ارز دیجیتال هم کاربرد دارد؟
در فارکس، تحلیل بنیادی بهجای صورتهای مالی شرکت، متغیرهای کلان کشورها مثل نرخ بهره، تورم و رشد اقتصادی را بررسی میکند. در ارز دیجیتال هم معیارهایی مثل کاربرد شبکه، عرضه و پذیرش بررسی میشود، هرچند ارزشگذاری آن دشوارتر است.
به این مطلب امتیاز دهید